<h1>Guia definitiva para la optimizacion de la velocidad de carga web en sitios modernos</h1> <p>La <strong>optimizacion de la velocidad de carga web</strong> es un factor critico que determina el exito digital de cualquier proyecto en linea actual. ¿Sabias que el <strong>53 por ciento de los usuarios</strong> abandona un sitio si este tarda mas de 3 segundos en mostrarse? Implementar mejoras tecnicas adecuadas transforma radicalmente la experiencia del visitante y potencia los resultados generales.</p> <h2>Que es la optimizacion de la velocidad de carga web y su importancia</h2> <h3>Definicion tecnica del rendimiento web</h3> <p>La <strong>optimizacion de la velocidad de carga web</strong> comprende el conjunto de tecnicas y practicas orientadas a reducir al minimo el tiempo necesario para que una pagina sea visible y completamente interactiva. Este proceso involucra minimizar el peso de los recursos, optimizar el codigo fuente y aprovechar al maximo la infraestructura del servidor para garantizar una entrega ultrarrapida de los contenidos multimedia y textuales.</p> <h3>Impacto en la experiencia de usuario y conversiones</h3> <p>Un rendimiento deficiente impacta de manera directa en las metricas de negocio y la retencion de audiencia. Al reducir el tiempo de respuesta en tan solo <strong>1 segundo</strong>, las tasas de conversion pueden mejorar hasta en un <strong>20 por ciento</strong>. Los visitantes actuales exigen inmediatez absoluta al navegar por internet, lo que convierte esta disciplina en una prioridad absoluta para desarrolladores y administradores de sitios web.</p> <h2>Desarrollo tecnico 1 para acelerar la entrega de contenidos</h2> <h3>Compresion avanzada de recursos y archivos estaticos</h3> <p>La implementacion de algoritmos de compresion modernos permite reducir drásticamente el peso de los archivos transferidos desde el servidor hasta el navegador del cliente. Al comprimir imagenes, hojas de estilo y scripts, se logra disminuir el uso de ancho de banda hasta en un <strong>70 por ciento</strong>, facilitando una visualizacion fluida incluso en conexiones moviles lentas o con alta latencia geografica.</p> <h3>Minimizacion y combinacion de codigo fuente</h3> <p>Reducir la cantidad de peticiones HTTP que realiza el navegador es fundamental para agilizar el renderizado inicial de la pagina. Eliminar espacios en blanco innecesarios, comentarios y caracteres redundantes en los archivos JavaScript y CSS optimiza notablemente el rendimiento general del sistema, permitiendo que el navegador procese la informacion en menos tiempo y con menor consumo de recursos de hardware.</p> <h3>Gestion eficiente de la memoria de almacenamiento en el cliente</h3> <p>Configurar correctamente las politicas de almacenamiento temporal permite que los usuarios recurrentes carguen el sitio de manera casi instantanea. Establecer periodos de retencion adecuados para recursos estaticos evita solicitudes innecesarias al servidor principal, agilizando la navegacion y reduciendo la carga operativa durante los picos de trafico mas intensos del dia.</p> <h2>Desarrollo tecnico 2 y optimizacion de la infraestructura</h2> <h3>Uso estrategico de redes de distribucion de contenidos</h3> <p>Integrar una infraestructura global de servidores intermediarios distribuidos geograficamente acerca los contenidos estaticos al usuario final. Esta arquitectura reduce la distancia fisica que viajan los datos, disminuyendo la latencia de red y garantizando tiempos de respuesta estables desde cualquier ubicacion del planeta, superando las limitaciones tradicionales de un unico servidor centralizado.</p> <h3>Priorizacion de recursos criticos en el navegador</h3> <p>Cargar de manera diferida los elementos secundarios permite que la estructura principal de la pagina aparezca de forma inmediata. Al estructurar correctamente la jerarquia de carga, el navegador prioriza el texto y los elementos visuales esenciales antes que los scripts de terceros o los elementos multimedia pesados situados fuera del area visible inicial.</p> <h2>Comparacion y alternativas para mejorar el rendimiento</h2> <h3>Servidores dedicados frente a soluciones en la nube</h3> <p>Elegir la infraestructura adecuada define el limite maximo de velocidad que puede alcanzar un portal digital. Mientras que un servidor dedicado tradicional ofrece control absoluto pero con capacidad limitada de escalabilidad automatica, las modernas arquitecturas en la nube permiten ajustar los recursos de procesamiento de forma dinamica segun la demanda real de trafico, garantizando estabilidad ante aumentos repentinos de visitantes.</p> <h3>Herramientas de auditoria automatizada del rendimiento</h3> <p>Utilizar plataformas especializadas de medicion permite identificar con precision milimetrica los cuellos de botella que afectan la velocidad del sitio. Analizar informes detallados facilita la toma de decisiones basada en datos reales, permitiendo aplicar correcciones especificas que mejoran continuamente la puntuacion global de velocidad y la satisfaccion de quienes navegan por la plataforma.</p>
¿Qué pasa si estás por debajo de la meta a los 50 años? Estrategias de aceleración
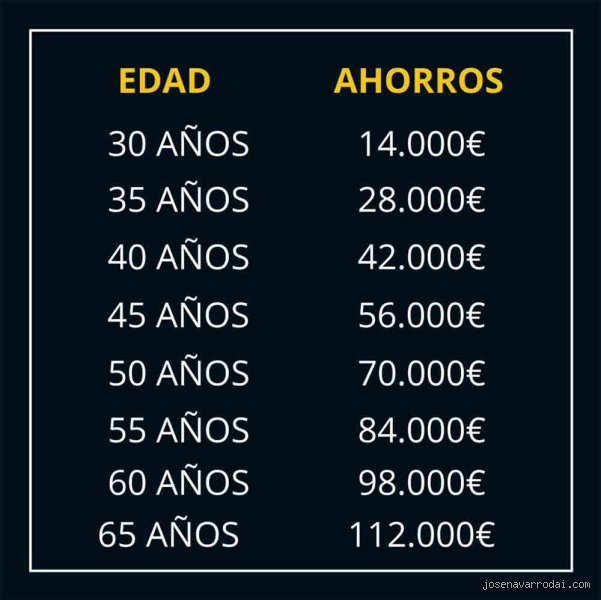
Llegar al umbral de los 50 años y comprobar que el saldo acumulado en tus cuentas de retiro no coincide con las recomendaciones estándar (como acumular entre 5 y 6 veces tu salario anual actual) puede generar una sensación inicial de vértigo o preocupación. Sin embargo, lejos de ser una sentencia definitiva, este diagnóstico de mitad de camino constituye una de las herramientas de planificación más valiosas de las que dispondrás. A esta edad, cuentas con una ventaja crucial que los jóvenes de 25 o 30 años suelen subestimar: la capacidad de ingresos suele encontrarse en su punto máximo histórico y la estabilidad laboral —en la mayoría de los casos— está consolidada.
Si el volumen de tus ahorros está rezagado, es momento de activar planes de contingencia financieros fundamentados en la disciplina y la optimización de recursos. Las siguientes palancas de acción te permitirán recuperar el terreno perdido de forma estructurada:
Incremento agresivo de la tasa de aportación: Si hasta ahora destinabas un 5% o 10% de tus ingresos netos al ahorro para el retiro, es imperativo elevar esa cifra de manera progresiva hasta alcanzar o superar el 20% o 25%.
Aprovechamiento de las aportaciones de puesta al día (Catch-up contributions): Si tu legislación fiscal local lo permite (como ocurre en diversos marcos normativos que amplían los límites de aportación a partir de cierta edad), maximiza los instrumentos de desgravación fiscal orientados a la jubilación.
Reducción drástica del tren de vida corriente: Audita tus gastos fijos y discrecionales. A los 50 años, muchas cargas familiares estructurales (como la manutención y educación básica de los hijos) comienzan a disminuir o desaparecer en la próxima década. Redirigir esos flujos directamente al fondo de pensiones multiplicará tus posibilidades de éxito.
El poder del interés compuesto en la recta final (50 a 65 años)
Existe la falsa creencia de que a los 50 años el interés compuesto deja de ser efectivo debido a la cercanía de la jubilación. Nada más lejos de la realidad. Quince años —el periodo estándar entre los 50 y los 65— representan un horizonte temporal suficientemente amplio para que el capital trabaje a tu favor, siempre y cuando se adopte una estrategia de inversión adecuada y coherente con el perfil de riesgo.
Para visualizar este impacto de forma rigurosa, consideremos un escenario financiero base:
Capital actual a los 50 años: 75,000 unidades monetarias.
Aportación periódica mensual: 450 unidades monetarias adicionales.
Horizonte temporal: 15 años (hasta los 65 años).
Rentabilidad neta anual estimada (cartera diversificada moderada): 5% de media compuesta.
Bajo estos parámetros matemáticos, gracias al efecto multiplicador del interés compuesto, el capital final acumulado no solo reflejará la suma aritmética de tus aportaciones y el esfuerzo principal, sino que se verá robustecido de manera notable por los rendimientos generados sobre los propios rendimientos previos. Esto demuestra que cada unidad monetaria ahorrada e invertida durante esta década y media posee un valor estratégico superior al de etapas anteriores.
Ajuste del perfil de riesgo: Cómo evitar errores fatales en la cartera
Uno de los dilemas más recurrentes al cumplir los 50 años es el miedo a la volatilidad de los mercados financieros. Al ver la cercanía de la jubilación, muchos ahorradores cometen dos errores polares y peligrosos:
La parálisis ultraconservadora: Liquidar todos los activos de renta variable (acciones o fondos indexados globales) y trasladar el 100% de los ahorros a productos de bajo rendimiento (como efectivo o cuentas corrientes tradicionales). Esto condena el capital a perder poder adquisitivo frente a la inflación a largo plazo.
El exceso de especulación: Intentar compensar el retraso en el ahorro mediante inversiones de alto riesgo, criptoactivos especulativos o productos financieros complejos no regulados, arriesgando el patrimonio esencial para la supervivencia futura.
La postura experta recomienda una transición táctica y equilibrada. Aunque debes proteger el capital acumulado reduciendo moderadamente la exposición a la renta variable pura, tu cartera aún necesita crecimiento real. Una asignación sensata suele gravitar en torno a un perfil moderado: mantener entre un 50% y un 60% en renta variable diversificada global (para asegurar el crecimiento que venza a la inflación) y el resto en renta fija de alta calidad, bonos gubernamentales o corporativos sólidos que aporten estabilidad y flujos predecibles de caja.
Planificación fiscal y optimización del patrimonio inmobiliario
A los 50 años, la estrategia de jubilación no debe limitarse exclusivamente a los fondos de inversión o planes de pensiones tradicionales. Es el momento idóneo para integrar elementos estructurales del patrimonio total:
La vivienda habitual como activo estratégico: Evalúa el estado de tu hipoteca. El objetivo financiero ideal es llegar a la edad de jubilación con la vivienda totalmente pagada, lo que eliminará el gasto fijo más pesado de tu estructura mensual. Asimismo, a largo plazo, contempla opciones de optimización inmobiliaria (como la reubicación a una zona con menor coste de vida o el uso de esquemas de liberación de equidad si fuese necesario en el futuro).
Vehículos de desgravación fiscal: Utiliza de manera inteligente los planes de previsión asegurados, planes de pensiones individuales o cuentas de ahorro específicas de tu región fiscal. Reducir la base imponible actual mediante estas aportaciones te permite inyectar en tu fondo de retiro un dinero que, de otro modo, se habría destinado al pago de impuestos corrientes.
Conclusión y plan de acción recomendado para los 50 años
Determinar cuánto debes tener ahorrado a los 50 años es el punto de partida para tomar el control absoluto de tu futuro financiero. Ya sea que hayas alcanzado la meta de acumular entre 5 y 6 veces tu sueldo anual o que te encuentres por debajo de dicha cifra, la clave reside en la acción inmediata, disciplinada y realista.
Para estructurar tus siguientes pasos de forma concreta, adopta el siguiente plan de acción prioritario:
Calcula tu patrimonio neto actual y tu ratio de cobertura: Suma todos tus activos líquidos orientados al retiro y compáralos con tu nivel salarial actual para conocer tu punto de partida exacto.
Eleva tu tasa de ahorro mensual: Sube un 5% adicional tu aportación destinada a la jubilación este mismo mes, automatizando la transferencia para evitar la tentación del gasto discrecional.
Revisa la diversificación de tus inversiones: Ajusta tu cartera hacia un perfil moderado que combine crecimiento a largo plazo con la protección frente a la volatilidad excesiva.
Consulta con un asesor financiero certificado: Valida tu estrategia fiscal y diseña una proyección matemática personalizada para garantizar que tus ingresos pasivos cubran al menos el 80% de tus necesidades estimadas en el momento de colgar las botas.
¿Has comenzado a auditar tus gastos fijos de cara a esta nueva etapa o cuáles son tus principales dudas respecto a la rentabilidad de tus inversiones actuales?