El sistema de jubilación: ¿cómo funciona en la práctica?
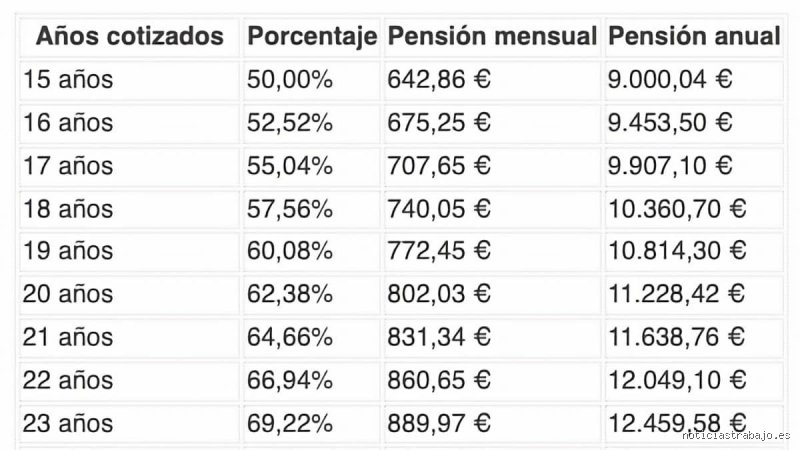
En España, por ejemplo, el sistema público de la Seguridad Social se basa en una fórmula que considera tus últimos años de cotización, el número total de años trabajados y la edad a la que solicitas la pensión. No es una cuenta de ahorro personal. Es un mecanismo intergeneracional: tú pagas hoy por los jubilados de hoy, y los trabajadores del futuro pagarán por ti. Y esa es exactamente la debilidad del sistema cuando decides salir antes de tiempo. Por cada año que te jubilas antes de la edad legal (67 en 2027), se aplica un coeficiente reductor. Ahora mismo, a los 60 años, ese recorte puede oscilar entre el 6 % y el 7,5 % por año de anticipación. Eso lo cambia todo.
Imaginemos un caso concreto: Juan, 60 años, ha cotizado 38 años con una base media de 35.000 euros anuales. Si se jubilara hoy, su pensión bruta se calcularía en torno a 18.000 euros anuales —aproximadamente 1.200 euros al mes—. Pero si espera hasta los 67, incluso sin aumentar su cotización, esa cifra subiría a unos 30.000 euros anuales, unos 1.800 euros mensuales. ¿La diferencia? Más de 12.000 euros al año. Eso no es un mal cálculo. Es matemática pura. Y a esto hay que sumarle que, al seguir cotizando, Juan acumula más años válidos, lo que mejora aún más su base reguladora.
La edad legal: ¿cuándo empieza a contar?
La edad ordinaria de jubilación en España sube gradualmente hasta los 67 años en 2027. Hoy, en 2024, es de 66 años y 4 meses para quienes tengan menos de 38 años y medio de cotización. Si tienes 38 años y medio o más, puedes jubilarte a los 65. Pero a los 60… no. No sin penalización. El acceso a jubilación a esa edad solo es posible bajo ciertas condiciones: jubilación parcial, prejubilación pactada con la empresa, o en supuestos de invalidez o enfermedad profesional. Así que la primera trampa es creer que puedes salir a los 60 simplemente porque lo decides. No puedes. No si dependes solo del sistema público.
El factor de sostenibilidad: ¿qué impacto tiene en tu pensión?
Desde 2013 existe el factor de sostenibilidad, una medida que ajusta el valor de la pensión en función de la esperanza de vida. Cada pocos años, se recalcula. El último ajuste, en 2021, redujo el valor medio de las nuevas pensiones en torno a un 0,5 %. Parece poco, pero combinado con el recorte por edad anticipada, el efecto se multiplica. Eso significa que, aunque hayas cotizado igual que tu padre, tu pensión será menor. Y no porque hayas trabajado menos, sino porque vivimos más. El sistema intenta equilibrarse. Pero el coste lo pagamos los trabajadores.
Factores que influyen en tu pensión a los 60: no todo está perdido
Hay gente que lo consigue. Gente que a los 60 deja el trabajo y vive bien. Pero no porque el Estado les pague una fortuna. Porque han planificado. Porque tienen ingresos complementarios. Porque vendieron una empresa, o tienen alquileres, o una cartera de inversión. La pensión pública hoy —más aún si se cobra antes— rara vez supera el 50 % del último salario. El resto depende de ti. Y aquí es donde la mayoría subestima el esfuerzo. Porque jubilarse a los 60 no es una cuestión de edad. Es una ecuación financiera. Y la variable más importante no es el tiempo trabajado, sino cuánto has ahorrado fuera del sistema.
Tomemos otro ejemplo: Laura, 60 años, ha estado ahorrando el 15 % de su sueldo durante 30 años en un plan de pensiones con rendimiento medio del 4 % anual. Con una base de 3.000 euros mensuales, su fondo acumulado ronda los 280.000 euros. Si retira un 4 % al año —regla común de retirada sostenible— eso le da unos 11.200 euros anuales adicionales. Sumado a una pensión pública reducida (digamos 14.000 euros), su ingreso total sería de unos 2.100 euros mensuales. No es lujo. Pero es viable. Aunque también asume riesgos: ¿y si el mercado cae justo cuando empieza a retirar? ¿Y si vive hasta los 95 y se queda sin dinero a los 80? Estamos lejos de eso, claro, pero el riesgo existe.
Las prejubilaciones pactadas: ¿una puerta trasera?
Algunas empresas ofrecen planes de prejubilación a partir de los 58 o 59 años. Normalmente incluyen un complemento salarial del 70 % al 80 % hasta que se accede a la jubilación oficial. Es decir: cobras casi lo mismo, pero sin trabajar. Y a los 65 o 67, pasas a cobrar la pensión pública. Pero no todo el mundo tiene acceso. Estos acuerdos dependen de convenios colectivos, de la situación del sector, de la edad media de la plantilla. Y muchas veces se negocian en contextos de reestructuración. No es una salida elegida. Es una salida negociada. Y a menudo, implica dejar de cotizar en momentos clave para tu futura pensión.
Autónomos: ¿el gran olvidado del sistema?
Un autónomo que se jubila a los 60 sin haber cotizado al máximo durante años puede encontrarse con una pensión de menos de 800 euros al mes. Y muchos ni siquiera llegan a esa cifra. Porque cotizan por la base mínima, o la interrumpen en épocas de crisis. La media de pensiones de autónomos en 2023 fue de 897 euros mensuales. Un 34 % por debajo de la de asalariados. Así que si eres autónomo y sueñas con jubilarte joven, necesitas un plan B. O C. O D. Porque del Estado, poco. Y es justo decirlo: el sistema no está pensado para ti.
Jubilación anticipada voluntaria vs. forzosa: ¿cuál es la diferencia real?
La ley distingue entre jubilación anticipada forzosa (por despido o cese de actividad) y voluntaria. En el primer caso, el recorte es menor. En el segundo, máximo. Por ejemplo, si te despiden a los 61 y tienes 35 años de cotización, puedes acceder a jubilación anticipada con un recargo del 1,5 % por año, no del 6 %. Pero si tú eliges dejar de trabajar… entonces sí, te aplican la penalización completa. El problema persiste: muchas personas creen que pueden “jubilarse” cuando quieran. No es así. A menos que tengas el dinero guardado, no estás jubilándote. Estás parado. Y sin ingresos.
¿Qué pasa si tienes una enfermedad que no llega a invalidez?
Una lesión crónica, estrés severo, problemas de espalda… muchas condiciones no alcanzan el grado de invalidez permanente, pero hacen imposible seguir trabajando. En esos casos, la ley no ofrece soluciones claras. Puedes agotar la baja médica, cobrar el paro si lo tienes, y después… nada. Depender de la familia, de ahorros, o de una pensión reducida si cumples los requisitos. Es un limbo. Y es injusto. Porque el sistema no contempla la capacidad laboral deteriorada que no entra en los diagnósticos oficiales. (A veces me pregunto si los legisladores han trabajado en oficinas de 40 grados en verano o en turnos de noche durante 20 años.)
Jubilación parcial: ¿una transición más humana?
Algunos trabajadores optan por la jubilación parcial: trabajan al 50 % y cobran el 50 % de su sueldo más una parte de la pensión. Es un buen puente. Pero no todos los convenios lo permiten. Y la empresa debe aceptar. Además, se aplica el coeficiente reductor proporcional al tiempo de jubilación anticipada. O sea: pierdes un poco en ambos lados. Pero al menos sigues cotizando, aunque sea a media jornada. Eso mejora tu base reguladora final. Y es exactamente ahí donde mucha gente no piensa suficiente en esto: cada mes extra cotizado suma.
Ingresos complementarios: la clave para jubilarse joven sin sufrir
La gente no piensa suficiente en esto: jubilarse a los 60 con dignidad hoy requiere, en muchos casos, haber construido ingresos pasivos antes. No basta con ahorrar. Necesitas activos que generen dinero sin que estés trabajando. Alquileres, dividendos, royalties, fondos indexados. Es un poco como tener un empleo que nunca te despide. Para muchos, eso significa vivir con menos durante años para poder vivir con libertad después. Por ejemplo, alguien que invierte 500 euros al mes desde los 35, con un rendimiento neto del 5 % anual, tendría más de 300.000 euros a los 60. Retirando un 4 % al año, eso da 1.000 euros mensuales adicionales. Basta decir: eso cambia la ecuación por completo.
Planes de pensiones individuales: ¿realmente merecen la pena?
Sí, pero con matices. Tienen ventajas fiscales en la aportación, pero luego se tributan como trabajo. Y los costes de gestión pueden devorar hasta un 2 % anual en algunos productos. Mejor optar por fondos de bajo coste o planes con comisiones transparentes. Honestamente, no está claro si vale más un plan de pensiones o un ETF gestionado directamente. Depende del perfil. Pero uno no puede depender solo de eso. Necesitas diversificación. Porque si todo está en un solo sitio, un mal movimiento puede afectarlo todo.
Preguntas frecuentes
¿Puedo jubilarme a los 60 sin penalización si tengo 40 años de cotización?
No. En España, la jubilación sin penalización requiere alcanzar la edad ordinaria (67 en 2027), salvo que se trate de jubilación anticipada forzosa con 35 o más años de cotización. A los 60, aunque hayas cotizado 40 años, no puedes acceder a la jubilación ordinaria. El sistema no lo permite. Podrías negociar una prejubilación con tu empresa, pero eso no es lo mismo.
¿Cuánto pierdo si me jubilo a los 60 en lugar de a los 65?
Depende. Pero en promedio, entre un 30 % y un 45 % de reducción en tu pensión inicial. Por ejemplo, si a los 65 cobrarías 1.800 euros, a los 60 podrías recibir entre 1.000 y 1.200 euros. Además, pierdes los años adicionales de cotización que mejorarían tu base reguladora. Y es un cálculo que muchos subestiman.
¿Qué pasa con las pagas extras si me jubilo antes?
Cobras la pensión con pagas extras, igual que si te jubilaras a cualquier edad. Pero el importe total anual será menor por el recorte. Así que sí, recibes 14 pagas, pero cada una es más pequeña.
La conclusión
¿Cuánto puedes ganar si te jubilas a los 60? La respuesta real es incómoda: probablemente mucho menos de lo que necesitas. A menos que hayas construido un colchón sólido fuera del sistema público. El tema es que el Estado no está diseñado para premiar la salida temprana. Al contrario: castiga la anticipación. Y es justo. Porque si todos se jubilan a los 60, nadie financiará las pensiones. Pero eso no quita que sea posible. Lo es. Solo que requiere una disciplina férrea, años de ahorro, y una dosis de realismo brutal. Yo encuentro esto sobrevalorado: la idea de jubilación temprana como algo alcanzable para cualquiera. No lo es. Es un privilegio de quienes planificaron hace décadas. O de quienes tuvieron suerte. El resto, tendrá que adaptarse. Dicho esto, si estás en los 40 o 50 y sueñas con salir a los 60, empieza hoy. Porque el tiempo, en este caso, no es tu aliado. Es tu mayor amenaza.