Alcanzar la madurez laboral con 25 años cotizados es una encrucijada crucial: estás a mitad de camino entre el esfuerzo de una vida y la tan ansiada tranquilidad del retiro, pero las dudas sobre el impacto real de esta cifra en tu futuro financiero pueden quitarle el sueño a cualquiera.
El laberinto de la jubilación: ¿qué significan realmente 25 años cotizados?
Planificar el retiro es uno de los ejercicios de ingeniería financiera y personal más complejos a los que nos enfrentamos a lo largo de nuestra vida laboral. Cuando nos detenemos a mirar el calendario y sumamos las nóminas, los contratos, los periodos de alta y las lagunas de cotización, la cifra mágica de los 25 años cotizados suele aparecer en el horizonte como un hito importante. Sin embargo, para millones de trabajadores, este número viene acompañado de una mezcla de incertidumbre, expectativas y, muy a menudo, una profunda desinformación. ¿Es suficiente para vivir desahogado? ¿Cuánto recorta la ley nuestra pensión por no llegar al máximo exigido? Desentrañar esta incógnita requiere mirar más allá de los tópicos y adentrarse en los números fríos que dictan las normativas de la Seguridad Social.
En el contexto actual de reformas estructurales de las pensiones —tanto en España como en gran parte de Europa—, el modelo de cálculo ha dejado de ser una simple regla de tres para convertirse en un sistema dinámico que premia la extensión de la vida laboral y penaliza las interrupciones. Con 25 años cotizados, te encuentras en una posición intermedia muy particular: superas con creces el periodo mínimo exigido para acceder a una pensión contributiva de jubilación, pero te quedas lejos de alcanzar el cien por cien del porcentaje aplicable sobre tu base reguladora que exigen las legislaciones más exigentes para la carrera completa. Este artículo pretende ser tu brújula experta para desglosar, sin rodeos ni tecnicismos incomprensibles, cómo se traducen esos 25 años en euros contantes y sonantes, qué variables alteran el resultado final y qué estrategias tienes aún en tu mano para optimizar el que será tu principal sustento económico cuando decidas colgar las botas.
La base reguladora: el cimiento sobre el que se construye tu futuro
Para entender cuánto dinero vas a cobrar, el primer concepto que debes dominar es la base reguladora. Este término técnico no es otra cosa que el promedio matemático de tus bases de cotización durante un periodo determinado previo a la fecha de tu jubilación. La Seguridad Social no mira lo que ganaste en tu primer empleo a los veinte años (salvo por los mecanismos de actualización e integración de lagunas), sino que pone el foco en los años más recientes de tu trayectoria profesional.
Con la normativa vigente, el cálculo de la base reguladora para la jubilación ordinaria toma como referencia los últimos años de cotización anteriores al mes previo al hecho causante (el momento de la jubilación). El número de años que se tienen en cuenta para realizar esta media ha ido aumentando progresivamente como parte de las reformas destinadas a garantizar la sostenibilidad del sistema público. En este escenario, si posees exactamente 25 años cotizados, la administración sumará tus bases de cotización correspondientes al periodo establecido por la ley y las dividirá entre el divisor fijado (el cual se ajusta en función del número de meses que abarque dicho periodo de cómputo).
Es fundamental comprender que cotizar durante 25 años no significa que vayas a cobrar el equivalente a la media de lo que has ganado en esos 25 años. La ley estipula que solo se computa una parte de tu vida laboral reciente para calcular esa media base, lo que significa que el peso de tus últimos salarios —aquellos en los que probablemente hayas alcanzado tu mayor cota de madurez profesional y retributiva— tiene un impacto decisivo en el resultado final. Si durante esos años clave tus cotizaciones se mantuvieron en la base mínima, tu base reguladora reflejará esa realidad, limitando el montante inicial sobre el cual se aplicarán los coeficientes reductores o porcentajes correspondientes a tus años cotizados.
El porcentaje aplicable: la penalización y el valor de los años acumulados
Una vez que la Seguridad Social obtiene tu base reguladora, llega el momento crucial: determinar qué porcentaje de esa base te corresponde percibir mensualmente en forma de pensión. Aquí es donde los 25 años cotizados muestran su verdadero rostro matemático y donde muchos futuros pensionistas se llevan una sorpresa desagradable o, por el contrario, un alivio moderado al comprobar que la normativa protege parcialmente a quienes acumulan una trayectoria sólida aunque incompleta respecto al máximo legal.
El sistema de pensiones contributivas establece una escala progresiva en función del número total de años que has cotizado a lo largo de tu vida laboral. Para tener derecho a cobrar el 100% de la base reguladora, la normativa actual exige un número de años cotizados muy elevado (que se sitúa en los 37 años y medio o más, dependiendo del año de jubilación y del calendario de aplicación de la última reforma de pensiones). Por lo tanto, con tus 25 años cotizados, no alcanzarás el porcentaje máximo sobre tu base reguladora.
Veamos cómo se desglosa este cálculo porcentual:
El suelo de acceso: Con el mínimo exigido por la ley (que suele rondar los 15 años), se adquiere el derecho a percibir un porcentaje reducido de la base reguladora, situado generalmente en el 50%.
El incremento anual: Por cada uno de los meses adicionales que superen ese mínimo inicial, se aplica un porcentaje de incremento que va sumando valor a tu futura pensión.
La posición con 25 años: Al acumular 25 años cotizados, habrás superado holgadamente el mínimo, lo que elevará de forma muy considerable ese porcentaje inicial del 50%, situándote muy por encima de la mitad del camino hacia el porcentaje máximo, aunque todavía penalizado por la falta de esos 12 o 13 años adicionales que exige la carrera laboral plena.
Este desfase porcentual implica que, si aplicamos las tablas oficiales de revalorización y cómputo, tu pensión final se verá reducida en un porcentaje que refleja los años que te faltaron para completar el periodo óptimo. No obstante, la ley contempla mecanismos de compensación y reglas de integración para aquellos periodos en los que no se haya cotizado, aunque su impacto varía notablemente si se trata de trabajadores por cuenta ajena o autónomos.
El impacto de las lagunas de cotización y los vacíos laborales
Una carrera de 25 años rara vez es una línea recta perfecta. Lo habitual es que a lo largo de tres décadas de vida laboral activa te hayas enfrentado a momentos de desempleo, expedientes de regulación, cambios de sector, periodos de inactividad por cuidado de familiares o etapas como autónomo con altibajos económicos. Aquí es donde entran en juego las llamadas lagunas de cotización, un concepto técnico que puede marcar la diferencia entre una jubilación holgada y una pensión ajustada al milímetro.
Cuando la Seguridad Social calcula tu base reguladora, se encuentra con que algunos meses de ese periodo de cómputo obligatorio no tienen cotizaciones registradas. Para evitar que estos vacíos castiguen de manera desproporcionada tu pensión, el sistema aplica un mecanismo conocido como integración de lagunas. Este proceso consiste en rellenar esos meses sin cotización con una base ficticia:
Los primeros meses sin cotizar: Suelen rellenarse con la base mínima vigente de entre todas las bases disponibles en cada momento.
Los meses posteriores: A partir de un determinado número de meses vacíos, los huecos restantes se completan con un porcentaje inferior de la base mínima (fijado normativamente, a menudo en el 50%).
Sin embargo, es vital señalar una letra pequeña que afecta directamente a determinados colectivos: los autónomos y las empleadas de hogar no se benefician de la integración de lagunas. Esto significa que si parte de esos 25 años cotizados corresponde a tu etapa en el Régimen Especial de Trabajadores Autónomos (RETA), cada mes que hayas permanecido sin cotizar o en el que hayas sufrido una baja de actividad se computará literalmente con un valor de cero euros en la media de tu base reguladora. Este detalle técnico desploma de forma drástica la pensión resultante para muchos profesionales por cuenta propia, convirtiendo una aparente cifra respetable de 25 años en una prestación final considerablemente más baja de lo esperado.
Factores externos que modulan tu pensión con 25 años cotizados
Además de los cálculos matemáticos puros sobre bases y porcentajes, existen variables macroeconómicas y normativas que actúan como reguladores del volumen final de tu paga mensual. Entre ellas destacan:
El Índice de Revalorización y las normativas de sostenibilidad: Las pensiones públicas en España están blindadas por ley para actualizarse anualmente conforme al IPC (Índice de Precios al Consumo) medio anual, garantizando que el poder adquisitivo no se erosione drásticamente frente a la inflación. Sin embargo, una pensión calculada con 25 años cotizados ya parte de una base porcentual reducida, por lo que las subidas porcentuales se aplican sobre una cantidad menor en términos absolutos.
La edad de jubilación ordinaria: Retirarse con 25 años cotizados exige cumplir con la edad legal de jubilación ordinaria vigente en el año en curso. Si decides adelantar la jubilación de forma voluntaria o involuntaria, los coeficientes reductores que se aplican por cada mes de adelanto se cebarán con mayor dureza sobre una pensión que ya de por sí no alcanza el 100% de la base reguladora, convirtiendo un retiro anticipado en una opción económica sumamente arriesgada.
Los complementos a mínimos: Si tras realizar todo el cálculo matemático, tu pensión resultante con 25 años cotizados queda por debajo del umbral de la pensión mínima fijada anualmente en los Presupuestos Generales del Estado, el sistema público contempla un complemento por mínimos. No obstante, este complemento está sujeto estrictamente a un límite de ingresos externos (rentas de capital, alquileres o rendimientos del trabajo) y no es un derecho consolidado permanente si cambian tus circunstancias patrimoniales.
Comprender la arquitectura de estos factores te permite dimensionar con precisión quirúrgica el escenario financiero al que te enfrentarás el día de mañana. En la siguiente parte de este análisis profundo, abordaremos los supuestos prácticos con cifras reales, comparativas entre regímenes y las estrategias de ahorro privado complementario que deberías activar desde este preciso instante para blindar tu bienestar económico.
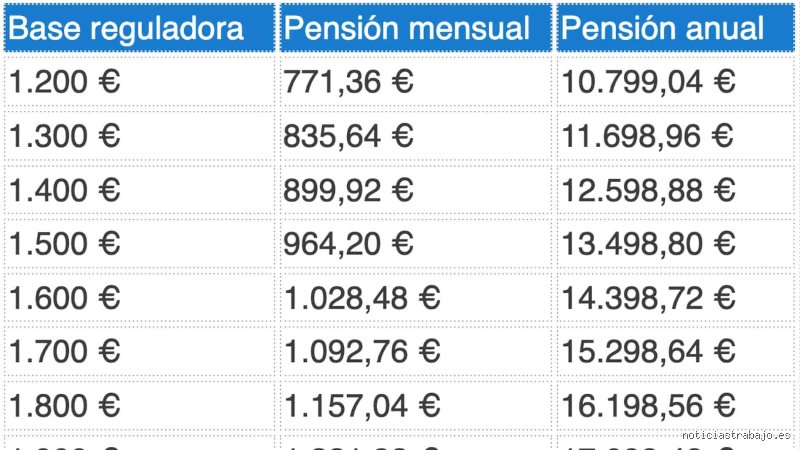
<!DOCTYPE html> <html lang="es"> <head> <meta charset="UTF-8"> <title>Continuación y Final: ¿Cuánto me queda de pensión con 25 años cotizados?</title> </head> <body> <h1>Análisis Avanzado y Conclusión: ¿Cuánto me queda de pensión con 25 años cotizados?</h1> <p>Para comprender exhaustivamente el impacto real de acumular 25 años de cotización en la Seguridad Social española, es indispensable profundizar no solo en el porcentaje básico aplicable, sino también en las reglas de cálculo de la base reguladora, las restricciones de la edad de jubilación ordinaria y anticipada, y el efecto práctico de los complementos a mínimos establecidos por la legislación vigente.</p> <h2>La base reguladora y la aplicación del porcentaje del 73,78%</h2> <p>El cálculo de la pensión de jubilación se divide estructuralmente en dos grandes operaciones matemáticas. En primer lugar, se determina la base reguladora utilizando el historial de cotización de los últimos años (que progresivamente alcanza hasta las 302 mejores bases de cotización correspondientes a los últimos 304 meses). En segundo lugar, sobre esa base reguladora se aplica un porcentaje determinado en función exclusiva del número total de años acumulados a lo largo de la vida laboral.</p> <p>Con un total exacto de 25 años cotizados (equivalentes a 300 meses), el porcentaje aplicable sobre la base reguladora se sitúa en el 73,78%. Este porcentaje se desglosa normativamente de la siguiente forma:</p> <ul> <li>Por los primeros 15 años cotizados (los 180 meses iniciales obligatorios para acceder al sistema contributivo), se otorga un 50% de la base reguladora.</li> <li>Por cada uno de los 49 meses adicionales siguientes, se añade un 0,21% extra por cada mes.</li> <li>Por los restantes meses hasta completar exactamente los 25 años (los 71 meses subsiguientes), se acumula un 0,19% adicional por cada mes.</li> </ul> <p>La suma aritmética de estos tramos arroja con precisión el citado 73,78%, lo que significa que el beneficiario percibirá algo menos de tres cuartas partes del promedio de sus bases de cotización históricas.</p> <h2>Requisitos de edad y limitaciones para la jubilación anticipada</h2> <p>Otro factor crucial que todo trabajador debe tener en cuenta al acumular 25 años cotizados es el momento temporal en el que podrá acceder legalmente al retiro laboral. Dado que no se alcanzan los umbrales de cotización exigidos para jubilarse a los 65 años con el 100% (que requieren carreras de cotización superiores a los 38 años), la persona con 25 años cotizados deberá esperar a cumplir la edad ordinaria de jubilación fijada para el año en curso, la cual se sitúa en los 66 años y 10 meses.</p> <p>Asimismo, es importante destacar que una carrera de cotización de 25 años es insuficiente para acogerse a los mecanismos de jubilación anticipada:</p> <ul> <li><strong>Jubilación anticipada voluntaria:</strong> Exige un mínimo estricto de 35 años cotizados, por lo que con 25 años esta vía está completamente descartada.</li> <li><strong>Jubilación anticipada involuntaria (por cese no voluntario en el empleo):</strong> Requiere al menos 33 años cotizados, lo que deja igualmente fuera al trabajador en esta situación.</li> </ul> <p>Por consiguiente, la salida natural para este perfil es la jubilación ordinaria al alcanzar la edad legal correspondiente.</p> <h2>Ejemplos prácticos y el papel de la pensión mínima</h2> <p>Para visualizar de forma directa el impacto económico de estos parámetros, analicemos dos escenarios tipo bajo el marco normativo actual:</p> <p><strong>Escenario A: Base reguladora media-alta (1.600 euros mensuales)</strong><br> Un trabajador que se jubile con una base reguladora de 1.600 euros y 25 años cotizados obtendrá una pensión bruta mensual de 1.180,48 euros (calculada aplicando el 73,78%). Al superar esta cantidad los límites de los complementos y umbrales de pobreza, la cifra se percibe íntegramente sin modificaciones.</p> <p><strong>Escenario B: Base reguladora reducida (950 euros mensuales)</strong><br> Si la base reguladora del trabajador es de 950 euros, el cálculo bruto arrojaría 700,91 euros al mes. No obstante, al encontrarse esta cifra por debajo del umbral de la pensión mínima fijada para beneficiarios sin cónyuge a cargo, el sistema público contempla un complemento a mínimos para elevar la percepción hasta la cuantía legalmente garantizada (que ronda los 936,20 euros mensuales repartidos en 14 pagas), siempre y cuando el pensionista cumpla los requisitos de límite de ingresos externos exigidos por la ley.</p> <h2>Estrategias alternativas: ¿Conviene seguir cotizando?</h2> <p>A la luz de los datos expuestos, disponer de 25 años cotizados garantiza un derecho consolidado a una pensión contributiva, pero deja una brecha significativa respecto al 100% de la base reguladora (que exigiría superar los 36 años y medio de aportaciones). Aquellos trabajadores que se encuentren a pocos años de la edad de jubilación y dispongan de margen físico y laboral suelen valorar prolongar su actividad u optimizar sus bases de cotización para mitigar esta diferencia. Cada año adicional incrementa de forma notable el porcentaje aplicable, transformando progresivamente la estabilidad financiera de la futura etapa de retiro.</p> <hr> <p><em>Nota final: Las cuantías exactas de las bases reguladoras, los complementos y los umbrales mínimos se actualizan de forma anual mediante los Presupuestos Generales del Estado y la normativa de la Seguridad Social, por lo que se recomienda realizar una simulación personalizada a través de la Sede Electrónica de la Seguridad Social antes de tomar decisiones definitivas sobre el cese laboral.</em></p> </body> </html>