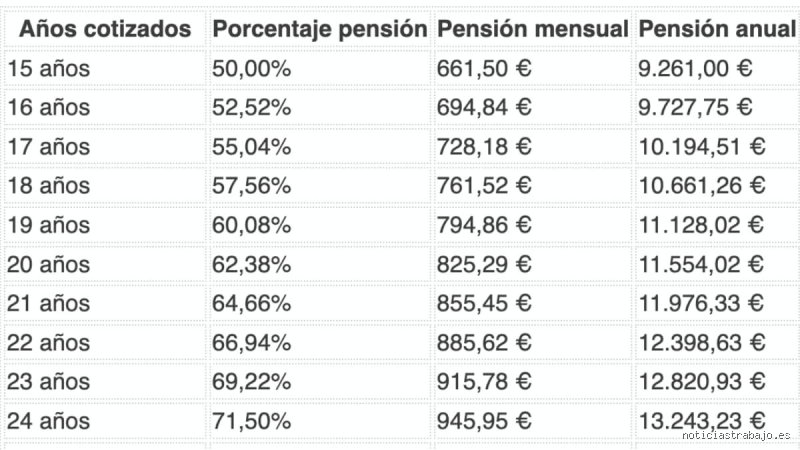
Al alcanzar la madurez laboral, una de las preguntas más recurrentes y decisivas que se plantean los trabajadores es la relativa a su futuro financiero tras el retiro profesional. Contabilizar 33 años cotizados a la Seguridad Social sitúa al trabajador en una posición sólida, de recorrido considerable, pero que todavía dista de los máximos exigidos por el sistema para obtener el 100% de la base reguladora sin penalizaciones por la vía ordinaria. Comprender con precisión qué porcentaje de la pensión corresponde, cómo se articula el cálculo matemático y qué factores entran en juego resulta vital para planificar el nivel de vida en la etapa de jubilación.
En esta primera parte del análisis experto, profundizaremos en los fundamentos legales, el porcentaje exacto aplicable a una carrera de 33 años, la mecánica detrás de la base reguladora y el impacto real que este volumen de cotización tiene sobre el importe mensual que percibirá el ciudadano.
1. El peso real de 33 años en el sistema de pensiones
Para poner en perspectiva una trayectoria laboral de 33 años, conviene recordar que la legislación española exige un mínimo absoluto de 15 años cotizados para tener derecho a una pensión contributiva de jubilación, de los cuales al menos dos deben estar comprendidos dentro de los últimos quince años anteriores a la solicitud. Superar con creces ese umbral mínimo hasta llegar a los 33 años otorga un derecho considerablemente superior, situando al perceptor en un porcentaje muy respetable de la base reguladora.
No obstante, el sistema de pensiones español vincula de manera directa el porcentaje de la base que se cobra a los años totales acumulados a lo largo de la vida laboral. Con 33 años cotizados, el porcentaje aplicable se sitúa aproximadamente en el 89,6% de la base reguladora (calculado mediante la aplicación de los incrementos porcentuales progresivos por cada mes cotizado más allá de los primeros 15 años).
Esto significa que, de entrada, el trabajador no percibirá la totalidad de la base resultante de sus últimos años de aportación, sino un porcentaje cercano al 90%, salvo que concurran complementos a mínimos o normativas específicas de tránsito.
2. ¿Cómo se calcula la base reguladora con 33 años cotizados?
El importe final de la pensión no depende únicamente del número de años acumulados, sino de la cuantía de las bases por las que se ha cotizado durante ese tiempo. El proceso de cálculo se divide en dos grandes fases que todo cotizante debe dominar:
A. El periodo de cómputo
Para hallar la base reguladora, la Seguridad Social analiza las bases de cotización del trabajador durante un número determinado de meses anteriores al momento de la jubilación. Con la progresividad de las reformas de pensiones, este periodo se ha ido ampliando de forma gradual hasta tomar en consideración las bases correspondientes a los últimos 25 años (300 meses), dividiendo dicho importe total entre un divisor específico (habitualmente 350) para reflejar las pagas extraordinarias.
B. La integración de lagunas y el efecto de los salarios
Si durante esos 25 años de cálculo el trabajador sufrió periodos de desempleo sin cotización (las llamadas lagunas de cotización), el sistema aplica mecanismos de integración para rellenar esos meses vacíos, habitualmente con la base mínima vigente en cada momento. Por tanto, contar con 33 años cotizados implica que una parte importante de la vida laboral activa queda blindada dentro de la fórmula de cálculo, diluyendo el impacto negativo de posibles baches laborales intermitentes.
3. Desglose porcentual: ¿Por qué se cobra cerca del 89,6%?
La normativa que regula el porcentaje de la pensión según los meses y años cotizados funciona mediante una escala acumulativa:
Los primeros 15 años cotizados:
Otorgan un 50% de derecho sobre la base reguladora. A partir del año 16 y hasta el año 27 (o según los umbrales de los primeros meses adicionales): Se aplica un porcentaje de incremento mensual que ronda el 0,21% por cada mes extra.
Meses restantes hasta los 33 años: Se continúa sumando un porcentaje por cada mes cotizado (aproximadamente un 0,19% mensual) hasta consolidar ese codiciado 89,6% global que distingue a las carreras de 33 años.
Este incremento constante premia la fidelidad y la continuidad en el mercado laboral, demostrando que cada mes de cotización adicional eleva de forma aritmética los ingresos futuros durante la vejez.
4. El factor de la edad ordinaria de jubilación y las carreras de 33 años
Otro aspecto fundamental que rodea a los 33 años cotizados es cómo interactúan con la edad legal de jubilación. El sistema actual exige alcanzar una edad de retiro que varía progresivamente (llegando a los 66 años y 10 meses, o bien 65 años si se cuenta con una carrera de cotización muy prolongada, superior a los 38 años y medio).
Con 33 años cotizados, el trabajador se encuentra en una situación estándar frente a la edad legal ordinaria. Sin embargo, si se baraja la posibilidad de una jubilación anticipada (ya sea de carácter voluntario o involuntario), los 33 años actúan con frecuencia como el umbral mínimo exigido por la ley para poder acceder a dicha modalidad de manera forzosa u obligatoria, un escenario que analizaremos en profundidad en la siguiente sección de este estudio experto.
¿Te gustaría que continuemos con la segunda parte de este artículo detallando las penalizaciones por jubilación anticipada, los supuestos especiales y ejemplos prácticos con cifras reales?
El impacto real sobre la base reguladora y el porcentaje aplicable
Al alcanzar los 33 años cotizados, la carrera laboral se encuentra en un punto muy sólido y cercano al umbral de exigencia máxima requerido por el sistema de la Seguridad Social. No obstante, es vital comprender cómo se traduce exactamente este tiempo acumulado en la nómina de jubilación mensual que se va a percibir mes a mes.
Para calcular la cuantía final de la pensión, el proceso se divide fundamentalmente en dos fases: en primer lugar, se determina la base reguladora a partir de las bases por las que se ha cotizado durante las décadas previas;
Con un recorrido de 33 años, el porcentaje de la base reguladora que se consolida se sitúa notablemente por encima del mínimo legal de salida (que es del 50% con 15 años cotizados).
Diferencias clave según la edad de jubilación ordinaria y los coeficientes reductores
Una de las dudas más frecuentes entre quienes acumulan 33 años de aportaciones al sistema gira en torno al momento exacto en el que podrán jubilarse sin penalizaciones severas. Es un error común pensar que el cómputo de 33 años otorga de manera automática el derecho a jubilarse a los 65 años con el 100% de los derechos intactos.
La normativa actual diferencia claramente entre la edad legal ordinaria de jubilación —que asciende progresivamente hasta los 67 años, o los 65 años si se cuenta con una carrera de cotización prolongada superior a los requisitos anuales exigidos— y el volumen total acumulado. Con 33 años cotizados, si se opta por acceder a la jubilación de forma anticipada (ya sea de carácter voluntario u forzoso), los coeficientes reductores que se aplican sobre la cuantía mensual pueden mermar considerablemente la prestación final.
Jubilación anticipada voluntaria: Al disponer de 33 años, es probable que no se alcancen los requisitos mínimos de cotización exclusiva exigidos para adelantar la retirada con muchos años de margen respecto a la edad ordinaria (habitualmente se exigen periodos más largos, en torno a los 35 años para la voluntaria). Por tanto, planificar los últimos años antes de la edad de retiro es esencial.
Jubilación demorada:
Si, por el contrario, una vez alcanzados los 33 años se decide prolongar la vida laboral más allá de la edad ordinaria correspondiente, la Seguridad Social recompensa esta decisión con incentivos muy atractivos, como un porcentaje adicional anual extra por cada año completo cotizado después de la edad legal, o bien una cantidad fija a plazos (cheque de pago único), lo que compensa con creces el desfase hasta alcanzar carreras más largas.
Aspecto poco conocido o consejo experto
Cómo optimizar las lagunas de cotización y los convenios especiales antes de la recta final
Un detalle técnico que la gran mayoría de los trabajadores desconoce al alcanzar los 33 años cotizados es el tratamiento de las lagunas de cotización (aquellos periodos en los que, por desempleo no subsidiado o inactividad, no se ha cotizado).
Durante el cálculo de la base reguladora, el sistema de la Seguridad Social permite en determinados regímenes integrar las lagunas con un valor equivalente a la base mínima de cotización. Sin embargo, este mecanismo no siempre cubre el 100% de los vacíos en autónomos o en determinados regímenes especiales.
Consejo experto: Si te encuentras a pocos años de la jubilación con 33 años cotizados y has sufrido baches laborales recientes, analiza seriamente la opción de suscribir un convenio especial con la Seguridad Social. Este instrumento voluntario permite seguir pagando las cuotas mensuales de forma privada para rellenar esos huecos negros en tu historial laboral. Al hacerlo, no solo incrementas el número total de meses cotizados para rascar un porcentaje mayor en la tabla, sino que evitas que los meses en blanco arrastren a la baja el promedio de tu base reguladora, una estrategia de ingeniería financiera laboral que puede suponer una diferencia de cientos de euros al mes en tu pensión vitalicia.