📐 Matemáticas y medidas Escalas de evaluación
¿Cuál es el tope de pensión del IMSS en 2026?
Respuesta corta
El sistema de pensiones del Instituto Mexicano del Seguro Social (IMSS) en México representa uno de los pilares fundamentales para la seguridad financiera de millones de trabajadores al llegar a su etapa de retiro.
En pocas palabras
- Para entender cuál es el límite superior de una pensión del IMSS, primero es necesario comprender la unidad de medida sobre la cual se calculan los topes máximos en la Ley del Seguro Social.
- Aplicando la regla del límite superior de 25 UMA, el cálculo matemático del tope de pensión mensual para 2026 se obtiene multiplicando dicho factor por el valor mensual de la UMA:
- Un elemento crucial que ha transformado el panorama de las pensiones en México son las recientes adecuaciones normativas y acuerdos del Consejo Técnico del IMSS implementados a finales de 2026.
- Para comprender a profundidad cómo se consolida la cifra máxima de la pensión del Instituto Mexicano del Seguro Social (IMSS), es indispensable analizar el papel que desempeña la Unidad de Medida y Actualización (UMA).
En este artículo
- El fundamento del tope: La Unidad de Medida y Actualización (UMA) en 2026
- ¿A cuánto asciende el tope máximo de pensión mensual en 2026?
- El impacto del Salario Base de Cotización (SBC) y los regímenes de ley
- El contexto normativo reciente y la Modalidad 40
- Implicaciones prácticas y estrategias para alcanzar el tope de pensión
Durante el año 2026, este tope está delimitado por factores económicos clave, tales como el valor actualizado de la Unidad de Medida y Actualización (UMA) y las disposiciones normativas vigentes que regulan el Salario Base de Cotización (SBC).
El fundamento del tope: La Unidad de Medida y Actualización (UMA) en 2026
Para entender cuál es el límite superior de una pensión del IMSS, primero es necesario comprender la unidad de medida sobre la cual se calculan los topes máximos en la Ley del Seguro Social. Desde hace varios años, el salario mínimo dejó de ser la referencia exclusiva para el cálculo de los topes de cotización y pensiones, siendo sustituido por la UMA.
Para el ejercicio fiscal de 2026, el Instituto Nacional de Estadística y Geografía (INEGI) estableció el valor diario de la UMA en $117.31 pesos mexicanos. Esto se traduce en:
Valor mensual de la UMA: Aproximadamente $3,566.22 pesos (calculado sobre una base promedio de 30.4 días).
Valor anual de la UMA: Alrededor de $42,794.69 pesos.
La legislación mexicana estipula que el tope máximo con el que un trabajador puede cotizar ante el IMSS —y por ende, el límite con el que se calculará su pensión bajo los regímenes correspondientes— está fijado en 25 UMA diarias.
¿A cuánto asciende el tope máximo de pensión mensual en 2026?
Aplicando la regla del límite superior de 25 UMA, el cálculo matemático del tope de pensión mensual para 2026 se obtiene multiplicando dicho factor por el valor mensual de la UMA:
Pensioˊn Maˊxima Teoˊrica=25×UMA Mensual ext{Pensión Máxima Teórica} = 25 imes ext{UMA Mensual}Pensioˊn Maˊxima Teoˊrica=25×UMA Mensual
Considerando el valor de la UMA vigente en 2026 ($117.31 pesos diarios o $3,566.22 pesos mensuales), el tope máximo nominal se ubica en aproximadamente $89,155.50 pesos mensuales.
Este monto constituye el techo financiero absoluto que el IMSS reconocerá para el cálculo de las prestaciones económicas de retiro, cesantía en edad avanzada o vejez. Ningún asegurado, sin importar cuán elevados hayan sido sus ingresos reales en activo, podrá recibir una pensión base que supere esta cantidad por parte del instituto, a menos que se consideren factores adicionales como las asignaciones familiares o ayudas asistenciales previstas por la ley.
El impacto del Salario Base de Cotización (SBC) y los regímenes de ley
El tope de pensión no opera de la misma manera para todos los asegurados, ya que la legislación mexicana reconoce principalmente dos grandes regímenes de retiro, los cuales dependen estrictamente de la fecha en la que el trabajador comenzó a cotizar formalmente ante el IMSS:
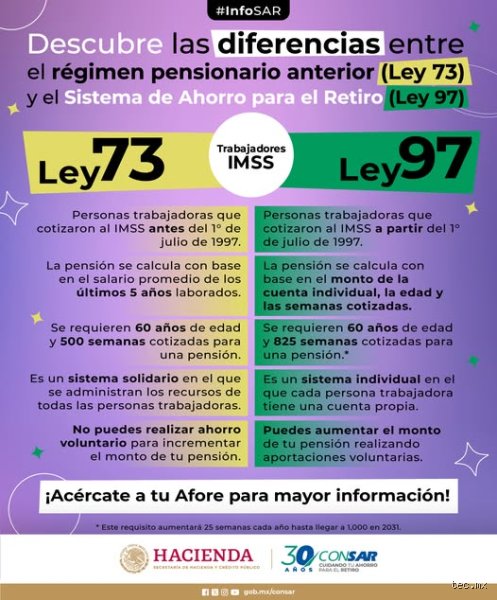
Régimen de la Ley del 73: Aplica para aquellos trabajadores cuya primera inscripción ante el IMSS ocurrió antes del 1 de julio de 1997. Este esquema permite calcular la pensión con base en el promedio salarial de las últimas 250 semanas cotizadas (aproximadamente los últimos 5 años laborales). Bajo este régimen, alcanzar el tope de 25 UMA mediante una estrategia adecuada de cotización puede traducirse en una pensión sumamente lucrativa y vitalicia.
Régimen de la Ley del 97: Aplica para los trabajadores que ingresaron al mercado laboral formal a partir del 1 de julio de 1997. En este modelo de cuentas individuales administradas por las Afore, la pensión ya no depende de un promedio de los últimos salarios, sino del monto acumulado en la cuenta individual del trabajador, los rendimientos generados y las semanas cotizadas acumuladas a lo largo de su vida laboral.
El contexto normativo reciente y la Modalidad 40
Un elemento crucial que ha transformado el panorama de las pensiones en México son las recientes adecuaciones normativas y acuerdos del Consejo Técnico del IMSS implementados a finales de 2026. La Modalidad 40 (Continuación Voluntaria en el Régimen Obligatorio), que históricamente permitía a los trabajadores bajo la Ley del 73 continuar cotizando por su cuenta para elevar su promedio salarial hasta el tope de 25 UMA, ha incorporado nuevas reglas operativas orientadas a regular las incorporaciones y los incrementos salariales.
Mientras que los asegurados que ya se encontraban inscritos con anterioridad conservan sus derechos conforme a las condiciones previamente contratadas, las nuevas altas y reingresos se enfrentan a criterios más estrictos de vinculación con el último Salario Base de Cotización registrado al causar baja. Esto subraya la importancia capital de realizar una planeación anticipada y un diagnóstico preciso del historial de semanas cotizadas antes de tomar decisiones financieras en torno al retiro.
Implicaciones prácticas y estrategias para alcanzar el tope de pensión
La influencia crítica de la UMA y los límites legales
Para comprender a profundidad cómo se consolida la cifra máxima de la pensión del Instituto Mexicano del Seguro Social (IMSS), es indispensable analizar el papel que desempeña la Unidad de Medida y Actualización (UMA). El tope absoluto de cotización se encuentra fijado por ley en un máximo de 25 UMAs diarias. Al multiplicar este factor por su valor correspondiente, se determina el Salario Base de Cotización (SBC) más alto con el que un asegurado puede registrarse o calcular sus aportaciones.
Esta limitación afecta directamente tanto a los trabajadores adscritos al régimen de la Ley del Seguro Social de 1973 (Ley 73) como a quienes cotizan bajo el esquema de la Ley de 1997 (Ley 97). No obstante, los efectos prácticos varían de forma sustancial debido a la naturaleza de cada sistema:
Bajo la Ley 73: El tope de 25 UMAs determina el salario promedio de las últimas 250 semanas cotizadas (los últimos 5 años), lo que incide de manera directa en el cálculo de la cuantía básica y los incrementos anuales.
Bajo la Ley 97: El tope limita las aportaciones obligatorias y voluntarias destinadas a la cuenta individual administrada por la AFORE, condicionando el saldo acumulado para la contratación de una Renta Vitalicia o un Retiro Programado.
El papel de la Modalidad 40 y sus recientes adecuaciones normativas
La Continuación Voluntaria en el Régimen Obligatorio (conocida comúnmente como Modalidad 40) ha sido históricamente la herramienta más potente para que los trabajadores bajo la Ley 73 logren elevar artificialmente su promedio salarial y alcancen el tope máximo de pensión. Sin embargo, la operación de este esquema ha incorporado modificaciones normativas sustanciales derivadas de acuerdos recientes del Consejo Técnico del IMSS.
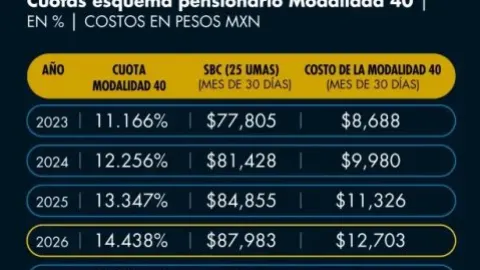
Entre los cambios más significativos implementados destaca la regla que limita el salario de inscripción o reingreso a la Modalidad 40: el asegurado ya no puede elegir de manera irrestricta cotizar con las 25 UMAs si su última baja se registró con un salario menor, quedando acotado al último Salario Base de Cotización registrado más una UMA (salvo para quienes ya mantenían derechos previos vigentes antes de dichas disposiciones). Adicionalmente, las cuotas obrero-patronales continuadas han mantenido una escalada porcentual progresiva conforme a los lineamientos de la reforma al Sistema de Pensiones, incrementando la carga financiera mensual para los aspirantes al retiro máximo.
| Elemento Clave | Descripción Operativa | Impacto en el Retiro |
|---|---|---|
| Tope de Cotización | Lámite máximo fijado en 25 UMAs diarias. | Restringe el salario máximo asegurable ante el IMSS. |
| Cuota Mensual (Modalidad 40) | Porcentaje aplicable sobre el SBC elegido (escala según disposiciones vigentes). | Define la inversión financiera necesaria para mantener el esquema. |
| Semanas Cotizadas Mínimas | Requisito incremental anual (por ejemplo, 875 semanas exigidas para ciertos trámites de retiro). | Condiciona el derecho al otorgamiento y porcentaje de la pensión. |
Factores clave que modifican el monto máximo
Aun cuando se logra cotizar bajo el tope de las 25 UMAs, el monto económico que percibe mensualmente el pensionado puede experimentar variaciones importantes al aplicar ciertos beneficios normativos y complementos solidarios:
Asignaciones Familiares: Consisten en porcentajes adicionales otorgados sobre la pensión base calculada, destinados a reconocer la existencia de cargas familiares. Se asigna un porcentaje específico por cónyuge o concubina, por hijos menores de edad (o estudiantes hasta los 25 años) y por ascendientes directos que dependan económicamente del asegurado.
Ayuda Asistencial: Se otorga a aquellos pensionados que no cuentan con familiares directos (esposa, hijos o padres) que legalmente califiquen para las asignaciones familiares, incrementando el flujo mensual de recursos.
El Fondo de Pensiones para el Bienestar: Mecanismo solidario de complemento destinado a garantizar que ciertos trabajadores cuyas pensiones calculadas bajo la Ley 97 resulten inferiores a un determinado salario de referencia reciban un apoyo económico equiparable, delimitado por las reglas de operación vigentes y los topes establecidos.
Conclusión y recomendaciones finales
Planificar el retiro apuntando al tope de pensión del IMSS exige un análisis financiero riguroso, anticipación y un conocimiento absoluto de la normatividad vigente. No basta con desear el monto máximo; es indispensable verificar la densidad de semanas cotizadas acumuladas a lo largo de la vida laboral, vigilar el estatus de los derechos ante el instituto y evaluar la viabilidad de los pagos requeridos en esquemas voluntarios.
Antes de tomar decisiones definitivas sobre la baja en el régimen obligatorio o la contratación de estrategias de incremento salarial, se recomienda ampliamente solicitar una constancia oficial de semanas cotizadas, auditar el historial salarial ante el IMSS y, de ser posible, consultar a un especialista en materia de seguridad social para diseñar una ruta personalizada que garantice la estabilidad económica durante la etapa de retiro.