📐 Matemáticas y medidas Escalas de evaluación
¿Cuál es la pensión máxima que se puede recibir en la modalidad 40 del IMSS?
Respuesta corta
La planificación del retiro representa una de las decisiones financieras más trascendentales en la vida de un trabajador mexicano.
En pocas palabras
- Para comprender el alcance de la Modalidad 40 y aspirar a los niveles más altos de retribución económica, es fundamental partir del régimen jurídico aplicable.
- Desde una perspectiva estrictamente matemática, el retorno de inversión (ROI) de la Modalidad 40 se posiciona como uno de los instrumentos de previsión social más rentables en México.
- alcanzar la pensión máxima en la Modalidad 40 del IMSS no es producto del azar, sino de una estrategia metódica, anticipada y rigurosa.
En este artículo
- Fundamentos legales y el marco de la ley del Seguro social de 1973
- Variables macroeconómicas y el tope de cotización en el sistema actual
- La continuación estratégica: cómo maximizar el retorno de inversión en la Modalidad 40
- Análisis de Costo-Beneficio: ¿vale la pena apuntar al tope máximo?
- Conclusión y recomendación final
Este artículo especializado aborda a detalle los factores determinantes, las fórmulas de cálculo y las variables macrofinancieras que definen el tope de percepciones bajo este esquema, brindando una perspectiva analítica indispensable para maximizar el rendimiento de tu inversión patrimonial a largo plazo.
Fundamentos legales y el marco de la ley del Seguro social de 1973
Para comprender el alcance de la Modalidad 40 y aspirar a los niveles más altos de retribución económica, es fundamental partir del régimen jurídico aplicable. Este esquema de incorporación voluntaria está diseñado exclusivamente para aquellos asegurados que cotizaron bajo el amparo de la Ley del Seguro Social de 1973 (Ley 73).
La trascendencia del régimen de transición
Los trabajadores que iniciaron sus cotizaciones formales ante el IMSS antes del 1 de julio de 1997 poseen el derecho imprescriptible de elegir bajo qué esquema desean retirarse. Mientras que la ley actual (Ley 1997) basa las pensiones en los saldos acumulados en las Administradoras de Fondos para el Retiro (Afore), la Ley 73 otorga un beneficio de carácter vitalicio respaldado directamente por el Estado, calculado mediante una fórmula matemática basada en dos pilares fundamentales:
El promedio salarial de las últimas 250 semanas cotizadas (equivalente a los últimos cinco años de vida laboral activa).
El número total de semanas cotizadas acumuladas a lo largo de toda la historia laboral del asegurado.
El propósito estratégico de la Modalidad 40
Bajo este escenario normativo, la Modalidad 40 permite que un trabajador que ha causado baja del régimen obligatorio —es decir, que ya no labora bajo la subordinación de un patrón— pueda continuar realizando aportaciones económicas por su cuenta. El objetivo principal es doble: por un lado, inyectar semanas de cotización de manera continua (sumando aproximadamente 260 semanas en un periodo de cinco años) y, por otro, elevar de forma artificial o estratégica el salario diario con el que se cotiza, sustituyendo los registros salariales bajos del pasado por una base de aportación óptima justo antes de tramitar la jubilación.
Variables macroeconómicas y el tope de cotización en el sistema actual
El cálculo de las aportaciones y de los beneficios económicos en el sistema de seguridad social mexicano se encuentra indexado a una unidad de medida estándar que sustituyó al antiguo Salario Mínimo para estos efectos: la Unidad de Medida y Actualización (UMA).
El valor de la UMA y su impacto financiero
Las cuotas obrero-patronales equivalentes que el asegurado debe cubrir de manera mensual en la Modalidad 40 se calculan tomando como referencia directa el valor diario y mensual de la UMA. Anualmente, el Instituto Nacional de Estadística y Geografía (INEGI) actualiza este valor con base en el crecimiento inflacionario, lo que modifica de manera directa tanto el costo de mantenimiento del programa como la cuantía máxima de la pensión resultante.
Topes normativos y esquema de aportación porcentual
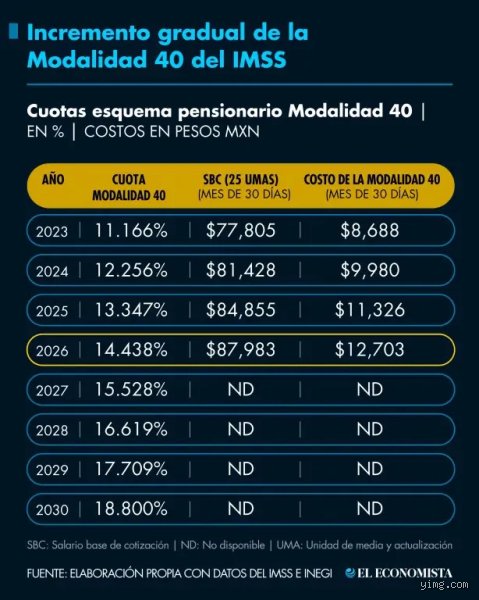
Tradicionalmente, el tope máximo de cotización permitido por la ley se ha fijado en un límite de 25 UMAs diarias. Esto significa que, al estructurar una estrategia de aportaciones voluntarias, el salario base de cotización (SBC) registrado no puede rebasar dicho umbral. Asimismo, la tasa porcentual aplicable para el financiamiento de las ramas cubiertas por este esquema (que incluyen Cesantía en Edad Avanzada y Vejez, así como Invalidez y Vida) experimenta incrementos graduales calendarizados por la legislación vigente hasta alcanzar su tope de estabilización, lo que exige una planeación financiera sumamente estricta y desglosada año con año para evitar sorpresas en el flujo de caja del futuro pensionado.
El artículo continúa en la siguiente sección con el desglose técnico de la cuantía básica, los incrementos anuales y el análisis financiero de la pensión máxima.
La continuación estratégica: cómo maximizar el retorno de inversión en la Modalidad 40
Al adentrarnos en la recta final de la planeación financiera para el retiro bajo la Ley 73 del IMSS, comprender la dinámica de la pensión máxima deja de ser un simple ejercicio teórico para convertirse en la decisión económica más importante de tu vida adulta. Lograr el tope estipulado de 25 Unidades de Medida y Actualización (UMAs) mensuales requiere no solo cumplir con los lineamientos vigentes, sino mantener una disciplina estricta de aportación durante los últimos cinco años previos a la solicitud de pensión (equivalentes a 250 semanas cotizadas).
Para aquellos trabajadores que ya se encuentran cotizando bajo este esquema o conservan los derechos adquiridos con el tope clásico, la inversión mensual representa un esfuerzo considerable, pero cuyos beneficios se traducen en una seguridad financiera inquebrantable de por vida.
Factores clave que determinan el éxito de tu inversión
El valor de la UMA y su actualización anual: Cada mes de febrero, la UMA se ajusta conforme al Indice Nacional de Precios al Consumidor (INPC), lo que impacta directamente tanto en el tope máximo de aportación como en el costo de la cuota mensual.
La tasa de aportación progresiva: El porcentaje de la cuota patronal asumida en la Modalidad 40 experimenta incrementos graduales anuales, diseñados para alcanzar su techo financiero definitivo. Esto exige contemplar holgura en tu presupuesto a mediano plazo.
La densidad de semanas cotizadas: No basta con registrar un salario diario elevado; el monto final de la pensión se robustece exponencialmente entre más semanas acumuladas poseas por encima del mínimo requerido de 500 semanas.
Análisis de Costo-Beneficio: ¿vale la pena apuntar al tope máximo?
Desde una perspectiva estrictamente matemática, el retorno de inversión (ROI) de la Modalidad 40 se posiciona como uno de los instrumentos de previsión social más rentables en México. A pesar de que las cuotas mensuales al nivel máximo pueden superar los nueve mil o diez mil pesos (dependiendo de los días del mes y la tasa aplicable), el flujo de efectivo que se libera al obtener una pensión topada transforma radicalmente el nivel de vida del jubilado.
Nota de experto: Los análisis actuariales demuestran que el capital total invertido durante los 5 años de continuación voluntaria suele recuperarse en un plazo estimado de entre 7 y 18 meses de pensión recibida. A partir de ese momento, cada depósito mensual representa una ganancia neta e imanes de estabilidad para el hogar.
Errores frecuentes que debes evitar
Interrumpir los pagos: Dejar pasar meses sin cubrir la cuota mensual puede provocar la baja automática del esquema por parte del IMSS, obligándote a reanudar desde cero o perdiendo el hilo de las semanas clave.
Desatender la conservación de derechos: Si dejaste de cotizar en un empleo formal, recuerda que el plazo máximo para inscribirte a la Modalidad 40 es de cinco años contados a partir de tu fecha de baja. Esperar hasta el último momento pone en riesgo tu elegibilidad.
Ignorar las modificaciones normativas recientes: Es imperativo asesorarse adecuadamente respecto a las reglas de incorporación vigentes para nuevos solicitantes y los topes aplicables según el historial salarial previo al causar baja del régimen obligatorio.
Conclusión y recomendación final
alcanzar la pensión máxima en la Modalidad 40 del IMSS no es producto del azar, sino de una estrategia metódica, anticipada y rigurosa. Evaluar tus semanas cotizadas actuales, proyectar el comportamiento de la UMA y blindar un presupuesto mensual sostenible te permitirá transformar tus últimos años laborales en el cimiento de una vejez tranquila, solvente y libre de preocupaciones financieras.
Antes de dar el paso definitivo, te sugerimos acudir a una asesoría personalizada con especialistas en seguridad social o utilizar las herramientas oficiales de simulación para verificar con precisión milimétrica tus números y proyecciones de retiro.
¿Tienes claras cuántas semanas cotizadas acumuladas tienes hasta el día de hoy en tu Constancia de Semanas Cotizadas del IMSS?