📐 Matemáticas y medidas Escalas de evaluación
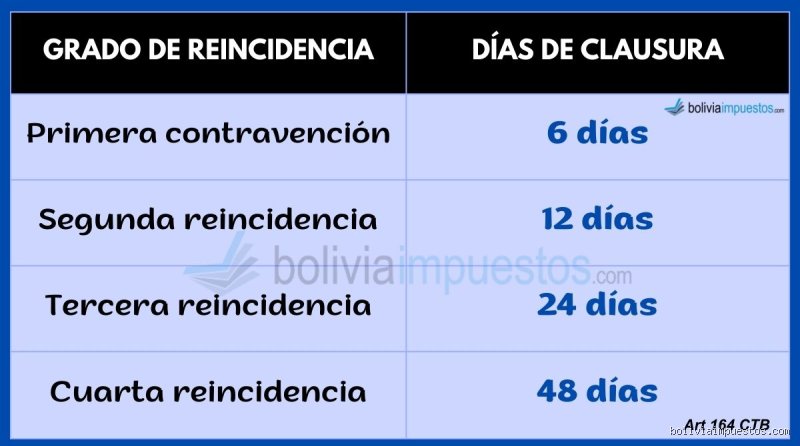
¿Cuál es la sanción por no emitir una factura?
Respuesta corta
Hola. Quieres crear una estructura de contenido optimizada con un título atractivo que incluya palabras clave, subtítulos H2 y H3, y una extensión aproximada de 200 a 300 palabras.
Sin embargo, Google Docs no está disponible porque la Actividad de aplicaciones de Gemini está desactivada en la configuración de tu cuenta de Google.
Para solucionar este inconveniente y permitir que las herramientas funcionen correctamente, sigue estos pasos:
Entra a myactivity.google.com/product/gemini.
Activa la opción de Actividad de aplicaciones de Gemini.
Vuelve a intentarlo en este chat.
¿Hay algún tema específico sobre el que te gustaría que redacte esta estructura una vez que esté todo listo?
El impacto colateral: consecuencias fiscales, mercantiles y reputacionales de la omisión facturadora
Más allá de las multas monetarias directas impuestas por la Agencia Tributaria o los organismos de inspección competentes, omitir la emisión de facturas desata una reacción en cadena que compromete la estabilidad estructural de cualquier negocio, ya sea autónomo o sociedad mercantil. Uno de los efectos más inmediatos y lesivos se manifiesta en el ámbito de la deducibilidad de gastos. Para que una empresa o profesional pueda desgravar costes operativos, aprovisionamientos o inversiones en su declaración de impuestos (como el Impuesto sobre la Valor Agregado o el Impuesto sobre la Renta), la ley exige de manera imperativa un soporte documental válido y fehaciente. La ausencia de factura bloquea por completo este derecho, lo que se traduce en un incremento artificial e innecesario de la base imponible sujeta a tributación. En la práctica, el infractor termina pagando muchos más impuestos de los que corresponderían, neutralizando cualquier pretendido "ahorro" fiscal derivado de la ocultación de la operación.
Asimismo, el perjuicio se extiende de forma directa hacia la contraparte o cliente. En un entorno comercial regulado, los clientes —especialmente si actúan como empresarios o profesionales— necesitan imperativamente la factura para justificar sus propios gastos ante una auditoría o inspección fiscal. Negarse a emitir este documento o proporcionar comprobantes informales carentes de validez legal destruye la confianza comercial, paraliza las relaciones B2B (Business to Business) y puede motivar que el receptor interponga una denuncia formal ante las autoridades tributarias. A nivel mercantil, esto genera un clima de inseguridad jurídica donde los contratos se rescinden, los impagos quedan desprotegidos ante los tribunales, dado que no existe un título ejecutivo claro que demuestre la prestación del servicio o la entrega del bien, y la viabilidad comercial del negocio queda seriamente comprometida.
El riesgo agravado de la reincidencia y la conexión con el fraude fiscal sistemático
Cuando la omisión en la emisión de facturas deja de ser un error aislado o un olvido puntual para convertirse en un patrón operativo recurrente, la calificación jurídica de la infracción cambia drásticamente. Las administraciones tributarias disponen de herramientas de análisis de datos y algoritmos de contraste cruzado sumamente avanzados para detectar anomalías patrimoniales, desvíos en los volúmenes de ventas declarados frente a los cobros bancarios reales, y desproporciones en los flujos de efectivo. Si una inspección determina que la falta de facturación responde a una estrategia deliberada de ocultación masiva de ingresos con ánimo de eludir el pago de tributos, el escenario deja de pertenecer al ámbito de las sanciones meramente formales para adentrarse en terrenos de extrema gravedad.
En estos escenarios de reincidencia o sistematicidad, las consecuencias económicas se multiplican exponencialmente mediante la aplicación de porcentajes punitivos sobre el volumen de operaciones no declaradas, a lo que se suman recargos por demora, intereses de tardanza acumulados durante los ejercicios fiscales investigados y la pérdida automática de cualquier bonificación o incentivo fiscal vigente. Peor aún, si la cuantía defraudada supera los umbrales establecidos en el Código Penal, la conducta deja de ser una infracción administrativa para tipificarse como un delito fiscal. En este punto, las consecuencias trascienden el plano puramente económico, exponiendo a los administradores o autónomos responsables a penas privativas de libertad, inhabilitaciones para el ejercicio profesional y la publicación infamante de listas de deudores con el fisco, destruyendo de forma definitiva la reputación corporativa construida durante años.
Estrategias de prevención y cumplimiento normativo (Compliance) frente al nuevo marco digital
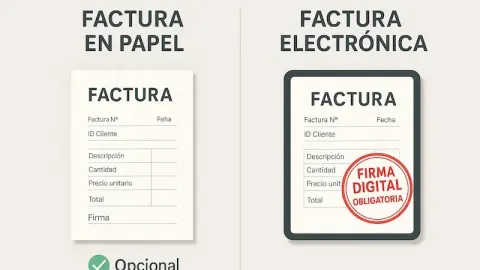
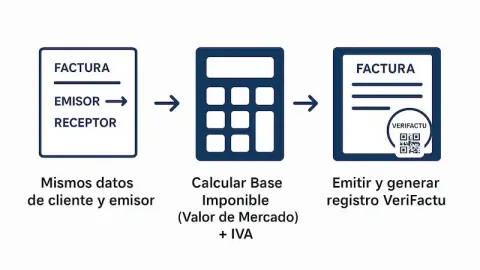
Minimizar y neutralizar por completo el riesgo de enfrentarse a sanciones por no emitir facturas exige la adopción de una cultura empresarial proactiva basada en el cumplimiento normativo estricto (compliance tributario). Ante la inminencia y consolidación de normativas avanzadas de digitalización y control fiscal, tales como los sistemas de facturación electrónica obligatoria y las plataformas de trazabilidad antifraude (como los sistemas de emisión verificable de facturas), los métodos manuales, las hojas de cálculo tradicionales o los programas informáticos obsoletos ya no son viables. Las empresas y profesionales están obligados a modernizar sus infraestructuras tecnológicas implementando software certificado que garantice la inalterabilidad, registro secuencial y envío automatizado de cada transacción comercial en el preciso instante en que se produce.
Para garantizar una gestión blindada ante cualquier auditoría, es altamente recomendable seguir una serie de pautas operativas fundamentales:
Automatización de los fluxogramas de cobro y emisión: Vincular de manera directa el terminal de punto de venta (TPV) o pasarela de pagos digital con el software de facturación autorizado, evitando la intervención manual que dé lugar a omisiones involuntarias.
Auditorías internas periódicas: Revisar de forma trimestral el registro de albaranes, presupuestos aceptados y cobros bancarios recibidos, cotejándolos contra el libro de facturas emitidas para detectar y corregir desfases a tiempo.
Formación continua del personal: Asegurar que los equipos comerciales, de administración y de atención al cliente conozcan con precisión quirúrgica qué operaciones requieren factura obligatoria, los plazos máximos de expedición y los formatos legales exigidos.
Asesoramiento fiscal especializado: Mantener un canal de comunicación fluido con asesores tributarios que actualicen a la organización ante los constantes cambios legislativos en materia de facturación digital y obligaciones fiscales sectoriales.
La adopción de estas medidas no solo actúa como un escudo protector infalible frente a multas desproporcionadas y litigios con la administración tributaria, sino que optimiza la eficiencia interna, fortalece la transparencia corporativa y proyecta una imagen de máxima solvencia y profesionalidad ante clientes, proveedores y socios comerciales. En el ecosistema económico actual, la rigurosidad en la emisión de cada comprobante fiscal es el pilar indiscutible sobre el que se sustenta la sostenibilidad a largo plazo de cualquier proyecto empresarial exitoso.