📐 Matemáticas y medidas Escalas de evaluación
¿Puedo jubilarme a los 60 años si no tengo aportes?
Respuesta corta
El momento del retiro laboral representa una de las etapas más significativas y esperadas en la vida de cualquier individuo. Tras décadas de esfuerzo sostenido, madrugadas y dedicación profesional, la perspectiva de descansar y disfrutar del tiempo libre se convierte en la máxima prioridad.
¿Puedo jubilarse a los 60 años si no tengo aportes?
Introducción al panorama de la jubilación sin cotizaciones previas
Para responder a esta inquietud con rigor técnico, resulta indispensable analizar el marco normativo vigente, las diferencias estructurales entre los sistemas de previsión contributivos y no contributivos, así como las excepciones particulares que contempla la ley. Muchas personas asumen erróneamente que la falta absoluta de cotizaciones implica una condena a la desprotección total en la vejez. Pero la realidad jurídica es mucho más matizada y compleja, ya que los Estados suelen establecer redes de contención social para evitar situaciones de exclusión severa entre los ciudadanos más vulnerables. (Aunque los requisitos generales son estrictos).
El mito de los 60 años y la realidad de los requisitos de edad
Uno de los mayores malentendidos en el ámbito de la seguridad social gira en torno a la edad legal de retiro. Tradicionalmente, se ha vinculado la barrera de los 60 años con la jubilación anticipada, un mecanismo diseñado exclusivamente para aquellos trabajadores que cuentan con extensas carreras de cotización y que, por diversos motivos de índole laboral o personal, necesitan poner fin a su vida activa antes de llegar a la edad ordinaria establecida por ley. Por lo tanto, intentar acogerse a esta vía sin poseer ningún tipo de aportes resulta jurídicamente inviable bajo el régimen general ordinario.
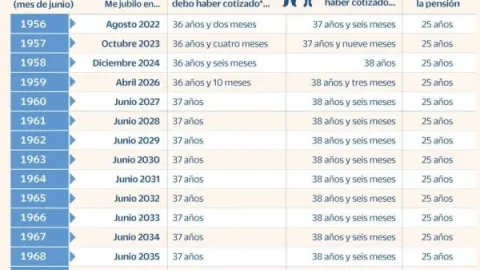
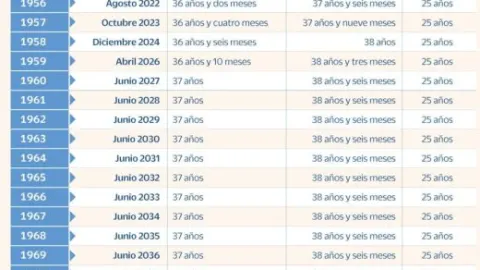
Para acceder a una pensión contributiva de jubilación anticipada, los sistemas de previsión exigen inexorablemente un mínimo de años cotizados (que habitualmente oscilan entre los 35 y los 38 años, dependiendo de la legislación específica de cada país), además de cumplir con periodos mínimos de alta efectiva en los años inmediatamente anteriores a la solicitud. Por consiguiente, si un ciudadano llega a la emblemática edad de 60 años con un historial de aportes completamente en blanco, las puertas del sistema contributivo tradicional se encuentran completamente cerradas. La ausencia de cotizaciones impide el cálculo de una base reguladora, elemento fundamental sobre el cual se edifican las prestaciones económicas contributivas.
Las pensiones no contributivas: una alternativa orientada a la tercera edad avanzada
Cuando se exploran alternativas para personas que no han cotizado lo suficiente o que carecen por completo de aportes al sistema, es necesario desplazar la mirada hacia las ayudas de carácter asistencial. Las pensiones no contributivas de jubilación están concebidas específicamente para garantizar unos ingresos mínimos de subsistencia a aquellos ciudadanos que se encuentren en situación de vulnerabilidad económica. Sin embargo, aquí es donde surge la principal discrepancia temporal con respecto a la duda inicial del usuario: el umbral de edad exigido para solicitar estas ayudas asistenciales no se sitúa en los 60 años, sino por lo general en los 65 años cumplidos.
El legislador establece esta diferencia porque las pensiones no contributivas no dependen del esfuerzo contributivo previo, sino de la necesidad real y de la carencia de recursos suficientes para sufragar las necesidades básicas de la vida diaria. Esto significa que un ciudadano de 60 años que jamás haya cotizado deberá esperar obligatoriamente un lustro más, alcanzando la edad legal de 65 años, para poder postular formalmente a una pensión no contributiva de jubilación. Durante el periodo comprendido entre los 60 y los 65 años, la persona se encuentra en un limbo legal dentro del sistema previsional estándar, lo que obliga a explorar otras vías de asistencia social de carácter autonómico o municipal destinadas a parados de larga duración o colectivos en riesgo de exclusión social.
Factores socioeconómicos y la importancia de la planificación previa
La imposibilidad de jubilarse a los 60 años sin aportes pone de manifiesto la relevancia crucial de la planificación financiera a lo largo del ciclo vital. En las sociedades modernas, la sostenibilidad de los sistemas de bienestar descansa sobre el principio de solidaridad intergeneracional, el cual se nutre de las cotizaciones sociales aportadas por los trabajadores en activo. Cuando un sector de la población llega a la edad de retiro sin haber contribuido a este fondo común, la presión fiscal sobre los presupuestos generales del Estado aumenta considerablemente, obligando a los gobiernos a establecer filtros muy rigurosos de comprobación de rentas y patrimonio familiar.
Además, para tener derecho a una pensión no contributiva al cumplir los 65 años, no solo se evalúa la edad del solicitante, sino también el nivel de ingresos de su unidad de convivencia. Si el conjunto de los miembros que residen en el mismo domicilio supera determinados topes económicos establecidos legalmente, la solicitud será denegada automáticamente, independientemente de que el interesado no tenga ni un solo año de aportes en su historial laboral. Esto demuestra que la protección social en estos supuestos no es un derecho universal desvinculado de la situación económica, sino un derecho condicionado a la estricta necesidad material.
Alternativas y estrategias de protección económica ante la falta de cotización
Cuando se analiza la posibilidad de un retiro sin contar con el respaldo de las cotizaciones tradicionales a la Seguridad Social, el panorama cambia radicalmente al cumplir los 60 años. En la mayoría de los sistemas de previsión social de nuestro entorno, la edad ordinaria de jubilación se sitúa entre los 65 y los 67 años, lo que significa que alcanzar las seis décadas de vida sin aportes previos deja al ciudadano en un limbo legal y financiero donde el acceso directo a una pensión contributiva ordinaria queda descartado por completo.
A esta edad, la ausencia de historial laboral activo impide solicitar las prestaciones contributivas clásicas, ya que estas exigen un periodo mínimo de carencia (generalmente de al menos 15 años cotizados, con un par de ellos comprendidos en los años inmediatamente anteriores al hecho). Por lo tanto, centrar los esfuerzos en planificar los próximos años exige conocer con precisión las redes de asistencia pública disponibles y las vías alternativas de subsistencia que eviten la vulnerabilidad en la tercera edad.
La realidad a los 60 años: ¿Existe alguna prestación directa en este momento?
La respuesta corta y directa es no. Al cumplir los 60 años sin ningún tipo de aporte o con cotizaciones extremadamente insuficientes, el sistema público de pensiones no contempla un subsidio universal de jubilación automático.
La barrera de la edad legal: Las prestaciones de carácter asistencial o no contributivo exigen de forma imperativa haber cumplido los 65 años de edad.
El bache de los 60 a los 65 años: Este quinquenio representa el tramo más delicado para el ciudadano sin recursos ni aportes. Al no tener la edad legal para acceder a una pensión no contributiva de