📐 Matemáticas y medidas Escalas de evaluación
¿Puedo jubilarme con 52 años y 35 años cotizados?
Análisis experto, requisitos y alternativas legales
Respuesta corta
El panorama de las pensiones y la edad de jubilación en España experimenta reformas y ajustes normativos constantes que generan numerosas dudas entre los trabajadores.
En pocas palabras
- Para comprender las limitaciones de jubilarse a los 52 años, es imprescindible analizar los requisitos generales que exige la Ley General de la Seguridad Social (LGSS) para acceder a la pensión contributiva de jubilación.
- Cuando los ciudadanos piensan en jubilarse antes de la edad legal, suelen referirse a las modalidades de jubilación anticipada, las cuales se dividen fundamentalmente en dos vías:
- Para dar continuidad y cierre a este análisis experto sobre la posibilidad de jubilarse a los 52 años con 35 años cotizados en el sistema de la Seguridad Social en España, es fundamental profundizar en el marco legal actual.
- Uno de los escenarios más consultados por los trabajadores que se acercan a esta franja de edad es la jubilación anticipada derivada de un despido o una situación ajena a su voluntad.
- Llegar a los 52 años con 35 años cotizados es, desde el punto de vista estrictamente laboral, un activo excelente.
En este artículo
- El estándar del sistema: ¿Por qué la regla general cierra la puerta a los 52 años?
- Los límites de edad en la Jubilación Anticipada (Voluntaria e Involuntaria)
- El Subsidio para Mayores de 52 años: La gran red de seguridad asistencial
- Estrategias de continuidad y el valor de los 35 años cotizados
- Requisitos legales y normativa vigente para la jubilación anticipada en España
- El Laberinto de los Canales de Acceso: ¿Es posible a los 52 años?
- El papel crucial del subsidio de desempleo para mayores de 52 años
- Estrategias financieras y de planificación patrimonial a los 52 años
- Conclusiones y guía de acción definitiva
Dar una respuesta directa y universal a este interrogante resulta imposible sin antes matizar el marco legal de la Seguridad Social española. Por norma general, la edad legal de jubilación ordinaria en España se sitúa en los 65 o 67 años, dependiendo de los años cotizados a lo largo de toda la vida laboral. Por lo tanto, plantearse el retiro a los 52 años significa adelantar la salida del mercado de trabajo de manera drástica, una situación que el sistema general penaliza con fuerza para proteger su propia sostenibilidad financiera.
No obstante, la normativa española contempla excepciones muy concretas, vías extraordinarias y regímenes especiales que permiten acceder a situaciones de inactividad protegida, subsidios específicos o formas de prejubilación.
El estándar del sistema: ¿Por qué la regla general cierra la puerta a los 52 años?
Para comprender las limitaciones de jubilarse a los 52 años, es imprescindible analizar los requisitos generales que exige la Ley General de la Seguridad Social (LGSS) para acceder a la pensión contributiva de jubilación.
En la actualidad (conforme a la progresividad de la reforma de pensiones implementada desde la Ley 27/2011 y sus posteriores actualizaciones), los requisitos de acceso a la jubilación ordinaria se rigen por dos variables fundamentales:
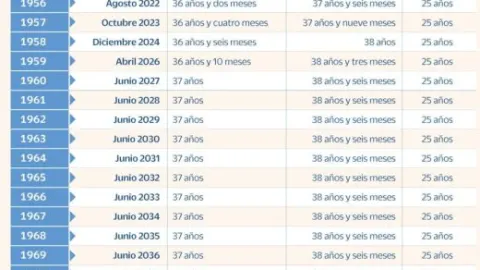
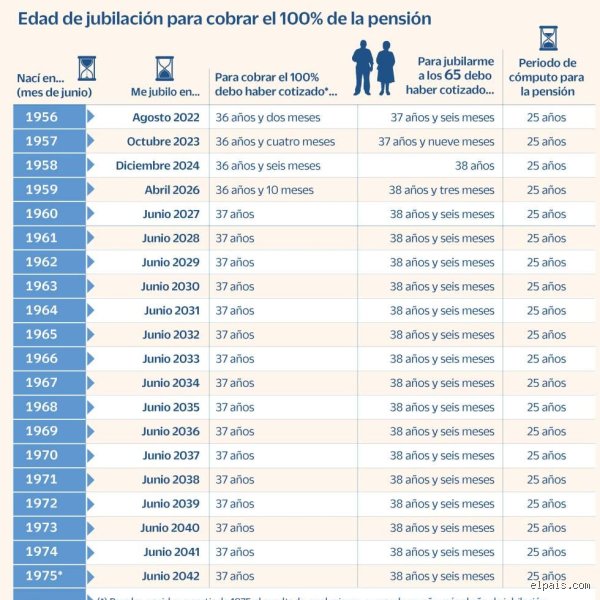
La edad del trabajador: Que asciende progresivamente hasta los 66 años y 6 meses (o se mantiene en los 65 años si se acreditan más de 38 años y 3 meses cotizados).
El período mínimo de cotización genérico: Que exige un mínimo de 15 años cotizados a lo largo de toda la vida laboral, de los cuales al menos 2 deben estar comprendidos dentro de los 15 años inmediatamente anteriores a la jubilación (el llamado "carencia específica").
La brecha temporal: 13 a 15 años de diferencia
Si un trabajador cuenta con 52 años de edad, se encuentra a una distancia temporal considerable de la edad ordinaria de jubilación (que en el mejor de los casos le exigirá esperar hasta los 65 años, es decir, 13 años de diferencia; y en el régimen general estándar, hasta los 66 años y 6 meses, es decir, 14 años y medio).
Durante este lapso temporal, el sistema público de pensiones contributivas no contempla el acceso directo a una pensión de jubilación ordinaria, ni siquiera acreditando una carrera de cotización notablemente superior a la media de su generación. Tener 35 años cotizados a los 52 años es, sin duda, un hito laboral extraordinario —ya que implica haber comenzado a cotizar muy joven, en torno a los 17 años de edad, de forma ininterrumpida—, pero la legislación actual no premia este mérito adelantando la edad de jubilación ordinaria por el mero hecho de acumular años en la vida laboral, salvo supuestos muy tasados de coeficientes reductores o jubilación anticipada involuntaria/voluntaria, los cuales también tienen barreras estrictas de edad.
Los límites de edad en la Jubilación Anticipada (Voluntaria e Involuntaria)
Cuando los ciudadanos piensan en jubilarse antes de la edad legal, suelen referirse a las modalidades de jubilación anticipada, las cuales se dividen fundamentalmente en dos vías:
A. Jubilación anticipada voluntaria
Esta modalidad permite al trabajador cesar en su actividad por voluntad propia. Sin embargo, impone barreras de acceso infranqueables para una persona de 52 años:
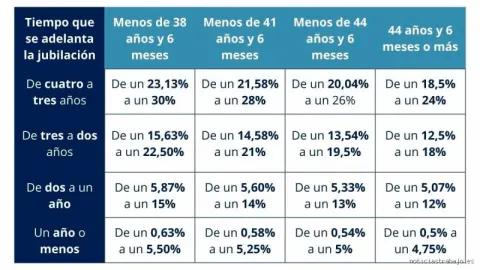
Requisito de edad: Se puede adelantar un máximo de 2 años respecto a la edad ordinaria de jubilación exigida en cada caso. Por lo tanto, la edad mínima absoluta para acogerse a esta vía es, en el mejor de los escenarios (acumulando más de 38 años y 3 meses cotizados), de 63 años.
Conclusión: A los 52 años no es legalmente posible acogerse a la jubilación anticipada voluntaria, por muchos años que se tengan cotizados en la cartilla de la Seguridad Social.
B. Jubilación anticipada involuntaria (por cese no imputable al trabajador)
Esta vía está pensada para proteger a aquellos trabajadores cuya relación laboral se extingue por causas ajenas a su voluntad (despidos colectivos o EREs, despidos objetivos por causas económicas, técnicas, organizativas o de producción, concursos de acreedores, etc.).
Requisito de edad: Permite adelantar la edad de jubilación hasta un máximo de 4 años respecto a la edad ordinaria. Esto significa que la edad mínima para solicitarla se sitúa, con carácter general, en los 61 años (o 63 años según el año y los requisitos de cotización).
Conclusión: Nuevamente, los 52 años quedan muy lejos del umbral mínimo de edad permitido por la ley para acceder a esta modalidad.
Ante este panorama restrictivo, es lógico preguntarse: ¿Qué alternativas reales tiene un ciudadano de 52 años que se encuentra en desempleo o que desea dejar de trabajar a pesar de contar con una sólida base de 35 años cotizados?
El Subsidio para Mayores de 52 años: La gran red de seguridad asistencial
Aunque la pensión contributiva de jubilación sea incompatible con la edad de 52 años, el Estado español contempla un mecanismo de protección social muy relevante gestionado por el Servicio Público de Empleo Estatal (SEPE): el subsidio de desempleo para mayores de 52 años.
Este subsidio no es técnicamente una jubilación, pero funciona como un puente de subsistencia económica y de cotización de gran valor hasta alcanzar la edad de jubilación ordinaria. Analicemos con detalle si una persona con 35 años cotizados cumple con los exigentes requisitos para acceder a esta ayuda.
Requisitos de acceso al subsidio de mayores de 52 años
Para poder solicitar y percibir este subsidio, el solicitante debe cumplir de manera simultánea con los siguientes puntos:
Estar en desempleo: Encontrarse en situación de desempleo legal y estar inscrito como demandante de empleo durante al menos un mes desde el agotar la prestación contributiva (u otras situaciones específicas como haber agotado un subsidio anterior, ser emigrante retornado, liberado condicional o víctima de violencia de género/doméstica).
Carecer de rentas: Este es uno de los filtros más estrictos. El beneficiario no puede tener rentas de cualquier naturaleza que superen, en cómputo mensual, el 75% del Salario Mínimo Interprofesional (SMI), excluida la parte proporcional de dos pagas extraordinarias. El SEPE evalúa las rentas de la unidad familiar solo en casos muy específicos de subsidios antiguos, pero para este subsidio en concreto, el cálculo se realiza de forma individual (aunque en algunos supuestos se contemplan las cargas familiares para el acceso a determinadas ayudas previas).
Requisitos específicos de cotización a la Seguridad Social (¡Atención aquí!): Este punto es crucial y conecta directamente con los 35 años cotizados que plantea el usuario. Para acceder a este subsidio, la ley exige:
Haber cotizado por desempleo al menos 6 años a lo largo de toda su vida laboral.
Y lo más importante: Acreditar que se reúnen todos los requisitos, a excepción de la edad, para acceder a cualquier tipo de pensión contributiva de jubilación en el sistema de la Seguridad Social española.
La trampa de los "requisitos de jubilación" para el subsidio
Aquí se produce una confusión jurídica muy habitual entre los contribuyentes. Tener 35 años cotizados a los 52 años demuestra una excelente trayectoria de esfuerzo contributivo; sin embargo, no cumple con el requisito de edad para jubilarse.
El propio reglamento del subsidio de mayores de 52 años aclara que el requisito de "reunir todos los requisitos para jubilarse salvo la edad" se refiere a la carencia genérica y específica (los 15 años de cotización total y los 2 años dentro de los últimos 15), pero no a la edad legal ordinaria de jubilación. Por lo tanto, un trabajador de 52 años que tenga 35 años cotizados sí cumple sobradamente con los requisitos de cotización exigidos por el SEPE, ya que supera con creces los 15 años mínimos necesarios para jubilarse en el futuro.
Ventaja clave del subsidio de mayores de 52 años: La cotización para la jubilación
La gran ventaja de este subsidio, y el motivo por el cual es tan codiciado por los trabajadores sénior, no es solo la cuantía económica mensual que aporta (la cual se sitúa en el 80% del IPREM vigente), sino su impacto directo sobre la futura pensión de jubilación.
Mientras se percibe este subsidio, el SEPE cotiza por el trabajador a la Seguridad Social. Específicamente, la base de cotización por contingencias comunes durante la percepción de esta ayuda equivale al 125% del tope mínimo de cotización del Régimen General vigente en cada momento. Esto significa que, aunque el trabajador esté en el paro cobrando un subsidio asistencial, su hucha de cotización para la jubilación sigue alimentándose mes a mes, evitando que su futura pensión se vea drásticamente mermada por lagunas de cotización en la última etapa de su vida laboral.
Estrategias de continuidad y el valor de los 35 años cotizados
Acumular 35 años cotizados a la edad de 52 años coloca al trabajador en una posición patrimonial y laboral muy sólida de cara a sus derechos pasivos futuros, a pesar de la imposibilidad de colgar las botas de forma definitiva en este momento.
El impacto del cese de actividad a los 52 años
Si una persona decide o se ve obligada a dejar de trabajar de forma activa a los 52 años sin acceder a un subsidio o a un empleo posterior, se enfrenta a un dilema financiero complejo:
Interrupción de ingresos: Al no existir una pensión pública de jubilación a esta edad, el sostenimiento económico dependerá exclusivamente de los ahorros acumulados, patrimonio inmobiliario, planes de pensiones privados, inversiones o rentas pasivas.
El peligro de las lagunas de cotización: Si se interrumpe la cotización y no se acude a mecanismos de protección (como el mencionado subsidio o la suscripción de un convenio especial con la Seguridad Social), los años transcurridos entre los 52 y la edad de jubilación ordinaria podrían registrar periodos sin cotizar. Aunque la normativa española integra ficticiamente lagunas de cotización para cubrir periodos sin cotizar en determinados supuestos, largos años de inactividad sin aportaciones al sistema penalizan de forma severa el cálculo de la base reguladora de la futura pensión.
Requisitos legales y normativa vigente para la jubilación anticipada en España
Para dar continuidad y cierre a este análisis experto sobre la posibilidad de jubilarse a los 52 años con 35 años cotizados en el sistema de la Seguridad Social en España, es fundamental profundizar en el marco legal actual. A la hora de abordar una decisión de tal envergadura financiera y vital, la normativa española establece diferencias muy marcadas entre los distintos tipos de jubilación anticipada, así como las restricciones infranqueables impuestas por el legislador para garantizar la sostenibilidad del sistema público de pensiones.
En el régimen general de la Seguridad Social, la regla general establece que la edad ordinaria de jubilación se sitúa progresivamente en los 66 años y 6 meses (o 65 años para aquellos trabajadores que acumulen una carrera de cotización prolongada, superando el umbral de cotización exigido por ley). Partiendo de esta premisa, plantearse la retirada laboral a los 52 años con un historial de 35 años cotizados requiere analizar con lupa los supuestos excepcionales que contempla la legislación.
El Laberinto de los Canales de Acceso: ¿Es posible a los 52 años?
La Jubilación Anticipada Involuntaria (por cese no voluntario)
Uno de los escenarios más consultados por los trabajadores que se acercan a esta franja de edad es la jubilación anticipada derivada de un despido o una situación ajena a su voluntad. Sin embargo, la ley establece un límite estricto en cuanto a la edad:
Edad mínima de acceso: La normativa vigente permite acogerse a la jubilación anticipada involuntaria como máximo 4 años antes de la edad ordinaria de jubilación exigida en cada momento.
Aplicación práctica: Tomando como referencia la edad ordinaria estándar (66 años y 6 meses), el acceso anticipado involuntario más temprano posible se sitúa generalmente en los 62 años y 6 meses (o 61 años en supuestos muy específicos con carreras de cotización extremadamente largas).
Conclusión para los 52 años: Queda descartada por completo la posibilidad de jubilarse legalmente por esta vía a los 52 años, incluso contando con 35 años cotizados o más.
La jubilación anticipada voluntaria
Si el cese en la actividad laboral se produce por decisión propia del trabajador:
Edad mínima de acceso: Se permite adelantar la jubilación un máximo de 2 años respecto a la edad ordinaria.
Aplicación práctica: La edad mínima absoluta para la modalidad voluntaria ronda los 64 años y 6 meses (o 63 años si se acredita el periodo de cotización requerido).
Conclusión para los 52 años: Al igual que en el caso anterior, la barrera legal de la edad impide acceder a esta prestación a los 52 años.
Regímenes especiales, clases pasivas y profesiones de riesgo
Existen determinados colectivos profesionales que, debido a la penosidad, peligrosidad, toxicidad o penosidad de sus funciones, cuentan con coeficientes reductores específicos aprobados por real decreto:
Ejemplos clásicos: Mineros, personal de vuelo de trabajos aéreos, ferroviarios, toreros, bomberos al servicio de administraciones públicas o miembros de las fuerzas armadas y cuerpos de seguridad del Estado.
Aplicación práctica: Algunos de estos profesionales pueden anticipar su edad de jubilación de manera significativa. No obstante, incluso en los colectivos más protegidos, alcanzar los 52 años con 35 cotizados rara vez otorga el derecho a una pensión de jubilación contributiva ordinaria de forma directa, salvo en supuestos de gran invalidez o incapacidad permanente absoluta derivada de contingencias profesionales.
El papel crucial del subsidio de desempleo para mayores de 52 años
Dado que la vía de la pensión contributiva de jubilación está totalmente cerrada a los 52 años por imperativo legal, la gran alternativa institucional en España para quienes se encuentran en situación de desempleo a esa edad es el subsidio para mayores de 52 años gestionado por el Servicio Público de Empleo Estatal (SEPE).
Este mecanismo actúa como un puente de seguridad social y económica hasta alcanzar la edad legal de jubilación ordinaria. Para acceder a él, se deben cumplir rigurosamente los siguientes requisitos:
Estar en desempleo: Encontrarse inscrito como demandante de empleo y agotar la prestación contributiva (o cumplir con supuestos específicos de acceso sin derecho a paro previo, como ser emigrante retornado, liberado de prisión o víctima de violencia de género).
Carencia de rentas: Carecer de rentas de cualquier naturaleza que, en cómputo mensual, excedan del 75% del Salario Mínimo Interprofesional (SMI), excluida la parte proporcional de las pagas extraordinarias.
Requisitos de cotización específicos para la jubilación: Haber cotizado por desempleo al menos 6 años a lo largo de toda la vida laboral y cumplir con los requisitos generales para tener derecho a la pensión contributiva de jubilación en el futuro (lo cual se cumple holgadamente con los 35 años cotizados mencionados).
Nota de experto: Una de las mayores ventajas del subsidio para mayores de 52 años es que cotiza para la jubilación. Mientras se percibe esta ayuda económica mensual, el SEPE cotiza por el 125% del tope mínimo de cotización vigente en cada momento, lo que evita que la carrera de cotización del trabajador se deteriore de cara al cálculo de su futura pensión ordinaria.
Estrategias financieras y de planificación patrimonial a los 52 años
Llegar a los 52 años con 35 años cotizados es, desde el punto de vista estrictamente laboral, un activo excelente. Significa que el trabajador ya ha cumplido con creces la mayor parte del esfuerzo contributivo exigido por la Seguridad Social para obtener una pensión digna (recordemos que para el 100% de la base reguladora se exige una cantidad de años que irá escalando hasta los 37 años en el horizonte de 2027).
Sin embargo, al existir una brecha temporal de más de una década hasta la edad ordinaria de jubilación, la planificación financiera debe estructurarse en varias fases estratégicas:
Fase 1: consolidación y optimización de la base reguladora
Evitar lagunas de cotización: Si se producen periodos de inactividad laboral tras los 52 años, es vital estudiar la suscripción de un convenio especial con la Seguridad Social o mantener el citado subsidio del SEPE para evitar que las lagunas sin cotizar reduzcan el importe de la futura base reguladora.
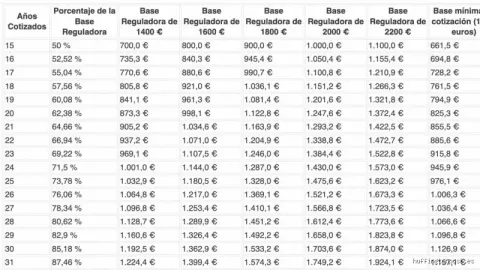
Maximización de bases: En la medida de lo posible, los últimos años de cotización activa deben orientarse a cotizar por bases elevadas, ya que el cálculo de la pensión en España tiene en cuenta los últimos 25 años cotizados (300 meses).
Fase 2: gestión del patrimonio y ahorro privado
Depender exclusivamente de la pensión pública cuando se producen interrupciones laborales prolongadas antes de la edad legal puede generar tensiones de liquidez. Por ello, los expertos en finanzas personales recomiendan:
Vehículos de previsión complementaria: Planes de pensiones individuales, PPA (Planes de Previsión Asegurados) o carteras de inversión diversificadas en fondos indexados que permitan generar rentas pasivas durante el tramo comprendido entre los 52 años y la edad de jubilación definitiva.
Reducción del endeudamiento: Llegar a la segunda mitad de la vida laboral con pasivos elevados (hipotecas, préstamos al consumo) limita drásticamente el margen de maniobra ante imprevistos laborales.
Conclusiones y guía de acción definitiva
Responder de forma tajante a la pregunta inicial exige distinguir entre el deseo de descanso laboral y la realidad normativa: No es posible jubilarse legalmente con una pensión contributiva a los 52 años, ni siquiera acreditando 35 años cotizados en la Seguridad Social. La ley española fija barreras de edad muy claras (situadas en el entorno de los dos tercios de la vida laboral activa en el régimen general) que impiden el acceso anticipado a una edad tan temprana, salvo en contados regímenes especiales con coeficientes reductores por penosidad extrema.
A pesar de esta limitación legal, contar con 35 años cotizados a los 52 años sitúa al trabajador en una posición de indudable solidez dentro del sistema de protección social. El enfoque correcto a esta edad no debe ser buscar una jubilación inmediata imposible, sino activar los mecanismos de protección disponibles, como el análisis de la continuidad laboral, la suscripción de convenios especiales o la optimización de recursos de ahorro privado, para blindar el bienestar financiero y asegurar que, cuando llegue el momento legal de la retirada, esta se produzca en las condiciones económicas más ventajosas posibles.