📐 Matemáticas y medidas Escalas de evaluación
¿Cuándo se considera no residente fiscal en España?
(I): Criterios de sujeción, el concepto de residencia y los umbrales de permanencia
Respuesta corta
Comprender con precisión quirúrgica cuándo una persona física deja de ser considerada residente fiscal en España, o cuándo evita adquirir dicha condición, resulta vital para prevenir contingencias fiscales de gran calado, evitar la temida doble imposición internacional y optimizar la planificación patrimonial dentro del marco de la legalidad vigente.
En pocas palabras
- El punto de partida para cualquier análisis sobre la no residencia fiscal en España radica en la dualidad de los impuestos directos que gravan la renta de las personas físicas:
- Para que una persona física sea considerada residente fiscal en España, el artículo 9.1 de la LIRPF establece que debe cumplirse al menos uno de los siguientes tres criterios alternativos:
- Antes de considerar consolidada la condición de no residente, la normativa española impone una norma especial de carácter anti-fraude y de orden público tributario: la regla de los paraísos fiscales.
- La determinación de la no residencia fiscal en España no se reduce a un mero cómputo mecánico de días en un calendario.
- Uno de los escenarios más complejos surge cuando, debido a la colisión de normativas internas, dos países reclaman simultáneamente la residencia fiscal de una misma persona física.
En este artículo
- El marco normativo fundamental: IRPF versus IRNR
- Los criterios de residencia fiscal en España: La regla general de permanencia
- El principio de salvaguarda: La exclusión por residencia fiscal en un paraíso fiscal
- Conclusión parcial de la primera parte
- Mecanismos de defensa ante la Agencia Tributaria: Cómo probar la no residencia
- Conflictos de doble residencia y Convenios de doble imposición (CDI)
- Consecuencias prácticas y obligaciones formales del no residente
Comprender con precisión quirúrgica cuándo una persona física deja de ser considerada residente fiscal en España, o cuándo evita adquirir dicha condición, resulta vital para prevenir contingencias fiscales de gran calado, evitar la temida doble imposición internacional y optimizar la planificación patrimonial dentro del marco de la legalidad vigente. La normativa española, regulada principalmente en la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas (LIRPF) y desarrollada por su Reglamento de aplicación (Real Decreto 439/2007), establece una serie de criterios concurrentes y excluyentes que todo contribuyente debe dominar.
A continuación, analizaremos en profundidad el primer gran bloque que vertebra esta materia: los criterios legales de residencia en España y la forma en que el ordenamiento jurídico determina la condición de sujeto pasivo del IRPF frente al Impuesto sobre la Renta de No Residentes (IRNR).
El marco normativo fundamental: IRPF versus IRNR
El punto de partida para cualquier análisis sobre la no residencia fiscal en España radica en la dualidad de los impuestos directos que gravan la renta de las personas físicas:
Impuesto sobre la Renta de las Personas Físicas (IRPF): Regulado por la LIRPF, grava la renta de las personas físicas residentes en España. Su periodo impositivo coincide con el año natural (del 1 de enero al 31 de diciembre).
Impuesto sobre la Renta de No Residentes (IRNR): Regulado por el Real Decreto Legislativo 5/2004, de 5 de marzo (Texto Refundido de la Ley del Impuesto sobre la Renta de No Residentes - TRLIRNR), grava la renta obtenida en territorio español por personas físicas y jurídicas no residentes en este.
La frontera entre ambos tributos está demarcada de forma nítida por el artículo 8 de la LIRPF y el artículo 6 del TRLIRNR. La condición de no residente no es una opción sujeta al arbitrio del contribuyente, sino el resultado jurídico de la concurrencia, o ausencia, de determinados hechos imponibles de carácter fáctico y temporal.
Los criterios de residencia fiscal en España: La regla general de permanencia
Para que una persona física sea considerada residente fiscal en España, el artículo 9.1 de la LIRPF establece que debe cumplirse al menos uno de los siguientes tres criterios alternativos:
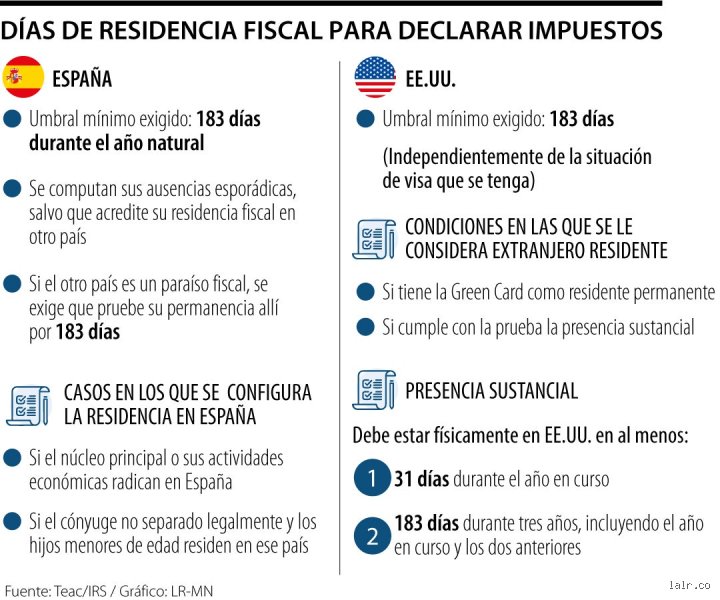
La permanencia temporal: Que la persona permanezca durante más de 183 días, durante el año natural, en territorio español.
El núcleo de intereses económicos: Que radique en España el núcleo principal o la base de sus intereses económicos, de forma directa o indirecta.
La presunción de los vínculos familiares (criterio del cónyuge y los hijos menores): Que resida habitualmente en España el cónyuge no separado legalmente y los hijos menores de edad que dependan de esta persona (presunción iuris tantum, es decir, admisible de prueba en contrario).
Para alcanzar la condición de no residente fiscal, el contribuyente debe demostrar fehacientemente que no cumple ninguno de estos tres requisitos. Sin embargo, la aplicación práctica de cada uno de ellos entraña matices jurídicos y probatorios complejos que exigen un examen detallado.
2.1. El criterio temporal: El cómputo de los 183 días en territorio español
El umbral de los 183 días es el criterio más conocido y objetivo, pero su cálculo genera frecuentes controversias con la Administración Tributaria (Agencia Estatal de Administración Tributaria - AEAT).
¿Cómo se computan los días de permanencia?
Cómputo por días naturales: Se contabilizan los días de presencia física en España, computándose tanto las estancias completas como las parciales. Tradicionalmente, la jurisprudencia y los tribunales han considerado que cualquier fracción de día en la que el contribuyente pise territorio español cuenta como un día completo de estancia.
Ausencias esporádicas: La ley establece que, para el cálculo del periodo de permanencia, se computarán las ausencias esporádicas, salvo que el contribuyente acredite su residencia fiscal en otro país. Este es un punto crítico: si una persona pasa 150 días en España, sale a un tercer país durante 20 días de vacaciones y regresa, esos 20 días de ausencia se sumarán al cómputo total en España a menos que se demuestre fehacientemente que durante ese periodo (o en el país de destino) se ha estado sujeto a otra jurisdicción fiscal.
Acreditación de la estancia: La carga de la prueba recae sobre la Administración en los procedimientos de comprobación, pero en la práctica el contribuyente debe aportar medios de prueba sólidos (sellos de pasaporte, tarjetas de embarque, extractos de tarjetas de crédito, consumos de suministros en viviendas, peajes, registros de entrada y salida, etc.) cuando la AEAT cuestione su permanencia.
Para no ser considerado residente por este criterio, el contribuyente debe garantizar de manera indubitada que su presencia física en territorio español durante el año natural es estrictamente inferior a 184 días.
2.2. El núcleo de intereses económicos: El laberinto patrimonial
El segundo criterio del artículo 9.1 de la LIRPF determina que una persona es residente en España si en este país radica el núcleo principal o la base de sus intereses económicos, de forma directa o indirecta.
Este concepto es eminentemente jurídico-económico y no depende únicamente de la ubicación física de las fuentes de riqueza, sino de la dimensión global del patrimonio y de las inversiones del sujeto.
¿Qué se entiende por núcleo de intereses económicos? La jurisprudencia y la doctrina administrativa (sentencias del Tribunal Supremo y resoluciones del Tribunal Económico-Administrativo Central - TEAC) han interpretado que este criterio se refiere al lugar desde donde se gestiona, administra y de donde procede la mayor parte del patrimonio, las inversiones o los centros de actividad empresarial o profesional del contribuyente.
La presunción de residencia: Si una persona tiene en España la mayor parte de sus activos inmobiliarios, sus acciones en sociedades mercantiles, sus carteras de valores o sus cuentas bancarias principales, la AEAT puede presumir que su núcleo principal de intereses económicos se encuentra en España, incluso aunque pase físicamente menos de 183 días al año en el país.
Distinción entre fuente de renta y centro de intereses: No debe confundirse el hecho de obtener rentas en España (por ejemplo, poseer un inmueble alquilado que genera rendimientos de capital inmobiliario sujetos a IRNR) con tener el núcleo principal de los intereses económicos. Una persona no residente puede tener inversiones en España; la clave radica en si el grueso mundial de sus intereses económicos y patrimoniales se concentra en territorio español en comparación con el resto del mundo.
Para desvincularse fiscalmente de España bajo este criterio, los contribuyentes suelen llevar a cabo una reestructuración patrimonial o demostrar que la mayor parte de sus activos productivos, participaciones sociales y fuentes de ingresos principales se han trasladado a otra jurisdicción extranjera.
2.3. La presunción familiar: El cónyuge y los hijos menores
El tercer criterio contenido en el artículo 9.1.b de la LIRPF introduce una presunción de carácter personal y familiar: se presumirá residente en España a la persona física cuando residan habitualmente en España el cónyuge no separado legalmente y los hijos menores de edad que dependan de aquella.
Naturaleza de la presunción (Iuris tantum): A diferencia de los criterios objetivos de tiempo, esta presunción admite prueba en contrario. Esto significa que la ley parte de la base de que el centro vital de una persona se encuentra donde vive su núcleo familiar más cercano, pero el contribuyente puede desvirtuar esta presunción aportando pruebas concluyentes de lo contrario.
Supuestos prácticos de ruptura de la presunción:
Casos de separación de hecho real y efectiva, aunque no exista separación judicial formal (debiendo probarse la ruptura de la convivencia con medios fehacientes).
Situaciones de movilidad laboral internacional en las que el cónyuge y los hijos permanecen temporalmente escolarizados en España por motivos de arraigo, mientras el contribuyente ha trasladado su residencia efectiva y laboral al extranjero (aunque este escenario es altamente disputado por la AEAT y requiere una argumentación jurídica muy rigurosa).
Para un análisis riguroso de la no residencia, la situación familiar es con frecuencia el escollo más difícil de sortear. Si la familia nuclear permanece en España de forma estable, la AEAT desplegará una intensa actividad investigadora para cuestionar la condición de no residente del cabeza de familia, aun cuando este acredite estancias inferiores a 183 días en territorio nacional.
El principio de salvaguarda: La exclusión por residencia fiscal en un paraíso fiscal
Antes de considerar consolidada la condición de no residente, la normativa española impone una norma especial de carácter anti-fraude y de orden público tributario: la regla de los paraísos fiscales.
El artículo 9.2 de la LIRPF establece que no perderán la condición de residentes fiscales en España aquellas personas físicas de nacionalidad española que acrediten su nuevo lugar de residencia fiscal en un país o territorio calificado reglamentariamente como paraíso fiscal (o jurisdicción no cooperativa, según la terminología introducida por la Ley 11/2021 de medidas de prevención y lucha contra el fraude fiscal).
Implicaciones de esta regla
Inversión de la carga de la prueba: En estos supuestos, el contribuyente mantendrá su condición de contribuyente por el IRPF (tributando por su renta mundial) en el año del cambio y durante los cuatro períodos impositivos siguientes.
Protección contra la deslocalización ficticia: Esta disposición frena los intentos de elusión fiscal consistentes en trasladar formalmente la residencia a territorios de baja o nula tributación sin que exista un desplazamiento real, efectivo y permanente del centro de intereses vitales y económicos del contribuyente.
Conclusión parcial de la primera parte
La determinación de la no residencia fiscal en España no se reduce a un mero cómputo mecánico de días en un calendario. Requiere un análisis holístico y multidisciplinar que evalúa la presencia física, la localización de la fuente y gestión del patrimonio, y el arraigo familiar del contribuyente. La superación del umbral de los 183 días es condición necesaria pero no suficiente si el núcleo principal de los intereses económicos o la unidad familiar permanecen en suelo español.
Para profundizar en los aspectos clave de la no residencia fiscal en España:
Mecanismos de defensa ante la Agencia Tributaria: Cómo probar la no residencia
Para consolidar el estatus de no residente fiscal en España frente a los rigurosos mecanismos de comprobación de la Agencia Tributaria (AEAT), no basta con la mera intención o con pasar físicamente menos de 183 días fuera del territorio nacional. El contribuyente debe asumir una postura proactiva en la recopilación y preservación de pruebas documentales.
El valor probatorio del Certificado de Residencia Fiscal
El instrumento jurídico por excelencia para neutralizar cualquier presunción de residencia por parte de España es el certificado de residencia fiscal emitido por las autoridades tributarias del otro Estado.
Eficacia liberatoria: Este documento certifica que el contribuyente tributa en el extranjero por su obligación personal o mundial, lo que suele desactivar el cómputo de ausencias esporádicas.
Vigencia temporal: Por regla general, la administración española acepta dichos certificados con una validez de un año. Es vital mantener una renovación ininterrumpida si se persigue una estrategia de movilidad a largo plazo.
Indicios de descargo y trazabilidad de movimientos
Cuando la AEAT inicia una investigación (frecuentemente impulsada por el análisis de consumos de tarjetas de crédito, peajes, uso de telefonía móvil o movimientos migratorios), el no residente debe aportar una constancia fehaciente de su vida cotidiana en el extranjero. Entre los elementos de prueba más eficaces destacan:
Registros de desplazamientos: Sellos en pasaporte, tarjetas de embarque o historiales de programas de pasajero frecuente.
Sustento del hogar extranjero: Contratos de alquiler o escrituras de propiedad en el país de destino, acompañados de facturas regulares de suministros (electricidad, agua, gas) que reflejen actividad humana constante.
Implicación social y administrativa: Altas en la seguridad social extranjera, contratos laborales locales, matriculación de vehículos en el extranjero o la escolarización de los hijos en centros educativos foráneos.
Conflictos de doble residencia y Convenios de doble imposición (CDI)
Uno de los escenarios más complejos surge cuando, debido a la colisión de normativas internas, dos países reclaman simultáneamente la residencia fiscal de una misma persona física. Por ejemplo, un ciudadano que pasa 120 días en España (activando el núcleo de intereses económicos por poseer una empresa aquí) pero que reside el resto del año en un Estado que computa los días de forma distinta.
Para resolver estos litigios, España cuenta con una amplia red de Convenios de Doble Imposición (CDI) inspirados en el Modelo de Convenio de la OCDE. Estos acuerdos establecen una jerarquía estricta de normas de desempate (tie-breaker rules):
Vivienda permanente: Se considera residente únicamente en el Estado donde tenga una vivienda permanente a su disposición. Si la tiene en ambos, se priorizará aquel con el que mantenga relaciones personales y económicas más estrechas (centro de intereses vitales).
Centro de intereses vitales: Si dispone de vivienda en ambos Estados, el desempate recae en el lugar con el que sus vínculos personales y económicos sean más estrechos.
Lugar de estancia habitual: En defecto de lo anterior, se evalúa en qué país habita de manera más habitual.
Nacionalidad y mutuo acuerdo: Si el conflicto persiste, se atiende a la nacionalidad del individuo o, en último término, las autoridades competentes de ambos países resuelven el caso mediante un procedimiento amistoso.
Consecuencias prácticas y obligaciones formales del no residente
Operar bajo la condición de no residente exime de tributar en España por la renta mundial, pero no exime de cumplir con las obligaciones fiscales derivadas de cualquier fuente de riqueza situada dentro de las fronteras españolas.
Principales tributos a los que se enfrenta un no residente
Impuesto sobre la Renta de no Residentes (IRNR): Aplicable a rendimientos obtenidos en territorio español (alquileres de inmuebles, dividendos de empresas españolas, ganancias patrimoniales por venta de activos, etc.). Se liquida habitualmente mediante el Modelo 210.
Impuesto sobre el Patrimonio / Impuesto de Solidaridad de las Grandes Fortunas: Exigible únicamente sobre los bienes y derechos situados o que puedan ejercitarse en territorio español, aplicando los mínimos exentos correspondientes.
Impuesto sobre Sucesiones y Donaciones: Si se heredan bienes inmuebles o derechos ubicados en España, la fiscalidad de no residentes se ha equiparado notablemente en pro de la normativa comunitaria, aunque requiere un análisis detallado según la comunidad autónoma de ubicación del activo.
El rol del representante fiscal
La normativa española exige que los contribuyentes no residentes designen un representante fiscal en España cuando operen a través de un establecimiento permanente, o bien cuando la administración tributaria lo requiera de forma expresa debido a la complejidad o cuantía de sus rentas y patrimonios. Este representante actuará como interlocutor válido ante la AEAT para garantizar la recepción de notificaciones y el cumplimiento puntual de las obligaciones tributarias, blindando la seguridad jurídica del contribuyente extranjero.