📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto puedo facturar con monotributo A?
Límites, escalas y el impacto real en tu economía
Respuesta corta
El Régimen Simplificado para Pequeños Contribuyentes, conocido popularmente en Argentina como Monotributo, constituye una de las herramientas fiscales más utilizadas por profesionales independientes, comerciantes, prestadores de servicios y emprendedores.
En pocas palabras
- Para comprender el panorama económico y los límites habilitados, es fundamental partir de los valores oficiales actualizados.
- La Categoría A opera tanto para quienes realizan prestaciones de servicios y locaciones como para aquellos dedicados a la venta de cosas muebles (comercio de bienes físicos).
- Saber cuánto podés facturar va de la mano con entender cuánto cuesta mantenerse al día dentro de este escalón.
- Mantenerse dentro de los parámetros de la Categoría A del Monotributo exige un monitoreo constante de los ingresos.
- El Monotributo no evalúa tu situación mes a mes de forma aislada, sino que opera bajo una ventana móvil de los últimos 12 meses anteriores.
En este artículo
- El escenario fiscal actual y el tope de facturación de la Categoría A
- ¿Qué actividades abarca la Categoría A y cuáles son sus condiciones?
- Composición de la cuota mensual en la Categoría A
- ¿Qué sucede si te acercas o superas el límite de la Categoría A?
- El proceso de recategorización: Semestral y obligatorio
- Diferencias clave: Prestación de servicios vs. Venta de cosas muebles
- ¿Qué pasa si superas el tope máximo de la Categoría A?
- Consejos prácticos de gestión financiera para monotributistas
- Nuestra conclusión
Sin embargo, una de las dudas más recurrentes, complejas y críticas para cualquier contribuyente al momento de iniciar sus actividades o planificar el crecimiento de su negocio es determinar con precisión cuánto dinero se permite facturar sin perder los beneficios de la categoría inicial, es decir, la Categoría A.
Superar los límites establecidos por la normativa vigente no solo acarrea una recategorización de oficio, sino que también puede derivar en la exclusión temporal o definitiva del régimen simplificado, obligando al monotributista a dar el salto al régimen general, un esquema considerablemente más costoso y complejo en materia contable.
El escenario fiscal actual y el tope de facturación de la Categoría A
Para comprender el panorama económico y los límites habilitados, es fundamental partir de los valores oficiales actualizados. Tras las últimas modificaciones normativas y los mecanismos de actualización semestral atados a la evolución de la inflación (Índice de Precios al Consumidor - IPC), el régimen experimentó ajustes sustanciales para evitar que los contribuyentes quedaran excluidos de manera prematura a causa de la depreciación monetaria.
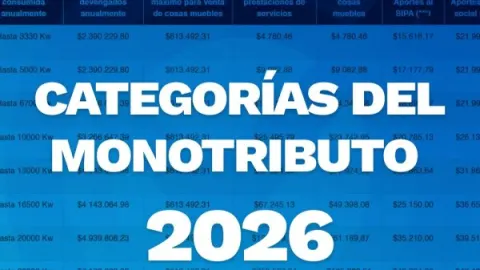
En este marco, el límite de facturación anual permitido para la Categoría A se ubica en $12.009.410,45.
Este valor representa el ingreso bruto anual acumulado máximo que un contribuyente puede emitir en concepto de facturación (ya sea mediante facturas tipo C a consumidores finales, empresas u otros monotributistas) bajo este peldaño inicial. Traducido a un plano mensual estimativo, implica un promedio aproximado de $1.000.784,20 por mes.
No obstante, es vital hacer una aclaración metodológica clave que suele confundir a los principiantes: el monotributo no evalúa un tope estricto mes a mes de manera aislada, sino que analiza los ingresos acumulados de los últimos 12 meses móviles (o bien el semestre calendario según corresponda a los períodos de recategorización obligatoria). Esto significa que podés tener un mes con picos de facturación superiores a un millón de pesos y un mes posterior muy por debajo, siempre y cuando la sumatoria total del período de referencia no supere el techo de los ~$12 millones estipulados para la Categoría A.
¿Qué actividades abarca la Categoría A y cuáles son sus condiciones?
La Categoría A opera tanto para quienes realizan prestaciones de servicios y locaciones como para aquellos dedicados a la venta de cosas muebles (comercio de bienes físicos). A diferencia de lo que ocurría en décadas pasadas, donde las escalas presentaban mayores divergencias estructurales, hoy en día comparten el mismo umbral de ingresos brutos máximos de $12.009.410,45.
Sin embargo, el encuadramiento en esta categoría inicial —y el mantenimiento de la misma— no depende exclusivamente de la plata que ingresa a tu cuenta mediante la emisión de comprobantes electrónicos. La normativa de ARCA exige el cumplimiento simultáneo de parámetros operativos físicos y técnicos, los cuales actúan como filtros excluyentes:
Superficie afectada: El espacio físico destinado al desarrollo de la actividad (en caso de contar con un local, oficina, taller o establecimiento comercial) no puede superar los 30 metros cuadrados. Si trabajás de manera remota desde tu casa (home office) o brindando servicios a domicilio sin un local comercial abierto al público, este parámetro se considera nulo o no aplicable.
Consumo de energía eléctrica: El gasto anual de electricidad imputado al local o espacio de trabajo no puede exceder los 3.330 kilovatios hora (kWh) anuales. Este dato se controla directamente a través de las facturas emitidas por la empresa prestataria del servicio eléctrico del inmueble.
Alquileres devengados: En el supuesto de que el espacio físico donde desarrolles tu actividad sea alquilado, el monto total pagado en concepto de locación a lo largo del año no debe superar los $2.792.886,15. Superar este tope de alquiler, incluso si tu facturación está por debajo de los 12 millones anuales, te obligará automáticamente a recategorizarte.
Precio unitario máximo (solo para venta de cosas muebles): Si tu actividad comercial consiste en la venta de productos físicos, el precio máximo al que podés ofrecer cada unidad individualmente también posee un límite reglamentario que debe respetarse rigurosamente para no comprometer tu permanencia en el régimen simplificado.
Composición de la cuota mensual en la Categoría A
Saber cuánto podés facturar va de la mano con entender cuánto cuesta mantenerse al día dentro de este escalón. Para un monotributista de la Categoría A, el importe total unificado mensual se sitúa en $49.527,18.
Esta cuota mensual se integra mediante la suma de tres pilares fundamentales que garantizan tanto la legalidad fiscal como la cobertura de seguridad social:
Impuesto Integrado: El componente fiscal propiamente dicho que reemplaza los tributos nacionales.
Aporte al Sistema Integrado Previsional Argentino (SIPA): Destinado a garantizar tus futuros aportes jubilatorios.
Aporte a la Obra Social: Permite acceder a coberturas médicas del sistema de salud habilitado.
Existen excepciones normativas importantes donde ciertos contribuyentes no deben abonar la totalidad de los componentes (por ejemplo, personas que ya aportan a una caja previsional provincial, trabajadores en relación de dependencia que aportan por su empleo principal, o jubilados, casos en los cuales la cuota mensual se reduce de manera considerable).
¿Qué sucede si te acercas o superas el límite de la Categoría A?
Mantenerse dentro de los parámetros de la Categoría A del Monotributo exige un monitoreo constante de los ingresos. Con un tope de facturación anual actualizado que asciende a $12.009.410,45 (lo que representa un promedio aproximado de poco más de $1.000.000 mensuales), muchos monotributistas, en especial prestadores de servicios, profesionales independientes y pequeños comerciantes, experimentan picos de trabajo estacionales que los ponen al borde del salto de categoría.
Comprender las reglas del juego fiscales evitará sorpresas desagradables con el fisco (ARCA, ex AFIP). A continuación, se detallan las claves estratégicas para gestionar tu facturación de manera experta, entender el proceso de recategorización y conocer los escenarios críticos si tus ingresos superan los límites permitidos.
El proceso de recategorización: Semestral y obligatorio
El Monotributo no evalúa tu situación mes a mes de forma aislada, sino que opera bajo una ventana móvil de los últimos 12 meses anteriores. Las instancias obligatorias de revisión ocurren dos veces al año:
Enero: Se evalúa el período acumulado entre el 1 de enero y el 31 de diciembre del año inmediato anterior.
Julio: Se evalúa el período comprendido entre el 1 de julio del año anterior y el 30 de junio del año en curso.
Durante estos meses, todo contribuyente debe ingresar al portal oficial de ARCA con su CUIT y Clave Fiscal, verificar su facturación total acumulada, chequear los metros cuadrados de su local (si aplica), el consumo eléctrico anual y los alquileres devengados, para determinar si permanece en la Categoría A o si debe recategorizarse a una escala superior (como la Categoría B, cuyo límite asciende a $17.595.182,74).
Diferencias clave: Prestación de servicios vs. Venta de cosas muebles
Si bien el tope de facturación bruta anual es idéntico para ambas actividades en la Categoría A ($12.009.410,45), la naturaleza de la actividad comercial impone restricciones operativas adicionales que no debes pasar por alto:
Precio unitario máximo (en venta de bienes): Ningún producto comercializado puede superar individualmente el límite fijado por unidad ($716.840,77). Si vendes un artículo por encima de este valor, la normativa te excluye automáticamente del régimen simplificado, aun cuando tu facturación anual total esté muy por debajo del tope de la Categoría A.
Parámetros físicos: Si operas en un establecimiento físico, este no puede superar los 30 metros cuadrados ni demandar un consumo eléctrico mayor a 3.330 kWh anuales.
¿Qué pasa si superas el tope máximo de la Categoría A?
Si al realizar el balance semestral descubres que tus ingresos superaron los $12.009.410,45, se presentan dos escenarios principales:
A. Recategorización a una escala superior
Si el monto total facturado se encuentra dentro de los márgenes de las categorías subsiguientes (por ejemplo, Categoría B o C), el procedimiento es sencillo: realizas el trámite digital de recategorización en los plazos establecidos y comenzarás a abonar la cuota mensual correspondiente a tu nueva escala a partir del período siguiente. Esto representa un crecimiento orgánico y saludable para tu actividad económica.
B. La temida exclusión del régimen (El límite de la Categoría K)
Existe un límite absoluto que marca el techo de todo el sistema del Monotributo: el tope máximo de la Categoría K, fijado en $126.610.838,75 anuales.
Si tus ingresos rebasan este valor, o si incumples de forma crítica parámetros como el precio unitario máximo de venta o la superficie permitida:
Exclusión automática: Quedas fuera del Monotributo de manera retroactiva o inmediata según el caso.
Paso al Régimen General: Estarás obligado a darte de alta en el sistema de IVA, Impuesto a las Ganancias y autónomos. Esto implica una complejidad administrativa radicalmente distinta, la contratación obligatoria de un contador público para la confección de declaraciones juradas mensuales y anuales, y una carga fiscal efectiva usualmente superior.
Consejos prácticos de gestión financiera para monotributistas
Para evitar dolores de cabeza y optimizar la salud contable de tu emprendimiento o profesión, ten en cuenta las siguientes recomendaciones de expertos:
Lleva un registro mensual riguroso: No esperes a las fechas de recategorización de enero y julio para sumar tus facturas. Utiliza una planilla de cálculo o software de gestión donde registres cada factura C emitida. Visualizar la proyección de tus ingresos a 12 meses móviles te advertirá con tiempo si estás rozando el cambio de categoría.
Cuidado con las retenciones y percepciones: Emitir factura C es el estándar del monotributista. Sin embargo, si tus clientes son grandes empresas (responsables inscriptos), pueden aplicarte retenciones de impuestos provinciales (como IIBB) o municipales. Un monitoreo constante de tus saldos a favor te ayudará a recuperar retenciones excesivas.
Factura todo lo que cobres: Aunque parezca obvio, la tentación de operar por fuera del sistema formal ante el temor de "pasarse rápido" de categoría es un riesgo innecesario. ARCA cruza datos bancarios, acreditaciones en billeteras virtuales y consumos con tarjetas de crédito. La subfacturación o la falta de emisión de comprobantes es el motivo número uno de inspecciones, multas severas y exclusiones de oficio.
Nuestra conclusión
Facturar con monotributo en la Categoría A es la puerta de entrada ideal al mercado formal para profesionales independientes, freelancers y pequeños comerciantes en la Argentina. Con un tope anual superior a los 12 millones de pesos, ofrece un esquema impositivo previsible, aportes jubilatorios y obra social integrados en una cuota fija accesible.
La clave del éxito financiero radica en la previsión: planificar tus ingresos, respetar escrupulosamente los límites normativos y realizar las recategorizaciones a tiempo te permitirá escalar tu negocio de forma segura, transformando el crecimiento de tus ventas en sinónimo de estabilidad y tranquilidad fiscal.