📐 Matemáticas y medidas Escalas de evaluación
¿Cuándo entra en vigor la jubilación a los 67 años?
El fin del periodo transitorio en España (I Parte)
Respuesta corta
El horizonte de la seguridad social y del sistema de pensiones público en España se encuentra en un punto de inflexión histórico. Durante más de una década, los ciudadanos han convivido con un calendario de transición diseñado para transformar de forma paulatina las condiciones de retiro laboral.
En pocas palabras
- Para entender cuándo y cómo se implementa la edad de los 67 años, es indispensable remontarse a la Ley 27/2011, de 1 de agosto, sobre actualización, adecuación y modernización del sistema de seguridad social.
- Uno de los errores más habituales en la opinión pública consiste en creer que, a partir de 2027, todos los trabajadores españoles estarán obligados sin excepción a esperar hasta los 67 años para abandonar la actividad laboral.
- La decisión de mantener e impulsar esta hoja de ruta hasta su culminación no responde a caprichos fiscales, sino a una necesidad imperiosa derivada de la pirámide de población.
- La fijación de los 67 años como tope general a partir de 2027 no opera de manera aislada, sino que actúa como el engranaje central que condiciona el resto de las figuras del derecho laboral y de la seguridad social.
- La culminación del calendario de la reforma de pensiones representa un hito fundamental para la economía y la demografía española.
En este artículo
- El origen normativo: la gran reforma estructural de 2011 y su despliegue
- Los dos grandes escenarios a partir de 2027: ¿quién se jubila a los 65 y quién a los 67?
- Radiografía demográfica: el desequilibrio entre cotizantes y pensionistas
- Impacto colateral en otras figuras del sistema de previsión social
- El fin del periodo transitorio: ¿Qué cambia definitivamente?
- Las dos vías de jubilación a partir de 2027
- Impacto en las cotizaciones para el cálculo de la pensión
- Recomendaciones estratégicas para los trabajadores afectados
La respuesta oficial, fijada por la normativa y los organismos competentes de la Seguridad Social, sitúa este hito el 1 de enero de 2027. A partir de esta fecha, el despliegue progresivo iniciado años atrás alcanza su cota máxima, estableciendo un nuevo marco de referencia para millones de trabajadores que planean su salida del mercado laboral. No obstante, comprender el alcance real de esta medida exige analizar con rigor técnico el contexto normativo, las excepciones asociadas a las carreras de cotización prolongadas y las razones estructurales que han motivado esta metamorfosis en el modelo de bienestar.
El origen normativo: la gran reforma estructural de 2011 y su despliegue
Para entender cuándo y cómo se implementa la edad de los 67 años, es indispensable remontarse a la Ley 27/2011, de 1 de agosto, sobre actualización, adecuación y modernización del sistema de seguridad social. En aquel momento, bajo un escenario marcado por la crisis financiera global y los primeros avisos claros sobre la tensión demográfica, el legislador español propuso una modificación estructural sin precedentes históricos en el país.
Hasta entonces, la regla general establecía de forma casi invariable que cualquier ciudadano podía acceder a la jubilación ordinaria al cumplir los 65 años, siempre que acreditara el periodo mínimo de cotización genérico (fijado tradicionalmente en 15 años). Sin embargo, la constatación matemática de que la esperanza de vida en España aumentaba década tras década —acompañada de una tasa de natalidad a la baja— evidenció que el modelo financiero corría un riesgo severo de desequilibrio a largo plazo.
Ante este panorama, la reforma optó por desvincular el retiro de una cifra estática y adaptarlo a una progresión temporal de 15 años de duración. Dicho periodo transitorio comenzó a aplicarse formalmente el 1 de enero de 2013, escalonando el retraso de la edad de jubilación mes a mes durante los primeros años, y posteriormente a un ritmo de dos meses por cada año transcurrido.
A lo largo de este extenso itinerario, los trabajadores han tenido que navegar por umbrales intermedios que se actualizaban anualmente (como los 66 años y 10 meses vigentes en el tramo previo), hasta culminar exactamente en el año 2027 con el tope general de los 67 años.
Los dos grandes escenarios a partir de 2027: ¿quién se jubila a los 65 y quién a los 67?
Uno de los errores más habituales en la opinión pública consiste en creer que, a partir de 2027, todos los trabajadores españoles estarán obligados sin excepción a esperar hasta los 67 años para abandonar la actividad laboral. La realidad legislativa es dual y contempla un mecanismo de salvaguarda directamente proporcional al esfuerzo de cotización acumulado a lo largo de la vida laboral.
A partir de la entrada en vigor definitiva del último tramo del calendario, el sistema diferencia claramente dos vías de acceso a la jubilación ordinaria con el 100% de los derechos reguladores:
La vía de los 67 años: Se aplica de forma general a todos aquellos trabajadores que no alcancen una carrera de cotización prolongada. Si el historial cotizado se sitúa por debajo del nuevo listón exigido, la edad legal ordinaria para el retiro se desplaza imperativamente hasta los 67 años.
La vía de los 65 años (Excepción por larga cotización): El sistema premia y protege a los cotizantes históricos. Aquellos trabajadores que acrediten al menos 38 años y 6 meses de cotización podrán seguir jubilándose de forma ordinaria a los 65 años, esquivando el retraso general de los 67 y sin sufrir penalización alguna en el porcentaje de su base reguladora.
Esta dualidad demuestra que la reforma no busca simplemente un incremento indiscriminado de la edad, sino un reequilibrio basado en la contribución efectiva al sistema de la Seguridad Social.
Radiografía demográfica: el desequilibrio entre cotizantes y pensionistas
La decisión de mantener e impulsar esta hoja de ruta hasta su culminación no responde a caprichos fiscales, sino a una necesidad imperiosa derivada de la pirámide de población. España es, en la actualidad, uno de والثق los países con mayor esperanza de vida del mundo, superando holgadamente los 83 años de media, con proyecciones que continúan al alza gracias a los avances médicos y a la mejora en la calidad de vida.
No obstante, este éxito colectivo de la sanidad y la sociedad genera un desafío financiero colosal para el modelo de reparto. Las pensiones contributivas se financian fundamentalmente con las cotizaciones sociales de los trabajadores en activo. En las últimas décadas, la proporción entre la población activa cotizante y el número de pensionistas perceptores se ha ido estrechando de forma alarmante.
Mientras que en décadas anteriores el sistema contaba con una holgada ratio de trabajadores por cada jubilado, la llegada masiva a la edad de retiro de la generación del denominado baby boom (nacidos entre finales de los años 50 y mediados de los 70) amenaza con saturar las cuentas públicas.
Los expertos en economía laboral señalan de forma recurrente que la duración media de una pensión ha pasado de calcularse sobre un tramo relativamente corto de vejez a extenderse durante más de dos décadas de percepciones continuadas.
Ante esta ecuación, retrasar de forma gradual la edad de salida del mercado laboral cumple una doble función macroeconómica: por un lado, prolonga el periodo durante el cual el ciudadano aporta recursos económicos al Estado mediante sus cotizaciones; por otro, acorta teóricamente el horizonte temporal de percepción de la prestación pública, amortiguando la presión sobre el presupuesto general de la Seguridad Social.
Impacto colateral en otras figuras del sistema de previsión social
La fijación de los 67 años como tope general a partir de 2027 no opera de manera aislada, sino que actúa como el engranaje central que condiciona el resto de las figuras del derecho laboral y de la seguridad social. Modificar la edad ordinaria de referencia arrastra de manera automática a los umbrales establecidos para otras modalidades de salida del mercado de trabajo.
A. La jubilación anticipada voluntaria e involuntaria
Uno de los efectos más inmediatos del cambio normativo se proyecta sobre la jubilación anticipada. Al desplazarse la edad ordinaria base, los márgenes temporales para acceder al retiro antes de tiempo, ya sea por voluntad propia del trabajador o por causas ajenas a su voluntad (como despidos colectivos o reestructuraciones empresariales), se recalculan tomando como referencia ineludible este nuevo baremo.
Por consiguiente, los requisitos de edad mínima para adelantar el cese laboral (por ejemplo, los márgenes de 2 o 4 años de antelación máxima) también exigen una mayor madurez cronológica por parte del solicitante, endureciendo sutilmente las condiciones de acceso en comparación con el modelo original de los 65 años.
B. Los periodos de carencia y el cálculo de la base reguladora
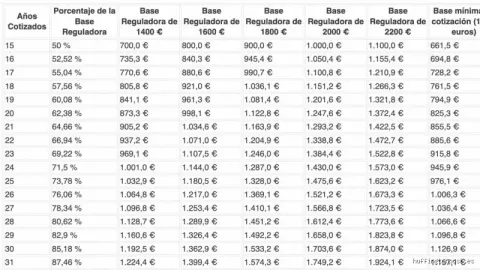
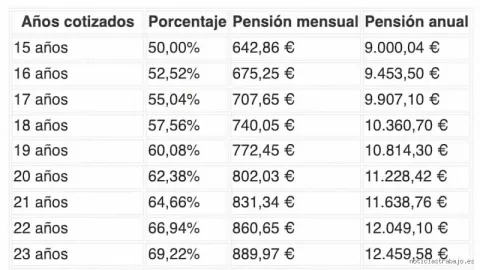
Junto a la edad de 67 años, el marco de 2027 consolida exigencias complementarias para acceder al 100% de la pensión o incluso para tener derecho a una prestación contributiva básica. El periodo mínimo de cotización general se mantiene en los 15 años (con al menos dos de ellos comprendidos dentro de los 15 años inmediatamente anteriores al hecho causante), pero los porcentajes aplicables sobre la base reguladora exigen trayectorias laborales cada vez más robustas y completas.
El fin del periodo transitorio: ¿Qué cambia definitivamente?
La culminación del calendario de la reforma de pensiones representa un hito fundamental para la economía y la demografía española. A partir del 1 de enero de 2027, el proceso de incremento gradual de la edad de jubilación que comenzó en 2013 llega oficialmente a su meta. Esto significa que el periodo transitorio de 15 años previsto en la normativa se da por concluido, congelando o estabilizando, al menos bajo el marco legal actual, el umbral máximo de la edad ordinaria de retiro en los 67 años para aquellos trabajadores que no cuenten con una trayectoria de cotización prolongada.
Este desenlace no solo afecta a la edad de cese laboral, sino que consolida un modelo dual definitivo donde la vida laboral previa determina por completo el momento enrumbado hacia el descanso remunerado.
Las dos vías de jubilación a partir de 2027
Con la llegada del tope normativo, el sistema de la Seguridad Social establece un escenario de dos únicas opciones principales para acceder a la jubilación ordinaria con el 100% de los derechos según los criterios de cotización acumulados:
Jubilación a los 65 años: Podrán acogerse a esta edad aquellos trabajadores que acrediten un mínimo de 38 años y 6 meses cotizados. Este requisito supone el último estiramiento respecto a los años anteriores, exigiendo una carrera laboral más densa y continuada para evitar la penalización por edad.
Jubilación a los 67 años: Será la edad ordinaria obligatoria para todos aquellos ciudadanos que no alcancen los 38 años y 6 meses de cotización a lo largo de su vida laboral.
Esta bifurcación busca equilibrar la balanza financiera de las cuentas públicas frente al aumento de la esperanza de vida, exigiendo que aquellos con carreras más cortas retrasen su salida del mercado laboral.
Impacto en las cotizaciones para el cálculo de la pensión
La entrada en vigor de este tramo final no actúa de forma aislada; viene acompañada de modificaciones sustanciales en la forma en que se calcula la cuantía económica de la prestación.
Años necesarios para el 100%: Para cobrar la totalidad de la base reguladora, las exigencias también se endurecen de manera progresiva, situándose el listón en 37 años cotizados.
El periodo de cómputo: Se mantiene la ponderación sobre los últimos años trabajados, complementándose de manera paulatina con opciones de exclusión de lagunas de cotización y sistemas duales que permiten mitigar el impacto de los periodos de desempleo o bajos ingresos en la recta final de la carrera profesional.
Recomendaciones estratégicas para los trabajadores afectados
Ante este escenario definitivo, los profesionales que se encuentren a pocos años de la edad de retiro (especialmente las generaciones nacidas en la década de los 60) deben adoptar una planificación rigurosa:
Revisión periódica de la vida laboral: Es indispensable solicitar de forma regular el informe actualizado en la Seguridad Social para auditar los días cotizados con exactitud matemática y detectar posibles errores u omisiones.
Evaluación de convenios especiales: En los casos en que la carrera laboral presente lagunas o interrupciones prolongadas, valorar la suscripción a convenios especiales puede marcar la diferencia entre jubilarse a los 65 o verse obligado a esperar obligatoriamente a los 67 años.
Planificación del ahorro complementario: Ante un entorno de restricciones normativas más estrictas, el refuerzo de planes de pensiones privados o vehículos de ahorro individual se consolida como un soporte financiero indispensable para mantener el poder adquisitivo tras el cese de la actividad laboral.