📐 Matemáticas y medidas Escalas de evaluación
¿Cómo saber si la Sunat me está investigando?
Respuesta corta
La relación entre los contribuyentes —ya sean personas naturales con negocio, profesionales independientes o empresas consolidadas— y la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) del Perú suele estar marcada por una mezcla de cumplimiento y recelo.
En pocas palabras
- Para comprender si lo están investigando, primero debemos entender cómo investiga la SUNAT en la actualidad.
- Muchos contribuyentes cometen el grave error de enterarse de una investigación tardíamente porque ignoran los canales digitales por los cuales la SUNAT comunica sus actos administrativos.
- Antes de que un contribuyente reciba una notificación formal en su domicilio fiscal o en su Buzón SOL, la Sunat ya ha ejecutado múltiples procesos automatizados.
- Muchos contribuyentes cometen el error de pensar que una investigación comienza únicamente cuando un auditor toca la puerta de su empresa o negocio.
- Para saber con exactitud en qué situación te encuentras, debes revisar la carátula o el sustento legal de la notificación recibida.
En este artículo
- El nuevo paradigma del control tributario: ¿Cómo opera la SUNAT hoy?
- Los canales oficiales de notificación: El primer foco de alerta
- El ecosistema digital de control: ¿Cómo detecta la Sunat posibles anomalías?
- Primeras señales de alerta: ¿Cómo te avisa la Sunat que algo no va bien?
- Tipos de intervenciones de la Sunat: ¿verificación, fiscalización parcial o definitiva?
- ¿Cómo verificar el estado de tus expedientes en la Sunat?
- Errores comunes que activan las alarmas de la Sunat
Para cualquier empresario, contador o ciudadano consciente de sus obligaciones fiscales, la incertidumbre de saber si se encuentra bajo la lupa de la SUNAT puede generar una considerable carga de estrés. ¿He cometido algún error en mi declaración jurada anual? ¿Por qué la SUNAT me ha notificado una esquela de citación? ¿Ese cruce de información por mis cuentas bancarias habrá encendido una alerta roja?
El nuevo paradigma del control tributario: ¿Cómo opera la SUNAT hoy?
Para comprender si lo están investigando, primero debemos entender cómo investiga la SUNAT en la actualidad. Durante décadas, el control tributario se basaba en revisiones físicas ex post (después de presentadas las declaraciones), altamente dependientes del factor humano y de muestras aleatorias o denuncias específicas. Sin embargo, la modernización de la administración tributaria ha transformado este panorama en un sistema de gestión de riesgos de cumplimiento tributario.
A. La fiscalización masiva y los algoritmos de cruce de datos
La SUNAT procesa anualmente millones de comprobantes de pago electrónicos (facturas, boletas, notas de crédito y débito, guías de remisión). Gracias a sistemas automatizados, la entidad cruza en cuestión de segundos la información de sus ingresos declarados con:
Las declaraciones de sus proveedores y clientes (el famoso cruce de operaciones de ventas y compras).
Los reportes financieros enviados por las entidades del sistema financiero nacional e internacional (secreto bancario levantado bajo normas de fiscalización internacional y normativa local de reporte de cuentas pasivas/activas).
Las declaraciones aduaneras en caso de comercio exterior.
Registros públicos (Sunarp) sobre compraventa de bienes inmuebles, vehículos y constitución de sociedades.
Cuando un algoritmo detecta una incongruencia, por ejemplo, si sus gastos deducibles superan largamente sus ingresos, o si sus depósitos bancarios netos son notablemente superiores a sus rentas brutas declaradas, el sistema genera automáticamente una alerta de riesgo. Esta alerta no constituye todavía una "investigación formal", pero es el gatillo previo que conduce a que un analista de la SUNAT revise su expediente con lupa.
B. El concepto de "indicios razonables"
Legalmente, la SUNAT tiene la facultad discrecional de fiscalizar. Esto significa que la administración determina a quién fiscaliza, cuándo lo hace y bajo qué modalidad, dentro de los plazos de prescripción establecidos por el Código Tributario (que por regla general es de cuatro años, pudiendo extenderse a seis si no se presentó la declaración o si se incurrió en delitos tributarios presuntos). No obstante, para iniciar un procedimiento formal de fiscalización, la entidad debe basarse en indicios razonables de evasión, elusión o errores sustanciales en la determinación de las obligaciones tributarias.
Los canales oficiales de notificación: El primer foco de alerta
Muchos contribuyentes cometen el grave error de enterarse de una investigación tardíamente porque ignoran los canales digitales por los cuales la SUNAT comunica sus actos administrativos. En el Perú, la era del papel ha quedado relegada casi en su totalidad al ámbito físico de notificaciones presenciales extremas; el canal rey es indiscutiblemente el Buzón SOL.
A. El poder del buzón SOL (SUNAT operaciones en línea)
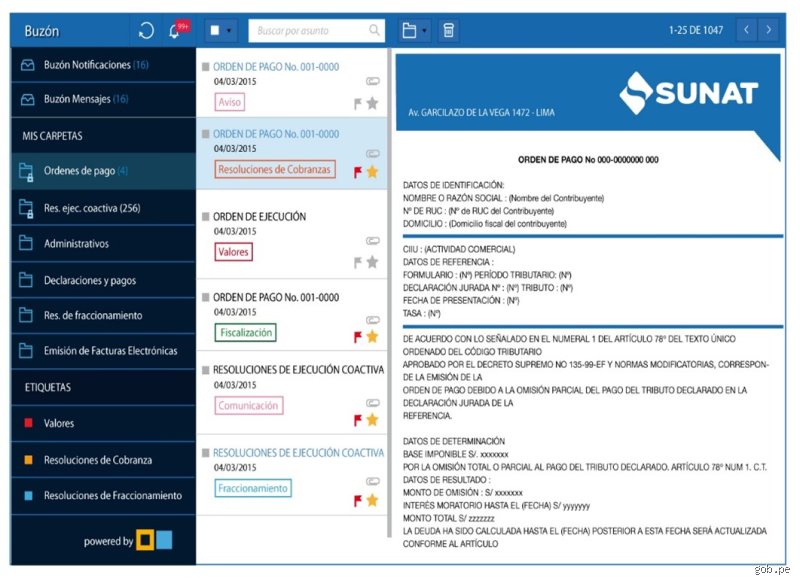
Si usted cuenta con un RUC activo, cuenta obligatoriamente con un Buzón SOL. Este es el domicilio fiscal electrónico asignado por ley.
La presunción de notificación: De acuerdo con el Código Tributario, los actos administrativos depositados en el Buzón SOL surten efecto legal a partir del hábito de revisión o, en su defecto, al tercer día hábil siguiente a la fecha del depósito del mensaje. Esto significa que no leer su Buzón SOL no lo exime de responsabilidad ni detiene los plazos legales.
¿Qué mensajes buscar?:
Esquelas de Citación o Invitación: Documentos mediante los cuales la SUNAT lo invita a presentarse a sus oficinas (o de manera virtual) para que sustente determinadas inconsistencias en un plazo perentorio (generalmente de 5 a 10 días hábiles).
Cartas inductivas: Comunicaciones preventivas donde se le informa que se han detectado diferencias en sus declaraciones y se le otorga un plazo para rectificar voluntariamente y pagar el tributo omitido (lo que reduce drásticamente las multas).
Requerimientos: El documento formal por excelencia que da inicio a un Procedimiento de Fiscalización Parcial o Definitiva.
B. El sistema de alertas por correo electrónico y SMS
Cuando la SUNAT deposita un documento en su Buzón SOL, por lo general envía una alerta de cortesía al correo electrónico o al número de celular que usted registró en su Clave SOL.
Advertencia crucial: Jamás confíe ciegamente en los correos electrónicos que dicen ser de la SUNAT sin verificar el remitente. Los defraudadores cibernéticos suelen enviar falsas notificaciones de fiscalización con enlaces maliciosos (phishing) para ro# ¿Cómo saber si la Sunat me está investigando? (Parte 1: Indicadores clave, señales de alerta y el inicio del proceso fiscalizador)
El sistema tributario peruano, administrado por la Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat), es uno de los mecanismos de recaudación más robustos y digitalizados de América Latina. Con el uso masivo de inteligencia artificial, cruces automáticos de datos (como el sistema de facturación electrónica, el registro de compras y ventas, y la información bancaria bajo el marco del secreto bancario flexibilizado para fines fiscales), la brecha entre la informalidad o el error contable y la detección por parte del fisco es cada vez más estrecha.
Para un contribuyente, ya sea persona natural con negocio, profesional independiente o representante legal de una persona jurídica, enfrentar una intervención de la Sunat puede generar incertidumbre, estrés y temor a posibles sanciones económicas drásticas. Sin embargo, el desconocimiento de las normas no exime de responsabilidad, y saber identificar a tiempo si la administración tributaria ha puesto la mira sobre nuestras operaciones financieras es el primer paso crítico para mitigar riesgos, organizar la defensa legal-contable y evitar que una simple inconsistencia se convierta en una cobranza coactiva o, en casos extremos, en una denuncia por defraudación tributaria.
El ecosistema digital de control: ¿Cómo detecta la Sunat posibles anomalías?
Antes de que un contribuyente reciba una notificación formal en su domicilio fiscal o en su Buzón SOL, la Sunat ya ha ejecutado múltiples procesos automatizados. Comprender este trasfondo tecnológico es vital para entender por qué se inician las investigaciones.
El poder del big data y el cruce de información
La Sunat ya no audita a ciegas ni selecciona contribuyentes al azar (salvo en campañas muestrales específicas). Hoy en día, el ente recaudador opera mediante algoritmos de análisis de datos masivos. Entre las fuentes de información que cruza de manera simultánea se encuentran:
Comprobantes de Pago Electrónicos (CPE): Cada factura, boleta, nota de crédito o guía de remisión emitida y recibida se encuentra en los servidores de la Sunat en tiempo real. Si una empresa declara gastos en sus facturas de compras, pero el proveedor correspondiente no ha declarado ni pagado el IGV de esas mismas operaciones, el sistema detecta la anomalía de forma inmediata.
El Impuesto a las Transacciones Financieras (ITF): Toda transferencia bancaria, depósito o retiro superior al umbral establecido por ley deja un rastro. Si los ingresos declarados en las declaraciones juradas mensuales (PDT o Plame) no guardan proporción con los movimientos en las cuentas bancarias del contribuyente, se activa una alerta roja por "desbalance patrimonial presunto" o "incremento patrimonial no justificado".
Declaraciones Juradas Anuales de terceros: Tus proveedores, clientes, bancos y entidades financieras reportan información sobre tus operaciones de manera anual o mensual, la cual es contrastada contra lo que tú mismo declaraste en tu propia Declaración Jurada Anual de Impuesto a la Renta.
Primeras señales de alerta: ¿Cómo te avisa la Sunat que algo no va bien?
Muchos contribuyentes cometen el error de pensar que una investigación comienza únicamente cuando un auditor toca la puerta de su empresa o negocio. La realidad digital es muy diferente. Existen fases previas de control persuasivo e inducción que funcionan como antesala a una auditoría formal.
A. Las esquelas de citación y requerimiento preventivas
El medio oficial y legal por el cual la Sunat se comunica con los contribuyentes es el Buzón SOL (Sistema de Operaciones en Línea) asociado a tu número de RUC. Las notificaciones físicas en el domicilio fiscal ocurren cada vez menos, priorizando la vía electrónica. Las señales más claras de que estás bajo la lupa son:
Esquela de Citación: Un documento mediante el cual se te convoca a presentarte en las oficinas de la Sunat (o de forma virtual a través de plataformas como Teams o Zoom) para que expliques determinadas operaciones económicas, exhibas libros contables o aclares dudas sobre tus declaraciones.
Esquela de Requerimiento o Invitación a Rectificar: Es uno de los avisos más comunes. La Sunat te envía un mensaje indicando que, tras sus cruces de información, ha detectado diferencias entre lo que declaraste y lo que sus sistemas registran (por ejemplo, omisión de ingresos por ventas, diferencias en el crédito fiscal del IGV o retenciones no pagadas). Te "invitan" a presentar una declaración rectificatoria y a pagar el tributo omitido junto con los intereses y multas morigeradas por la rebaja de incentivos.
Advertencia clave: No ignores nunca una notificación en tu Buzón SOL. El plazo legal para responder empieza a correr desde el día hábil siguiente al depósito del documento, sin importar si abriste o no el mensaje.
B. Cartas inductivas y cruces masivos
A diferencia de un requerimiento formal dentro de un procedimiento de fiscalización (regulado por el Código Tributario), las cartas inductivas son comunicaciones de carácter masivo o focalizado donde la Sunat te advierte amablemente (pero con firmeza) que ha notado inconsistencias en tus declaraciones de los últimos periodos.
¿Es una investigación formal? Estrictamente hablando, la carta inductiva forma parte de una etapa previa de control y fiscalización parcial o persuasiva. Sin embargo, si el contribuyente hace caso omiso a la carta inductiva o no sustenta adecuadamente la diferencia en el plazo otorgado (generalmente de 5 a 10 días hábiles), esa inducción se transforma automáticamente en el inicio de un Procedimiento de Fiscalización Definitiva.
Tipos de intervenciones de la Sunat: ¿verificación, fiscalización parcial o definitiva?
Para saber con exactitud en qué situación te encuentras, debes revisar la carátula o el sustento legal de la notificación recibida. No todas las intervenciones tienen el mismo alcance ni el mismo nivel de complejidad.
Verificación y control rapido (control móvil y operativos)
Si tienes un negocio físico (tienda, restaurante, almacén, fábrica), una señal directa de que estás bajo la mira son las visitas de campo de los fedatarios fiscalizadores de la Sunat. Estos operativos de control incluyen:
Verificación de entrega de comprobantes de pago: Compran un producto de manera encubierta para verificar si emites boleta o factura de forma correcta.
Control de inventarios y existencias físicas: Verifican que la mercadería en almacén coincida con los libros contables y guías de emisión.
Control de máquinas registradoras y sistemas de punto de venta (POS).
Fiscalización Parcial
Ocurre cuando la Sunat decide revisar únicamente un elemento, impuesto o periodo específico de tus obligaciones tributarias. Por ejemplo, pueden fiscalizar exclusivamente tu crédito fiscal del IGV del periodo de enero a junio de 2025, o revisar la deducción de gastos por movilidad de un año fiscal en concreto.
Plazo: Este tipo de fiscalización tiene un plazo máximo de ejecución establecido por ley (generalmente de 6 meses, prorrogables bajo ciertos supuestos).
Fiscalización Definitiva
Es el escenario más complejo y exhaustivo. La Sunat revisa de manera íntegra uno o varios tributos y periodos fiscales (dentro del plazo de prescripción, que por regla general es de 4 años, o hasta 6 años si no se presentó declaración o se incurrió en delitos tributarios).
Durante una fiscalización definitiva, el auditor exigirá la presentación de todos los libros contables físicos o electrónicos (Libro Diario, Mayor, Registro de Compras, Registro de Ventas, Inventarios y Balances), contratos con clientes y proveedores, extractos bancarios, actas de directorio, entre otros documentos de respaldo.
¿Cómo verificar el estado de tus expedientes en la Sunat?
Si sospechas que estás siendo investigado pero no has recibido una notificación directa en tu Buzón SOL, existen mecanismos de autoconsulta que todo contribuyente prudente debe revisar de forma periódica:
Ingreso al Portal de la Sunat con Clave SOL: Dirígete a la sección "Mis trámites y consultas", ubica el módulo de notificaciones y revisa exhaustivamente tu Buzón Electrónico. Configura alertas para que cada notificación llegue también a tu correo electrónico personal o corporativo.
Revisión del Estado del RUC y Condición del Contribuyente: Verifica que tu RUC no se encuentre en estado de "Baja de oficio" o con condición de "No Habido". Estar como "No Habido" es una de las mayores alertas rojas para la Sunat y suele desencadenar auditorías automáticas y medidas cautelares sobre tus cuentas bancarias.
Consulta de Valores Pendientes de Pago y Coactiva: A través de las consultas públicas y privadas en línea, puedes verificar si posees órdenes de pago, resoluciones de determinación o resoluciones de multa que ya hayan pasado a la etapa de cobranza coactiva.
Errores comunes que activan las alarmas de la Sunat
Para evitar caer en una investigación fiscal o estar preparado ante ella, es indispensable conocer cuáles son las conductas empresariales y contables que mayor suspicacia generan en los algoritmos de la Sunat:
Incongruencia entre el nivel de vida y los ingresos declarados: Comprar bienes de alto valor (inmuebles, vehículos de lujo, viajes frecuentes al exterior) utilizando cuentas personales o tarjetas de crédito, mientras que en la declaración de renta anual se reportan ingresos mínimos o pérdidas constantes.
Uso excesivo de gastos personales deducidos como gastos de empresa: Intentar deducir como costo o gasto de la compañía consumos en supermercados, ropa de uso personal, viajes familiares o servicios particulares que no guardan relación directa con la generación de renta gravada del negocio.
Emisión de facturas por operaciones no reales (ONR): Uno de los delitos tributarios más perseguidos por la Sunat. Consiste en comprar "facturas falsas" para inflar artificialmente el costo o gasto y pagar menos impuestos. Los sistemas actuales de la Sunat detectan con extrema facilidad a los emisores itinerantes o empresas fantasma que no tienen infraestructura, personal ni capacidad operativa real.
El poder y alcance del Buzón Electrónico SOL
Para continuar con el diagnóstico preciso de si la administración tributaria ha puesto su mira sobre usted o su empresa, el epicentro indiscutible de cualquier indagación formal radica en el Buzón Electrónico SOL (SUNAT Operaciones en Línea).
Muchas personas cometen el error de esperar una notificación física en su domicilio fiscal. Sin embargo, en el marco legal actual, la normativa del Código Tributario otorga plena validez jurídica a las notificaciones digitales. La SUNAT no necesita tocar su puerta para iniciar una fiscalización; le basta con depositar un documento en su casilla electrónica.
Documentos clave que alertan una investigación en curso
Esquela de Citación o Comparecencia: Es la señal más clara de que se está revisando un periodo o una operación puntual. Le exigen presentarse (de forma presencial o virtual) ante un auditor fiscal y presentar libros contables, facturas, contratos o extractos bancarios.
Requerimiento: Constituye el documento oficial mediante el cual se inicia formalmente una Fiscalización Parcial o Definitiva. En este oficio se detallan los tributos y periodos específicos sujetos a revisión, otorgando un plazo perentorio (usualmente de 3 a 10 días hábiles) para entregar la información solicitada.
Esquela de Observaciones o Esquela de Liquidación Preliminar: Aparece cuando la SUNAT, tras un análisis de sus declaraciones juradas (cruce de información con bancos, proveedores o clientes), detecta inconsistencias matemáticas, omisión de ingresos o compras dudosas.
Regla de oro sobre los plazos: Una notificación electrónica depositada un día hábil surte efecto legal al día hábil siguiente. Los plazos fatales para responder empiezan a correr desde ese exacto momento, independientemente de si usted abrió o no el buzón. Por ello, la revisión diaria o la configuración de alertas por correo y SMS es una medida de autoprotección ineludible.
Señales tempranas: Cruces de información y alertas invisibles
Antes de que llegue una esquela formal, la SUNAT ejecuta potentes algoritmos de validación de datos que actúan como "radares" silenciosos. Si usted se encuentra en alguna de las siguientes situaciones, las probabilidades de estar bajo la mira se disparan:
Discrepancias en el Impuesto a la Renta vs. Consumos Bancarios: Si sus movimientos en cuentas de ahorros, depósitos mediante aplicativos móviles (Yape, Plin, transferencias) o compras con tarjetas de crédito superan ampliamente los ingresos declarados en su categoría de Renta (o si no emite comprobantes de pago por dichos ingresos), el sistema detectará un Desbosque Patrimonial o incremento patrimonial no justificado.
Inconsistencias en el Registro de Ventas Electrónico (RVE): Si existen diferencias entre la información que sus clientes declararon haberle comprado y lo que usted declaró haber vendido, la SUNAT emite alertas masivas de fiscalización inductiva.
Proveedores no fidedignos ("No Habidos" o "Boj/Factureros"): Si adquirió bienes o servicios de empresas que posteriormente la SUNAT declaró con condición de No Habidos o Con Presunción de Inexistencia de Operaciones, sus créditos fiscales y gastos deducibles serán automáticamente rechazados, desencadenando una carta inductiva o auditoría directa.
¿Qué hacer si descubre que la SUNAT lo está investigando?
Mantener la calma y actuar con rigor estratégico marcará la diferencia entre una regularización económica menor y una contingencia tributaria con multas e intereses desproporcionados. Siga este protocolo de acción inmediata:
No ignore la notificación: El peor error es guardar silencio o pretender que el problema desaparecerá. Los plazos no perdonan y la falta de respuesta genera multas por obstrucción y pérdida automática de beneficios o descargos.
Analice el alcance con un especialista: Verifique si se trata de una verificación cruzada, una fiscalización parcial (un impuesto y periodo específico) o una fiscalización definitiva (toda la contabilidad). Contar con el asesoramiento de un contador tributarista experto es vital para no entregar información de más que pueda perjudicarlo.
Prepare la documentación de respaldo (Principio de Causalidad): Reúna contratos, guías de remisión, comprobantes de pago originales, correos electrónicos de negociación, vouchers bancarios y todo medio probatorio fehaciente que demuestre la realidad económica de sus operaciones comerciales.
Conclusión y recomendaciones finales
Saber si la SUNAT lo está investigando no debe depender de la suerte o del susto de recibir una carta física, sino de una cultura de prevención y monitoreo digital constante. Revisar semanalmente el Buzón SOL, mantener actualizado el domicilio fiscal y asegurar que los ingresos declarados guarden coherencia absoluta con la realidad financiera son los pilares fundamentales para blindar su patrimonio o el de su negocio frente a cualquier contingencia fiscal.