📐 Matemáticas y medidas Escalas de evaluación
¿Qué documentos se necesitan para emitir una factura?
¿Qué documentos y requisitos se necesitan para emitir una factura de manera legal y profesional?
Respuesta corta
El proceso de facturación es mucho más que un simple trámite administrativo o un requisito burocrático que se cumple por obligación fiscal.
En pocas palabras
- Antes de redactar o generar cualquier comprobante fiscal digital, el primer y más importante "documento" con el que debes contar no es un formulario impreso, sino una situación fiscal regularizada.
- En la actualidad globalizada, el papel ha quedado prácticamente desplazado por la factura electrónica.
- Como hemos podido observar en esta primera entrega, la emisión de una factura es la cúspide de un proceso estructurado que comienza mucho antes de teclear los números en un software.
- Cuando se opera bajo los parámetros de la factura electrónica y los nuevos marcos normativos de control fiscal, los documentos y elementos necesarios van más allá de los datos fiscales básicos.
- Uno de los fallos más frecuentes que cometen los autónomos y las pymes al emitir facturas radica en la desconexión entre la ejecución material del servicio y el soporte documental exigido por ley.
En este artículo
- El marco de identificación y el alta fiscal: El punto de partida
- Documentación previa y contratos comerciales de respaldo
- Datos imprescindibles del receptor (Cliente)
- Infraestructura digital y certificados de facturación electrónica
- Conclusión parcial y continuidad
- La transición hacia el entorno digital y la factura electrónica obligatoria
- Requisitos técnicos y documentales específicos en la era digital
- Errores comunes y buenas prácticas en la gestión documental
A lo largo de esta exhaustiva guía en dos partes, analizaremos a fondo el engranaje documental y legal necesario para emitir facturas con total rigor profesional.
El marco de identificación y el alta fiscal: El punto de partida
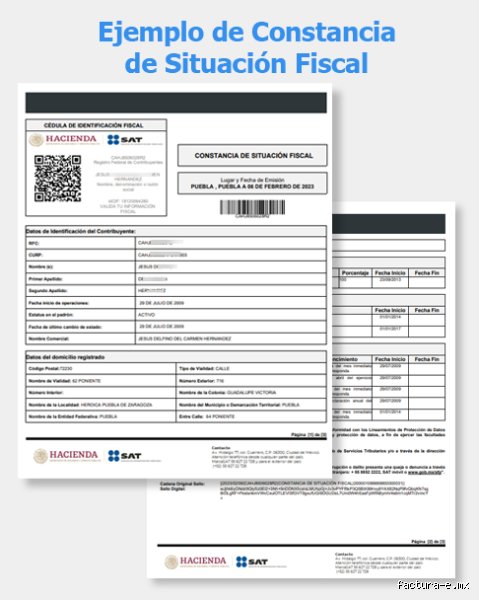
Antes de redactar o generar cualquier comprobante fiscal digital, el primer y más importante "documento" con el que debes contar no es un formulario impreso, sino una situación fiscal regularizada. Ninguna persona o empresa puede emitir una factura válida si no se encuentra debidamente registrada ante la administración tributaria de su país (por ejemplo, la Agencia Tributaria en España, el SAT en México, la DIAN en Colombia, o la AFIP/ARCA en Argentina).
El número de Identificación fiscal (NIF, RFC, RUC o CUIT)
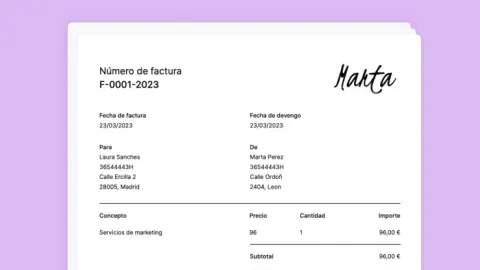
Para emitir una factura, el emisor debe poseer un identificador fiscal único que lo acredite como contribuyente activo. Este documento de alta o constancia de situación fiscal contiene datos vitales que irán impresos u ocultos en los metadatos de la factura:
Denominación o Razón Social: El nombre legal de la empresa o el nombre completo de la persona física con actividad empresarial.
Domicilio Fiscal: La dirección oficial donde la entidad ejerce su actividad económica y donde legalmente se le pueden notificar avisos fiscales. Este dato es estrictamente obligatorio en la mayoría de las legislaciones para que la factura tenga validez legal.
Régimen Fiscal: El conjunto de normas y obligaciones tributarias a las que pertenece el contribuyente (por ejemplo, régimen general, simplificado, profesionales autónomos, etc.). Conocer el régimen determina qué tipo de impuestos debes trasladar o retener.
Documentación previa y contratos comerciales de respaldo
Una factura nunca debe nacer de la nada. Desde una perspectiva contable y de auditoría, cada factura emitida debe estar respaldada por un documento previo que justifique la razón de ser de esa transacción comercial. Dependiendo del tipo de negocio, estos documentos de respaldo pueden variar considerablemente:
A. El contrato de prestación de servicios o de compraventa
En operaciones de contraprestación compleja, consultoría, desarrollo de software, o transacciones de alto valor, contar con un contrato firmado por ambas partes es el documento fundamental que antecede a la factura. El contrato detalla:
Objeto del contrato: Qué se está vendiendo o qué servicio se está prestando con exactitud milimétrica.
Condiciones económicas: El precio total, la moneda de pago, si existen anticipos o pagos parciales.
Plazos de entrega y facturación: Cuándo se debe emitir la factura (por ejemplo, contra entrega del hito o a mes vencido).
B. El presupuesto, cotización o propuesta comercial aceptada
Para transacciones B2B (Business to Business) o B2C (Business to Consumer) más ágiles, la cotización aprobada o la orden de compra emitida por el cliente actúa como el documento contractual inicial. La factura final debe reflejar fielmente los conceptos, cantidades y precios acordados en dicho presupuesto para evitar disputas comerciales o rechazos en el pago por parte del departamento de contabilidad del cliente.
C. La orden de compra (purchase order - PO)
En el comercio corporativo y B2B, es común que el cliente exija la inclusión de un número de Orden de Compra dentro de los datos de la factura. Sin este documento previo emitido por el departamento de compras de la empresa cliente, el departamento financiero suele bloquear el pago del comprobante. Por lo tanto, recabar y verificar la Orden de Compra es un requisito operativo indispensable antes de proceder a la facturación.
Datos imprescindibles del receptor (Cliente)
Para que una factura cumpla con los estándares legales y pueda ser deducida de impuestos por quien la paga, no basta con tener tus propios documentos en regla; también es estrictamente necesario recopilar y validar la documentación fiscal de tu cliente. Los datos mínimos que debes solicitar a tu cliente antes de facturar incluyen:
Nombre completo o Razón Social oficial (verificada tal como aparece en su cédula o constancia de situación fiscal).
Número de Identificación Fiscal (NIF/RFC/RUC/CUIT) del cliente.
Domicilio fiscal del receptor (en muchas jurisdicciones es obligatorio para transacciones superiores a ciertos montos o para operaciones internacionales).
Uso previsto de la factura o método de pago acordado (requisito indispensable en modelos digitales modernos como los CFDI en México o sistemas electrónicos en Latinoamérica, donde se debe indicar si el pago es en una sola exhibición o en parcialidades, y el uso fiscal que el cliente le dará al comprobante).
Infraestructura digital y certificados de facturación electrónica
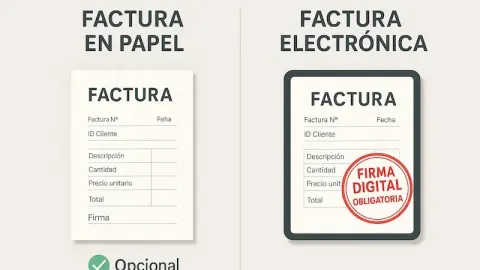
En la actualidad globalizada, el papel ha quedado prácticamente desplazado por la factura electrónica. Para emitir facturas legales hoy en día, los documentos físicos de chequera o chequeras manuales han dado paso a complejos sistemas informáticos respaldados por certificados digitales:
Firma Electrónica Avanzada o Certificado de Sello Digital (CSD): Son archivos informáticos cifrados emitidos por la autoridad tributaria o entidades autorizadas que otorgan validez jurídica a los documentos digitales, garantizando la autenticidad del emisor y la integridad del contenido de la factura.
Software de Facturación o Portal Oficial: Contar con un software autorizado o utilizar los portales gratuitos de facturación que ofrecen los entes gubernamentales o proveedores tecnológicos certificados.
Conclusión parcial y continuidad
Como hemos podido observar en esta primera entrega, la emisión de una factura es la cúspide de un proceso estructurado que comienza mucho antes de teclear los números en un software. Exige tener en regla el alta fiscal, contar con los contratos, órdenes de compra y presupuestos de respaldo, y recopilar de forma impecable los datos fiscales tanto del emisor como del receptor.
La transición hacia el entorno digital y la factura electrónica obligatoria
En el ecosistema empresarial actual, la emisión de facturas ha dejado de ser un mero trámite administrativo en papel para convertirse en un proceso profundamente digitalizado, estandarizado y estrechamente vigilado por las administraciones tributarias. Para comprender a fondo qué documentos y requisitos técnicos se necesitan, es imperativo analizar el impacto de las normativas de digitalización avanzada, como la Ley Crea y Crece y los reglamentos de sistemas informáticos de facturación (entre ellos, los entornos VeriFactu).
Tradicionalmente, el proceso de facturación dependía de impresos físicos, talonarios autocopiativos o, en la última década, de archivos PDF simples enviados por correo electrónico. Sin embargo, estos formatos estáticos ya no satisfacen los estándares legales en muchas transacciones comerciales entre empresas y profesionales (B2B). Hoy en día, la factura electrónica estructurada se posiciona como el estándar definitivo, requiriendo que los datos contenidos en el documento puedan ser leídos e interpretados de forma automatizada por sistemas informáticos, sin intervención humana.
Requisitos técnicos y documentales específicos en la era digital
Cuando se opera bajo los parámetros de la factura electrónica y los nuevos marcos normativos de control fiscal, los documentos y elementos necesarios van más allá de los datos fiscales básicos. A continuación, se detallan los componentes indispensables que toda estructura de facturación moderna debe garantizar:
Uso de formatos estructurados compatibles: Las facturas electrónicas entre profesionales deben adherirse a estándares semánticos y sintácticos reconocidos (como los formatos UBL, CII o el estándar nacional Facturae en operaciones con el sector público). Un simple documento PDF enviado por correo electrónico ya no cumple con la definición legal de factura electrónica en transacciones B2B si no va acompañado de su estructura de datos subyacente o su envío a través de pasarelas oficiales.
Garantía de autenticidad e integridad: El emisor debe asegurar por medios técnicos fehacientes que la identidad del proveedor es real (autenticidad del origen) y que el contenido del documento no ha sufrido alteraciones desde su emisión inicial (integridad). Esto se logra comúnmente mediante el uso de una firma electrónica avanzada basada en un certificado digital reconocido, o a través de redes de intercambio electrónico de datos (EDI) validadas.
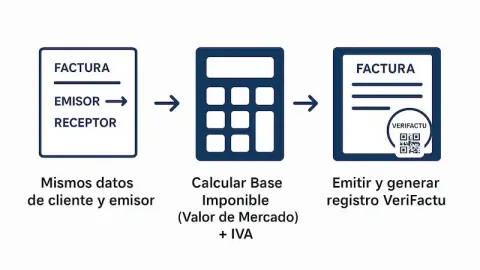
Software de facturación homologado y trazabilidad: Los programas informáticos utilizados para generar las facturas deben cumplir con especificaciones técnicas estrictas para evitar la manipulación u ocultación de registros contables (como la prohibición de dobles contabilidades y la generación de registros de alta inalterables). Muchos de estos sistemas incorporan códigos de verificación o sistemas de emisión directa de registros a la Agencia Tributaria (VeriFactu).
Documentación complementaria y de soporte: En operaciones complejas, la factura debe estar respaldada por otros documentos mercantiles previos o simultáneos que justifiquen la transacción, tales como:
Albaranes de entrega o notas de expedición: Fundamentales para acreditar que los bienes físicos fueron efectivamente entregados o que los servicios preliminares se ejecutaron conforme a lo pactado.
Órdenes de compra o contratos de prestación de servicios: Indispensables en transacciones B2B de contraprestación periódica o de alta cuantía, donde se fijan las bases imponibles, los plazos de pago y las condiciones particulares que luego se reflejarán numéricamente en la factura.
Facturas rectificativas previas (si aplica): En caso de errores, devoluciones o modificaciones de bases imponibles, el documento rectificativo debe hacer referencia explícita al número y fecha de la factura original que corrige.
Errores comunes y buenas prácticas en la gestión documental
Uno de los fallos más frecuentes que cometen los autónomos y las pymes al emitir facturas radica en la desconexión entre la ejecución material del servicio y el soporte documental exigido por ley. Emitir una factura sin el consentimiento previo del cliente para recibirla en formato digital, o utilizar herramientas de edición de texto comunes (como procesadores de textos o hojas de cálculo sin controles de integridad) para emitir facturas definitivas, puede acarrear sanciones administrativas severas.
Para mantener una salud fiscal impecable y evitar contingencias ante una inspección, se recomienda seguir estas pautas operativas:
Centralizar la emisión en software certificado: Utilice plataformas de facturación en la nube o programas locales que se actualicen automáticamente conforme a los cambios legales en materia fiscal y mercantil.
Conservación digital segura: Las facturas emitidas y recibidas deben almacenarse durante los plazos legales establecidos (generalmente 4 o 5 años según la normativa tributaria y mercantil aplicable) garantizando un acceso rápido, legibilidad permanente y copias de seguridad cifradas.
Verificación rigurosa de datos maestros: Antes de emitir cualquier documento, compruebe mediante los censos oficiales (como el VIES para operaciones intracomunitarias o los padrones nacionales de operadores) que el NIF/IVA, la razón social y el domicilio fiscal del receptor sean absolutamente correctos y estén vigentes.
La correcta gestión de los documentos necesarios para emitir una factura no es solo una obligación formal para cumplir con la hacienda pública, sino también el pilar sobre el que descansa la seguridad jurídica, la transparencia financiera y la optimización de la tesorería de cualquier proyecto comercial exitoso.