📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto es lo máximo que puedes recibir de pensión?
El Techo Legal, las Bases de Cotización y los Mecanismos de Cálculo en el Sistema de Seguridad Social
Respuesta corta
El momento de la jubilación representa uno de los hitos más transcendentales en la vida financiera y personal de cualquier trabajador.
En pocas palabras
- Para determinar si un trabajador alcanza o se aproxima al tope máximo de la pensión, el primer paso obligatorio es calcular su base reguladora.
- Una vez obtenida la base reguladora, el siguiente paso crítico consiste en aplicar el porcentaje que le corresponde al trabajador en función del número total de años cotizados a lo largo de toda su vida laboral.
- El sistema de pensiones en España se fundamenta principalmente en el principio de contributividad.
- Para entender por qué una persona alcanza o no la pensión máxima, es imprescindible repasar el mecanismo de cálculo mediante el cual la Seguridad Social determina la cuantía inicial de la jubilación.
- Aquí es donde se produce el fenómeno clave en relación con la pensión máxima.
En este artículo
- El principio de contribución y el techo del sistema: ¿por qué existe una pensión máxima?
- La base reguladora: el cimiento matemático de la pensión
- El porcentaje aplicable: los años cotizados como llave del 100%
- El principio de contributividad y el concepto de pensión máxima
- Los Presupuestos Generales del Estado y el tope anual
- ¿Cómo se calcula la pensión inicial y qué papel juega la base reguladora?
- El "tope" frente al resultado del cálculo: El choque con la pensión máxima
- Factores determinantes para alcanzar la cuantía máxima
- La dualidad entre la base máxima de cotización y la pensión máxima
- Próximos pasos en el análisis
- Estrategias avanzadas de planificación: cómo alcanzar el tope legal y proteger tus ingresos de retiro
Analizaremos cómo se calcula la base reguladora, el impacto de los años cotizados, los coeficientes reductores y aditivos, así como los topes máximos establecidos por la legislación vigente de la Seguridad Social para garantizar la sostenibilidad del sistema público de pensiones.
El principio de contribución y el techo del sistema: ¿por qué existe una pensión máxima?
El sistema público de pensiones de reparto se sustenta sobre un principio fundamental de solidaridad intergeneracional y correspondencia contributiva: "a mayor esfuerzo de cotización durante la vida laboral, mayor derecho a la percepción de la prestación económica". No obstante, este principio no opera de forma ilimitada.
Para salvaguardar la viabilidad financiera del sistema y evitar desequilibrios presupuestarios insostenibles, el legislador establece anualmente en los Presupuestos Generales del Estado (PGE) una cuantía máxima de pensión pública. Esto significa que, independientemente de cuán elevado haya sido el salario de un trabajador y, por consiguiente, las cantidades que haya aportado mensualmente a las arcas de la Seguridad Social a lo largo de su vida activa, existirá un tope infranqueable a la hora de cobrar la prestación.
El equilibrio entre suficiencia y sostenibilidad
Este límite responde a una doble finalidad constitucional y social:
Principio de Suficiencia (Artículo 50 de la Constitución): Garantizar a los ciudadanos pensiones adecuadas y suficientes ante situaciones de necesidad.
Principio de Sostenibilidad Financiera: Moderar el gasto público derivado de las prestaciones contributivas más elevadas, reequilibrando los recursos disponibles mediante la redistribución hacia las rentas más bajas o moderadas.
Por lo tanto, comprender este límite no es solo una cuestión matemática, sino una necesidad estratégica para aquellos profesionales con sueldos altos que deseen planificar con precisión su transición hacia la jubilación y evaluar la conveniencia de complementar sus ingresos mediante instrumentos de previsión social complementaria (planes de pensiones privados, EPSV, seguros de ahorro, etc.).
La base reguladora: el cimiento matemático de la pensión
Para determinar si un trabajador alcanza o se aproxima al tope máximo de la pensión, el primer paso obligatorio es calcular su base reguladora. Este indicador refleja la media aritmética de las bases de cotización del trabajador durante un período determinado de su historia laboral.
Evolución temporal y cómputo de los años cotizados
Con el objetivo de acercar progresivamente el cálculo de la pensión a la realidad de toda la carrera laboral, las normativas recientes han incrementado gradualmente el número de meses que se toman en consideración. Actualmente, el cálculo de la base reguladora se realiza dividiendo por un divisor fijo las bases de cotización correspondientes a un número determinado de años inmediatamente anteriores al mes previo al del hecho causante (la jubilación).
Fórmula general de cálculo:
Base Reguladora=Suma de las bases de cotizacioˊn de los uˊltimos n mesesDivisor aplicable ext{Base Reguladora} = \frac{ ext{Suma de las bases de cotización de los últimos } n ext{ meses}}{ ext{Divisor aplicable}}Base Reguladora=Divisor aplicableSuma de las bases de cotizacioˊn de los uˊltimos n meses
En la práctica, la normativa establece que se deben computar los últimos años requeridos por ley, trayendo a valor actual (actualizando las bases de los primeros años conforme a la evolución del Índice de Precios al Consumo - IPC, a excepción de los dos últimos años, que se computan a su valor nominal) las aportaciones realizadas.
La integración de lagunas de cotización
Uno de los aspectos críticos que afectan negativamente a las bases reguladoras de aquellos trabajadores que han sufrido periodos de desempleo sin derecho a prestación o inactividad laboral son las denominadas lagunas de cotización.
Para evitar que estos vacíos penalicen desproporcionadamente al futuro pensionista, la ley permite la integración de lagunas:
Los meses en los que no haya habido obligación de cotizar se integran con la base mínima de cotización correspondiente a cada momento entre las mínimas vigentes.
Sin embargo, existen regímenes especiales donde esta integración no opera de la misma forma (como en el caso de los trabajadores autónomos en determinados supuestos), lo que puede mermar considerablemente la base reguladora y alejar al trabajador del acceso a la pensión máxima.
El porcentaje aplicable: los años cotizados como llave del 100%
Una vez obtenida la base reguladora, el siguiente paso crítico consiste en aplicar el porcentaje que le corresponde al trabajador en función del número total de años cotizados a lo largo de toda su vida laboral. No basta con haber cotizado sobre bases elevadas; es imprescindible alcanzar un periodo mínimo de cotización efectiva para tener derecho al 100% de la base reguladora (e incluso para superar los umbrales que permitan alcanzar la pensión máxima legal).
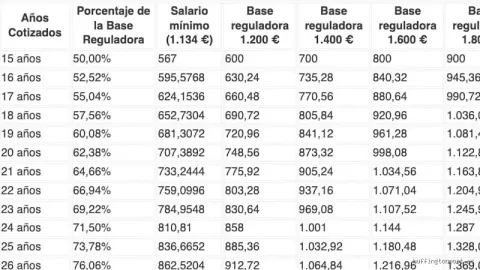
La tabla de porcentaje según el tiempo cotizado
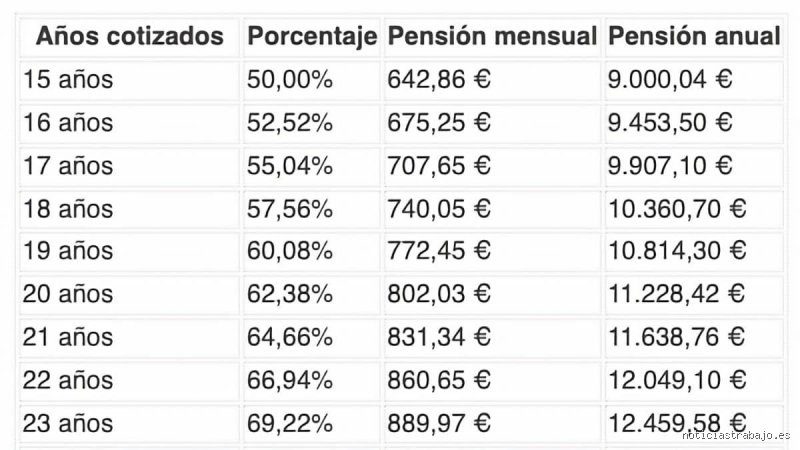
El porcentaje inicial que se reconoce a un trabajador por sus primeros años cotizados (periodo mínimo de carencia, que suele situarse en 15 años) otorga un porcentaje base del 50% de la base reguladora. A partir de ese umbral, cada mes adicional de cotización incrementa de manera progresiva el porcentaje aplicable:
Por cada uno de los primeros meses adicionales a los 15 años requeridos, se aplica un incremento porcentual específico (tradicionalmente en torno al 0,21% o 0,19% mensual según los tramos de años acumulados).
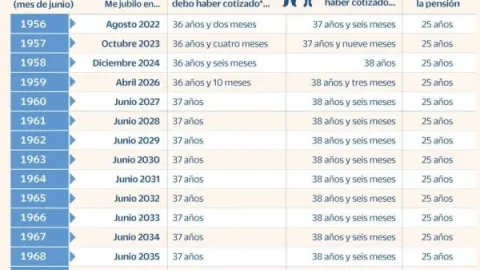
Para alcanzar el 100% de la base reguladora, el trabajador debe acreditar un periodo de cotización acumulada muy extenso (que se sitúa en los 36 años y medio o más, dependiendo de la progresividad del calendario de aplicación de las reformas de pensiones vigentes).
El impacto# ¿Cuánto es lo máximo que puedes recibir de pensión?
El momento de la jubilación es una de las etapas más esperadas y, al mismo tiempo, inciertas de la vida laboral. Tras décadas de esfuerzo cotizando al sistema de la Seguridad Social, surgen dudas fundamentales que determinarán la calidad de vida durante la vejez. Entre ellas, una de las preguntas más recurrentes y complejas a las que se enfrentan los futuros pensionistas es: ¿Cuál es la cuantía máxima que se puede percibir en concepto de pensión de jubilación?
Comprender los límites que impone el Estado, los factores determinantes y la normativa vigente es vital para planificar adecuadamente el retiro.
El principio de contributividad y el concepto de pensión máxima
El sistema de pensiones en España se fundamenta principalmente en el principio de contributividad. Esto significa que existe una correlación directa entre lo que se ha aportado al sistema a lo largo de la vida laboral y la prestación que posteriormente se recibe al jubilarse. A mayor esfuerzo de cotización —reflejado tanto en los años trabajados como en las bases por las que se ha cotizado—, mayor será el derecho económico generado.
Sin embargo, este principio no es ilimitado. Por razones de sostenibilidad financiera, solidaridad intergeneracional y equilibrio presupuestario, el Estado establece un límite máximo de percepción para las pensiones públicas contributivas.
¿Para qué sirve el tope máximo?
Sostenibilidad del sistema: Evita que las arcas públicas sufran un desequilibrio insostenible al tener que sufragar pensiones desproporcionadamente altas financiadas mediante las cotizaciones de los trabajadores en activo.
Cohesión social: Actúa como un mecanismo de redistribución indirecta, fijando un techo que ayuda a mantener la equidad dentro del sistema contributivo general.
Esto significa que, independientemente de lo alto que haya sido el sueldo de un trabajador y de lo elevado que haya sido su volumen de cotizaciones acumuladas durante su carrera, ninguna pensión pública podrá superar el límite máximo fijado legalmente para cada ejercicio fiscal.
Los Presupuestos Generales del Estado y el tope anual
La cuantía máxima de las pensiones no es una cifra estipulada de manera arbitraria ni permanente en el tiempo; se actualiza de forma anual a través de la Ley de Presupuestos Generales del Estado (o mediante reales decretos de revalorización en ausencia de estos) y se adapta en función de la evolución del Índice de Precios al Consumo (IPC) y los coeficientes de sostenibilidad económica.
Para conocer el límite exacto, es necesario acudir a las cifras oficiales publicadas cada año por la Seguridad Social. Históricamente, este tope ha ido incrementándose de manera progresiva para proteger el poder adquisitivo de los pensionistas con mayores bases de cotización.
La revalorización y el impacto de la inflación
Con la entrada en vigor de las recientes reformas de las pensiones en España, vinculadas a la garantía del poder adquisitivo, las pensiones contributivas se revalorizan anualmente según la inflación media interanual del ejercicio anterior. Esto afecta directamente tanto a las pensiones que ya se están cobrando como al tope máximo del sistema, el cual también experimenta incrementos proporcionales para evitar que los grandes cotizantes pierdan valor adquisitivo frente al coste de la vida.
¿Cómo se calcula la pensión inicial y qué papel juega la base reguladora?
Para entender por qué una persona alcanza o no la pensión máxima, es imprescindible repasar el mecanismo de cálculo mediante el cual la Seguridad Social determina la cuantía inicial de la jubilación. Este proceso consta de dos fases principales: el cálculo de la base reguladora y la aplicación de los porcentajes reductores o additivos en función de los años cotizados.
A. El cálculo de la base reguladora
La base reguladora es la magnitud económica fundamental sobre la cual se aplicarán los porcentajes que darán como resultado la pensión final. Para determinarla, la Seguridad Social toma en consideración las bases de cotización del trabajador durante un periodo determinado antes de la fecha del hecho causante (la jubilación).
El periodo de cómputo: Conforme al calendario de la última gran reforma de pensiones, el periodo que se toma en cuenta para calcular la base reguladora se ha ido ampliando de forma progresiva. Actualmente, se contemplan los últimos años de cotización del trabajador (habitualmente los últimos 25 años, equivalentes a 300 meses), dividiendo esa suma entre un divisor específico que tiene en cuenta las pagas extraordinarias.
La integración de lagunas: Si durante ese periodo de 25 años el trabajador ha tenido etapas sin cotizar (por desempleo no subvencionado o inactividad), el sistema permite en determinados supuestos "rellenar" esos huecos con bases ficticias (generalmente la base mínima), aunque estas no siempre alcanzan para mantener una cotización elevada.
B. El porcentaje aplicable según los años cotizados
Una vez obtenida la base reguladora, se calcula el porcentaje de la misma al que el trabajador tiene derecho, el cual depende estrictamente del número total de años acumulados a lo largo de toda su vida laboral:
Años mínimos: Para tener derecho a una pensión de jubilación contributiva, se exige un periodo mínimo de cotización genérico (habitualmente 15 años), de los cuales al menos dos deben estar comprendidos dentro de los 15 años inmediatamente anteriores a la jubilación. Con 15 años cotizados, se adquiere el derecho al porcentaje mínimo (que suele rondar el 50% de la base reguladora).
El incremento progresivo: A medida que se suman meses y años de cotización más allá del mínimo, el porcentaje aplicable a la base reguladora aumenta de manera progresiva mediante la aplicación de coeficientes anuales.
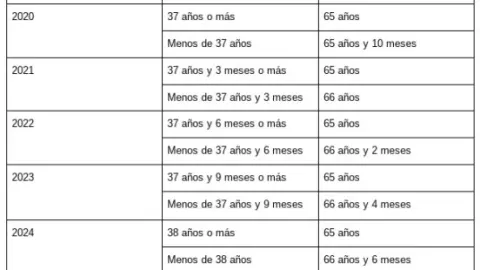
El 100% de la base reguladora: Para alcanzar el derecho a percibir el 100% de la base reguladora calculada, es necesario haber cotizado un número determinado de años (que varía según el año de jubilación y el periodo transitorio de la reforma, situándose cerca de los 37 años o más).
El "tope" frente al resultado del cálculo: El choque con la pensión máxima
Aquí es donde se produce el fenómeno clave en relación con la pensión máxima. Imaginemos el siguiente caso práctico y teórico dentro del sistema:
Un trabajador con una carrera laboral muy sólida, con sueldos elevados y constantes que han cotizado siempre por la base máxima de cotización permitida por la ley año tras año.
Al llegar su edad de jubilación, se realiza el cálculo de su base reguladora y se le aplica el porcentaje correspondiente (por ejemplo, el 100% o incluso superior si ha demorado su jubilación).
Al multiplicar la base reguladora por el porcentaje, el resultado arroja una cifra teórica que supera el límite legal establecido por la Seguridad Social para ese año.
¿Qué ocurre en este escenario? La ley aplica de forma automática el principio de tope. Es decir, aunque matemáticamente al trabajador le correspondería una pensión mensual superior en función de sus aportaciones, su nómina real quedará cercenada y limitada a la cuantía máxima fijada en los Presupuestos Generales del Estado. Todo el excedente de cotización aportado por encima de las bases máximas a lo largo de su vida laboral no se traducirá en un incremento de su pensión.
Factores determinantes para alcanzar la cuantía máxima
Para aspirar a cobrar la pensión máxima del sistema, no basta con haber tenido un buen sueldo de manera puntual; se requiere cumplir con una serie de requisitos acumulativos muy estrictos:
Estar encuadrado en bases de cotización altas de forma continuada: No es suficiente alcanzar la base máxima en los últimos años previos a la jubilación. Dado que el cálculo de la base reguladora toma en cuenta un amplio periodo (los últimos 25 años), es necesario haber cotizado por bases elevadas durante la gran parte, si no la totalidad, de ese intervalo temporal. Las fluctuaciones a la baja o los periodos prolongados con bases mínimas reducirán la base reguladora final, alejando al trabajador del tope máximo.
Acreditar el periodo de cotización exigido para el 100%: Es imperativo sumar los años necesarios de cotización efectiva para alcanzar el porcentaje máximo aplicable a la base reguladora. Si a un trabajador le faltan años cotizados, se le aplicará un porcentaje menor, lo que podría dejar su pensión por debajo del tope máximo, incluso aunque sus bases individuales hayan sido altas.
Carencia de penalizaciones: No verse afectado por coeficientes reductores que disminuyan la cuantía inicial (como ocurre en los casos de jubilación anticipada voluntaria o involuntaria, donde se aplican reducciones porcentuales sobre la pensión resultante).
La dualidad entre la base máxima de cotización y la pensión máxima
Existe una estrecha correlación técnica y jurídica entre dos conceptos que a menudo se confunden, pero que operan en ámbitos distintos:
La base máxima de cotización: Es el límite cuantitativo superior por el cual los trabajadores y las empresas están obligados a cotizar a la Seguridad Social cada mes. Por mucho que un empleado gane 8.000 o 10.000 euros al mes, las cotizaciones a la Seguridad Social se detienen y se calculan únicamente hasta el tope de la base máxima vigente en ese momento.
La pensión máxima: Es el límite cuantitativo superior que el Estado pagará en concepto de prestación económica de jubilación.
Ambos conceptos están íntimamente relacionados porque el sistema busca un equilibrio: se limita lo máximo que se puede cotizar mensualmente porque, al mismo tiempo, existe un límite estricto sobre lo máximo que el Estado pagará en el futuro. Si no existiera un tope a la pensión, tampoco tendría sentido lógico mantener un tope a las bases de cotización.
Próximos pasos en el análisis
En esta primera sección hemos sentado las bases normativas, estructurales y de cálculo que explican cómo operan los límites del sistema público de pensiones y qué condiciones generales se exigen para aspirar al tope máximo.
Sin embargo, el panorama de la jubilación en España cuenta con matices recientes muy importantes. En las normativas vigentes se contemplan incentivos para retrasar la edad de retiro, compatibilidades con el trabajo, regímenes especiales y excepciones que pueden modificar significativamente el escenario económico del pensionista.
Estrategias avanzadas de planificación: cómo alcanzar el tope legal y proteger tus ingresos de retiro
Sin embargo, adentrarse en los recovecos de la Seguridad Social exige comprender que el camino hacia la pensión máxima (fijada en 3.359,60 euros brutos mensuales en 14 pagas, lo que equivale a un total de 47.034,40 euros anuales) no es fruto del azar, sino el resultado de una estrategia de cotización milimétrica mantenida a lo largo de décadas.
A continuación, profundizamos en los factores determinantes, los errores comunes que dinamitan el acceso al tope legal y las alternativas complementarias indispensables para mantener el poder adquisitivo tras el cese de la actividad laboral.
El mito de los últimos años: ¿Por qué cotizar al máximo al final no siempre basta?
Uno de los errores más extendidos entre los trabajadores con altos ingresos es pensar que basta con incrementar drásticamente su base de cotización durante los últimos años de su vida laboral para disparar su pensión. La realidad legislativa es radicalmente distinta y mucho más exigente.
Para calcular la base reguladora en el régimen general, la normativa actual toma en cuenta los últimos 25 años de cotización (300 meses), divididos entre 350. Esto significa que los atajos de última hora tienen un impacto limitado. Si un profesional ha cotizado por bases modestas o intermedias durante gran parte de su etapa activa y solo en el tramo final alcanza la base máxima, el promedio ponderado de esas tres décadas diluirá el efecto deseado, impidiéndole tocar el techo contributivo.
Clave experta: Para alcanzar la pensión máxima, el contribuyente debe haber cotizado por la base máxima de manera prácticamente ininterrumpida durante los 25 años exigidos para el cálculo, además de cumplir con el periodo total de cotización exigido por ley (que asciende a 38 años y 3 meses para jubilarse a los 65 años, o bien el periodo correspondiente si se opta por la edad ordinaria ampliada).
El impacto de la inflación y el mecanismo de equidad intergeneracional
El mantenimiento del poder adquisitivo de las pensiones máximas ha estado sujeto a intensos debates normativos. Con las últimas reformas de la Seguridad Social, las pensiones contributivas se revalorizan anualmente conforme al IPC interanual medio, protegiendo al pensionista frente a la erosión inflacionaria.
No obstante, el sistema también introduce mecanismos de ajuste como la cotización adicional de solidaridad y el Mecanismo de Equidad Intergeneracional (MEI), que incrementan la presión fiscal sobre los salarios más altos durante la etapa laboral. Esto genera una paradoja fiscal que todo planificador financiero debe tener en cuenta: se cotiza más que nunca por los tramos altos, pero el tope de la pensión sigue estando acordonado por un límite legal estricto.
Alternativas de Complementariedad: Más allá del sistema público
Dado que el Estado impone un techo infranqueable a las prestaciones contributivas, depender exclusivamente de la Seguridad Social resulta una estrategia de alto riesgo para aquellos perfiles acostumbrados a rentas elevadas. Cuando un trabajador con un salario muy superior a la base máxima se jubila, la caída de ingresos (la llamada tasa de sustitución) puede ser drástica.
Para mitigar esta brecha, el ahorro privado complementario deja de ser una opción y se convierte en una herramienta troncal:
Planes de Pensiones Individuales y de Empleo: Permiten canalizar una parte del ahorro con ventajas fiscales diferidas en el Impuesto sobre la Renta de las Personas Físicas (IRPF), aunque con límites estrictos de aportación anual fijados por los Presupuestos Generales.
Instrumentos de inversión diversificados (SICAVs, Fondos Indexados, Inmuebles): La acumulación de patrimonio fuera de los esquemas tradicionales de previsión social garantiza flujos de caja adicionales que compensan con creces el tope impuesto por la administración pública.
Resumen operativo para el aspirante a la pensión máxima
Si tu objetivo es exprimir al máximo las prestaciones del sistema público, debes auditar periódicamente tu trayectoria laboral bajo los siguientes parámetros:
Vigila tus bases de cotización: Comprueba a través de tu informe de vida laboral que tus cotizaciones se han mantenido en los topes máximos sectoriales, especialmente si eres autónomo y estás acogido a la cotización por ingresos reales.
Evita lagunas de cotización: Los periodos sin cotizar (incluso aquellos no retribuidos que no se integren de forma ficticia) penalizan el cómputo global de los 300 meses necesarios.
Planifica el momento del retiro: Demorar voluntariamente la jubilación mediante la jubilación demorada puede reportar porcentajes adicionales o cantidades a Alzar, aunque siempre bajo la atenta mirada de los topes globales de incompatibilidades y techos de percepción pública.
La pensión máxima es la recompensa a una carrera de cotización intensa, constante y elevada, pero la verdadera seguridad financiera en la tercera edad radica en la diversificación inteligente y la anticipación a los límites estructurales del Estado.
Para profundizar en tu estrategia de jubilación o resolver dudas específicas: