📐 Matemáticas y medidas Escalas de evaluación
¿Qué requisitos debe cumplir una factura para ser deducible?
Respuesta corta
Para que un gasto sea considerado fiscalmente deducible, no basta con que el documento esté perfectamente emitido; es una condición "sine qua non" que el bien adquirido o el servicio prestado esté vinculado de forma indubitada al desarrollo de la empresa o negocio. La normativa fiscal exige cumplir con tres pilares fundamentales que todo empresario o profesional debe dominar:
En pocas palabras
- Una vez superado el filtro cualitativo de la vinculación profesional, el análisis se desplaza hacia la anatomía documental de la factura.
- El rigor matemático y descriptivo es la última gran línea de defensa ante una auditoría fiscal.
- Más allá de los datos puramente formales y la estructura documental de una factura, la Agencia Tributaria aplica un filtro material fundamental para la deducibilidad: el principio de correlación de ingresos y gastos.
- Un error recurrente que dinamita la deducción de muchos gastos cotidianos es la confusión entre la factura ordinaria (completa) y la factura simplificada (el clásico ticket adaptado a la normativa actual).
- Disponer de una factura impecable, vinculada a la actividad y emitida a nombre correcto no cierra por completo el ciclo de la deducibilidad.
En este artículo
- El principio cardinal de la deducibilidad: Vinculación con la actividad económica
- Requisitos formales y contenido obligatorio de la factura
- El desglose económico y la descripción de la operación
- El principio de vinculación con la actividad y los gastos mixtos
- Facturas simplificadas frente a facturas completas: el talón de aquiles de los tickets
- El rol de la contabilidad y los plazos temporales
- Hacia una gestión documental rigurosa
El principio cardinal de la deducibilidad: Vinculación con la actividad económica
Antes de examinar los campos tipográficos, los códigos fiscales o los desgloses numéricos que deben constar en un documento de facturación, es imperativo comprender el requisito cualitativo superior que condiciona toda la estructura: la correlación directa con los ingresos y la afectación exclusiva a la actividad económica.
Para que un gasto sea considerado fiscalmente deducible, no basta con que el documento esté perfectamente emitido; es una condición "sine qua non" que el bien adquirido o el servicio prestado esté vinculado de forma indubitada al desarrollo de la empresa o negocio. La normativa fiscal exige cumplir con tres pilares fundamentales que todo empresario o profesional debe dominar:
La correlación de ingresos y gastos: Debe existir una conexión lógica y directa entre el coste soportado y la generación de ingresos dentro de la explotación económica. Los gastos ajenos a la actividad, de índole estrictamente personal o particular, quedan automáticamente excluidos, por lo que intentar deducirlos puede acarrear sanciones sustanciales.
La justificación prioritaria mediante factura: Conforme a lo estipulado en las normativas tributarias generales (como el artículo 106.4 de la Ley General Tributaria en España), los gastos originados por operaciones entre empresarios o profesionales deben justificarse de forma prioritaria mediante el documento original de la factura. Los simples recibos bancarios, albaranes, notas de entrega o presupuestos carecen de validez legal plena para este propósito.
El registro contable obligatorio: No basta con archivar el documento en una carpeta física o digital. El gasto debe hallarse debidamente registrado en los libros contables obligatorios (Libro de Gastos e Inversiones, Libro Diario, etc.) dentro del ejercicio fiscal correspondiente al devengo.
Requisitos formales y contenido obligatorio de la factura
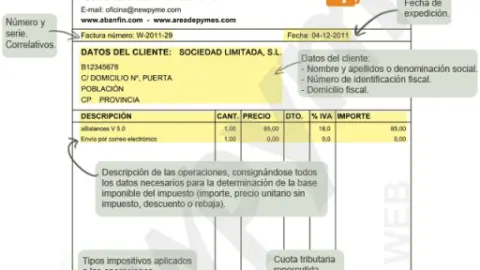
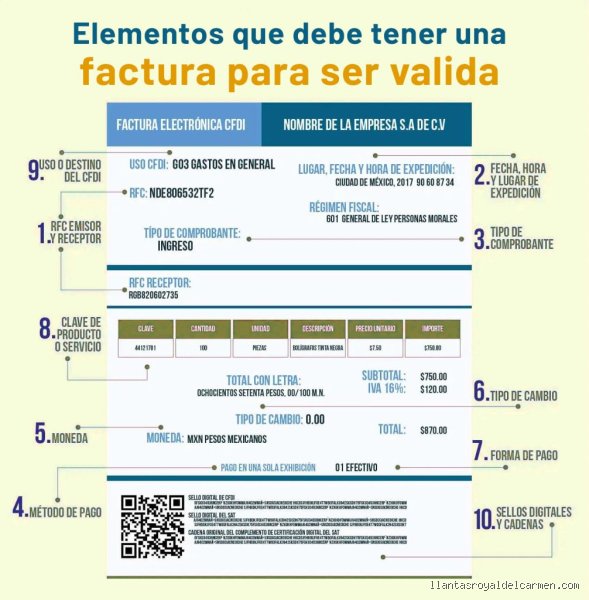
Una vez superado el filtro cualitativo de la vinculación profesional, el análisis se desplaza hacia la anatomía documental de la factura. El Reglamento por el que se regulan las obligaciones de facturación establece de forma taxativa los datos que deben aparecer impresos o digitalizados con absoluta claridad. La ausencia de cualquiera de estos elementos puede invalidar el documento a ojos de la Agencia Tributaria, provocando el rechazo automático de la deducción.
A. Identificación completa de las partes intervinientes
Toda factura ordinaria debe reflejar sin ambigüedades quién emite el servicio o producto y quién lo adquiere:
Datos del expedidor (proveedor): Nombre y apellidos o razón social completa, Número de Identificación Fiscal (NIF/CIF) y el domicilio fiscal en el que se halle establecida la sede de su actividad.
Datos del destinatario (cliente): Nombre y apellidos o razón social, el NIF correspondiente y el domicilio fiscal del receptor del bien o servicio. Este punto es especialmente crítico: las facturas emitidas a "consumidor final" o con datos genéricos (como un simple "cliente contado") impiden de forma radical que una empresa o autónomo pueda deducirse el IVA o el gasto asociado.
B. Numeración y fecha de expedición
La trazabilidad temporal y numérica es un mecanismo de control esencial para evitar duplicidades o alteraciones contables fraudulentas:
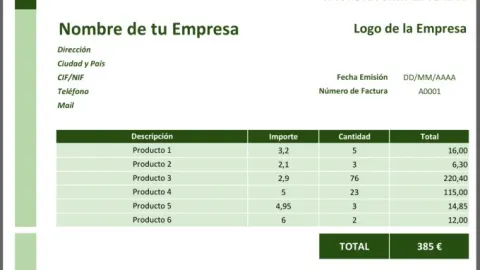
Número de factura: Debe seguir una serie correlativa. No se permiten saltos en la numeración ni series inconexas sin justificación técnica debidamente documentada (como puede ser el uso de varios centros de trabajo o distintas líneas de negocio, las cuales deben estar perfectamente separadas en series distintas).
Fecha de emisión: Debe constar de manera explícita el día, mes y año en que se expide el documento. Adicionalmente, si la fecha en la que se realizó la operación (fecha de ejecución del servicio o entrega de los bienes) es diferente a la de emisión, será obligatorio incluir también esta última, ya que marca el momento del devengo fiscal.
El desglose económico y la descripción de la operación
El rigor matemático y descriptivo es la última gran línea de defensa ante una auditoría fiscal. La Agencia Tributaria exige que el objeto de la transacción se detalle con la máxima precisión posible, huyendo de generalidades que impidan verificar la naturaleza real de la contraprestación.
Descripción detallada del concepto: Frases genéricas como "por servicios prestados", "asesoría general" o "materiales varios" suelen levantar sospechas en las inspecciones automatizadas y manuales. Es obligatorio especificar con claridad meridiana qué bienes se han comprado o en qué han consistido exactamente los servicios profesionales (ej.: “Desarrollo e implementación del módulo de pagos para la plataforma web corporativa durante el mes de octubre”).
Base imponible: El importe total de la contraprestación correspondiente a cada concepto antes de aplicar los impuestos indirectos.
Tipos impositivos y cuotas repercutidas: Debe indicarse de forma explícita el tipo de IVA aplicado (general, reducido o superreducido) y la cuota resultante desglosada en euros. En caso de operaciones exentas, no sujetas o sujetas a inversión del sujeto pasivo, la factura debe incluir la mención legal justificativa (por ejemplo, haciendo referencia al artículo correspondiente de la ley del IVA).
Retenciones de IRPF (si procede): Si el emisor es un profesional autónomo sujeto a retención en su factura a empresas u otros profesionales, debe figurar de forma clara el porcentaje de retención aplicable y el importe exacto que se descuenta de la base imponible.
El principio de vinculación con la actividad y los gastos mixtos
Más allá de los datos puramente formales y la estructura documental de una factura, la Agencia Tributaria aplica un filtro material fundamental para la deducibilidad: el principio de correlación de ingresos y gastos. No basta con poseer un documento perfectamente emitido que cumpla con todos los requisitos formales de contenido (identificación, desglose de impuestos y numeración correlativa); el gasto reflejado en él debe estar indisolublemente ligado a la obtención de los ingresos de la actividad económica.
Este es uno de los puntos más conflictivos en las inspecciones fiscales a autónomos y pequeñas empresas. Por ejemplo, adquirir material de oficina, contratar software de gestión específico o pagar servicios de marketing digital son acciones cuya vinculación resulta evidente y directa. Sin embargo, cuando se trata de gastos de naturaleza ambigua —los denominados comúnmente gastos mixtos—, la carga de la prueba recae por completo sobre el contribuyente.
Entre los supuestos más frecuentes de gastos mixtos destacan:
Dispositivos electrónicos y telefonía móvil: Si se utiliza un teléfono o un ordenador tanto para fines profesionales como personales, Hacienda suele exigir la demostración de un uso privativo claramente minoritario o la separación técnica de las líneas. De lo contrario, la deducción íntegra puede ser rechazada.
Vehículos y carburantes: Salvo para transportistas, agentes comerciales o flotas de reparto dedicadas en exclusiva a la actividad, deducir el 100% del combustible o del mantenimiento del turismo particular es un foco automático de comprobación. La normativa de IVA permite en muchos casos una presunción de afectación parcial (habitualmente del 50%), pero el IRPF exige demostrar de forma fehaciente su uso profesional exclusivo para admitir la deducción en el rendimiento neto.
Suministros en la vivienda habitual: En el caso de los autónomos que trabajan desde casa (teletrabajo o profesionales digitales), la ley permite deducir los suministros (agua, luz, gas, internet) aplicando una regla de proporcionalidad basada en los metros cuadrados de la vivienda afectos a la actividad (generalmente un porcentaje fijo sobre la parte proporcional de la vivienda declarada). Las facturas de estos suministros deben estar a nombre del titular de la actividad y cumplir rigurosamente con los datos fiscales correspondientes.
Facturas simplificadas frente a facturas completas: el talón de aquiles de los tickets
Un error recurrente que dinamita la deducción de muchos gastos cotidianos es la confusión entre la factura ordinaria (completa) y la factura simplificada (el clásico ticket adaptado a la normativa actual). Comprender sus diferencias y limitaciones es imperativo para evitar sustos en auditorías fiscales.
Las facturas simplificadas (que sustituyeron a los antiguos tickets) se emiten habitualmente en operaciones de menor cuantía, por lo general, importes que no superen los 400 euros con IVA incluido, o hasta 3.000 euros en sectores específicos como hostelería, transporte de personas, parkings o servicios de peluquería.
No obstante, existe un matiz crucial que todo empresario debe memorizar: un ticket o factura simplificada estándar no sirve para deducir el IVA ni el gasto en el IRPF. Para que una factura simplificada adquiera validez fiscal como documento deducible, debe convertirse en una factura simplificada cualificada, lo que exige obligatoriamente que el establecimiento o proveedor incluya de forma impresa o digital:
El NIF y el domicilio fiscal del destinatario de la operación (es decir, tus propios datos como autónomo o empresa).
El desglose separado de la cuota impositiva (el importe exacto del IVA repercutido).
Si acudes a una comida de negocios, repostas combustible o compras material de papelería y el cajero te entrega un ticket genérico donde solo figura el importe total y un desglose interno sin tus datos fiscales, ese documento carece de validez ante la Administración tributaria para su deducción. La solución pasa por solicitar siempre la factura completa en el momento de la adquisición o, en su defecto, pedir la rectificación o emisión posterior de una factura ordinaria vinculada al ticket original, respetando los plazos legales establecidos.
El rol de la contabilidad y los plazos temporales
Disponer de una factura impecable, vinculada a la actividad y emitida a nombre correcto no cierra por completo el ciclo de la deducibilidad. La legislación fiscal impone una estricta sincronización temporal y un registro formal en los libros contables:
El principio de devengo y la imputación temporal: Un gasto debe imputarse fiscalmente en el ejercicio en el que se haya producido el devengo y la realización de la operación. No es admisible, por ejemplo, incluir facturas correspondientes a diciembre de un año fiscal en las declaraciones del ejercicio siguiente, ya que vulnera el principio de periodificación contable y puede ser motivo de regularización por parte de Hacienda.
Obligación de registro: Las facturas soportadas (gastos) deben estar debidamente anotadas en el libro registro de facturas recibidas y en la contabilidad ajustada al Código de Comercio o Plan General Contable según corresponda. Una factura física guardada en un cajón o en una carpeta digital que no haya sido reflejada en los registros oficiales obligatorios pierde su derecho a deducción ante una comprobación formal.
Plazos de conservación: La normativa mercantil y fiscal obliga a conservar tanto las facturas emitidas como las recibidas, junto con sus justificantes de pago asociados, durante un plazo mínimo de cuatro años (periodo en el cual la administración mantiene el derecho a prescribir e investigar las obligaciones tributarias), e incluso hasta diez años a efectos mercantiles y de prevención de blanqueo o prescripción de bases imponibles negativas.
Hacia una gestión documental rigurosa
Lograr que una factura sea 100% deducible exige adoptar una cultura de rigor administrativo preventivo. Ya no basta con asumir que el pago de un bien o servicio justifica por sí mismo el beneficio fiscal; la normativa exige una trazabilidad documental perfecta.
Revisar de forma sistemática que cada proveedor emita facturas con los datos fiscales completos, comprobar que los conceptos descritos sean específicos y huyan de la ambigüedad, desechar los simples recibos bancarios o albaranes no válidos como sustitutos de factura, y filtrar minuciosamente aquellos gastos de naturaleza mixta son los pilares fundamentales para blindar la contabilidad de cualquier negocio frente a imprevistos, requerimientos o sanciones de la Agencia Tributaria. La digitalización actual y el uso de software de gestión homologado facilitan enormemente esta tarea, convirtiendo el cumplimiento formal en un escudo protector para la salud financiera y la tranquilidad fiscal de autónomos y empresas.