📐 Matemáticas y medidas Escalas de evaluación
¿Qué información debe contener una factura para ser válida?
Respuesta corta
Para comprender qué información debe contener una factura, resulta indispensable entender primero qué representa jurídicamente. En el ámbito mercantil y fiscal, la factura es un documento de carácter administrativo y contable que acredita legalmente la entrega de un bien o la prestación de un servicio.
En pocas palabras
- El mundo empresarial y profesional evoluciona constantemente, pero si hay un pilar documental que permanece inalterable en su importancia, ese es la factura.
- Para comprender qué información debe contener una factura, resulta indispensable entender primero qué representa jurídicamente.
- Antes de adentrarnos en los campos específicos que debe contener una factura ordinaria, es vital recordar que existen diferentes tipos de facturas, cada una con particularidades normativas:
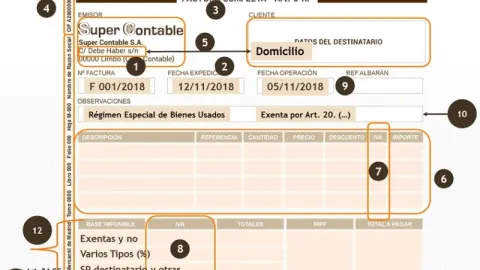
- Cualquier factura ordinaria debe estructurarse de manera clara y ordenada, dividiéndose en secciones lógicas que faciliten su lectura tanto por parte de los clientes como por los inspectores de hacienda.
- La transparencia en las transacciones comerciales exige que se identifique sin género de dudas a los sujetos que intervienen en la operación.
En este artículo
- Guía definitiva: requisitos legales y fiscales de una factura válida
- Naturaleza y trascendencia jurídica de la factura
- Tipos de facturas y su impacto en el contenido obligatorio
- Los datos obligatorios fundamentales: bloque por bloque
- Identificación plena de las partes (emisor y receptor)
- Próximos pasos en el análisis
- La base imponible y el desglose de impuestos: el núcleo financiero
- Particularidades según el tipo de factura y casuísticas especiales
- Consecuencias legales y fiscales de una factura incorrecta o incompleta
- Conclusión y buenas prácticas definitivas
Guía definitiva: requisitos legales y fiscales de una factura válida
Sin embargo, a pesar de su aparente simplicidad —un emisor, un receptor, un concepto y una cantidad—, la emisión de facturas está sujeta a normativas estrictas y minuciosas. Un pequeño error en los datos obligatorios, una omisión aparentemente insignificante o un formato incorrecto pueden convertir un documento financiero legítimo en un papel sin validez legal. Esto no solo acarrea la denegación de deducciones fiscales o la imposibilidad de deducir el Impuesto sobre el Valor Añadido (IVA), sino que también puede derivar en sanciones administrativas severas por parte de las autoridades tributarias.
Naturaleza y trascendencia jurídica de la factura
Para comprender qué información debe contener una factura, resulta indispensable entender primero qué representa jurídicamente. En el ámbito mercantil y fiscal, la factura es un documento de carácter administrativo y contable que acredita legalmente la entrega de un bien o la prestación de un servicio.
Desde la perspectiva del derecho mercantil, una factura aceptada (ya sea de forma expresa o tácita mediante el transcurso del plazo legal sin oposición) constituye un principio de prueba por escrito de un contrato. Es el instrumento mediante el cual se fijan las condiciones económicas de una transacción y se establece un plazo cierto para el cumplimiento de la obligación de pago. En caso de impago, la factura detallada y correctamente emitida es el documento base para iniciar reclamaciones judiciales, monitorios o procedimientos ejecutivos.
Desde la perspectiva fiscal, la factura es el documento justificativo que vincula una operación económica con los registros contables y tributarios. Permite a la administración tributaria verificar la correcta liquidación de impuestos indirectos (como el IVA) y directos (como el Impuesto sobre la Renta o de Sociedades). Por todo ello, la exigencia de un contenido mínimo no es un capricho burocrático, sino una necesidad sistémica para garantizar la transparencia y la trazabilidad del tráfico mercantil.
Tipos de facturas y su impacto en el contenido obligatorio
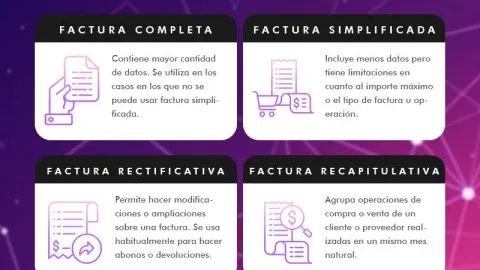
Antes de adentrarnos en los campos específicos que debe contener una factura ordinaria, es vital recordar que existen diferentes tipos de facturas, cada una con particularidades normativas:
Factura Ordinaria: Es el documento estándar que documenta cualquier operación comercial habitual de entrega de bienes o prestación de servicios. Es la que analizaremos en profundidad en esta guía.
Factura Simplificada (antiguos tickets): Utilizada para operaciones de menor cuantía o sectores específicos (comercio al por menor, hostelería, transporte de pasajeros), donde se exigen menos datos del destinatario.
Factura Rectificativa: Necesaria cuando una factura anterior contiene errores o requiere la modificación de su importe (por devoluciones, descuentos posteriores, etc.).
Factura Recapitulativa: Permite agrupar en un único documento varias operaciones realizadas para un mismo destinatario dentro de un mismo mes natural.
Los datos obligatorios fundamentales: bloque por bloque
Cualquier factura ordinaria debe estructurarse de manera clara y ordenada, dividiéndose en secciones lógicas que faciliten su lectura tanto por parte de los clientes como por los inspectores de hacienda. A continuación, examinamos en detalle los primeros bloques de información obligatoria.
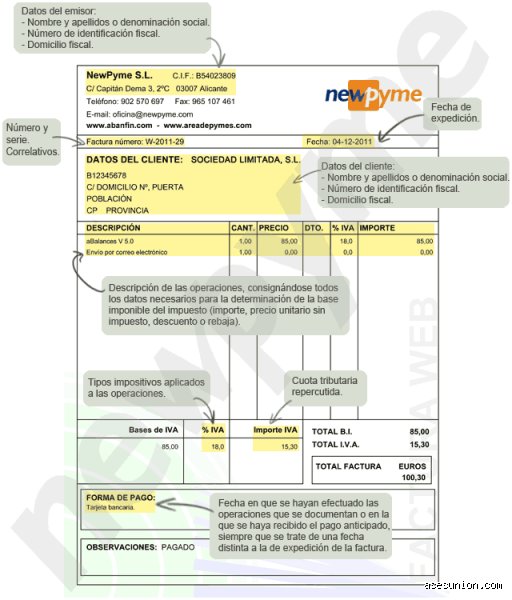
A. Numeración y serie
T toda factura debe estar dotada de un número y, en su caso, de una serie que la identifique de forma unívoca. Este requisito responde al principio de correlatividad y cronología.
Correlatividad estricta: Las facturas deben expedirse numerándose de forma correlativa dentro de cada serie. No puede haber saltos en la numeración ni duplicidades.
Uso de series: Se pueden utilizar series específicas cuando existan razones justificadas (por ejemplo, múltiples centros de actividad, diferentes líneas de negocio o separación entre facturación nacional e internacional). Sin embargo, dentro de cada serie, la correlatividad temporal debe mantenerse intacta.
Formato: El número puede incluir caracteres alfanuméricos o signos de puntuación (por ejemplo, 2026-0001, A/045), siempre y cuando garantice la ordenación cronológica de su emisión.
B. Fecha de expedición
La fecha en la que se emite el documento es un dato crítico.
Diferencia clave: No debe confundirse la fecha de expedición (el día en que se redacta y emite la factura) con la fecha de realización de la operación (el día en que efectivamente se entregó el bien o se prestó el servicio), aunque en muchos casos coincidan. Si la operación se realizó en un periodo diferente al de la emisión, ambos datos deben figurar expresamente en el cuerpo del documento.
Relevancia fiscal: La fecha determina el periodo de liquidación de los impuestos correspondientes, por lo que emitir facturas con fechas alteradas o fuera de los plazos legales constituye una infracción tributaria grave.
Identificación plena de las partes (emisor y receptor)
La transparencia en las transacciones comerciales exige que se identifique sin género de dudas a los sujetos que intervienen en la operación. La omisión de cualquiera de los datos de identificación fiscal invalida automáticamente el documento a efectos de deducción.
Datos del Emisor (Quien presta el servicio o vende el bien)
En un lugar visible de la factura, preferiblemente en el encabezado, deben constar:
Nombre y apellidos, o razón social completa: Debe figurar el nombre legal de la persona física o la denominación social exacta de la persona jurídica (sociedad limitada, anónima, etc.).
Número de Identificación Fiscal (NIF / CIF): El código alfanumérico asignado por la administración tributaria correspondiente.
Domicilio fiscal: La dirección completa donde el emisor tiene establecido su domicilio legal o sede de su actividad económica.
Datos del receptor (cliente)
Salvo en los casos en que se permita la emisión de factura simplificada, la correcta identificación del destinatario es obligatoria, especialmente si este necesita la factura para justificar gastos empresariales o deducir impuestos:
Nombre y apellidos, o razón social completa del cliente.
NIF o número de identificación fiscal válido (en transacciones intracomunitarias, el número de operador intracomunitario o ROI).
Domicilio fiscal del destinatario. Es especialmente importante verificar que esta dirección coincida con los registros oficiales si se trata de operaciones sujetas a normativas especiales de localización fiscal.
Próximos pasos en el análisis
Hasta aquí hemos cubierto los cimientos formales y los datos identificativos iniciales que sostienen la validez legal de una factura. Sin embargo, el contenido obligatorio no termina con la identificación de las partes y la numeración.
¿Tienes alguna duda específica sobre cómo estructurar la numeración o los datos de tus facturas actuales?
La base imponible y el desglose de impuestos: el núcleo financiero
Esta sección es la más delicada ante cualquier inspección tributaria, ya que en ella se calculan las obligaciones fiscales que tanto el emisor como el receptor deberán reflejar en sus respectivas declaraciones de impuestos.
Para que el cálculo sea transparente y correcto, la factura debe detallar de forma inequívoca los siguientes elementos económicos:
Descripción clara de las operaciones: Se debe especificar con exactitud la naturaleza de los bienes entregados o servicios prestados, indicando el precio unitario antes de impuestos, los descuentos o rebajas aplicadas que no estén incluidos en dicho precio unitario, y la cantidad de unidades correspondientes. Evita descripciones genéricas como "servicios profesionales" o "varios"; lo idóneo es utilizar conceptos precisos que justifiquen el gasto de cara a la deducibilidad.
La base imponible: Es el importe total de la contraprestación de la operación antes de aplicar los impuestos indirectos. Representa el valor económico real sobre el cual se calcularán los tributos posteriores. Si existen varias líneas con distintos tipos impositivos, cada una debe tener su base imponible desglosada de forma independiente.
El tipo impositivo: Es obligatorio indicar claramente el porcentaje o los porcentajes de IVA (u otro impuesto indirecto aplicable, como el IGIC) que recaen sobre la operación (por ejemplo, general del 21%, reducido del 10% o superreducido del 4%). En el caso de que la operación esté exenta o no sujeta a impuestos, la factura debe incluir una mención explícita que justifique tal circunstancia, haciendo referencia al artículo correspondiente de la ley tributaria aplicable (por ejemplo, "Operación exenta de IVA por aplicación del artículo 20 de la Ley 37/1992").
La cuota tributaria: Es el resultado cuantitativo de aplicar el tipo impositivo sobre la base imponible. Este importe debe aparecer consignado de manera separada para cada tipo impositivo para que el receptor pueda comprobar y deducir el impuesto de forma correcta en su liquidación trimestral o mensual.
Las retenciones de IRPF: Este punto aplica fundamentalmente a autónomos y profesionales que emiten facturas a empresas u otros profesionales (B2B) o B2C en régimen de estimación directa. Si procede, la retención a cuenta del Impuesto sobre la Renta de las Personas Físicas se restará de la base imponible, indicando tanto el porcentaje aplicable (por ejemplo, el tipo general del 15% o el reducido del 7% para nuevos autónomos) como la cantidad exacta resultante.
El importe total a pagar: Es la cifra final que el cliente debe abonar al emisor. Se calcula sumando a la base imponible las cuotas de IVA repercutidas y restando, en su caso, las retenciones de IRPF correspondientes. Esta cantidad debe destacar con claridad para evitar confusiones en las transacciones comerciales.
Particularidades según el tipo de factura y casuísticas especiales
No todas las transacciones comerciales se rigen por el mismo patrón. El reglamento de facturación contempla tipologías específicas que exigen adaptar el contenido del documento para mantener su plena validez legal:
Facturas Simplificadas (los antiguos tiques): Se pueden emitir en operaciones de menor cuantía (generalmente hasta 400 euros IVA incluido, o hasta 3.000 euros en sectores específicos como hostelería, transporte o servicios en general). Aunque no exigen detallar los datos del destinatario de forma exhaustiva, para que un empresario o profesional pueda deducir el IVA soportado en una factura simplificada, es obligatorio que conste al menos el NIF y la dirección del destinatario, así como la cuota de IVA desglosada expresamente.
Facturas Rectificativas: Cuando una factura contiene errores o no refleja fielmente una operación comercial previa (por devolución de mercancías, aplicación de descuentos posteriores o errores materiales en los datos o importes), se debe emitir una factura rectificativa. Esta debe hacer referencia expresa e inequívoca al número y fecha de la factura original que se modifica, especificando claramente la causa de la rectificación y el sentido de los ajustes (incremento o disminución de la base e impuestos).
Facturas recapitulativas: Permiten agrupar en un único documento varias operaciones distintas realizadas para un mismo destinatario pero en fechas diferentes dentro de un mismo mes natural. Deben incluir las fechas de las distintas operaciones realizadas, siempre que estas no superen el mes natural en curso, facilitando la gestión administrativa y contable de los recurrentes comerciales.
Consecuencias legales y fiscales de una factura incorrecta o incompleta
Un error formal o la omisión de cualquiera de los datos obligatorios analizados a lo largo de este artículo no es una simple nimiedad administrativa; puede acarrear consecuencias graves tanto para el emisor como para el receptor:
Para el emisor: La emisión de facturas incompletas o con defectos formales puede ser sancionada por la Agencia Tributaria con multas pecuniarias proporcionales o fijas, además de poner en entredicho la trazabilidad contable de su actividad económica.
Para el receptor: Si una empresa o autónomo recibe una factura que carece de requisitos esenciales (como el NIF correcto, el desglose de impuestos o la identificación fiscal del emisor), se arriesga a que la inspección de Hacienda le deniegue el derecho a la deducción del IVA soportado y a la consideración del gasto como deducible en el Impuesto sobre Sociedades o IRPF, lo que se traduce en liquidaciones complementarias con intereses de demora y sanciones accesorias.
Conclusión y buenas prácticas definitivas
La factura es mucho más que un simple comprobante de cobro o pago; constituye un documento mercantil y un medio de prueba fiscal de primer orden. Asegurarse de que contenga de forma rigurosa todos los elementos obligatorios, desde los datos identificativos y la correlatividad numérica hasta el desglose minucioso de bases, tipos y cuotas, es la única garantía para operar dentro del marco legal vigente.
Como buena práctica profesional, se recomienda encarecidamente el uso de software de facturación homologado y actualizado. Estas herramientas automatizan las secuencias numéricas, previenen despistes en los cálculos de impuestos, aseguran el cumplimiento de las normativas de digitalización y trazabilidad, y simplifican notablemente el archivo y conservación de los documentos durante los plazos legales establecidos (generalmente un mínimo de cuatro a seis años). La prevención y el rigor administrativo son los pilares indiscutibles de la salud financiera de cualquier negocio o proyecto profesional.