📐 Matemáticas y medidas Escalas de evaluación
¿Qué pasa si me jubilo con 34 años cotizados?
Respuesta corta
Si te encuentras analizando tu horizonte financiero y te preguntas ¿qué pasa si me jubilo con 34 años cotizados?, es fundamental comprender que esta cifra se sitúa precisamente en la frontera de los requisitos exigidos para acceder al 100% de la pensión ordinaria, abriendo un abanico de escenarios que dependen de la edad de jubilación, las lagunas de…
En pocas palabras
- Otro factor determinante al jubilarse con 34 años cotizados es la edad legal de jubilación.
- Cuando nos acercamos al momento de planificar el retiro laboral, la desinformación y los bulos en torno a la Seguridad Social suelen generar una gran cantidad de incertidumbre.
- Planificar el tramo final de tu carrera laboral con 34 años cotizados exige una visión estratégica y proactiva.
En este artículo
Si te encuentras analizando tu horizonte financiero y te preguntas ¿qué pasa si me jubilo con 34 años cotizados?, es fundamental comprender que esta cifra se sitúa precisamente en la frontera de los requisitos exigidos para acceder al 100% de la pensión ordinaria, abriendo un abanico de escenarios que dependen de la edad de jubilación, las lagunas de cotización y las recientes reformas normativas.
El impacto de los 34 años cotizados en el porcentaje de la base reguladora
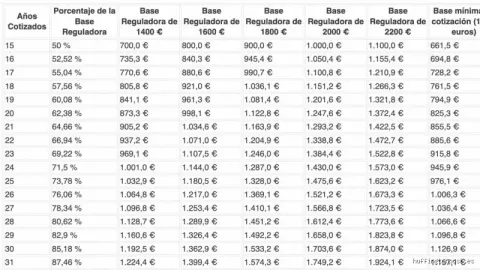
Para calcular la cuantía de la pensión de jubilación contributiva en España, la Seguridad Social aplica una fórmula basada en dos pilares fundamentales: la base reguladora (que actualmente computa las bases de cotización de los últimos 25 años anteriores al hecho causante) y el porcentaje aplicable en función del número total de años acumulados en la vida laboral.
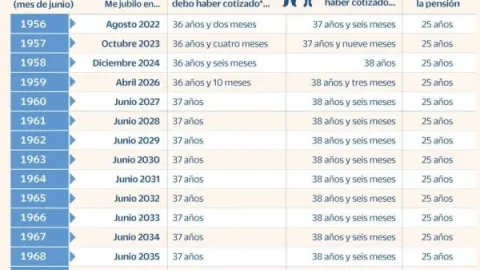
Con 34 años cotizados, el trabajador se queda ligeramente por debajo del umbral que exige la legislación actual para alcanzar el 100% de la base reguladora mediante el régimen general de años cotizados. A partir de la reforma de las pensiones y su paulatina implantación, para obtener el 100% del porcentaje general se exigen periodos de cotización más amplios (que se aproximan o superan los 36 y 37 años según el año en curso). Por tanto, con 34 años de aportaciones, el porcentaje que se aplicará a tu base reguladora sufrirá una minoración porcentual que afectará directamente al importe mensual que percibirás.
¿Cómo se calcula exactamente el porcentaje aplicable?
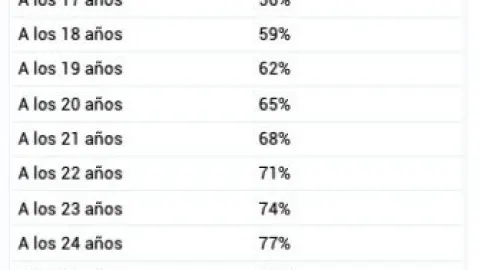
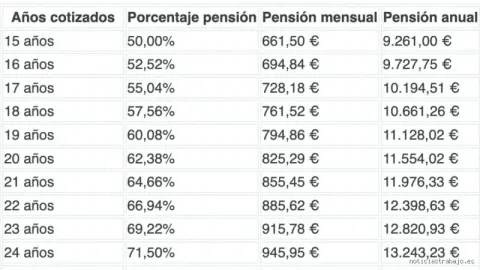
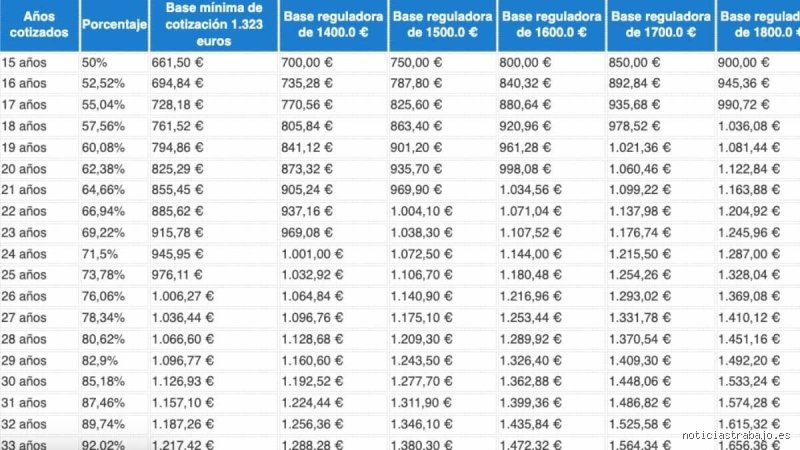
El sistema de cálculo establece que por los primeros 15 años cotizados se otorga un porcentaje básico (generalmente el 50% de la base reguladora). A partir de ese décimo quinto año, cada mes adicional de cotización suma incrementos decimales al porcentaje:
Durante los siguientes meses hasta alcanzar los umbrales requeridos, se aplica un porcentaje acumulativo por cada mes.
Al acumular 34 años, habrás sumado una cantidad muy respetable de meses adicionales sobre el mínimo del 50%, situando tu porcentaje final notablemente alto —habitualmente oscilando entre el 85% y el 95% de la base reguladora, dependiendo de los coeficientes específicos y el año de cálculo—, pero sin llegar a tocar el codiciado 100%.
Esta diferencia de unos pocos puntos porcentuales puede traducirse en una merma significativa a lo largo de los años de retiro, haciendo imperativo analizar si existen vías complementarias o alternativas para mitigar este impacto.
La edad de jubilación ordinaria y los requisitos de acceso con 34 años
Otro factor determinante al jubilarse con 34 años cotizados es la edad legal de jubilación. El marco normativo español establece una edad ordinaria que se incrementa progresivamente año tras año hasta alcanzar los 66 años y 6 meses (para aquellos trabajadores que no alcancen una determinada cotización acumulada histórica) o los 65 años para quienes superen dicho listón.
Tener 34 años cotizados te sitúa en una posición en la que debes revisar minuciosamente si cumples con el requisito mínimo genérico exigido por la Seguridad Social para acceder a cualquier tipo de pensión contributiva de jubilación, el cual se sitúa en un mínimo de 15 años cotizados (de los cuales al menos 2 deben estar comprendidos dentro de los 15 años inmediatamente anteriores a la jubilación). Al superar ampliamente este mínimo con 34 años, el derecho a la pensión contributiva está plenamente garantizado, evitando caer en las restricciones de las pensiones no contributivas.
No obstante, al no alcanzar los requisitos de cotización ultra-prolongada que permiten jubilarse a los 65 años con el 100%, es muy probable que te veas en la obligación de esperar a la edad ordinaria más avanzada que marque el año fiscal correspondiente en el que alcances la edad legal de retiro.
La alternativa de la jubilación anticipada y sus penalizaciones
Muchos trabajadores con 34 años cotizados se plantean la posibilidad de adelantar su salida del mercado laboral mediante la jubilación anticipada (ya sea voluntaria o involuntaria). Sin embargo, aquí es donde surge una de las mayores barreras normativas:
Jubilación anticipada voluntaria: Por lo general, exige acreditar un periodo mínimo de cotización efectiva de 35 años (descontando la parte proporcional de las pagas extra o según el cómputo específico de la normativa vigente). Con 34 años cotizados, es frecuente quedarse a las puertas de este requisito, impidiendo el acceso a esta modalidad de forma directa salvo que se regularicen cotizaciones previas o se opte por prolongar la actividad laboral unos meses más.
Jubilación anticipada involuntaria (por cese no imputable al trabajador): Los requisitos suelen ser algo más flexibles en cuanto al número de años cotizados (exigiendo habitualmente un mínimo de 33 años), por lo que con 34 años sí cumplirías el filtro de acceso, aunque se aplicarían coeficientes reductores severos sobre la cuantía final de la pensión debido a los años que se adelanta el retiro y a no sumar la cotización óptima.
Errores comunes y falsos mitos sobre la jubilación con 34 años cotizados
Cuando nos acercamos al momento de planificar el retiro laboral, la desinformación y los bulos en torno a la Seguridad Social suelen generar una gran cantidad de incertidumbre. Afrontar una jubilación con 34 años cotizados requiere separar con precisión los datos objetivos de las creencias populares que circulan habitualmente.
A continuación, analizaremos detalladamente los equívocos más extendidos para que puedas tomar decisiones financieras basadas en normativas reales y no en suposiciones erróneas.
Mito 1: "Con 34 años cotizados pierdo automáticamente el derecho a cobrar cualquier pensión"
Uno de los miedos más frecuentes entre los trabajadores es pensar que, al no alcanzar la barrera de los 35 o 37 años exigidos para el 100% de la base reguladora, el sistema les cerrará las puertas por completo.
La realidad legal: Para acceder a la pensión contributiva de jubilación en el régimen general de la Seguridad Social española, el requisito mínimo de cotización genérica es de 15 años (de los cuales al menos 2 deben estar comprendidos dentro de los 15 años anteriores a la fecha de jubilación).
El impacto: Tener 34 años cotizados supera ampliamente ese mínimo legal de 15 años. Por lo tanto, sí tienes derecho a una pensión contributiva. Lo único que variará no es el acceso en sí, sino el porcentaje aplicable sobre tu base reguladora, que se situará en una cifra muy sólida (cercana al 96-98% dependiendo del año de cálculo y la normativa transitoria) en lugar de alcanzar el 100% íntegro.
Mito 2: "Los años en el paro o los convenios especiales cuentan exactamente igual que los trabajados"
Existe la falsa creencia de que cualquier periodo que aparezca en nuestro informe de vida laboral tiene el mismo peso a la hora de calcular la base reguladora y los coeficientes reductores de la jubilación anticipada.
La realidad legal: Aunque los periodos de desempleo involuntario o los convenios especiales con la Seguridad Social sirven para sumar días y alcanzar los 34 años cotizados necesarios, no todos computan con bases de cotización reales.
El impacto: Los meses en los que se percibe subsidio por desempleo o prestación contributiva suelen cotizar por un porcentaje de la base mínima (generalmente el 70% o la base del año anterior), lo cual puede diluir ligeramente el promedio de tus últimos años si no se gestiona con estrategia. Es fundamental revisar si esos periodos de inactividad penalizan tu base reguladora final.
Mito 3: "Si me jubilo antes de la edad legal con 34 años, los recortes son idénticos para todo el mundo"
Muchas personas asumen que los coeficientes reductores por jubilación anticipada (ya sea voluntaria o involuntaria) se aplican de forma lineal y uniforme, sin importar el historial de cotización previo.
La realidad legal: La normativa actual penaliza de forma distinta según el número total de años acumulados. Los coeficientes reductores se aplican por meses de adelanto sobre la edad ordinaria de jubilación y varían según si el trabajador supera o no los 38 años y 6 meses cotizados (o el umbral correspondiente de cada ejercicio).
El impacto: Al contar con 34 años cotizados, te encuentras en un tramo inferior al exigido para las reducciones más leves. Esto significa que los coeficientes reductores aplicados a tu pensión mensual serán ligeramente más elevados si decides adelantar tu retiro de manera voluntaria, haciendo indispensable un cálculo actuarial personalizado para evaluar si el esfuerzo compensa.
Estrategias de optimización y conclusiones para tu futuro financiero
Planificar el tramo final de tu carrera laboral con 34 años cotizados exige una visión estratégica y proactiva. Llegados a este punto, cada movimiento cuenta para maximizar tanto tu bienestar presente como tu tranquilidad económica a largo plazo.