📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto es la pensión mínima por mes?
Respuesta corta
El sistema de seguridad social y protección de ingresos de jubilación representa uno de los pilares fundamentales del bienestar socioeconómico en las sociedades modernas.
En pocas palabras
- Para comprender el alcance real de las cifras mensuales, resulta imperativo definir qué se entiende legalmente por pensión mínima.
- La creencia popular de que existe una única "pensión mínima universal" es completamente errónea.
- Para situar el debate en el contexto económico actual, es necesario analizar las cifras oficiales aprobadas para el ejercicio en curso.
- Ante la incertidumbre sobre la sostenibilidad a largo plazo de los sistemas públicos de reparto, los expertos en economía y finanzas personales coinciden en la necesidad de adoptar una visión proactiva.
- Determinar cuánto es la pensión mínima por mes exige mirar más allá de una cifra fija o un titular anual.
En este artículo
- El concepto de la pensión mínima: ¿Qué es y por qué existe?
- Factores determinantes que modifican la cuantía mensual
- Radiografía de las cuantías: ¿Cuánto se cobra al mes?
- Análisis de los factores determinantes en la cuantía final y el impacto del Índice de Precios al Consumo (IPC)
- Estrategias de planificación financiera y escenarios futuros para el contribuyente
- Hacia un sistema sostenible y garantista
A lo largo de este artículo especializado, analizaremos de manera exhaustiva las cuantías vigentes, los mecanismos legales que regulan estos subsidios, las diferencias clave entre las prestaciones contributivas y no contributivas, y los requisitos indispensables que exige la administración pública para acceder a dichos emolumentos.
El concepto de la pensión mínima: ¿Qué es y por qué existe?
Para comprender el alcance real de las cifras mensuales, resulta imperativo definir qué se entiende legalmente por pensión mínima. En los sistemas de reparto, como el modelo imperante en España y en gran parte de los países del entorno europeo, las prestaciones contributivas se calculan en función del historial laboral y de las aportaciones económicas (cotizaciones) que el trabajador ha efectuado a lo largo de su vida activa. En teoría, a mayor sueldo y mayor tiempo cotizado, mayor será la pensión resultante.
Sin embargo, la realidad del mercado laboral está plagada de interrupciones, periodos de desempleo, sueldos modestos o situaciones de parcialidad que, al aplicar las fórmulas matemáticas de cálculo, arrojan resultados extraordinariamente bajos. Si el sistema dependiera exclusivamente de una aplicación matemática pura, muchos ciudadanos que han cotizado el mínimo exigido por ley se verían abocados a percibir cantidades insuficientes para cubrir sus necesidades vitales más elementales.
Es aquí donde entra en juego el complemento a mínimos. Este mecanismo de carácter redistributivo actúa como una red de seguridad estatal. Consiste en una aportación adicional que la Seguridad Social concede a aquellos beneficiarios cuyas pensiones contributivas teóricas no alcanzan el umbral mínimo fijado anualmente por los Presupuestos Generales del Estado o la legislación equivalente. Gracias a este complemento, el Estado garantiza que ningún jubilado o perceptor de una prestación contributiva que cumpla con los requisitos de residencia y carencia de rentas quede por debajo de un suelo de ingresos determinado.
Factores determinantes que modifican la cuantía mensual
La creencia popular de que existe una única "pensión mínima universal" es completamente errónea. La cantidad exacta que un ciudadano percibe cada mes no se determina al azar; responde a una compleja matriz de variables personales, familiares y laborales. Entre los factores más relevantes que influyen directamente en la cifra final destacan los siguientes:
La tipología de la prestación: No se percibe la misma cuantía mínima en una pensión de jubilación que en una de incapacidad permanente, viudedad, orfandad o en favor de familiares. Cada modalidad cuenta con normativas y tablas de mínimos específicas.
La edad del beneficiario: En el caso concreto de la jubilación, la legislación suele distinguir entre aquellos pensionistas que ya han cumplido los 65 años (o la edad ordinaria fijada según el periodo de cotización) y aquellos que se jubilan de forma anticipada bajo determinados supuestos, estableciendo umbrales diferenciados.
La situación de convivencia y cargas familiares (Unidad Económica): Este es uno de los elementos de mayor peso económico. Las administraciones distinguen fundamentalmente tres escenarios dentro de los beneficiarios mayores de 65 años:
Con cónyuge a cargo: Cuando el pensionista convive con un cónyuge que depende económica y financieramente de él y no percibe ingresos significativos propios. En este supuesto, la cuantía mínima experimenta un incremento sustancial.
Sin cónyuge (Unidad unipersonal): Cuando el beneficiario vive solo o no convive con un cónyuge a su cargo.
Con cónyuge no a cargo: Cuando el titular tiene pareja, pero esta percibe sus propios ingresos o rentas, por lo que no se le considera dependiente a efectos de la unidad económica.
Radiografía de las cuantías: ¿Cuánto se cobra al mes?
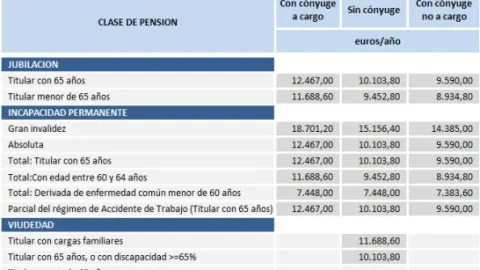
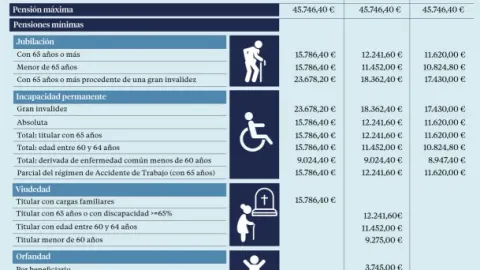
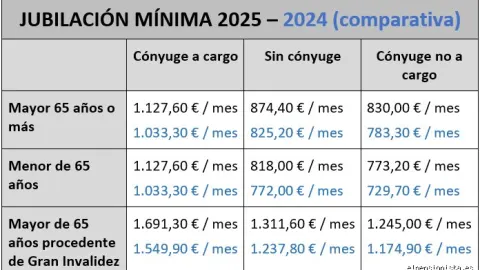
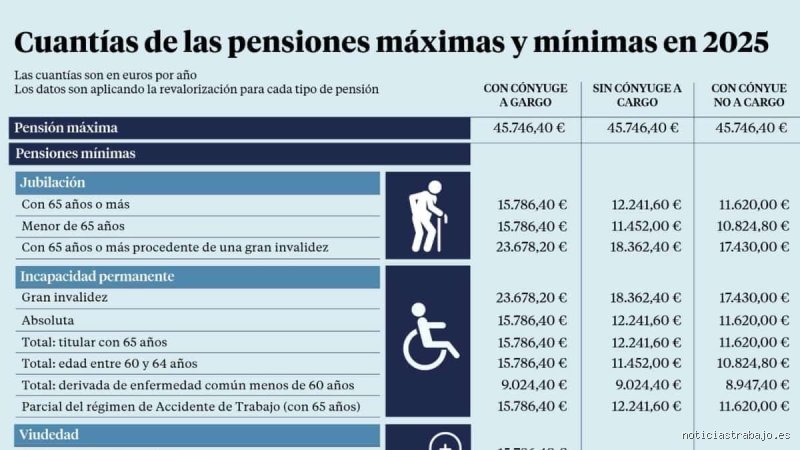
Para situar el debate en el contexto económico actual, es necesario analizar las cifras oficiales aprobadas para el ejercicio en curso. Tomando como referencia los marcos normativos de la seguridad social, las pensiones mínimas se estructuran habitualmente sobre la base de 14 pagas anuales (12 mensualidades ordinarias y dos pagas extraordinarias que se abonan generalmente en los meses de verano y de invierno).
A. Pensión mínima de jubilación (Titulares de 65 años o más)
Para aquellos ciudadanos que han alcanzado la edad ordinaria de jubilación y reúnen los requisitos contributivos básicos, las cuantías mensuales mínimas se configuran de la siguiente manera:
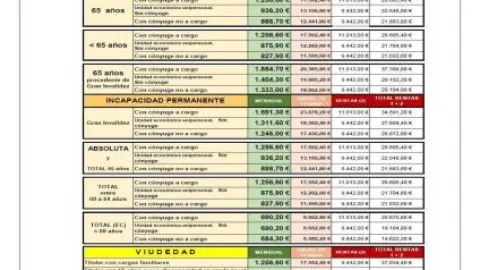
Con cónyuge a cargo: La cuantía se sitúa en los 1.256,60 euros al mes (lo que equivale a unos 17.592,40 euros anuales). Este importe refleja el esfuerzo del legislador por proteger los hogares donde un único sueldo o pensión debe sostener a dos personas.
Sin cónyuge (Unidad unipersonal): La cantidad mensual asciende a 936,20 euros al mes (13.106,80 euros anuales).
Con cónyuge no a cargo: El importe se establece en 888,70 euros al mes (12.441,80 euros
Análisis de los factores determinantes en la cuantía final y el impacto del Índice de Precios al Consumo (IPC)
Para comprender con total profundidad el sistema de pensiones y proyectar de manera realista cuánto se percibirá mes a mes, es indispensable analizar las variables económicas y laborales que actúan como catalizadores o frenos en la evolución de dicha prestación. La pensión mínima no es una cifra estática; responde a una compleja interacción entre la legislación vigente, la evolución macroeconómica del país y la trayectoria de cotización del trabajador a lo largo de su vida laboral.
La revalorización anual ligada al IPC: Protección del poder adquisitivo
Uno de los pilares fundamentales en la estructura de las pensiones contributivas es su vinculación directa con la evolución del Índice de Precios al Consumo (IPC). Este mecanismo garantiza que los pensionistas, especialmente aquellos que se encuentran en el umbral de la pensión mínima, no sufran una pérdida de su poder adquisitivo frente a la inflación interanual.
Cálculo de la media: El incremento se calcula habitualmente tomando como referencia la inflación media del año anterior (concretamente entre diciembre y noviembre). Si el IPC medio se sitúa en un porcentaje determinado, las pensiones se incrementan en esa misma proporción al comenzar el ejercicio fiscal.
Cláusula de salvaguarda: En escenarios de inflación elevada o volatilidad económica, se aplican mecanismos correctores para asegurar que las pensiones mínimas y las no contributivas experimenten un crecimiento superior al IPC general, con el objetivo de reducir la brecha de desigualdad y proteger a los colectivos más vulnerables.
Impacto en las pagas extraordinarias: Al revalorizarse la base reguladora mensual, el incremento se traslada automáticamente a las dos pagas extraordinarias (generalmente abonadas en los meses de junio y noviembre), consolidando así un flujo de ingresos anuales más robusto para los beneficiarios.
La brecha de género y los complementos a mínimos: Una asignatura pendiente
A pesar de los incrementos aplicados en las pensiones mínimas, la estadística demuestra la existencia persistente de una brecha de género significativa. Históricamente, las mujeres han tenido una menor tasa de ocupación, carreras de cotización más fragmentadas debido al cuidado de familiares, y una mayor presencia en la parcialidad laboral o en sectores con remuneraciones más bajas.
El complemento por brecha de género: Sustituyendo al antiguo complemento por maternidad, este incentivo económico se añade directamente a la pensión contributiva (sea de jubilación, incapacidad permanente o viudedad) para compensar el perjuicio sufrido en la carrera profesional durante los periodos posteriores al nacimiento o adopción de los hijos.
Acceso a los complementos a mínimos: Las mujeres representan la inmensa mayoría de los beneficiarios que necesitan el complemento a mínimos para alcanzar el umbral de subsistencia, dado que sus cotizaciones iniciales no alcanzaban los mínimos exigidos por ley.
Perspectivas de convergencia: Las reformas estructurales orientadas a la igualdad salarial y la cotización efectiva por periodos de excedencia o cuidado no remunerado buscan que, a mediano y largo plazo, las futuras generaciones de mujeres alcancen pensiones contributivas ordinarias que no requieran de complementos estatales para superar el umbral mínimo.
Estrategias de planificación financiera y escenarios futuros para el contribuyente
Ante la incertidumbre sobre la sostenibilidad a largo plazo de los sistemas públicos de reparto, los expertos en economía y finanzas personales coinciden en la necesidad de adoptar una visión proactiva. Conocer el importe de la pensión mínima es un punto de partida, pero construir una estrategia de ahorro complementario resulta vital para asegurar el bienestar durante la tercera edad.
La importancia de la regularidad en la cotización
Evitar lagunas de cotización a lo largo de la vida laboral es el factor más determinante para evitar que la pensión quede anclada en los tramos mínimos. Aunque la ley contempla mecanismos de integración de lagunas (rellenar los periodos sin cotizar con bases mínimas ficticias), estos no siempre logran compensar el perjuicio económico de una baja cotización prolongada.
Diversificación a través de planes de previsión social complementarios
Planes de pensiones individuales y de empleo: La promoción actual de los planes de empleo de promoción pública impulsados por la administración busca democratizar el ahorro complementario para autónomos y trabajadores de pequeñas y medianas empresas.
Instrumentos de ahorro a largo plazo: Inversiones diversificadas, fondos indexados o productos asegurados permiten construir un colchón financiero privado que complemente la pensión pública y garantice la capacidad de afrontar imprevistos médicos o residenciales en el futuro.
Hacia un sistema sostenible y garantista
Determinar cuánto es la pensión mínima por mes exige mirar más allá de una cifra fija o un titular anual. Implica entender un entramado legal que protege a los sectores más vulnerables de la sociedad a través de complementos específicos, revalorizaciones vinculadas al IPC y un esfuerzo constante por parte de las administraciones públicas para acercar las prestaciones al umbral de la suficiencia económica.
Si bien el Estado garantiza un suelo de ingresos a través de la pensión mínima y las ayudas no contributivas, la responsabilidad individual en la planificación de la carrera laboral y el ahorro complementario se perfilan como las herramientas definitivas para asegurar una jubilación holgada, segura y libre de apreturas financieras. El futuro de las pensiones pasa inexorablemente por un equilibrio entre la solidaridad intergeneracional del sistema público y la prudencia en la gestión financiera personal.
Para profundizar en este tema financiero y de previsión social: