📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto tiempo atrás puedo emitir una factura?
Guía legal, fiscal y operativa
Respuesta corta
Una de las dudas más recurrentes y complejas a las que se enfrentan autónomos, pymes y departamentos de administración es determinar el margen temporal permitido para documentar una transacción comercial y fiscalmente pasada.
En pocas palabras
- Para comprender hasta qué punto podemos hablar de "tiempo atrás", primero debemos partir de la regla general que marca el punto de partida.
- Afrontar una situación donde se han acumulado operaciones sin facturar requiere una estrategia metódica y un conocimiento profundo de los plazos legales de prescripción.
- La emisión de una factura no es un mero comprobante de pago opcional o una formalidad flexible que pueda postergarse indefinidamente según la conveniencia del flujo de caja.
En este artículo
- El dilema del desfase temporal en la facturación
- Plazos legales ordinarios de expedición: ¿Cuándo nace la obligación?
- El mito de la "factura con fecha del mes anterior" (Falsedad documental vs. Factura tardía)
- ¿Qué ocurre si me paso de los plazos legales? La realidad de la factura tardía
- Consecuencias fiscales, legales y contables de emitir facturas fuera de plazo
- Criterios clave para la regularización y el manejo de incidencias
- Conclusión y recomendaciones prácticas
El dilema del desfase temporal en la facturación
En el ecosistema empresarial actual —profundamente marcado por la digitalización, las normativas de prevención del fraude fiscal y la llegada progresiva de los sistemas informáticos de facturación electrónica y de cotejo en tiempo real—, el margen de maniobra para enmendar despistes o retrasos contables se ha estrechado notablemente. Ya no se trata únicamente de saber si una factura "es válida" a ojos del cliente para que este pague por sus servicios, sino de comprender cómo afecta la fecha de expedición al devengo de los impuestos (como el IVA y el Impuesto sobre la Renta o de Sociedades) y qué riesgos sancionadores conlleva alterar la cronología real de las operaciones.
A lo largo de este análisis experto en profundidad, desglosaremos los límites legales, los errores más comunes que cometen los profesionales al intentar "cuadrar" periodos fiscales cerrados, y las pautas exactas para actuar de forma totalmente legal cuando nos encontramos ante un olvido de facturación.
Plazos legales ordinarios de expedición: ¿Cuándo nace la obligación?
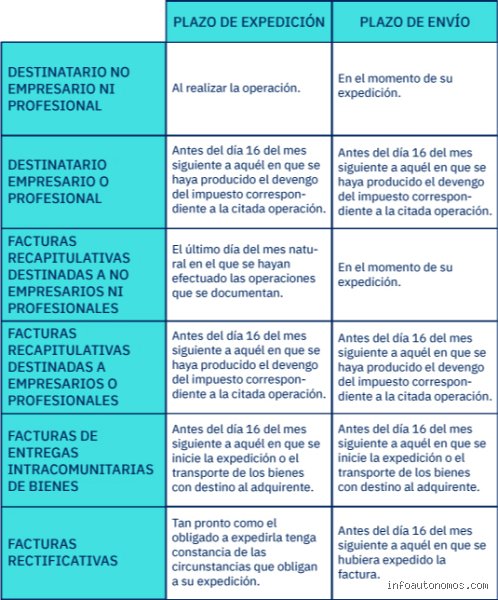
Para comprender hasta qué punto podemos hablar de "tiempo atrás", primero debemos partir de la regla general que marca el punto de partida. La normativa fiscal española (regulada en el Reglamento por el que se regulan las obligaciones de facturación) distingue con claridad meridiana entre dos grandes escenarios según quién sea el destinatario de la operación comercial:
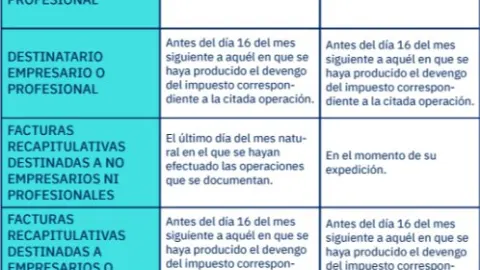
A. Operaciones B2C (Destinatario particular o consumidor final)
Cuando el receptor de la mercancía o del servicio no actúa como empresario o profesional (es decir, un consumidor particular), la exigencia temporal es estricta:
En el momento de realizar la operación: La factura (ya sea ordinaria o simplificada/ticket) debe expedirse de forma inmediata al concluir la prestación del servicio o al efectuar la entrega del bien.
Consecuentemente, en este ámbito no existe margen retroactivo ordinario. La fecha de la operación y la fecha de expedición deben coincidir en el mismo día.
B. Operaciones B2B (Destinatario empresario o profesional)
Cuando ambas partes de la transacción actúan en el ejercicio de su actividad económica, la ley otorga un margen técnico de gracia para facilitar la gestión administrativa de las empresas:
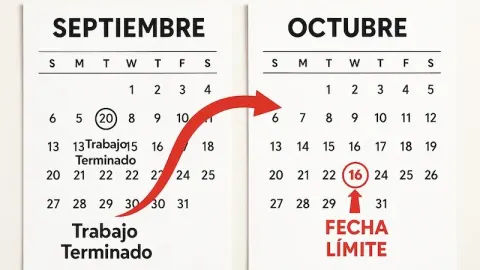
Hasta el día 16 del mes siguiente: Las facturas deben expedirse antes del día 16 del mes natural siguiente a aquel en que se haya producido el devengo del impuesto correspondiente a dicha operación.
Ejemplo práctico: Si un autónomo presta un servicio de consultoría a una empresa el día 10 de marzo, el plazo legal para emitir y expedir esa factura se extiende hasta el 16 de abril.
Este margen mensual no significa que se pueda elegir arbitrariamente la fecha del documento, sino que reconoce el flujo administrativo natural del cierre mensual de las compañías.
El mito de la "factura con fecha del mes anterior" (Falsedad documental vs. Factura tardía)
Uno de los errores más graves y extendidos en la gestión de autónomos y pequeñas empresas ocurre al intentar solucionar un olvido: el servicio se prestó en enero, se descubre el descuido en marzo, y se emite la factura con fecha de 31 de enero para "meterla" en el trimestre correspondiente.
Esta práctica es completamente ilegal. A efectos de la legislación fiscal y mercantil:
La fecha de emisión debe reflejar el día real en que se expide el documento: Si la factura se imprime o genera informáticamente hoy, la fecha de expedición (o fecha de emisión) tiene que ser la de hoy. Antedatar una factura con el propósito deliberado de alterar la contabilidad o encajarla en un periodo fiscal cerrado constituye una alteración documental perseguida por la Administración.
La disociación entre fecha de operación y fecha de expedición: La normativa permite que la fecha en la que se realizó la operación (devengo) sea anterior a la fecha de emisión del documento (siempre que se respeten los plazos o se asuma el carácter de factura tardía), pero nunca se puede falsear la fecha de emisión para hacerla coincidir retroactivamente con un periodo ya liquidado con Hacienda.
¿Qué ocurre si me paso de los plazos legales? La realidad de la factura tardía
Si han pasado los plazos ordin
Consecuencias fiscales, legales y contables de emitir facturas fuera de plazo
Continuando con nuestro análisis experto sobre la emisión extemporánea de comprobantes fiscales, es fundamental comprender que la demora en la facturación no es meramente un trámite administrativo pendiente, sino un factor de riesgo que activa mecanismos de control automático por parte de las administraciones tributarias (como la Agencia Tributaria en España, el SAT en México, la DIAN en Colombia, o equivalentes en el ámbito hispanohablante).
Cuando un autónomo o una empresa emite una factura con meses de retraso, por ejemplo, imputando operaciones del ejercicio fiscal anterior en el periodo en curso, se alteran los registros contables oficiales. Esto genera una discrepancia directa entre los libros de ingresos, las declaraciones de IVA (o impuestos indirectos equivalentes) y las declaraciones de la renta o sociedades. Las autoridades fiscales modernas cruzan estos datos mediante algoritmos de inteligencia artificial que detectan anomalías de forma inmediata, desencadenando cartas de requerimiento, inspecciones exprés y, en los casos más graves, procedimientos sancionadores automatizados.
Impacto en la deductibilidad del gasto y el IVA soportado
El problema de la emisión tardía no solo recae en el emisor de la factura, sino que repercute de manera directa y destructiva sobre el cliente o receptor de la misma. Para que una empresa o profesional pueda deducirse un gasto en el Impuesto sobre la Renta (IRPF o Impuesto de Sociedades) y pueda ejercer el derecho a la deducción del IVA soportado, deben cumplirse rigurosamente los principios de devengo, correlación de ingresos y gastos, y el estricto cumplimiento de los plazos de prescripción.
Pérdida del derecho a deducir el IVA: En la mayoría de las legislaciones fiscales latinoamericanas y europeas, el derecho a deducir el IVA soportado caduca transcurrido un plazo general de cuatro años desde el nacimiento del derecho (generalmente coincidiendo con la fecha en que se devengó el impuesto). Si una factura se emite con varios años de retraso y supera este umbral, el receptor pierde por completo la posibilidad de recuperar ese IVA.
Gastos imputados a ejercicios cerrados: Desde la perspectiva contable, un gasto debe imputarse al ejercicio en el que se devengó. Si se emite una factura a destiempo que corresponde al ejercicio fiscal anterior (que ya ha sido cerrado y presentado ante hacienda), el receptor se enfrenta a un dilema complejo: si incluye el gasto fuera de plazo, corre el riesgo de que la administración lo rechace por no cumplir el principio de devengo; si decide no incluirlo, asume una pérdida económica injustificada. La única vía legal en muchos ordenamientos es la presentación de declaraciones complementarias o sustitutivas del ejercicio correspondiente, lo cual conlleva recargos por presentación extemporánea y, en ocasiones, intereses de demora.
Criterios clave para la regularización y el manejo de incidencias
Afrontar una situación donde se han acumulado operaciones sin facturar requiere una estrategia metódica y un conocimiento profundo de los plazos legales de prescripción. A continuación, se detallan los pilares de acción recomendados para mitigar riesgos legales:
Auditoría Interna de Operaciones: Identificar con precisión milimétrica la fecha exacta en la que se realizó la entrega del bien o la prestación del servicio (fecha de devengo), ya que esta es la brújula que determina el periodo impositivo al que debió pertenecer la factura.
Revisión de los Límites de Prescripción: En la gran mayoría de jurisdicciones fiscales, la facultad de la administración para liquidar deudas tributarias prescribe a los cuatro años. Esto significa que emitir facturas correspondientes a operaciones realizadas hace más de cuatro años suele ser fiscalmente inviable e innecesario, además de contraproducente, puesto que dichas operaciones ya se encuentran fuera del alcance de comprobación regular, pero también fuera del derecho de cobro legal por la vía mercantil ordinaria.
Comunicación Transparente con el Cliente: Antes de emitir una factura con un retraso considerable, es aconsejable contactar con el departamento contable del cliente. De esta manera, se consensúa la mejor forma de proceder para que ambas partes puedan realizar las rectificaciones o declaraciones complementarias pertinentes sin desatar alarmas en los sistemas de fiscalización automatizada.
Conclusión y recomendaciones prácticas
La emisión de una factura no es un mero comprobante de pago opcional o una formalidad flexible que pueda postergarse indefinidamente según la conveniencia del flujo de caja. Es un documento legal y fiscal de obligatoriedad estricta cuyos márgenes temporales están delimitados por la ley para garantizar la transparencia del mercado y la correcta recaudación tributaria.
Como norma general de oro para cualquier profesional o empresario, la factura debe emitirse siempre en el momento de realizar la operación o, como límite máximo, dentro de los primeros días del mes natural siguiente al periodo en que se produjo el devengo. Cualquier desviación sustancial de este margen introduce riesgos innecesarios, tensiones con los clientes por la deducibilidad de los impuestos y una exposición elevada a sanciones económicas que pueden mermar significativamente la rentabilidad del negocio. Implementar un software de facturación automatizado y establecer un cierre contable mensual son las mejores herramientas preventivas para evitar caer en la trampa de la facturación tardía.