📐 Matemáticas y medidas Escalas de evaluación
¿Cómo se llama la paga que te dan cuando te jubilas?
Respuesta corta
La transición del mundo laboral al retiro es uno de los hitos vitales más significativos en la existencia de cualquier individuo. A lo largo de décadas de esfuerzo, el trabajador acumula no solo experiencia y vivencias, sino también un historial de aportaciones económicas destinadas a garantizar su bienestar en la etapa de inactividad laboral.
En pocas palabras
- En el marco legal español, la retribución económica que percibe una persona tras finalizar su vida laboral activa no se considera una ayuda caritativa ni un subsidio discrecional, sino un derecho subjetivo de carácter público.
- No todos los trabajadores en España se encuadran dentro del régimen general de la Seguridad Social a efectos de percibir su paga de jubilación.
- Una vez superado el filtro de los requisitos de acceso y establecida formalmente la denominación técnica de la prestación como pensión contributiva de jubilación, el siguiente punto crítico que aborda todo análisis experto es su cuantía.
- El mercado laboral actual y las necesidades demográficas han obligado a flexibilizar el concepto tradicional de jubilación.
En este artículo
- El concepto jurídico y la base constitucional de la prestación
- La gran dicotomía: Pensiones Contributivas frente a Pensiones No Contributivas
- Las diversas modalidades dentro de la pensión contributiva
- El régimen especial de los funcionarios: El sistema de Clases Pasivas
- El cálculo de la cuantía: ¿Cómo se determina el importe de tu prestación?
- Modalidades especiales de retiro y compatibilidades modernas
- La importancia de la planificación financiera a largo plazo
Aunque en el lenguaje coloquial se utilicen términos genéricos como "el sueldo de jubilado", "la iguala", "el retiro" o simplemente "la paga", la denominación técnica, jurídica y administrativa oficial en España es la pensión de jubilación. Este concepto, sin embargo, no constituye un bloque monolítico, sino que se ramifica en diversas categorías, modalidades y condiciones según el régimen de previsión social en el que se haya cotizado, la trayectoria profesional del beneficiario y el grado de cumplimiento de los requisitos exigidos por el Estado.
Comprender en profundidad cómo se denomina esta prestación monetaria periódica, cuáles son sus fundamentos constitucionales y de qué manera se estructura en el ordenamiento jurídico actual resulta indispensable para cualquier ciudadano que aspire a planificar con rigor su futuro financiero.
El concepto jurídico y la base constitucional de la prestación
En el marco legal español, la retribución económica que percibe una persona tras finalizar su vida laboral activa no se considera una ayuda caritativa ni un subsidio discrecional, sino un derecho subjetivo de carácter público. Su reconocimiento explícito se encuentra blindado por el texto constitucional. Específicamente, el artículo 50 de la Constitución Española establece que los poderes públicos garantizarán, mediante pensiones adecuadas y periódicamente actualizadas, la suficiencia económica a los ciudadanos durante la tercera edad. Asimismo, el artículo 41 encomienda al Estado el mantenimiento de un régimen público de Seguridad Social que asegure la asistencia y las prestaciones sociales suficientes ante situaciones de necesidad, entre las cuales destaca de manera sobresaliente la vejez.
Desde una perspectiva técnica, la pensión de jubilación se define como una prestación económica de carácter contributivo y periódico (generalmente abonada en 14 pagas anuales —las 12 mensualidades ordinarias más dos pagas extraordinarias estivales y navideñas—) cuya finalidad principal es suplir la pérdida de rentas del trabajo que se produce cuando el trabajador alcanza una edad determinada y cesa, total o parcialmente, en su actividad profesional.
Este mecanismo opera bajo los principios rectores de la solidaridad intergeneracional y el reparto. Esto significa que las cotizaciones sociales que aportan los trabajadores y las empresas en el momento presente no se almacenan en una hucha individual exclusiva para cada contribuyente, sino que se destinan de forma directa e inmediata a sufragar las pensiones de quienes ya se encuentran en situación de retiro.
La gran dicotomía: Pensiones Contributivas frente a Pensiones No Contributivas
Dentro de la denominación general de "pensión de jubilación", el sistema de la Seguridad Social establece una división fundamental que determina tanto el nombre específico de la ayuda como los requisitos de acceso y la metodología de cálculo:
A. La pensión contributiva de jubilación
Es la modalidad más extendida y la que concierne a la inmensa mayoría de los trabajadores. Se denomina "contributiva" porque su existencia y cuantía están directamente condicionadas por el esfuerzo de cotización previo del beneficiario. Es decir, el derecho a percibirla y el importe mensual resultante dependen de cuánto se ha contribuido a lasarcas de la Seguridad Social a lo largo de los años mediante las aportaciones obrero-patronales vinculadas a los salarios o a las bases de los trabajadores autónomos.
Para acceder a esta modalidad, el sistema exige cumplir de manera inexorable con dos requisitos básicos y acumulativos:
El requisito de edad: La edad legal de jubilación ordinaria no es un número fijo e invariable, sino que se encuentra sujeta a un calendario de progresivo retraso establecido en las reformas legislativas. En el contexto actual, la edad ordinaria se sitúa en los 66 años y 10 meses para aquellos trabajadores que no alcancen una determinada carrera de cotización prolongada; no obstante, aquellos que acrediten un nivel de cotización elevado (fijado en al menos 38 años y 6 meses) pueden jubilarse de forma ordinaria al cumplir los 65 años sin sufrir penalización alguna.
El periodo mínimo de cotización (carencia): Se exige un tiempo mínimo de aportación al sistema. Con carácter general, es necesario acreditar un mínimo de 15 años cotizados a lo largo de toda la vida laboral, de los cuales al menos 2 años deben estar comprendidos dentro de los 15 años inmediatamente anteriores al momento de causar el derecho (carencia específica).
B. La pensión no contributiva de jubilación
Cuando un ciudadano llega a la edad de retiro pero no ha acumulado los 15 años mínimos de cotización exigidos por el régimen contributivo, o bien jamás ha cotizado debido a dedicaciones no remuneradas, como los cuidados familiares tradicionales, el Estado contempla una red de seguridad asistencial denominada pensión no contributiva de jubilación.
Esta prestación no depende del historial laboral previo, sino de una estricta carencia de recursos económicos. Para poder cobrarla, se requiere:
Tener cumplidos los 65 años de edad.
Residir legalmente en territorio español y haberlo hecho durante un período de al menos 10 años, de los cuales 2 deben ser consecutivos e inmediatamente anteriores a la fecha de la solicitud.
Carecer de ingresos suficientes, es decir, que las rentas o ingresos anuales de la unidad de convivencia se encuentren por debajo de los umbrales de pobreza estipulados legalmente para cada ejercicio presupuestario.
Las diversas modalidades dentro de la pensión contributiva
Lejos de ser un concepto uniforme en su aplicación práctica, la pensión contributiva de jubilación adopta múltiples variantes diseñadas para adaptarse a la compleja realidad del mercado laboral contemporáneo y a las circunstancias particulares de los trabajadores. Entre las tipologías principales destacan:
Jubilación Ordinaria: Es el modelo estándar al que se acoge la gran mayoría de los ciudadanos al alcanzar la edad legal y cumplir los periodos de carencia descritos anteriormente.
Jubilación Anticipada (Voluntaria o Involuntaria): Permite al trabajador abandonar el mercado laboral antes de alcanzar la edad legal ordinaria. La modalidad voluntaria puede solicitarse hasta dos años antes de la edad legal siempre que se acredite un periodo mínimo de cotización efectiva (generalmente 35 años), mientras que la modalidad involuntaria (derivada de un cese no voluntario en el empleo, como un despido colectivo o ERE) permite adelantar el retiro hasta cuatro años. En ambos casos, el adelanto conlleva la aplicación de coeficientes reductores que disminuyen de forma permanente la cuantía de la pensión para compensar el mayor número de años en que se va a percibir.
Jubilación Demorada: Representa la cara opuesta al retiro anticipado. Está dirigida a aquellos trabajadores que, habiendo cumplido ya la edad legal ordinaria de jubilación, deciden voluntariamente seguir trabajando y cotizando. El sistema premia esta prolongación de la vida laboral mediante incentivos económicos muy atractivos, tales como un porcentaje adicional de incremento en la cuantía de la pensión final por cada año completo cotizado tras la edad legal, un pago único (cheque de incentivo) al jubilarse, o fórmulas mixtas.
Jubilación Parcial y Activa: Fórmulas de flexibilidad laboral que permiten compaginar el cobro de una parte proporcional de la pensión con la realización de una actividad laboral a tiempo parcial (a menudo vinculada a un contrato de relevo para dar empleo a jóvenes) o con un empleo por cuenta propia o ajena bajo condiciones específicas.
El régimen especial de los funcionarios: El sistema de Clases Pasivas
No todos los trabajadores en España se encuadran dentro del régimen general de la Seguridad Social a efectos de percibir su paga de jubilación. Históricamente, y manteniendo un marco normativo diferenciado, los funcionarios de la Administración del Estado, de la Administración de Justicia, de las Fuerzas Armadas y de la Carrera Docente Universitaria han estado adscritos al denominado Régimen de Clases Pasivas del Estado.
En este ámbito específico, la retribución económica que se percibe al cesar en el servicio activo por razón de edad no se calcula mediante las bases de cotización mensuales de los últimos años, sino en función del haber regulador asignado a cada cuerpo o escala funcionarial y del número de años completos de servicios efectivos prestados al Estado. Aunque el principio subyacente es idéntico, garantizar una renta vitalicia de retiro, la terminología administrativa y los procedimientos de reconocimiento difieren sustancialmente de los aplicados en el sector privado o en el régimen general de los trabajadores por cuenta ajena y autónomos.
El cálculo de la cuantía: ¿Cómo se determina el importe de tu prestación?
Una vez superado el filtro de los requisitos de acceso y establecida formalmente la denominación técnica de la prestación como pensión contributiva de jubilación, el siguiente punto crítico que aborda todo análisis experto es su cuantía. ¿Cómo se traduce toda una vida laboral en una cifra económica mensual?
El sistema de Seguridad Social utiliza un procedimiento matemático basado en dos elementos fundamentales: la base reguladora y el porcentaje aplicable según los años cotizados.
La Base Reguladora
La base reguladora es el promedio matemático de las bases por las que has cotizado durante un determinado periodo anterior a la fecha de jubilación. Para su cálculo general, se toman en cuenta las bases de cotización de los meses inmediatamente anteriores al cese de la actividad laboral:
El periodo de cómputo: Se consideran las bases correspondientes a los últimos años de cotización legalmente establecidos (habitualmente un periodo de referencia de 25 años o 300 meses, con normativas transitorias orientadas a ofrecer alternativas de cálculo más favorables según el año en curso).
La integración de lagunas: ¿Qué sucede si durante tu vida laboral hubo meses en los que no cotizaste por desempleo o inactividad? El sistema permite integrar lagunas (meses sin cotización) rellenándolos con un porcentaje de la base mínima vigente en esos periodos, lo que evita que la pensión sufra una caída drástica.
El porcentaje según los años cotizados
A la base reguladora obtenida se le aplica un porcentaje que dependerá directamente del total de años que hayas cotizado a lo largo de tu vida:
El mínimo de acceso: Con los 15 años imprescindibles de cotización, se tiene derecho al 50% de la base reguladora.
El incremento progresivo: Por cada mes adicional cotizado a partir de esos primeros 15 años, se van sumando porcentajes graduales que aumentan de forma notable la prestación.
El 100% de la base: Para alcanzar el porcentaje máximo (el 100% de la base reguladora), se exige una carrera de cotización prolongada, la cual varía de forma progresiva conforme se implementan las reformas del sistema de pensiones.
Modalidades especiales de retiro y compatibilidades modernas
El mercado laboral actual y las necesidades demográficas han obligado a flexibilizar el concepto tradicional de jubilación. Ya no se trata de una línea de meta abrupta donde el trabajador pasa de estar activo al cese total; el sistema contempla diversas variantes legales que adaptan la prestación a diferentes realidades socioeconómicas:
Jubilación Anticipada (Voluntaria o Involuntaria): Permite adelantar la edad de retiro respecto a la ordinaria. No obstante, conlleva la aplicación de coeficientes reductores (penalizaciones porcentuales permanentes en la cuantía mensual) debido a que el beneficiario contribuirá durante menos tiempo al sistema y disfrutará de la prestación durante más años.
Jubilación Retrasada o Activa: Premiar la prolongación de la vida laboral activa es otra de las apuestas recientes. Los trabajadores que deciden jubilarse más tarde de la edad legal pueden beneficiarse de incentivos económicos muy atractivos, tales como un porcentaje adicional de aumento en su pensión por cada año cotizado de más, cantidades fijas a tanto alzado, o combinaciones mixtas. Asimismo, la jubilación activa permite compatibilizar el cobro de un porcentaje de la pensión con la realización de un trabajo por cuenta propia o ajena.
Jubilación Parcial: Permite simultanear una reducción de la jornada laboral (y del salario correspondiente) con el cobro proporcional de una parte de la pensión de jubilación, facilitando un relevo generacional ordenado en las empresas mediante los contratos de relevo.
La importancia de la planificación financiera a largo plazo
Conocer en profundidad cómo se denomina y se calcula la paga que se recibe tras la jubilación, la pensión contributiva de jubilación, deja de ser una mera curiosidad fiscal para convertirse en una herramienta indispensable de previsión personal. El sistema público de pensiones actúa como el pilar fundamental del estado del bienestar, diseñado para garantizar la sostenibilidad económica de los ciudadanos cuando finaliza su etapa activa en el mercado de trabajo.
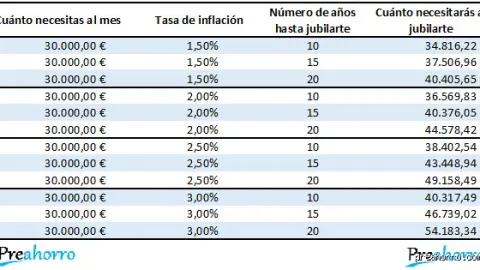
Sin embargo, debido a la constante evolución de los coeficientes de cálculo, el aumento paulatino de los requisitos de edad y cotización, y las dinámicas socioeconómicas globales, confiar exclusivamente en la prestación pública puede resultar limitante para mantener el nivel de vida deseado. Por este motivo, los expertos en finanzas personales recomiendan complementar la futura pensión estatal con instrumentos de ahorro privado a largo plazo, tales como planes de pensiones individuales, planes de previsión asegurados (PPA) o carteras de inversión diversificadas.
Entender las reglas del juego desde etapas tempranas de la vida laboral permite tomar decisiones informadas, corregir posibles lagunas de cotización a tiempo y asegurar un tránsito hacia la edad dorada con la máxima estabilidad y tranquilidad financiera posible.