📐 Matemáticas y medidas Escalas de evaluación
¿Cuando te jubilas te dan un dinero.?
El gran dilema del retiro: ¿Qué sucede realmente con tus finanzas cuando llega la jubilación?
Respuesta corta
Llegar al final de la vida laboral activa representa uno de los cambios más profundos y significativos en la existencia de cualquier ser humano. Durante décadas, la rutina diaria ha estado marcada por el despertador, las reuniones, las entregas de proyectos y el ingreso mensual constante que garantiza la subsistencia y el bienestar familiar.
Contexto y definición del sistema de retiro: ¿Qué es exactamente la jubilación económica?
Para entender a fondo qué ocurre con el dinero en el momento del retiro, resulta indispensable definir con precisión quirúrgica en qué consiste este fenómeno institucional y social. La jubilación no es simplemente un cese voluntario u obligatorio en la actividad laboral, sino un derecho adquirido y protegido por los marcos legales de los estados modernos, diseñado para garantizar la protección social de los trabajadores cuando superan una determinada edad o sufren una incapacidad permanente. Desde una perspectiva puramente macroeconómica, el sistema de pensiones actual se sustenta, en la inmensa mayoría de los países occidentales, en un delicado pacto intergeneracional conocido como reparto solidario. Esto significa que los trabajadores activos de hoy financian de manera directa, a través de sus cotizaciones e impuestos a la seguridad social, las prestaciones que perciben los jubilados actuales. Por lo tanto, el dinero que se recibe al jubilarse no proviene de un fondo de ahorro personal acumulado exclusivamente por uno mismo en una hucha invisible, sino de la recaudación tributaria corriente del Estado.
Los pilares fundamentales de la protección en la vejez
Dentro de esta compleja arquitectura financiera, el modelo de bienestar se divide habitualmente en diferentes niveles o pilares para diversificar el riesgo y asegurar un colchón financiero adecuado. El primer pilar lo constituye la pensión pública de jubilación obligatoria, gestionada directamente por los organismos estatales competentes y cuya cuantía final depende de variables tan estrictas como los años cotizados y las bases de cotización acumuladas a lo largo de toda la vida laboral. El segundo pilar engloba los sistemas de previsión complementaria de empleo, impulsados por las empresas para sus plantillas mediante planes de pensiones colectivos o fondos de previsión social. El tercer pilar, cada vez más relevante en el escenario económico global, corresponde al ahorro individual voluntario, donde cada ciudadano decide destinar una parte de sus ingresos corrientes a productos financieros privados (como fondos de inversión, planes de previsión asegurados o carteras de valores) para complementar la pensión pública.
La transición entre la vida activa y la inactividad remunerada
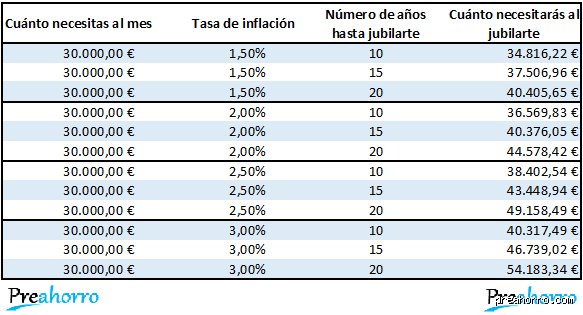
El paso de la nómina mensual a la prestación por jubilación marca un punto de inflexión absoluto en la estructura financiera de cualquier hogar. Durante la fase activa, el consumo y el nivel de gasto suelen estar correlacionados de manera directa con los ingresos brutos percibidos. Pero al jubilarse, se produce un fenómeno conocido como la tasa de sustitución, que mide el porcentaje que representa la primera pensión de jubilación en comparación con el último salario cobrado en activo. En la mayoría de las economías desarrolladas, esta tasa se sitúa en promedio entre el 70%70\%70% y el 80%80\%80%, aunque en determinadas circunstancias puede descender notablemente si no se han cumplido con todos los requisitos de cotización exigidos por la ley. Y es aquí donde radica el verdadero desafío para el ciudadano medio: afrontar el mismo coste de vida, o incluso incrementos significativos derivados de gastos médicos y farmacéuticos asociados a la edad avanzada, con un flujo de ingresos mensuales significativamente menor.
Desarrollo técnico de la prestación: ¿Cómo se calcula y de dónde sale el dinero?
Aclarar la duda central requiere adentrarse en los intrincados mecanismos de cálculo matemático y legal que determinan la cuantía exacta del dinero que el Estado otorga al trabajador al finalizar su etapa laboral. El proceso de cálculo no se basa en la generosidad gubernamental ni en criterios subjetivos, sino en fórmulas estrictas reguladas por las leyes de la seguridad social. En primer lugar, se analiza la base reguladora, un indicador financiero que agrupa las bases por las que el trabajador ha cotizado durante un número determinado de años anteriores a la fecha de la solicitud de la jubilación. Por ejemplo, en España, la normativa vigente exige computar las bases de cotización de los últimos 252525 años para obtener la base reguladora inicial, a la que posteriormente se le aplican coeficientes reductores o multiplicadores en función del total de años acumulados en el sistema laboral.
Los requisitos temporales y la edad legal de retiro
Para tener derecho a percibir el cien por cien de la base reguladora calculada, no basta con alcanzar una edad determinada, sino que es imprescindible cumplir con un periodo mínimo de cotización efectiva. La tendencia global en los países industrializados apunta hacia un retraso progresivo de la edad legal de jubilación, impulsada inexorablemente por el aumento constante de la esperanza de vida y los desequilibrios demográficos. Actualmente, en muchos territorios, la edad de retiro se sitúa en torno a los 656565 o 676767 años, dependiendo de si se alcanza el umbral de cotización requerido, que suele rondar o superar los 383838 años de aportaciones continuas al sistema público. Si un trabajador decide jubilarse anticipadamente de forma voluntaria, se enfrenta a coeficientes reductores severos que disminuyen de por vida la cuantía del dinero que recibirá mensualmente, penalizando la salida prematura del mercado de trabajo para salvaguardar la sostenibilidad financiera de las cuentas públicas.
La sostenibilidad del sistema frente al reto demográfico
El debate en torno a si "te dan un dinero" al jubilarse está íntimamente ligado a la salud financiera y actuarial de la seguridad social. Con la llegada masiva a la edad de retiro de la generación conocida como el baby boom, la proporción de trabajadores activos que sostienen a cada pensionista se ha reducido de manera drástica, pasando de proporciones holgadas en décadas pasadas a ratios preocupantes que apenas superan los dos cotizantes por cada prestación abonada. Ante este panorama, los gobiernos se ven obligados a implementar reformas estructurales constantes, fomentando la prolongación voluntaria de la vida laboral mediante incentivos económicos y promoviendo la educación financiera para que los jóvenes comprendan que depender exclusivamente del Estado en la vejez puede resultar una estrategia excesivamente arriesgada.
¿En qué puedo ayudarte hoy? Por favor, indícame el tema o texto sobre el que deseas trabajar utilizando únicamente las etiquetas permitidas y sin formato Markdown.