📐 Matemáticas y medidas Escalas de evaluación
¿Cuáles son los requisitos para emitir facturas?
Guía Definitiva sobre los Requisitos para Emitir Facturas
Respuesta corta
La emisión de facturas constituye uno de los pilares fundamentales en la gestión de cualquier actividad económica, ya sea ejercida por un trabajador autónomo o por una sociedad mercantil.
En pocas palabras
- El factor temporal es determinante para la validez de la facturación ante una inspección de Hacienda.
- Para que una factura posea plena validez legal, contable y fiscal, debe estructurarse correctamente e incluir una serie de datos obligatorios sin omisiones.
- En un entorno globalizado donde las transacciones transfronterizas y el comercio electrónico forman parte del día a día de autónomos y corporativos, emitir facturas a clientes o proveedores extranjeros requiere atender reglas particulares:
En este artículo
¿Quién tiene la obligación de emitir una factura?
El Reglamento de Facturación establece de manera categórica que cualquier empresario o profesional está obligado a expedir factura y copia de esta por las entregas de bienes y prestaciones de servicios que realicen en el desarrollo de su actividad. Esta obligación se extiende de forma imperativa en los siguientes escenarios clave:
Operaciones B2B (Business to Business): Siempre que la transacción comercial se realice con otros empresarios, profesionales o entidades públicas, existe la obligación inexcusable de emitir una factura. Esto es indispensable para que el receptor pueda justificar sus gastos deducibles y el IVA soportado en sus declaraciones tributarias.
Operaciones con particulares (B2C) bajo solicitud: Con carácter general, los consumidores finales (particulares) no siempre exigen una factura completa, pero el emisor está obligado a expedirla si el cliente se lo solicita expresamente para el ejercicio de cualquier derecho de índole fiscal o comercial. Asimismo, existen sectores concretos (como ventas a distancia, exportaciones o entregas intracomunitarias) donde la factura al consumidor final es estrictamente obligatoria.
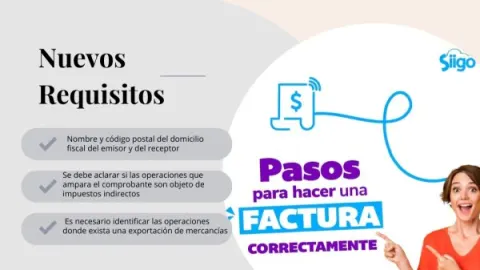
Exportaciones y operaciones intracomunitarias: Todas las operaciones de exportación de mercancías fuera de la Unión Europea, así como las entregas de bienes destinadas a otros Estados miembros exentas de IVA, exigen la emisión rigurosa de una factura.
Plazos legales de expedición y envío
El factor temporal es determinante para la validez de la facturación ante una inspección de Hacienda. No se puede emitir una factura en cualquier momento ni con fechas arbitrarias. La normativa diferencia claramente según el tipo de destinatario:
Facturas a empresas o profesionales (B2B): Deben expedirse en el mismo momento en que se realiza la operación. No obstante, la ley otorga un margen operativo: se pueden emitir hasta el día 16 del mes natural siguiente al mes en que se hayan producido las entregas de bienes o la prestación de los servicios correspondientes (siempre que el devengo del impuesto se produzca en dicho mes).
Facturas a particulares (B2C): Deben expedirse en el mismo momento en que se realiza la transacción o se entrega el bien. En el caso de las facturas simplificadas (antiguos tickets), se generan de forma instantánea al efectuar el cobro en caja o terminal de pago.
Adicionalmente, hay que tener en cuenta el plazo de conservación de estos documentos. Tanto los autónomos como las sociedades mercantiles están obligados a conservar todas las facturas emitidas y recibidas (así como los justificantes y libros de registro) durante un plazo mínimo de cuatro años, periodo durante el cual la Agencia Tributaria puede auditar y revisar las declaraciones presentadas.
Contenido obligatorio de una factura ordinaria
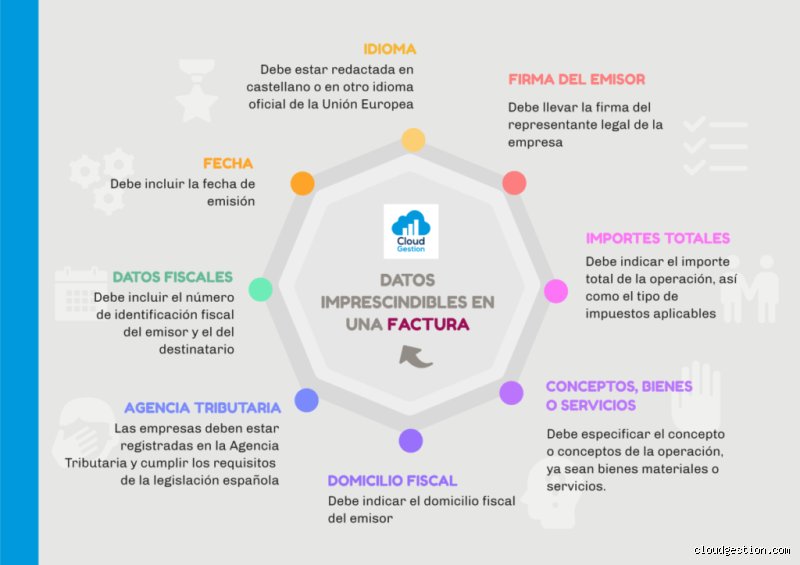
Para que una factura posea plena validez legal, contable y fiscal, debe estructurarse correctamente e incluir una serie de datos obligatorios sin omisiones. Cualquier carencia en estos campos puede invalidar la deducción del IVA o el gasto por parte del destinatario. Los elementos indispensables son los siguientes:
A. Número y serie
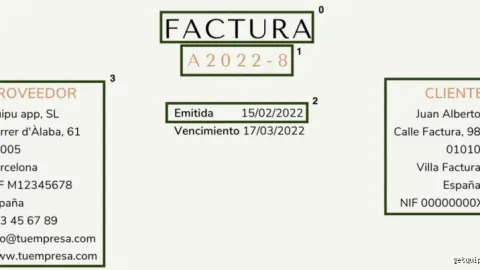
Toda factura debe llevar un número y, en su caso, una serie que la identifique de forma única. La numeración dentro de cada serie debe ser correlativa (1, 2, 3, 4...). Está prohibido dejar saltos de numeración, anular facturas mediante borrado o utilizar numeraciones caóticas. Se permite el uso de series separadas (por ejemplo, mediante prefijos como A-2026-001 o B-2026-001) cuando existan razones justificadas, tales como la existencia de varios centros de actividad o la naturaleza dispar de las operaciones. Las facturas rectificativas, por ejemplo, exigen obligatoriamente una serie específica.
B. Fechas de expedición y de operación
Fecha de expedición: Es el día exacto en que se emite y formaliza el documento.
Fecha de la operación: Debe consignarse expresamente si es distinta a la fecha de expedición (por ejemplo, si el servicio concluyó el 15 de abril pero la factura se redacta el 2 de mayo).
C. Datos de identificación fiscal (Emisor y Receptor)
El documento debe reflejar con absoluta claridad la identidad de ambas partes intervinientes:
Del emisor: Nombre y apellidos o razón social completa, Número de Identificación Fiscal (NIF o CIF) y el domicilio fiscal donde se encuentra radicado el negocio. Estos datos deben coincidir milimétricamente con los censados en la Agencia Tributaria.
Del receptor (en B2B): Es obligatorio reflejar la razón social o nombre completo, el NIF/CIF del cliente empresarial y su domicilio fiscal. En facturas dirigidas a particulares, los datos del destinatario no son obligatorios a menos que el importe supere los 400 euros (IVA incluido) o que el consumidor exija la emisión de una factura completa.
D. Descripción detallada de las operaciones
La descripción de los conceptos facturados debe ser específica. Conceptos genéricos o ambiguos como "Servicios varios" o "Trabajos realizados" no son válidos ante una revisión de Hacienda. Es necesario desglosar detalladamente la naturaleza de los bienes vendidos o servicios prestados, indicando el precio unitario sin impuestos de cada artículo o tarea, así como cualquier descuento o rebaja comercial aplicable que no esté ya incluido en el precio base.
E. Cuantificación económica e impositiva
La estructura matemática de la factura debe mostrar de forma transparente:
Base imponible: El importe total de la contraprestación de la operación antes de aplicar impuestos.
Tipos impositivos: El porcentaje de IVA aplicable (general del 21%, reducido del 10% o superreducido del 4%, según corresponda). Si existen operaciones exentas, debe citarse el artículo legal de la Ley del IVA que ampara dicha exención.
Cuota tributaria: El importe resultante de aplicar el tipo impositivo a la base imponible, el cual debe aparecer desglosado de forma independiente.
Retenciones de IRPF (si procede): En el caso de profesionales autónomos sujetos a retención, se debe reflejar el porcentaje de IRPF aplicable (habitualmente el 15%, o el 7% en modalidad de inicio de actividad) restando este importe de la base para calcular el líquido total a percibir.
Importe total de la factura: La suma final que el cliente debe abonar al emisor.
... [Continuación del artículo experto sobre los requisitos para emitir facturas]
Aspectos críticos y errores comunes al emitir comprobantes fiscales
Incluso cuando los contribuyentes conocen los elementos básicos de una factura, la práctica diaria suele acarrear complejidades técnicas y administrativas que derivan en sanciones, multas o en la imposibilidad de que el receptor pueda deducir el gasto. Evitar los errores más frecuentes es indispensable para mantener una salud fiscal óptima y prevenir auditorías imprevistas por parte de las autoridades tributarias.
Desincronización en los datos fiscales del receptor
Uno de los fallos más recurrentes —especialmente en sistemas automatizados de facturación electrónica como el CFDI 4.0— es la discrepancia entre el nombre, el código postal o el régimen fiscal proporcionado por el cliente y el que consta oficialmente en las bases de datos de la administración tributaria (como el SAT o la AEAT).
La regla de oro: Los datos del emisor y del receptor deben coincidir de forma exacta, respetando mayúsculas, acentos, abreviaturas y espacios conforme a la Cédula de Identificación Fiscal o constancia de situación fiscal actualizada. Una sola letra errónea puede invalidar la emisión o impedir el timbrado digital.
Clasificación incorrecta de productos o servicios
Utilizar catálogos genéricos o claves erróneas de productos y servicios es una infracción común. Las autoridades exigen que cada concepto se encasille en la categoría exacta para calcular de manera transparente los impuestos aplicables (IVA, IEPS, etc.) y determinar si la operación causa gravámenes o se encuentra exenta. La subestimación de este punto suele interpretarse como una omisión de ingresos o una descripción confusa de la operación comercial.
Errores en el método y forma de pago
Otro punto de fricción radica en confundir la forma de pago (cómo se liquida la operación: efectivo, transferencia bancaria, tarjeta de crédito) con el método de pago (si se paga en una sola exhibición - PUE, o en parcialidades o diferido - PPD).
Si se emite una factura como PUE pero el pago real se recibe en múltiples mensualidades posteriores, el documento pierde validez legal y fiscal, obligando a cancelaciones y refacturaciones que entorpecen la contabilidad de ambas partes.
Facturación internacional y operaciones especiales
En un entorno globalizado donde las transacciones transfronterizas y el comercio electrónico forman parte del día a día de autónomos y corporativos, emitir facturas a clientes o proveedores extranjeros requiere atender reglas particulares:
Identificación del receptor extranjero: Cuando se factura a clientes ubicados fuera del país, por lo general se emplean claves o identificadores genéricos de exportación o el número de identificación fiscal (NIF / VAT number) del país de destino, siempre y cuando la legislación local lo reconozca y permita la validez del comprobante.
Tratamiento de impuestos indirectos (IVA/VAT): Dependiendo de si se trata de la exportación de bienes físicos o de la prestación de servicios digitales o profesionales, la operación puede estar exenta de impuestos locales, gravada a tasa 0% o sujeta a las normativas de inversión del sujeto pasivo (reverse charge), donde la obligación de declarar el impuesto recae en el destinatario en el extranjero.
Conversión de moneda y tipo de cambio: Toda factura emitida en divisa extranjera debe reflejar de manera clara la moneda utilizada y, en muchos regímenes fiscales, incluir el tipo de cambio oficial publicado por el banco central correspondiente al día en que se realizó la operación comercial.
Hacia una cultura de cumplimiento automatizado
Los requisitos para emitir facturas han evolucionado desde simples recibos en papel hacia ecosistemas digitales hipervigilados, donde la trazabilidad, el uso de sellos criptográficos, la validación instantánea y los complementos específicos (como cartas porte o recibos de nómina) forman una red de control fiscal sin precedentes.
Para los profesionales, autónomos y empresas, mantenerse al día con estas obligaciones ya no es solo una cuestión de cumplir con la ley para evitar sanciones económicas, sino una ventaja competitiva esencial. Una correcta gestión de la facturación garantiza relaciones comerciales fluidas, protege el derecho a deducciones y créditos fiscales, y blinda a la organización frente a posibles revisiones profundas de la autoridad. La digitalización y el uso de software contable especializado se consolidan así como los mejores aliados para transformar un proceso burocrático en un pilar de eficiencia y transparencia financiera.