📐 Matemáticas y medidas Escalas de evaluación
¿Cuál será la pensión máxima en España en 2026?
Respuesta corta
Tras la aplicación de los mecanismos de revalorización previstos en la legislación vigente, la pensión máxima en España para 2026 se ha fijado en 3.359,60 euros brutos al mes.
¿Cuál será la pensión máxima en España en 2026?
El importe oficial de la pensión máxima en 2026: Cifras clave mensuales y anuales
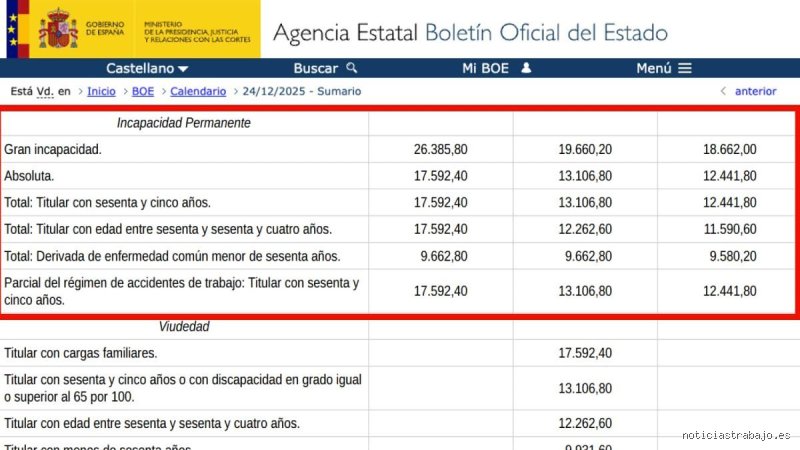
Tras la aplicación de los mecanismos de revalorización previstos en la legislación vigente, la pensión máxima en España para 2026 se ha fijado en 3.359,60 euros brutos al mes. Dado que el sistema español de la Seguridad Social abona esta clase de prestaciones de carácter contributivo en un total de catorce pagas anuales —doce correspondientes a los meses ordinarios del año y dos pagas extraordinarias que se devengan habitualmente en los meses de junio y noviembre—, el montante total acumulado asciende a 47.034,40 euros brutos al año.
Este incremento responde directamente a la fórmula introducida en las sucesivas reformas del sistema de pensiones, diseñada para vincular la evolución de los topes máximos no solo al Índice de Precios al Consumidor (IPC), sino también a una pequeña cornisa de incremento adicional orientada a la convergencia progresiva de las bases y los límites máximos. En términos comparativos respecto al ejercicio anterior, esto representa una subida sustancial que refleja el comportamiento inflacionista acumulado y las previsiones económicas del período.
No obstante, es vital comprender un concepto fundamental que suele generar confusión generalizada entre los futuros pensionistas: el hecho de cotizar por las bases más altas durante toda la vida laboral no garantiza percibir una cantidad ilimitada. La normativa española estipula un techo de contención financiera que actúa como frontera infranqueable del sistema público. Si al realizar el cálculo matemático de la base reguladora el resultado arroja una cifra superior al tope legal permitido, la Seguridad Social aplicará de forma automática el principio de limitación, recortando la cuantía resultante hasta dejarla exactamente en el límite oficial de los 3.359,60 euros mensuales.
El marco de actualización y la fórmula de revalorización
¿Cómo se determina exactamente este incremento anual? La respuesta se encuentra en la normativa de sostenibilidad del sistema público, la cual establece que la pensión máxima se revaloriza cada año tomando como referencia principal el IPC interanual medio, al que se le añade un porcentaje adicional de carácter estructural acordado en el marco del diálogo social.
Este mecanismo persigue un doble objetivo que en ocasiones entra en colisión técnica:
Por un lado, mantener la suficiencia y la equidad contributiva para aquellos trabajadores que han sostenido el sistema mediante aportaciones fiscales y cotizaciones muy elevadas a lo largo de décadas.
Por otro lado, preservar la sostenibilidad financiera a medio y largo plazo de las cuentas de la Seguridad Social, evitando un desfase presupuestario insostenible ante el envejecimiento poblacional y la llegada masiva a la jubilación de la generación del baby boom.
Consecuentemente, el incremento aplicado en 2026 refleja un equilibrio
...continuando con el análisis pormenorizado del sistema público de previsión social en España, resulta indispensable profundizar en los mecanismos de cálculo, las exigencias de cotización y las perspectivas financieras que rodean al tope contributivo de las prestaciones.
Los requisitos estrictos para alcanzar la pensión máxima en 2026
Alcanzar la cuantía tope establecida en los 3.359,60 euros mensuales (que se traducen en 47.034,40 euros brutos anuales repartidos en 14 pagas) no es un escenario automático ni accesible para cualquier trabajador al término de su carrera profesional. La normativa de la Seguridad Social impone filtros y exigencias temporales y cuantitativas sumamente estrictos que evalúan el historial laboral completo del solicitante.
En primer lugar, es un requisito sine qua non haber cotizado por la base máxima de manera sostenida durante un dilatado periodo de tiempo. Para el año 2026, la base máxima de cotización se sitúa en los 5.101,20 euros mensuales. Esto significa que únicamente aquellos trabajadores cuyos salarios o rendimientos hayan igualado o superado mes a mes dicho umbral, y que, por consiguiente, hayan aportado las mayores cotizaciones al erario público, se encuentran en disposición de aspirar al tope de la pensión.
En segundo término, interviene el factor cronológico y de edad legal de jubilación:
Jubilación a los 65 años: Se exige acreditar un periodo de cotización efectiva superior o igual a los 38 años y 3 meses.
Jubilación a partir de los 66 años y 10 meses: Para aquellos trabajadores que no alcancen la carrera de cotización mencionada previamente, la edad ordinaria se retrasa de manera paulatina conforme a la Ley de Reforma de Pensiones, permitiendo acceder a los derechos pasivos siempre que se cumplan los periodos genéricos exigidos por el Régimen General.
Asimismo, hay que recordar que el cálculo de la base reguladora toma en cuenta los últimos 25 años de cotización del trabajador. Cualquier bache laboral, periodo prolongado de desempleo sin cotización a máxima escala o inclusión de lagunas de cotización que no alcancen el tope desplomará la media resultante, impidiendo que se consolide el derecho a la pensión máxima, incluso si los últimos años de la vida laboral se desarrollaron con sueldos elevados.
La evolución del tope y su brecha frente a las bases máximas
Uno de los debates económicos y sociales más recurrentes en torno a la sostenibilidad del sistema gira en torno a la diferencia existente entre lo que se cotiza y lo que posteriormente se cobra. Históricamente, las bases máximas de cotización han experimentado incrementos porcentuales superiores a los de las pensiones máximas, una medida ideada para inyectar recursos económicos adicionales a la caja de la Seguridad Social y combatir el déficit estructural de las cuentas públicas.
No obstante, las reformas normativas introducidas en los últimos años, enmarcadas en el Mecanismo de Equidad Intergeneracional (MEI) y los acuerdos del Pacto de Toledo, contemplan una senda de revalorización progresiva para la pensión máxima. Concretamente, se le aplica el IPC interanual correspondiente (que para este ejercicio se situó en una media del 2,7%) al que se suma un porcentaje adicional de incremento anual acumulativo fijado por disposición transitoria (0,115 puntos adicionales hasta el año 2050). Esta corrección paulatina busca devolver de forma gradual el poder adquisitivo perdido por las rentas más altas del sistema durante las décadas anteriores de contención del gasto.
Aun así, persiste la limitación del tope conjunto de las pensiones públicas. El artículo 57 de la Ley General de la Seguridad Social estipula claramente que ninguna persona puede percibir, por la suma de varias prestaciones públicas (por ejemplo, una pensión de jubilación combinada con una pensión de viudedad), una cantidad global que supere el límite máximo fijado para el año en curso. En el supuesto de que la suma aritmética de las diferentes prestaciones rebase los 3.359,60 euros mensuales, el Instituto Nacional de la Seguridad Social (INSS) procederá de oficio a recortar la cuantía de la pensión concurrente que corresponda hasta ajustarla estrictamente al tope legal.
Conclusión y perspectivas de futuro
La pensión máxima en España se configura no solo como una cifra de contraprestación económica, sino como el reflejo de la arquitectura financiera y solidaria del sistema de Seguridad Social. Equilibrar la suficiencia de las prestaciones para los trabajadores con carreras de alta cotización y garantizar la viabilidad a largo plazo frente al reto demográfico del envejecimiento de la "generación del baby boom" continúa siendo el gran desafío de las administraciones públicas.
Para los futuros pensionistas que planean su retiro bajo estas condiciones, resulta fundamental realizar una planificación fiscal y financiera anticipada, a través de instrumentos de previsión complementaria como los planes de empleo o los planes de ahorro privado, conscientes de que el sistema público de reparto establece un techo infranqueable que limita las prestaciones contributivas más elevadas del mercado laboral español.