📐 Matemáticas y medidas Escalas de evaluación
¿Cuál es el mejor momento del año para jubilarse para recibir una pensión mayor?
Respuesta corta
La planificación de la jubilación suele centrarse en variables macroeconómicas complejas, en el cómputo de los años cotizados y en la edad legal ordinaria exigida en cada ejercicio.
En pocas palabras
- El pilar fundamental sobre el que se construye cualquier pensión contributiva de jubilación es la base reguladora.
- Cada mes de enero, por mandato legal y en cumplimiento de la garantía de poder adquisitivo, las pensiones públicas ya reconocidas se revalorizan conforme al IPC interanual medio del ejercicio anterior.
- La elección del mejor mes del año no puede desvincularse de la normativa de edad de jubilación, la cual experimenta un endurecimiento progresivo en el marco de la progresividad del sistema de pensiones.
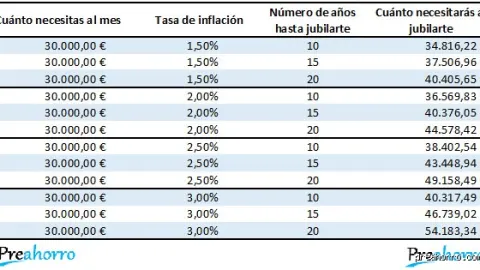
- Otro factor determinante que a menudo pasa desapercibido para el ciudadano de a pie es la forma en que el Índice de Precios de Consumo (IPC) interactúa con el cálculo de las bases de cotización.
- Más allá del mes elegido, un error común es asumir que el día del mes carece de importancia siempre y cuando se alcancen los requisitos generales.
En este artículo
- El factor temporal y la optimización de la pensión pública
- La base reguladora y la actualización de las cotizaciones: El impacto de la inflación
- El ciclo de las pagas extraordinarias y el mes de cese
- La revalorización anual de las pensiones y la "mochila" del IPC de enero
- El papel de la edad ordinaria y los periodos de cotización exigidos
- La disyuntiva de final de año: Diciembre frente a Enero
- El impacto técnico del IPC y la actualización de las bases de cotización
- El peso crítico del día exacto de cese laboral
- Análisis comparativo: ¿Cuándo conviene cada estrategia estacional?
- Conclusión y recomendaciones expertas para optimizar tu retiro
El factor temporal y la optimización de la pensión pública
Para comprender este fenómeno en profundidad, es necesario analizar cómo interactúan los mecanismos de revalorización de las bases de cotización, la evolución del Índice de Precios de Consumo (IPC), las pagas extraordinarias y los periodos transitorios de cálculo que configuran el sistema de pensiones actual. Este artículo experto desgrana las claves financieras y normativas para determinar si existe un mes óptimo —habitualmente situado en la segunda mitad del año— y bajo qué circunstancias particulares conviene estructurar la salida definitiva del mercado laboral.
La base reguladora y la actualización de las cotizaciones: El impacto de la inflación
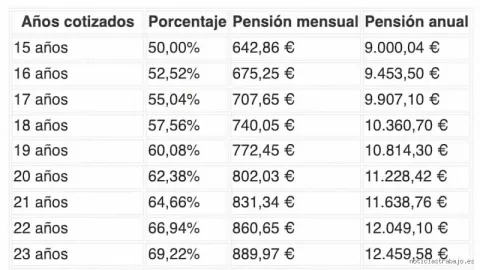
El pilar fundamental sobre el que se construye cualquier pensión contributiva de jubilación es la base reguladora. Este indicador representa el promedio de las bases de cotización del trabajador durante un número determinado de años inmediatamente anteriores al momento del retiro. Con el despliegue paulatino de las reformas del sistema, este periodo de cómputo se ha ido ampliando progresivamente hasta abarcar los últimos 25 años (300 meses), existiendo además un marco transitorio que evoluciona hacia periodos superiores.
A la hora de sumar y promediar estas bases, la normativa de la Seguridad Social establece una regla fundamental para evitar que la pérdida de poder adquisitivo del pasado devalúe la pensión:
Los últimos 24 meses (dos años): Se computan por su valor nominal, es decir, tal y como se cotizaron mes a mes en las nóminas recientes.
Los meses anteriores (desde el mes 25 hasta el final del periodo de cálculo): Se actualizan mes a mes tomando como referencia la evolución del Índice de Precios de Consumo (IPC).
¿Por qué el IPC de los meses previos marca la diferencia?
Aquí radica uno de los primeros vectores de optimización temporal. Los coeficientes de actualización basados en el IPC se calculan y aplican de forma retroactiva en función de la variación de los precios. Si un trabajador decide jubilarse en los primeros meses de un año (por ejemplo, en enero o febrero), las bases de cotización más antiguas se actualizan con los índices de inflación cerrados hasta ese momento.
Sin embargo, si el cese laboral se planifica hacia la recta final del año natural (otoño o diciembre), las bases antiguas se benefician habitualmente de los efectos acumulados de los últimos datos de cierre de año e indexaciones anuales consolidadas. Aunque los algoritmos de la Seguridad Social están diseñados para minimizar distorsiones mayores, el decalaje en la aplicación de las tablas de actualización del IPC puede suponer variaciones sutiles pero reales en el resultado bruto de la base reguladora.
El ciclo de las pagas extraordinarias y el mes de cese
Otro de los elementos críticos que determinan la conveniencia de elegir un mes u otro para jubilarse está relacionado con el devengo y el cobro de las pagas extraordinarias (habitualmente abonadas en los meses de junio y noviembre, o prorrateadas según el convenio colectivo aplicable).
Cuando un trabajador se encuentra en activo, sus pagas extra se van generando mes a mes a lo largo del año. Al pasar a la situación de pasividad, la Tesorería General de la Seguridad Social calcula el importe de la pensión inicial teniendo en cuenta que las pensiones contributivas en España se abonan en 14 pagas anuales (12 pagas ordinarias mensuales y 2 pagas extraordinarias completas o proporcionales, según el momento de alta en el sistema de pensiones).
El riesgo de la prorrata en los primeros meses del año
Si la jubilación se solicita, por ejemplo, al finalizar el primer trimestre del año natural, el perceptor acumula un derecho a pagas extraordinarias que debe ser liquidado correctamente tanto por la empresa (en su última liquidación de finiquito) como por el organismo público. No obstante, desde el punto de vista del cálculo financiero anual, jubilarse tras haber completado ciclos anuales íntegros de cotización y retribución evita desfases en el prorrateo de complementos salariales de convenio, primas anuales o pagas extraordinarias de empresa que a menudo se concentran en el cierre del ejercicio fiscal (noviembre y diciembre).
Diciembre y el cierre fiscal: Tradicionalmente, muchos convenios colectivos y empresas ejecutan subidas salariales retroactivas o el abono de variables a finales de año. Si el trabajador permanece en alta laboral hasta diciembre, estas mejoras de cotización quedan reflejadas en los dos últimos años nominales, maximizando el valor de las últimas 24 bases de cotización que no sufren deflactación por IPC.
La revalorización anual de las pensiones y la "mochila" del IPC de enero
Cada mes de enero, por mandato legal y en cumplimiento de la garantía de poder adquisitivo, las pensiones públicas ya reconocidas se revalorizan conforme al IPC interanual medio del ejercicio anterior.
Esto plantea una disyuntiva estratégica muy interesante para quienes están a las puertas de la jubilación a finales de un año:
Jubilarse en diciembre: El trabajador accede al sistema de pensiones justo antes de que se aplique la subida general de enero. Su pensión inicial se calcula con los datos de cierre del año en curso, pero inmediatamente después, en la nómina del primer mes del año siguiente, se le aplicará de forma íntegra la revalorización general por el IPC aprobada por el Gobierno para todas las pensiones contributivas.
Jubilarse en enero o febrero: El trabajador espera a estrenar el nuevo año fiscal pensando que así captura las tablas nuevas, pero en muchos casos el resultado neto es equivalente o inferior al que se habría obtenido cerrando el ciclo en diciembre, perdiendo además los emolumentos salariales netos que habría percibido en su empresa durante esas semanas adicionales si su sueldo en activo era superior a la pensión resultante.
El papel de la edad ordinaria y los periodos de cotización exigidos
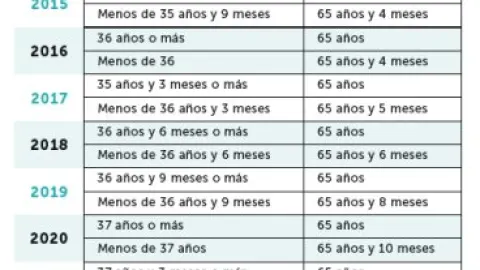
La elección del mejor mes del año no puede desvincularse de la normativa de edad de jubilación, la cual experimenta un endurecimiento progresivo en el marco de la progresividad del sistema de pensiones. Los requisitos varían según los años acumulados de cotización:
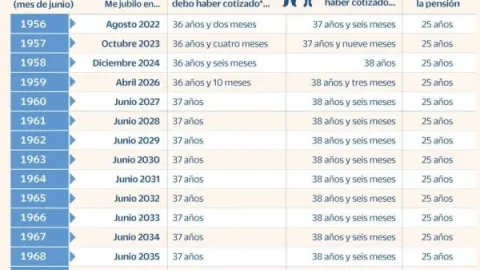
Para aquellos trabajadores que alcanzan los umbrales de cotización exigidos (por ejemplo, superar los 38 años y 3 meses cotizados, o los umbrales superiores fijados para los siguientes ejercicios), la edad ordinaria de retiro se mantiene en los 65 años.
Quienes no alcancen dichos periodos de cotización deben esperar obligatoriamente a cumplir la edad ordinaria general (que asciende de manera escalonada hasta los 67 años).
Por lo tanto, el "mejor mes" del año para jubilarse suele coincidir de manera natural con el mes exacto en el que el trabajador cumple la edad legal que le permite acceder al 100% de sus derechos o evitar coeficientes reductores por anticipación, salvo que decida acogerse voluntariamente a los incentivos de la jubilación demorada.
La disyuntiva de final de año: Diciembre frente a Enero
Sin embargo, uno de los debates más intensos y recurrentes entre los futuros jubilados y los expertos en la materia se centra en el dilema estacional por excelencia: ¿conviene más jubilarse en diciembre de un año en curso o esperar a enero del año siguiente?
A primera vista, la tentación de prolongar la vida laboral unas semanas más hasta el mes de enero puede parecer irrelevante, pero las matemáticas financieras de la Seguridad Social demuestran lo contrario. Por un lado, acogerse a la jubilación en el mes de diciembre suele permitir al trabajador beneficiarse de forma inmediata de la revalorización de las pensiones que se aprueba y entra en vigor cada 1 de enero. Esto significa que, aunque la pensión inicial se calcule con los parámetros del año que termina, el beneficiario comenzará a cobrar con el incremento porcentual ligado al Índice de Precios de Consumo (IPC) aplicado a partir del ejercicio siguiente.
Por otro lado, esperar a enero puede modificar los coeficientes reductores en los casos de jubilación anticipada, o bien permitir que se computen nuevas bases de cotización más recientes que, en un contexto de incrementos salariales o revalorización de bases máximas, podrían arrojar una base reguladora ligeramente superior. No obstante, los expertos advierten que no existe una respuesta universal: la decisión depende críticamente de la evolución interanual de la inflación, de los cambios normativos que entren en vigor con el nuevo año (como el incremento de los años exigidos para el 100% de la base reguladora o la modificación de la edad ordinaria de jubilación) y de la penalización exacta por meses de adelanto.
El impacto técnico del IPC y la actualización de las bases de cotización
Otro factor determinante que a menudo pasa desapercibido para el ciudadano de a pie es la forma en que el Índice de Precios de Consumo (IPC) interactúa con el cálculo de las bases de cotización. Para determinar la cuantía de la pensión, la Seguridad Social toma como referencia las bases de cotización de un periodo determinado (que actualmente contempla los últimos 25 años, equivalentes a 300 meses, divididos entre 350).
Las bases correspondientes a los meses anteriores a los dos últimos años previos al hecho causante (es decir, la fecha de jubilación) se actualizan mes a mes tomando como referencia la evolución del IPC. En consecuencia, el mes exacto en el que se produce la jubilación altera los coeficientes de actualización aplicados a todo ese histórico de cotizaciones. Dependiendo de cómo se haya comportado la inflación interanual en los meses previos, los expertos señalan que determinados meses de la segunda mitad del año pueden arrojar un resultado ligeramente más favorable debido a la ponderación de los índices inflacionarios acumulados.
Esto explica por qué un análisis pormenorizado de las estadísticas del IPC mensual puede desvelar ventanas de oportunidad donde retrasar el cese laboral unos días o unas semanas se traduce en una ganancia neta vitalicia, ya que una vez fijada la pensión inicial, esta se consolidará como el suelo sobre el que se aplicarán todas las subidas futuras.
El peso crítico del día exacto de cese laboral
Más allá del mes elegido, un error común es asumir que el día del mes carece de importancia siempre y cuando se alcancen los requisitos generales. Especialistas en derecho de la seguridad social insisten en que la elección del día concreto de la baja laboral puede marcar diferencias económicas notables.
Por ejemplo, en los supuestos de jubilación anticipada, la reducción porcentual (coeficiente reductor) se calcula por meses o incluso días de adelanto respecto a la edad ordinaria legal. Un cambio de tan solo veinticuatro o cuarenta y ocho horas en la fecha de presentación de la solicitud o en el cese efectivo en la empresa puede modificar el tramo de penalización aplicable, alterando de forma permanente el porcentaje de la base reguladora al que se tendrá derecho.
Asimismo, hay que tener en cuenta la gestión de los periodos de alta y baja en el régimen correspondiente de la Seguridad Social. La pensión se entiende causada el día de la baja en el régimen como consecuencia del cese en el trabajo. Por lo tanto, apurar el último día hábil de un mes frente al primer día del mes siguiente requiere contrastar si la pérdida de cotizar unos días adicionales compensa el posible cambio en la actualización de las bases o el enganche con la revalorización anual.
Análisis comparativo: ¿Cuándo conviene cada estrategia estacional?
Para visualizar de forma clara las opciones disponibles y sus implicaciones prácticas, la siguiente tabla resume los escenarios más habituales a la hora de planificar la fecha de jubilación:
| Escenario Temporal | Ventajas Principales | Inconvenientes o Riesgos | Perfil Recomendado |
|---|---|---|---|
| Finales de año (Diciembre) | Acceso inmediato a la revalorización general de las pensiones del año siguiente; captura de los efectos del IPC acumulado. | Posible aplicación de coeficientes de penalización más estrictos si no se han cumplido los tramos de edad por escasos días. | Trabajadores que buscan maximizar el impacto de la subida general y cuyas bases no mejorarán sustancialmente esperando semanas. |
| Primeros meses del año (Enero - Marzo) | Posibilidad de computar bases de cotización actualizadas más recientes; menor penalización por edad en ciertos tramos de jubilación anticipada. | Se pierde el incremento de la revalorización del año en curso durante los primeros meses; exposición a cambios normativos anuales. | Quienes cumplen una nueva franja de edad en enero que reduce drásticamente los coeficientes reductores o incrementa su porcentaje base. |
| Segunda mitad del año (Meses específicos según IPC) | Optimización de los coeficientes de actualización de bases por el comportamiento estacional de la inflación. | Requiere un cálculo matemático complejo y personalizado que contemple la evolución exacta del índice de precios. | Quienes disponen de asesoramiento experto y buscan exprimir hasta el último céntimo de la base reguladora. |
Conclusión y recomendaciones expertas para optimizar tu retiro
Determinar el mejor momento del año para jubilarse no responde a una regla mágica ni a un calendario universal que sirva por igual para todos los contribuyentes. La pensión pública de jubilación es el resultado de una compleja fórmula matemática donde convergen la carrera de cotización acumulada durante décadas, la base reguladora, la modalidad de acceso elegida (ordinaria o anticipada) y variables macroeconómicas exógenas como el IPC y las leyes de presupuestos anuales.
Como recomendaciones prácticas finales para cualquier trabajador que se acerque a esta vital etapa, los expertos aconsejan seguir los siguientes pasos:
Solicitar el informe de vida laboral actualizado: Verificar que no existan lagunas de cotización imprevistas, errores en las bases comunicadas por las empresas o periodos sin registrar que puedan distorsionar el cálculo.
Utilizar el simulador oficial de la Seguridad Social: Esta herramienta permite introducir fechas estimadas de cese y comparar de forma automatizada cómo variaría la prestación mensual y anual si se modifica el mes o el año de la solicitud.
Realizar simulaciones cruzadas entre diciembre y enero: Evaluar si el perjuicio temporal de una penalización ligeramente mayor compensa frente al beneficio de engancharse a la subida general del IPC del ejercicio entrante.
Consultar con un especialista en la materia (abogado laborista o graduado social): Cuando las cuantías son elevadas o existen dudas sobre la aplicación de coeficientes en regímenes especiales, contar con asesoramiento profesional previene errores irreversibles, ya que una vez concedida y firme la pensión ordinaria, sus efectos económicos básicos quedan consolidados de por vida.
Planificar el retiro con rigor temporal no solo protege nuestro poder adquisitivo frente a la inflación, sino que garantiza que el esfuerzo de toda una vida laboral se vea recompensado con la prestación económica más justa y alta posible.
Para profundizar en estas estrategias temporales, puedes consultar este vídeo sobre el mejor mes para solicitar la jubilación.
Este vídeo ofrece un análisis detallado sobre cómo influyen las fluctuaciones del IPC y las pagas de revalorización en la elección del mes de retiro.