📐 Matemáticas y medidas Escalas de evaluación
¿Puedo jubilarme si tengo 62 años y 15 años cotizados?
Guía Experta de Jubilación: ¿Es posible jubilarse a los 62 años con 15 años cotizados en España?
Respuesta corta
La planificación de la jubilación es uno de los hitos financieros y vitales más importantes en la trayectoria de cualquier trabajador. A medida que nos acercamos a la edad tradicional de retiro, surgen dudas legítimas sobre el cumplimiento de los requisitos exigidos por el sistema de la Seguridad Social.
En pocas palabras
- El sistema público de pensiones en España ha experimentado transformaciones profundas a raíz de la Ley 27/2011 y de las sucesivas reformas orientadas a la sostenibilidad del sistema (como la Ley 21/2021).
- Para tener derecho a una pensión contributiva de jubilación en España, la legislación establece un requisito absoluto e inflexible conocido como el periodo genérico de cotización.
- Una de las opciones que con mayor frecuencia barajan los trabajadores a los 62 años es la jubilación anticipada voluntaria.
- Si la vía voluntaria queda descartada por falta de cotización acumulada, es imperativo analizar la jubilación anticipada involuntaria o forzosa.
- Para comprender con precisión el desenlace de esta situación en el sistema de pensiones actual, es fundamental retomar el análisis financiero y normativo.
En este artículo
- El marco general de la jubilación en España: Edad ordinaria vs. Anticipada
- Los 15 años cotizados: El umbral mínimo de acceso al sistema contributivo
- Jubilación Anticipada Voluntaria a los 62 años: ¿Es viable?
- Jubilación anticipada involuntaria (forzosa): ¿qué dice la normativa?
- Excepciones y regímenes especiales: ¿Existe alguna rendija legal?
- Conclusiones parciales de la Parte 1
- La realidad legal ante los 62 años y una carrera corta de cotización
- Análisis de las vías de acceso a la jubilación con 15 años cotizados
- ¿Cuándo y cómo será posible la jubilación ordinaria?
- El impacto económico: ¿De cuánto será la pensión con el mínimo cotizado?
- Estrategias y alternativas recomendadas para el periodo de transición
- Conclusión experta
Para responder a esta cuestión con el rigor técnico que requiere el ámbito del derecho de la seguridad social, es necesario analizar el marco normativo actual, distinguir entre los diferentes tipos de jubilación anticipada disponibles y comprender cómo se calcula la cuantía inicial de la pensión.
El marco general de la jubilación en España: Edad ordinaria vs. Anticipada
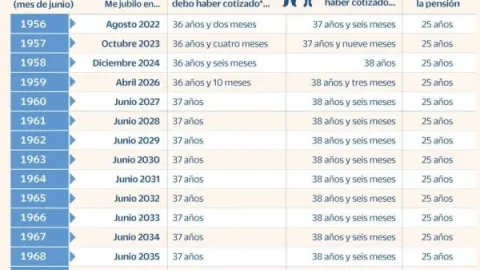
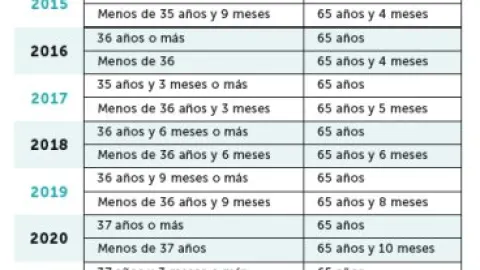
El sistema público de pensiones en España ha experimentado transformaciones profundas a raíz de la Ley 27/2011 y de las sucesivas reformas orientadas a la sostenibilidad del sistema (como la Ley 21/2021). Estas modificaciones establecieron un período transitorio que eleva progresivamente tanto la edad ordinaria de jubilación como el periodo de cotización exigido para cobrar el 100% de la pensión.
En el año 2026, la normativa establece el siguiente escenario general para la jubilación ordinaria:
65 años de edad, siempre que se acredite un período de cotización igual o superior a 38 años y 3 meses.
66 años y 10 meses de edad, en aquellos casos en los que no se alcance el período de cotización citado en el punto anterior.
¿Dónde se sitúan los 62 años en este mapa normativo?
Teniendo en cuenta que la edad ordinaria se sitúa, como mínimo, en los 65 años (para carreras de cotización muy prolongadas) o en los casi 67 años para el resto de los trabajadores, cumplir 62 años implica encontrarse ante un escenario de jubilación anticipada.
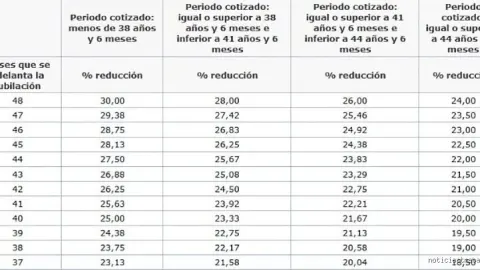
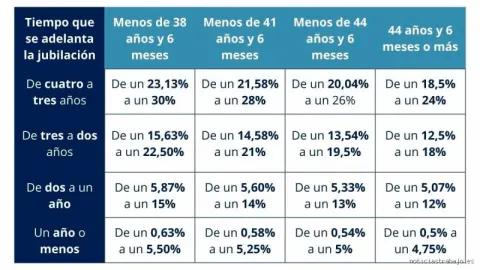
La jubilación anticipada permite al trabajador acceder a la pensión contributiva antes de alcanzar la edad legal ordinaria. Sin embargo, al tratarse de una excepcionalidad que rompe con el equilibrio financiero del sistema, la normativa impone requisitos de acceso mucho más estrictos y castiga la decisión con la aplicación de unos coeficientes reductores (penalizaciones) sobre la cuantía de la pensión que se mantendrán de por vida.
Los 15 años cotizados: El umbral mínimo de acceso al sistema contributivo
Para tener derecho a una pensión contributiva de jubilación en España, la legislación establece un requisito absoluto e inflexible conocido como el periodo genérico de cotización.
Según el artículo 205 de la Ley General de la Seguridad Social (LGSS), se exige un mínimo de 15 años cotizados a lo largo de toda la vida laboral del trabajador. Sin cumplir este requisito, el acceso a la pensión contributiva de jubilación queda completamente descartado, independientemente de la edad que se tenga.
Además de este requisito genérico, existe el denominado periodo específico de cotización, que regula cuántos de esos años deben haberse concentrado en un determinado intervalo temporal cercano a la fecha de la solicitud (la llamada "carencia específica"). Con carácter general, se exige que al menos 2 años estén comprendidos dentro de los 15 años inmediatamente anteriores a la fecha en que se cause el derecho a la pensión.
¿Qué ocurre si se cumplen exactamente los 15 años cotizados?
Alcanzar los 15 años cotizados permite superar la barrera de entrada al sistema contributivo, pero sitúa al trabajador en el porcentaje mínimo de cálculo.
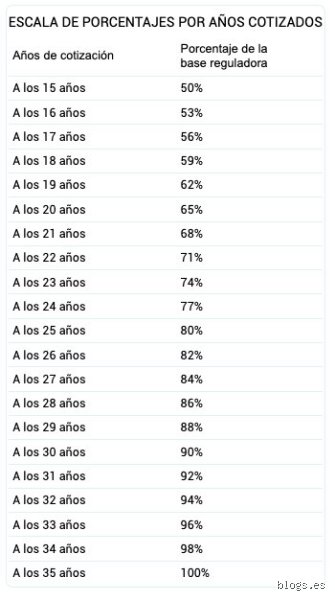
Con 15 años cotizados, el porcentaje aplicable a la base reguladora para calcular la pensión inicial es del 50%.
A medida que se suman años adicionales de cotización, ese porcentaje aumenta de forma progresiva según reglas matemáticas específicas por cada mes adicional cotizado, hasta alcanzar el 100% (para lo cual hoy en día se exigen carreras de cotización superiores a los 36-38 años, dependiendo del año).
Por tanto, una persona que se plantee la jubilación con 15 años cotizados debe asumir que su pensión se calculará aplicando el 50% sobre la base reguladora resultante.
Jubilación Anticipada Voluntaria a los 62 años: ¿Es viable?
Una de las opciones que con mayor frecuencia barajan los trabajadores a los 62 años es la jubilación anticipada voluntaria. Esta modalidad permite adelantar el retiro por decisión propia del trabajador, siempre y cuando se cumplan una serie de condiciones ineludibles:
Requisitos clave para la jubilación anticipada voluntaria
Edad: Tener una edad que sea inferior en un máximo de dos años a la edad ordinaria de jubilación que corresponda en cada caso.
Análisis de viabilidad: Si la edad ordinaria es de 66 años y 10 meses, la edad mínima para la jubilación voluntaria se sitúa en los 64 años y 10 meses. Por lo tanto, con carácter general, jubilarse voluntariamente a los 62 años no es posible para la gran mayoría de los trabajadores bajo el régimen ordinario, ya que la ley impide adelantar el retiro más allá de 24 meses respecto a la edad legal.
Cotización mínima acumulada: Se exige acreditar un periodo mínimo de cotización efectivo de 35 años, de los cuales al menos 2 deben estar comprendidos dentro de los 15 años anteriores a la solicitud. A estos efectos, no se computa la parte proporcional correspondiente a las pagas extraordinarias.
Destino de la pensión resultante: Una vez aplicados los coeficientes reductores correspondientes, el importe resultante de la pensión debe ser superior a la cuantía de la pensión mínima que le correspondería al interesado por su situación familiar a los 65 años.
El gran obstáculo para los 15 años cotizados en la vía voluntaria
Como se puede observar en los requisitos, la jubilación anticipada voluntaria exige un mínimo de 35 años cotizados. Si un trabajador cuenta únicamente con 15 años cotizados, se encuentra totalmente excluido de la posibilidad de acceder a la jubilación anticipada voluntaria a los 62 años (ni a ninguna otra edad anterior a la ordinaria por esta vía), ya que le faltan 20 años de cotización para alcanzar el umbral exigido por la ley.
Jubilación anticipada involuntaria (forzosa): ¿qué dice la normativa?
Si la vía voluntaria queda descartada por falta de cotización acumulada, es imperativo analizar la jubilación anticipada involuntaria o forzosa. Esta modalidad está diseñada para proteger a aquellos trabajadores cuyo cese en la actividad laboral se produce por causas ajenas a su voluntad (como un despido colectivo por ERE, un despido objetivo por causas económicas, técnicas u organizativas, o la extinción del contrato por quiebre o fallecimiento del empresario).
Requisitos para la jubilación anticipada involuntaria
Edad: En este supuesto, la ley permite adelantar la jubilación hasta un máximo de cuatro años respecto a la edad ordinaria de jubilación. Esto significa que se puede acceder a esta modalidad a partir de los 63 años (o excepcionalmente antes en determinados colectivos amparados por normativas específicas o coeficientes reductores especiales).
Nota de análisis: Aunque la ley contempla la posibilidad de adelantar hasta 4 años, la edad mínima general para la inmensa mayoría de los trabajadores por cuenta ajena en situación de involuntariabilidad se sitúa, en la práctica, en los 63 años (con las excepciones de ciertos colectivos protegidos o regímenes especiales).
Cotización mínima acumulada: Se exige un periodo mínimo de cotización efectiva de 33 años, debiendo estar incluidos al menos 2 años dentro de los 15 anteriores al hecho causante.
El dilema de los 15 años cotizados frente a la vía involuntaria
Nuevamente, nos encontramos con una barrera insalvable para el perfil de 15 años cotizados. La jubilación anticipada involuntaria exige al menos 33 años de cotización. Un trabajador con 15 años cotizados no cumple con este requisito cuantitativo, por lo que tampoco podrá acogerse a esta vía a los 62 años (ni a los 63).
Excepciones y regímenes especiales: ¿Existe alguna rendija legal?
Ante la rigurosidad de los requisitos generales (que exigen 35 años para la voluntaria y 33 años para la involuntaria), es natural preguntarse si existen excepciones donde un trabajador con 15 años cotizados pueda jubilarse de forma anticipada a los 62 años.
La legislación española contempla regímenes especiales y coeficientes reductores específicos para actividades que se consideran penosas, tóxicas, peligrosas o insalubres, así como para determinados colectivos profesionales (como mineros, personal de vuelo de trabajos aéreos, ferroviarios, artistas, toreros o bomberos al servicio de las administraciones públicas).
Sin embargo, estos regímenes especiales también imponen sus propios umbrales de cotización y, en la gran mayoría de los casos, requieren carreras de cotización dilatadas en dichos sectores específicos o el cumplimiento estricto de las normativas sectoriales. Para un trabajador del régimen general común con una trayectoria laboral estándar de 15 años, estas vías excepcionales suelen estar cerradas.
Conclusiones parciales de la Parte 1
Contar con 15 años cotizados garantiza el acceso a una pensión contributiva de jubilación, pero únicamente al alcanzar la edad ordinaria de jubilación legalmente establecida (66 años y 10 meses en el marco actual, o 65 años si se acreditan los años de cotización requeridos para ello).
La jubilación a los 62 años con 15 años cotizados no es viable a través de los mecanismos ordinarios de jubilación anticipada (ni voluntaria ni involuntaria), ya que ambas modalidades exigen un historial de cotización muy superior (35 y 33 años respectivamente).
La realidad legal ante los 62 años y una carrera corta de cotización
Para comprender con precisión el desenlace de esta situación en el sistema de pensiones actual, es fundamental retomar el análisis financiero y normativo. Contar con 15 años cotizados representa exactamente el umbral mínimo exigido por la Ley General de la Seguridad Social para acceder a una pensión contributiva de jubilación. Sin embargo, la barrera de los 62 años introduce un conflicto directo con los tiempos legales de retiro ordinario y anticipado.
A continuación, se profundiza en las opciones reales, las fórmulas de cálculo, el impacto económico y los pasos estratégicos que un trabajador en esta tesitura debe considerar de forma imperativa.
Análisis de las vías de acceso a la jubilación con 15 años cotizados
Ante la pregunta central sobre si es posible jubilarse a los 62 años con solo 15 años aportados al sistema, la respuesta corta y directa es no bajo las modalidades anticipadas convencionales, salvo contadas excepciones de carácter muy específico. Desglosemos los motivos analizando cada vía disponible:
¿Es posible la jubilación anticipada voluntaria?
Definitivamente no. La legislación vigente exige como requisito indispensable para la jubilación anticipada voluntaria acreditar un mínimo de 35 años cotizados. Por tanto, con una carrera laboral de 15 años, esta puerta está completamente cerrada a los 62 años.
¿Es posible la jubilación anticipada involuntaria (por despido)?
Tampoco. Esta modalidad (derivada de un ERE, despido objetivo por causas económicas, técnicas u organizativas) exige un mínimo de 33 años cotizados. Aunque la edad de acceso en ciertos supuestos con carreras largas pueda rondar los 61 o 62 años, el obstáculo insalvable vuelve a ser el volumen total de años acumulados en la vida laboral.
¿Existe alguna excepción por coeficientes reductores o colectivos especiales?
Los coeficientes reductores de la edad de jubilación se aplican principalmente a profesiones con alta penosidad, toxicidad, peligrosidad o insalubridad (como mineros, bomberos, personal de vuelo, policías locales o trabajadores del mar), así como a personas con grados de discapacidad reconocidos iguales o superiores al 45% o 65%. Si el interesado no pertenece a estos colectivos protegidos por normativa específica, la regla general se mantiene inamovible.
¿Cuándo y cómo será posible la jubilación ordinaria?
Dado que la jubilación anticipada no es una opción viable con 15 años cotizados, el trabajador deberá esperar a cumplir la edad legal ordinaria de jubilación.
Con una carrera de cotización de 15 años (la cual no alcanza el mínimo exigido para jubilarse a los 65 años, situado en más de 38 años), la edad ordinaria de jubilación se fija en los 66 años y 10 meses.
Esto significa que, al encontrarse actualmente con 62 años, el trabajador deberá afrontar un horizonte de espera de aproximadamente 4 años y 10 meses hasta alcanzar el derecho legal de causar alta en la pensión contributiva ordinaria, siempre y cuando cumpla la norma de que al menos 2 de esos 15 años cotizados estén comprendidos dentro de los 15 años inmediatamente anteriores a la fecha de la solicitud.
El impacto económico: ¿De cuánto será la pensión con el mínimo cotizado?
Esta es una de las mayores preocupaciones de los futuros pensionistas. Acumular únicamente 15 años cotizados sitúa al beneficiario en el porcentaje base regulador más prudente que contempla la Seguridad Social:
Porcentaje aplicable: Con 15 años cotizados, se tiene derecho exactamente al 50% de la base reguladora.
El cálculo de la base reguladora: Se suman las bases de cotización de los últimos 25 años (300 meses) y se divide entre 350.
El riesgo de la cuantía: Al aplicar ese 50% sobre bases que quizás hayan sido moderadas o de media baja durante esos 15 años, el resultado económico suele arrojar una cifra inferior a la cuantía mínima establecida por los presupuestos del Estado para las pensiones contributivas. En estos casos entra en juego el complemento a mínimos, un mecanismo por el cual el Estado sufraga la diferencia para garantizar que el pensionista alcance el umbral de subsistencia legalmente fijado, siempre que no se superen ciertos límites de ingresos por rentas de capital o trabajo ajeno.
Estrategias y alternativas recomendadas para el periodo de transición
Llegar a los 62 años con 15 cotizados y la imposibilidad de jubilarse de forma inmediata exige planificación y estrategia financiera y laboral. Las opciones más sensatas incluyen:
Permanecer en activo o buscar empleo: Si se cuenta con un puesto de trabajo, lo ideal es intentar prolongar la vida laboral hasta los 66 años y 10 meses. Cada mes cotizado adicional incrementará ligeramente los derechos consolidados.
Convenios especiales con la Seguridad Social: En caso de desempleo prolongado antes de la edad ordinaria, algunas personas valoran suscribir un convenio especial para seguir sumando cotizaciones, aunque debe valorarse minuciosamente su coste frente al beneficio real futuro en la pensión.
Alternativas asistenciales (Pensión No Contributiva): Si llegado el momento de cumplir la edad legal de jubilación no se alcanzaran los 15 años (o si surgen situaciones de vulnerabilidad severa sin empleo ni ingresos), el Estado contempla las pensiones no contributivas de jubilación gestionadas por las comunidades autónomas, independientes del historial de cotización pero sujetas estrictamente a límites de carencia de rentas de la unidad familiar.
Conclusión experta
A la pregunta de si un ciudadano puede jubilarse a los 62 años con 15 años cotizados, la respuesta técnica y definitiva es no. Las vías anticipadas exigen carreras de cotización notablemente superiores (33 o 35 años mínimos).
Por consiguiente, el camino exige paciencia normativa: el retiro deberá posponerse hasta alcanzar la edad ordinaria correspondiente (fijada en los 66 años y 10 meses para carreras de 15 años), momento en el cual se abrirán las puertas de una pensión contributiva calculada sobre el mínimo legal del 50% de la base reguladora. Una planificación financiera anticipada es la mejor herramienta para capear este lustro de transición con garantías.