❤️ Familia y relaciones Hijos y crianza
¿Puedo jubilarme con 62 años y 30 años cotizados?
La falsa promesa de la productividad extrema y por qué descansar más es el verdadero secreto para rendir al máximo
Respuesta corta
Para dar continuidad y cierre experto al artículo sobre la jubilación a los 62 años con 30 años cotizados en España, es necesario adentrarse en los intrincados mecanismos legales que rigen el sistema de la Seguridad Social, las diferencias cruciales entre los regímenes de jubilación, los impactos financieros exactos y las estrategias de planificación fiscal…
Por supuesto, hay matices que debemos admitir: el talento sin constancia no sirve de nada, y la pereza disfrazada de "pausa mental" tampoco nos va a llevar muy lejos. No se trata de no hacer nada, sino de entender que el cerebro humano no es una máquina industrial. Cuando las horas de estudio superan cierto límite biológico, la curva de rendimiento cae en picado y lo único que conseguimos es acumular frustración.
Esforzarse importa, pero ignorar los límites del descanso es el camino más rápido hacia el agotamiento absoluto. Al final, la verdadera eficiencia no consiste en ocupar cada minuto del día, sino en saber cuándo parar para que el esfuerzo realmente valga la pena.
Para dar continuidad y cierre experto al artículo sobre la jubilación a los 62 años con 30 años cotizados en España, es necesario adentrarse en los intrincados mecanismos legales que rigen el sistema de la Seguridad Social, las diferencias cruciales entre los regímenes de jubilación, los impactos financieros exactos y las estrategias de planificación fiscal y laboral que un trabajador debe considerar antes de tomar una de las decisiones más trascendentales de su vida financiera.
En primer lugar, hay que recordar que la legislación española en materia de pensiones distingue tajantemente entre dos situaciones de retiro anticipado: la jubilación anticipada voluntaria y la jubilación anticipada involuntaria o forzosa. En el caso específico que nos ocupa, con 30 años cotizados y 62 años de edad, la vía de la jubilación anticipada voluntaria está completamente cerrada. La normativa vigente exige para la modalidad voluntaria acreditar un mínimo de 33 años cotizados, además de encontrarse en una situación de alta o asimilada a alta. Por lo tanto, si un ciudadano cuenta con 30 años cotizados y desea jubilarse a los 62 años, la única puerta de acceso legal disponible a través del sistema público es la jubilación anticipada involuntaria, derivada de un cese no voluntario en el trabajo.
Esta distinción no es un mero tecnicismo burocrático, sino el factor determinante que define si el trabajador puede o no acceder al sistema a esa edad con ese historial de cotización. La jubilación anticipada involuntaria permite adelantar la edad ordinaria de jubilación hasta en cuatro años, lo que sitúa el límite inferior en los 62 años (o en los 60 años y 8 meses si se cotiza en regímenes especiales como el del mar o la minería, o si se trata de determinados colectivos con coeficientes reductores). Para acogerse a esta vía con 30 años cotizados, el cese en la actividad laboral debe obedecer a causas tasadas por la ley. Entre estas causas se encuentran el despido colectivo o ERE por causas económicas, técnicas, organizativas o de producción; el despido objetivo por causas económicas de la empresa; la extinción del contrato por resolución judicial en supuestos concursales; la muerte, jubilación o incapacidad del empresario individual; la extinción del contrato por voluntad del trabajador debido a modificaciones sustanciales de las condiciones de trabajo, traslado o por impago reiterado de los salarios; o bien ser víctima de violencia de género que obligue a la extinción del contrato.
Una vez verificado que el trabajador cumple con este requisito de acceso involuntario y con el mínimo genérico de 15 años cotizados exigido por la Seguridad Social —de los cuales al menos dos deben estar comprendidos en los 15 años anteriores al hecho causante—, el siguiente paso fundamental es calcular la cuantía de la pensión resultante. Aquí es donde el análisis experto debe ser riguroso, ya que jubilarse a los 62 años con 30 años cotizados conlleva una doble penalización matemática que afectará drásticamente el poder adquisitivo futuro del pensionista.
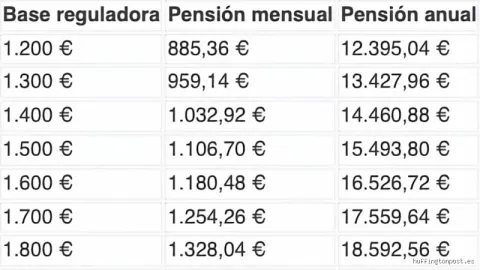
La primera penalización proviene del cálculo de la base reguladora. Para determinar esta base en los tiempos actuales, la Seguridad Social toma como referencia las bases de cotización de los últimos 25 años anteriores al mes previo al cese laboral, lo que equivale a un total de 300 bases mensuales, las cuales se dividen posteriormente entre 350 para obtener el promedio mensual. Sin embargo, al no alcanzar los 37 años y medio de cotización que exige la ley para el 100 por ciento de los derechos pasivos, el porcentaje aplicable a dicha base reguladora no será el máximo. Con 30 años cotizados, el trabajador tiene derecho a un porcentaje determinado de la base reguladora que se calcula sumando puntos por cada año cotizado: los primeros 15 años otorgan un 50 por ciento, y por cada uno de los siguientes años (los 15 restantes hasta completar los 30), se añade un porcentaje adicional por mes cotizado. En términos prácticos, con 30 años de cotización acumulados, el porcentaje inicial de la base reguladora se sitúa aproximadamente en torno al 78 por ciento.
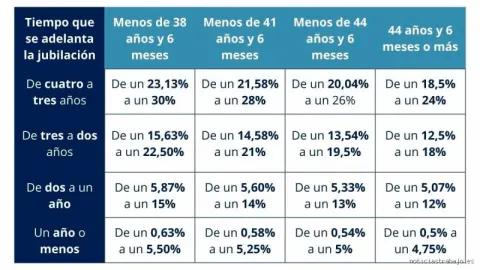
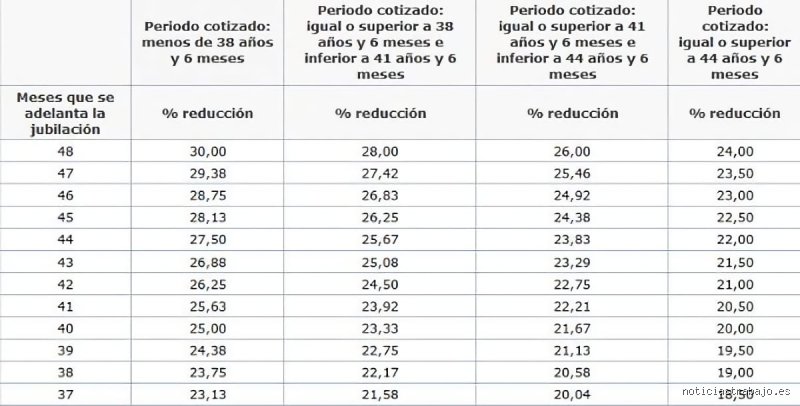
La segunda penalización, y la más severa en el caso de la jubilación anticipada, es la aplicación de los coeficientes reductores. Estos coeficientes se aplican directamente sobre la cuantía resultante de la pensión para compensar el hecho de que el beneficiario va a cobrar durante muchos más años de lo previsto en la edad ordinaria de jubilación, y además ha cotizado durante menos tiempo. Desde la reforma de las pensiones, estos coeficientes ya no se aplican por meses genéricos, sino por meses de adelanto respecto a la edad ordinaria de jubilación y se estructuran de forma progresiva según el número total de años que el trabajador tenga cotizados a lo largo de su vida laboral.
Dado que en este supuesto el trabajador cuenta con menos de 38 años y 6 meses cotizados, los coeficientes reductores mensuales aplicables por adelantar la jubilación en cuatro años (48 meses) son significativamente elevados. Para un adelanto de 48 meses en este tramo de cotización, la reducción porcentual sobre la pensión puede oscilar entre el 24 y el 30 por ciento, dependiendo de si el acceso se produce mediante despido o negociación colectiva, y de las tablas específicas publicadas por la Seguridad Social para cada ejercicio fiscal. Esto significa que una pensión teórica que por bases reguladoras y porcentaje de años cotizados ascendiera a una cifra determinada, sufrirá un recorte cercano a la tercera parte de su valor de forma permanente y vitalicia. Salvo contadas excepciones donde la pensión resultante supere el tope máximo establecido por los Presupuestos Generales del Estado (lo que obliga a aplicar recortes adicionales de tope), esta reducción acompaña al pensionista hasta el fin de sus días, ya que la jubilación anticipada involuntaria no se transforma automáticamente en el 100 por ciento al alcanzar la edad ordinaria de jubilación.
Ante este panorama financiero tan restrictivo, la figura del experto aconseja realizar un análisis de coste-oportunidad exhaustivo antes de firmar cualquier acuerdo de extinción de contrato o solicitar la prestación. Una de las primeras alternativas que se deben valorar es la suscripción de un convenio especial con la Seguridad Social. Si el trabajador se encuentra en situación de desempleo tras un despido involuntario a los 62 años, continuar cotizando mediante un convenio especial o buscar de manera activa un nuevo empleo durante los años que faltan puede marcar una diferencia abismal. Esperar, por ejemplo, hasta los 65 años o hasta alcanzar un mayor número de años cotizados permite no solo incrementar el porcentaje de la base reguladora aplicable, sino también reducir drásticamente los coeficientes reductores por anticipación, elevando la pensión mensual de por vida de forma muy notable.
Asimismo, es imprescindible analizar la situación fiscal y patrimonial. Al jubilarse a los 62 años, el nuevo pensionista entra a formar parte de los contribuyentes del Impuesto sobre la Renta de las Personas Físicas (IRPF), donde la pensión pública tributa íntegramente como rendimiento del trabajo. A diferencia de lo que ocurría antiguamente con ciertas indemnizaciones por despido que estaban exentas hasta determinados límites, la pensión mensual se sumará a cualquier otro ingreso que el ciudadano pudiera percibir, como alquileres o rendimientos de capital mobiliario. Reducir la pensión en un 25 o 30 por ciento de manera permanente debido a una prisa por jubilarse a los 62 años puede tensionar el presupuesto familiar a largo plazo, especialmente en un contexto económico marcado por la inflación y el incremento constante del coste de la vida.
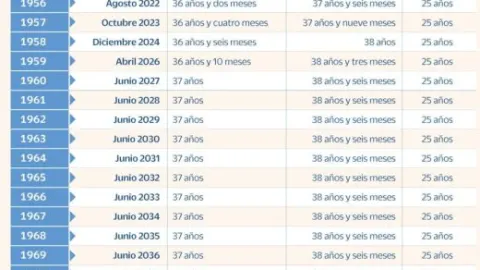
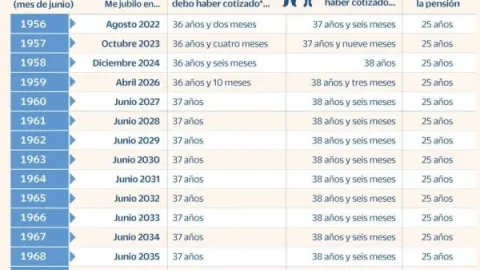
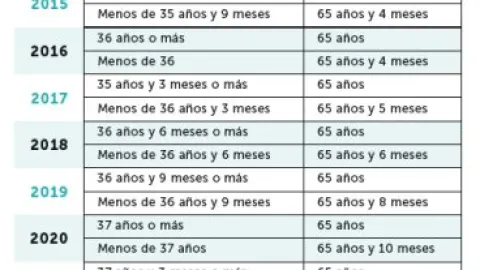
Otro aspecto crucial que los futuros pensionistas suelen pasar por alto es el impacto de la jubilación anticipada sobre los complementos a mínimos y las posibles pagas extraordinarias. Las pensiones reconocidas de forma anticipada, tanto voluntaria como involuntaria, no pueden ser complementadas con los complementos por mínimos para alcanzar la cuantía mínima garantizada por ley hasta que el beneficiario cumpla la edad ordinaria de jubilación establecida con carácter general para su año de acceso. Esto significa que si la pensión resultante de aplicar los coeficientes reductores sobre los 30 años cotizados queda por debajo del umbral de pobreza o de la pensión mínima fijada para personas sin cónyuge a cargo, el ciudadano tendrá que subsistir con esa cantidad reducida sin derecho a recibir el complemento a mínimos hasta que alcance la edad legal ordinaria (que en 2026 se sitúa en los 66 años y 10 meses, o los 65 años si se acreditan 38 años y 3 meses cotizados). Esta brecha temporal entre los 62 y los casi 67 años puede representar un lustro de severas dificultades económicas si no se cuenta con un colchón de ahorros privado o planes de pensiones complementarios.
En el ámbito laboral y de la protección social, también debe evaluarse la compatibilidad de la pensión con el empleo. Con la normativa actual, la regla general es la incompatibilidad absoluta entre el percibo de la pensión de jubilación (en cualquiera de sus modalidades) y la realización de un trabajo por cuenta ajena o propia que implique la inclusión en alguno de los regímenes de la Seguridad Social. Aunque existen modalidades como la jubilación activa o la jubilación flexible, estas suelen estar sujetas a requisitos de edad y de tiempo cotizado que rara vez se adaptan de forma sencilla a un perfil de 62 años con 30 años cotizados, ya que por lo general exigen haber accedido a la edad ordinaria de jubilación o contar con carreras de cotización más nutridas para permitir un porcentaje elevado de compatibilidad con salarios activos.
Para concluir este análisis experto, la posibilidad de jubilarse a los 62 años con 30 años cotizados existe y es legalmente viable, pero exclusivamente bajo el paraguas de la jubilación anticipada involuntaria y asumiendo un coste financiero muy elevado. Las matemáticas del sistema de pensiones penalizan doblemente esta opción: por un lado, un porcentaje de la base reguladora inferior al máximo debido a la falta de años cotizados; y por el otro, la aplicación implacable de los coeficientes reductores por adelantar el retiro cuatro años antes de la edad ordinaria. Por todo ello, la recomendación fundamental de cualquier asesor financiero o especialista en seguridad social es acudir previamente al simulador oficial de la Seguridad Social o solicitar un informe de bases reguladoras personalizado, valorar la posibilidad de reincorporarse al mercado laboral para sumar años de cotización y estabilidad, y estudiar con lupa el impacto real que esta decisión tendrá en el bienestar económico de los años venideros.