📐 Matemáticas y medidas Escalas de evaluación
Tengo 65 años y 15 años cotizados. ¿Puedo jubilarme?
Tengo 65 años y 15 años cotizados: ¿Puedo jubilarme? (I)
Respuesta corta
Llegar a la edad de 65 años representa para millones de ciudadanos un hito vital de incalculable valor emocional y psicológico.
En pocas palabras
- La primera gran duda que asalta a cualquier trabajador se centra en el volumen global de su contribución histórica.
- Aquí es donde se produce la mayor confusión entre los futuros jubilados.
- No basta con sumar 15 años distribuidos de cualquier manera a lo largo de cuatro o cinco décadas de vida adulta.
- El cómputo de los días cotizados es un ejercicio de precisión matemática que realiza la Tesorería General de la Seguridad Social (TGSS).
- El cálculo de la pensión de jubilación se divide en dos fases: la determinación de la base reguladora y la aplicación de los porcentajes en función de los años cotizados.
En este artículo
- El umbral básico: ¿Son suficientes 15 años cotizados para la Seguridad Social?
- La trampa de la edad ordinaria: ¿Por qué cumplir 65 años no siempre basta?
- La letra pequeña indispensable: La carencia específica
- ¿Cómo se calculan y contabilizan esos 15 años?
- ¿Cuál será el porcentaje de la pensión que te corresponde?
- El factor clave: La pensión mínima y el complemento a mínimos
- ¿Jubilación ordinaria a los 65 años con 15 cotizados? Una aclaración sobre la edad legal
- Alternativas y estrategias si tus 15 años resultan insuficientes o la cuantía es muy baja
- Resumen práctico y pasos a seguir
Para responder a este interrogante con rigor técnico y claridad meridiana, es necesario despojar el sistema de pensiones español de sus múltiples capas de tecnicismos y examinar las reglas del juego vigentes. Lejos de constituir un escenario de blanco o negro, la respuesta exige matizar entre la posibilidad jurídica de acceder al sistema contributivo, los requisitos estrictos de edad legal, la cuantía económica resultante y las alternativas disponibles en caso de que los números no encajen de la manera esperada.
El umbral básico: ¿Son suficientes 15 años cotizados para la Seguridad Social?
La primera gran duda que asalta a cualquier trabajador se centra en el volumen global de su contribución histórica. Durante décadas, el imaginario colectivo ha asumido que cualquier persona que alcance una edad avanzada y haya aportado una parte de su sueldo al sostenimiento del Estado tiene garantizada una pensión de jubilación contributiva. La respuesta corta es sí: quince años cotizados representan legalmente el período mínimo genérico de cotización (también conocido como carencia genérica) exigido por la legislación española de la Seguridad Social para poder acceder a una pensión contributiva de jubilación.
Sin embargo, alcanzar esta cifra dota al trabajador de un derecho condicionado y estrictamente regulado. A ojos del marco normativo actual, la cifra de 15 años constituye el suelo absoluto: por debajo de este límite, el acceso a una pensión contributiva ordinaria queda jurídicamente vetado, derivando al ciudadano hacia otros mecanismos asistenciales de carácter no contributivo siempre y cuando cumpla con rigurosos criterios de umbrales de rentas y carencia patrimonial. Por consiguiente, haber acumulado 15 años a lo largo de la vida laboral permite superar la primera gran barrera de exclusión, abriendo la puerta a la protección del sistema, pero bajo unas condiciones económicas y temporales muy específicas que conviene analizar con lupa.
La trampa de la edad ordinaria: ¿Por qué cumplir 65 años no siempre basta?
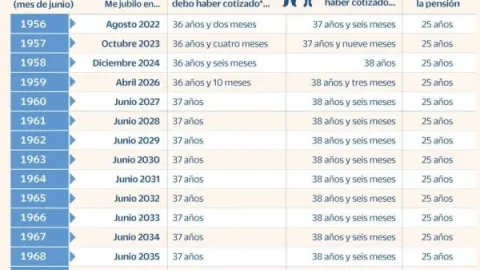
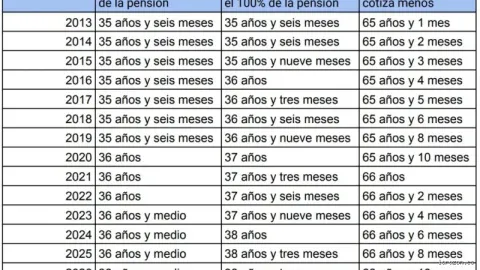
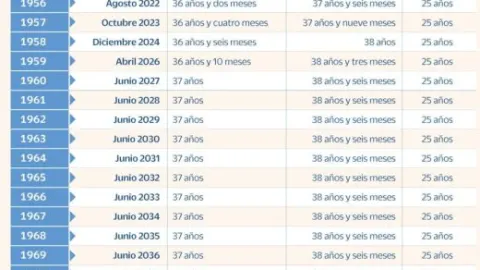
Aquí es donde se produce la mayor confusión entre los futuros jubilados. Aunque el titular de la pregunta afirme tener 65 años de edad, la legislación introducida por la histórica reforma de 2011 (y adaptada progresivamente en los años sucesivos) vinculó de forma directa la edad ordinaria de jubilación no solo al transcurso del tiempo, sino al volumen de la carrera de cotización acumulada.
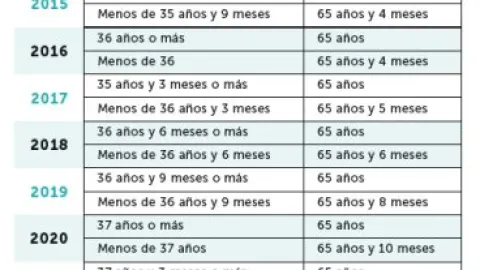
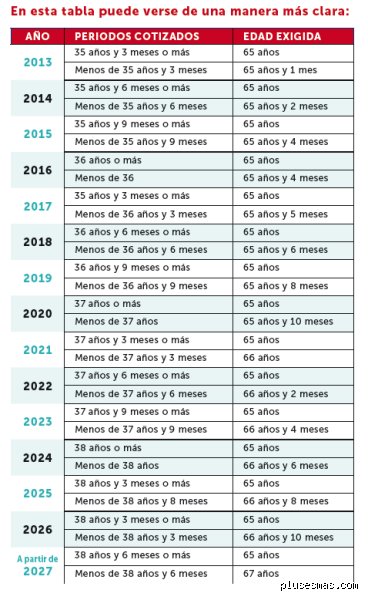
El sistema español contempla un calendario de transición progresiva que culmina su despliegue estructural:
El carril rápido de los 65 años: Para poder jubilarse exactamente a la edad de 65 años percibiendo el régimen ordinario, la ley exige acreditar una larga trayectoria laboral. En los años recientes, este requisito exige superar un umbral elevado de cotización (por ejemplo, 38 años y 3 meses o más).
El carril general ampliado: Para aquellos trabajadores que no alcanzan esa dilatada carrera de cotización —situación en la que se encuadran quienes suman exactamente 15 años—, la edad legal ordinaria de jubilación se retrasa de manera automática.
Dicho de otro modo: si un trabajador cuenta con 15 años cotizados, no podrá jubilarse de forma ordinaria a los 65 años cumplidos. Deberá esperar a rebasar esa barrera cronológica según el año en curso, ascendiendo la edad legal de jubilación hasta los 66 años y 10 meses, o fijándose en los 67 años según los parámetros temporales de aplicación general para carreras cortas. Pretender jubilarse a los 65 años con una trayectoria de 15 años bajo el régimen ordinario constituye un error de cálculo frecuente que choca frontalmente con los Servicios de la Seguridad Social.
La letra pequeña indispensable: La carencia específica
No basta con sumar 15 años distribuidos de cualquier manera a lo largo de cuatro o cinco décadas de vida adulta. Para que la Seguridad Social valide el derecho a la pensión contributiva, la ley impone un segundo filtro de extrema rigurosidad conocido como carencia específica:
De esos 15 años totales exigidos como mínimo, al menos 2 años deben haber sido cotizados dentro de los 15 años inmediatamente anteriores al momento de causar el derecho (es decir, antes de la fecha de solicitud o del cese definitivo de la obligación de cotizar).
Este requisito persigue evitar que personas que trabajaron intensamente en su juventud, pero que abandonaron por completo el mercado laboral durante las últimas décadas sin cotizar ni mantener situaciones asimiladas (como desempleo subsidiado, incapacidades temporales o convenios especiales), reclamen una pensión contributiva activa. Si un ciudadano acumuló 15 años cotizados entre los 20 y los 35 años de edad, pero desde los 35 hasta los 65 o 67 años no ha vuelto a cotizar ni ha permanecido en una situación asimilada al alta, la Seguridad Social denegará la pensión contributiva por incumplimiento de la carencia específica, a pesar de que la suma aritmética total alcance o supere el umbral legal de los 15 años.
¿Cómo se calculan y contabilizan esos 15 años?
El cómputo de los días cotizados es un ejercicio de precisión matemática que realiza la Tesorería General de la Seguridad Social (TGSS). A efectos prácticos, los 15 años se traducen en un mínimo de 5.475 días cotizados efectivos. No obstante, el sistema contempla una serie de asimilaciones y reglas específicas que ensanchan o protegen este cálculo:
Días reales y pagas extra: Se computan los días reales trabajados, y se adicionan los correspondientes días proporcionales de pagas extraordinarias conforme a los algoritmos oficiales de la administración.
Lagunas de cotización y periodos assimilados: Determinadas situaciones de inactividad involuntaria, como las percepciones de prestaciones contributivas por desempleo (paro), subsidios de desempleo para mayores de 52 años, excedencias por cuidado de hijos o familiares, y periodos de incapacidad temporal, conservan validez jurídica e integran la vida laboral bajo la condición de "situaciones asimiladas al alta".
Servicio militar o prestación social: El tiempo obligatorio de mili o prestación social sustitutoria también puede computarse de manera limitada bajo ciertos supuestos para completar lagunas de carencia genérica.
Comprender la naturaleza exacta de estos 15 años es el paso previo indispensable para saber qué porcentaje de pensión corresponderá y qué opciones estratégicas quedan abiertas de cara al futuro económico del trabajador.
Para acceder a una pensión contributiva de jubilación en España, el requisito mínimo general de cotización es haber cotizado al menos 15 años (lo que equivale a 5.485 días). De esos 15 años, al menos dos deben estar comprendidos dentro de los 15 años inmediatamente anteriores a la fecha en que se solicita la jubilación (el llamado "periodo de carencia específica").
Al encontrarte en el supuesto de 65 años de edad y 15 años cotizados, cumples con la condición fundamental de acceso al sistema contributivo. Sin embargo, los efectos prácticos de esta situación merecen un análisis riguroso y detallado, ya que la cuantía resultante y los coeficientes aplicables difieren notablemente de los de una carrera laboral completa.
¿Cuál será el porcentaje de la pensión que te corresponde?
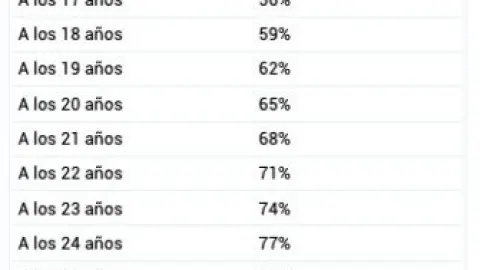
El cálculo de la pensión de jubilación se divide en dos fases: la determinación de la base reguladora y la aplicación de los porcentajes en función de los años cotizados.
El método de cálculo de la base reguladora
La base reguladora refleja las aportaciones realizadas a lo largo de tu vida laboral. Para las jubilaciones ordinarias, la normativa general toma como referencia las bases de cotización de los últimos años (que aumentan progresivamente hasta alcanzar los últimos 25 años, es decir, 300 meses). Para calcular la base reguladora, la suma de las bases de cotización de esos 300 meses se divide entre 350.
El porcentaje aplicable con 15 años cotizados
Con el mínimo legal exigido de 15 años cotizados:
Se te reconoce el 50% de la base reguladora.
A partir de los 15 años, cada mes adicional de cotización incrementa el porcentaje acumulado. Sin embargo, al encontrarte exactamente en el límite de los 15 años, no sumas porcentajes adicionales por años extra.
Por lo tanto, percibirás la mitad de la base reguladora que resulte de tus cotizaciones.
El factor clave: La pensión mínima y el complemento a mínimos
Uno de los aspectos más importantes a tener en cuenta si has cotizado 15 años es el importe final que vas a recibir en tu cuenta bancaria cada mes. Al aplicar el 50% a bases de cotización que históricamente hayan sido bajas o moderadas, es muy probable que la pensión resultante quede por debajo de los umbrales de pensión mínima fijados legalmente cada año en los Presupuestos Generales del Estado.
¿Cómo funciona el complemento a mínimos?
Si tu pensión calculada es inferior a la cuantía mínima establecida para tu perfil (por ejemplo, jubilado de 65 años con o sin cónyuge a cargo), la Seguridad Social te otorga un complemento por mínimos. Este complemento cubre la diferencia entre tu pensión teórica y el mínimo legal garantizado.
El límite de ingresos (tope de incompatibilidad)
Para poder cobrar y mantener este complemento a mínimos, la normativa exige no superar un determinado límite de ingresos anuales procedentes de otras fuentes (como rentas del trabajo, alquileres, rendimientos de capital mobiliario, etc.). Si tus ingresos externos superan ese tope, pierdes el derecho al complemento a mínimos, y tu pensión se quedará estrictamente en la cantidad que resulte de aplicar el 50% de la base reguladora.
¿Jubilación ordinaria a los 65 años con 15 cotizados? Una aclaración sobre la edad legal
Conviene recordar que la edad ordinaria de jubilación en España no es fija a los 65 años para todo el mundo, sino que está sujeta a un calendario de aumento progresivo que culmina en los 65 años (si se cuenta con una carrera de cotización muy extensa, superior a los 38 años y 3 meses en 2026) o en los 66 años y 6 meses (si no se alcanza dicho umbral).
Sin embargo, sí es posible jubilarse a los 65 años si cumples con el requisito de cotización exigido para esa edad según el año en curso, o bien si te acoges a figuras específicas o si la normativa de tu régimen de cotización lo contempla de forma directa. No obstante, al tener exactamente 15 años cotizados, el acceso está garantizado por la legislación general al llegar a la edad ordinaria que te corresponda según los criterios de carencia.
Alternativas y estrategias si tus 15 años resultan insuficientes o la cuantía es muy baja
Si tras realizar los cálculos estimas que la pensión resultante va a ser extremadamente baja y temes no poder cubrir tus necesidades básicas, existen varias vías de acción que puedes valorar antes de tomar una decisión definitiva:
Continuar cotizando de forma voluntaria: Si tu salud y tus circunstancias personales te lo permiten, prolongar tu vida laboral unos años más, ya sea mediante un contrato por cuenta ajena, propia, o suscribiendo un convenio especial con la Seguridad Social, elevará tanto tu base reguladora como el porcentaje aplicable (recuerda que por cada año adicional se suman porcentajes significativos que mejoran la pensión final).
Valorar los subsidios previos a la jubilación: En ocasiones, personas desempleadas de larga duración que se acercan a la edad de jubilación recurren a subsidios de desempleo para mayores de 52 años o ayudas autonómicas, aunque esto requiere cumplir estrictos requisitos de cotización previa por desempleo y carencia de rentas.
El Ingreso Mínimo Vital (IMV) o pensiones no contributivas: Si definitivamente no se alcanza el requisito de los 15 años (supuesto en el que no estarías, puesto que tú sí los tienes) o si la situación de vulnerabilidad es extrema, existen las pensiones no contributivas de jubilación gestionadas por las comunidades autónomas o el IMSERSO, aunque en tu caso, al superar los 15 años, la vía contributiva es la que te corresponde por derecho.
Resumen práctico y pasos a seguir
Para tomar una decisión informada y evitar sorpresas desagradables al tramitar tu expediente en el Instituto Nacional de la Seguridad Social (INSS), te recomendamos seguir estos pasos:
Solicita tu Informe de Vida Laboral: Comprueba de forma exacta cuántos días cotizados acumulas para verificar que superas holgadamente los 5.485 días necesarios.
Obtén tu certificado de bases de cotización: Revisa cuáles han sido tus bases en los últimos años para hacer una estimación realista de tu base reguladora.
Accede al simulador de jubilación de la Sede Electrónica de la Seguridad Social: Utilizando tu certificado digital o Cl@ve, podrás obtener una simulación personalizada exacta de cuánto cobrarás según tu fecha de cese prevista.
Consulta con un graduado social o experto en seguridad social: Si observas discrepancias o dudas con respecto al complemento a mínimos o periodos de asimilación (como el servicio militar obligatorio o cotizaciones a mutualidades antiguas), un profesional podrá auditar tu caso de forma personalizada.
En conclusión: Sí, puedes jubilarte con 65 años y 15 años cotizados, la ley te ampara y el sistema te reconocerá una pensión contributiva. La clave no radica en la posibilidad de jubilarte, que es un derecho adquirido, sino en evaluar si la cuantía económica resultante (el 50% de tu base reguladora, potencialmente complementada si cumples los requisitos de mínimos) se ajusta a tus necesidades de subsistencia para la etapa de retiro.