📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto se gasta una familia de 4 personas al mes?
Respuesta corta
En un entorno económico marcado por la volatilidad inflacionaria y las fluctuaciones en el costo de la vida, saber cuánto se gasta al mes ya no es un mero ejercicio de curiosidad contable, sino una herramienta indispensable de supervivencia financiera y planificación a largo plazo.
En pocas palabras
- La partida de vivienda y mantenimiento del hogar representa, sin lugar a dudas, el mayor peso porcentual dentro de cualquier presupuesto familiar saludable.
- La alimentación representa el segundo pilar en importancia dentro de la estructura de gastos mensuales.
- La movilidad de una familia de cuatro personas es compleja porque rara vez responde a un trayecto único.
- Como hemos podido comprobar en este análisis detallado, las partidas esenciales (vivienda, suministros, alimentación y transporte) consumen por sí solas entre el 68% y el 85% de los ingresos netos de una familia promedio de cuatro personas.
En este artículo
- El mapa financiero de un hogar de cuatro miembros
- Vivienda y Suministros Básicos: El cimiento innegable del presupuesto
- Alimentación y Cesta de la Compra: Nutrición, economía de escala y hábitos de consumo
- Transporte y Movilidad Familiar: Conectando las rutinas del hogar
- Planificador financiero inicial: estimación del gasto Esencial
- Conclusión parcial y puente hacia la Segunda Parte
- Estrategias avanzadas para optimizar el presupuesto mensual familiar
El mapa financiero de un hogar de cuatro miembros
En un entorno económico marcado por la volatilidad inflacionaria y las fluctuaciones en el costo de la vida, saber cuánto se gasta al mes ya no es un mero ejercicio de curiosidad contable, sino una herramienta indispensable de supervivencia financiera y planificación a largo plazo. Sin embargo, hablar de una "cifra mágica" o un promedio universal es caer en un grave error analítico. El gasto mensual real de una familia de cuatro personas puede oscilar drásticamente dependiendo de múltiples variables:
La zona geográfica (grandes áreas metropolitanas frente a zonas rurales o ciudades medianas).
La etapa de desarrollo de los hijos (los costos de la primera infancia con pañales y guarderías difieren radicalmente de la adolescencia, marcada por un mayor consumo alimentario, actividades extracurriculares y educación secundaria o universitaria).
El estatus de la vivienda (propietarios con hipoteca pagada, inquilinos en mercados tensionados o propietarios con hipotecas recientes a tipo variable o fijo).
Los estilos de vida, hábitos de consumo y prioridades particulares de cada núcleo familiar.
A lo largo de este artículo experto, dividido en dos entregas, analizaremos con rigor analítico y detalle granular cada una de las partidas que componen el presupuesto familiar mensual, estableciendo rangos realistas, identificando fugas de dinero invisibles y ofreciendo un marco metodológico para auditar y optimizar las finanzas del hogar.
Vivienda y Suministros Básicos: El cimiento innegable del presupuesto
La partida de vivienda y mantenimiento del hogar representa, sin lugar a dudas, el mayor peso porcentual dentro de cualquier presupuesto familiar saludable. Los expertos en finanzas personales suelen recomendar que este rubro no supere el 30% al 35% de los ingresos netos totales del hogar, aunque en las grandes urbes esta regla de oro se ve frecuentemente tensionada, alcanzando en ocasiones el 40% o más.
El costo de habitar: Alquiler versus Hipoteca
Para una familia de cuatro personas, se requiere como mínimo una vivienda de tres dormitorios (o dos, si los hijos comparten habitación, aunque la dinámica familiar a mediano plazo suele demandar mayor espacio).
En régimen de alquiler: En las principales áreas metropolitanas, el costo mensual de un piso de tres habitaciones oscila en rangos elevados que pueden representar una presión constante sobre el flujo de caja mensual. A esto se deben sumar los gastos de comunidad de propietarios (si no están incluidos), seguros de impago o del hogar exigidos, y las tasas municipales de recogida de basuras.
En régimen de propiedad (con hipoteca): Si la familia cuenta con una hipoteca activa, la cuota mensual dependerá del capital pendiente, el plazo y el tipo de interés (fijo o variable). A la cuota hipotecaria se le debe añadir el Impuesto sobre Bienes Inmuebles (IBI) prorrateado mensualmente, el seguro de hogar multirriesgo y el seguro de vida asociado al préstamo hipotecario.
Suministros del hogar (Los servicios esenciales)
Una familia de cuatro personas consume significativamente más recursos hídricos, energéticos y tecnológicos que un hogar unipersonal. El desglose mensual aproximado de estos suministros incluye:
Energía eléctrica: Impulsada por el uso constante de electrodomésticos de línea blanca (lavadoras y secadoras trabajando casi a diario debido al volumen de ropa de cuatro personas), iluminación, climatización (aire acondicionado en verano y calefacción en invierno) y la carga de dispositivos electrónicos educativos y de entretenimiento.
Gas (natural o propano): Fundamental para los sistemas de calefacción central o individual, agua caliente sanitaria y cocinas de gas. Durante los meses de invierno, esta partida experimenta repuntes estacionales notables.
Agua: El consumo de agua potable y saneamiento se multiplica exponencialmente en familias con hijos (duches diarias, lavado constante de vajilla, uso frecuente de electrodomésticos). Es una de las partidas más estables, pero con tarifas progresivas en muchos municipios según el volumen consumido.
Conectividad y telecomunicaciones: Internet de alta velocidad en casa ya no es un lujo, sino una infraestructura crítica tanto para el teletrabajo de los adultos como para el rendimiento académico de los hijos en edad escolar. A ello se suma la contratación de paquetes convergentes que incluyen líneas de telefonía móvil para los adultos (e incluso líneas secundarias de control parental para los hijos adolescentes) y servicios de televisión por suscripción.
Alimentación y Cesta de la Compra: Nutrición, economía de escala y hábitos de consumo
La alimentación representa el segundo pilar en importancia dentro de la estructura de gastos mensuales. A diferencia de la vivienda, que posee un costo rígido a corto plazo, la partida de alimentación es altamente elástica y susceptible de ser optimizada mediante una correcta planificación estratégica.
Al alimentar a cuatro personas, intervienen dos fenómenos contrapuestos:
Economías de escala: Comprar en formatos familiares, aprovechar ofertas por volumen y cocinar grandes tandas (batch cooking) reduce el costo por ración en comparación con cocinar para uno o dos individuos.
Costo incremental bruto: El volumen total de calorías, proteínas, frutas, verduras y productos frescos que consume una familia de cuatro miembros (dos adultos y dos menores en fase de crecimiento o adolescencia) implica un desembolso absoluto considerable en el supermercado.
Desglose analítico de la cesta de la compra mensual
Una cesta de la compra equilibrada, orientada a una dieta mediterránea o rica en productos frescos (carnes, pescados, lácteos, frutas, verduras, legumbres y cereales), requiere una inversión mensual sostenida.
Productos frescos y perecederos: Carnes magras, pescado fresco o congelado de calidad, frutas de temporada y verduras frescas absorben aproximadamente el 45% del presupuesto total de alimentación. Los menores en etapa de crecimiento requieren un aporte proteico y vitamínico diario no negociable.
Despensa y productos secos: Arroz, pasta, legumbres, aceite de oliva virgen extra (cuyo impacto en la cesta se ha incrementado notablemente en los últimos años), harinas, conservas y productos de limpieza del hogar e higiene personal (pañales si hay infantes, geles, champús, papel higiénico, detergentes). Estos últimos, aunque no son alimentos, se adquieren habitualmente en el mismo canal de distribución.
Alimentación fuera del hogar y ocio gastronómico: Comidas familiares de fin de semana, menús escolares o laborales durante la semana, y pequeños caprichos o snacks. En una familia de cuatro, salir a cenar o comer fuera multiplica el ticket medio de forma drástica en comparación con las salidas en pareja, por lo que es una de las partidas donde más se desborda el presupuesto si no se establecen límites estrictos.
Transporte y Movilidad Familiar: Conectando las rutinas del hogar
La movilidad de una familia de cuatro personas es compleja porque rara vez responde a un trayecto único. Combina los desplazamientos laborales de los adultos con las rutas escolares, las actividades extracurriculares de los hijos y los desplazamientos de fin de semana o vacaciones.
Vehículo privado versus Transporte público
El modelo de transporte elegido condiciona drásticamente el flujo de caja mensual:
Escenario A: Uso de vehículo(s) propio(s). Muchas familias de cuatro miembros necesitan al menos un vehículo utilitario o familiar (tipo monovolumen o SUV compacto) para coordinar la logística diaria. Los costos fijos y variables asociados incluyen:
Combustible o carga eléctrica: Dependiendo de los kilómetros recorridos mensualmente en trayectos urbanos e interurbanos.
Mantenimiento y reparaciones: Revisiones periódicas, cambio de neumáticos (desgaste acelerado por kilometraje familiar), ITV y sustitución de piezas de desgaste.
Seguros y estacionamiento: Pólizas de seguro a todo riesgo o terceros ampliados, más peajes y costos de aparcamiento o estacionamiento regulado en zonas urbanas.
Depreciación: Un costo implícito pero real que afecta al patrimonio familiar a largo plazo.
Escenario B: Transporte público integrado. En ciudades con redes de transporte público altamente eficientes, las familias pueden prescindir total o parcialmente del vehículo privado mediante el uso de abonos mensuales de transporte público, los cuales suelen ofrecer descuentos por familia numerosa o tarifas planas muy competitivas para jóvenes y estudiantes.
Planificador financiero inicial: estimación del gasto Esencial
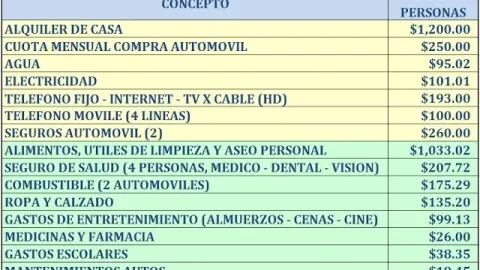
| Partida de Gasto Esencial | Descripción de Componentes | Peso Estimado sobre el Ingreso Neto |
|---|---|---|
| Vivienda | Alquiler o hipoteca, IBI, seguros del hogar, comunidad | 30% – 40% |
| Suministros Básicos | Electricidad, gas, agua, internet, telefonía móvil | 8% – 12% |
| Alimentación | Supermercado (frescos, despensa, higiene), comidas fuera | 20% – 25% |
| Transporte | Combustible/carga, mantenimiento, seguros o abonos transporte | 10% – 15% |
Conclusión parcial y puente hacia la Segunda Parte
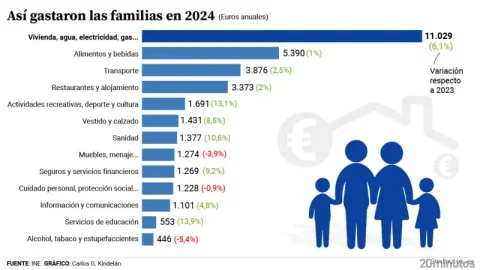
Como hemos podido comprobar en este análisis detallado, las partidas esenciales (vivienda, suministros, alimentación y transporte) consumen por sí solas entre el 68% y el 85% de los ingresos netos de una familia promedio de cuatro personas. Esto nos deja con un margen estrecho pero vital para cubrir las necesidades no menos importantes de desarrollo personal, salud, educación y ahorro.
Los costos educativos (material escolar, uniformes, actividades extracurriculares, academias de idiomas).
La sanidad privada complementaria y farmacia.
El ocio familiar, vacaciones y el ansiado colchón de ahorro e inversión a largo plazo.
Estrategias avanzadas para optimizar el presupuesto mensual familiar
Continuando con nuestro análisis detallado sobre el costo de vida y los gastos mensuales de una familia promedio de cuatro integrantes, es momento de profundizar en las estrategias prácticas, herramientas financieras y planes de acción a mediano y largo plazo que permiten no solo mantener las finanzas bajo control, sino también generar un margen de ahorro significativo sin sacrificar la calidad de vida.
Una economía familiar saludable no se basa únicamente en restringir el consumo o vivir bajo un régimen de austeridad extrema, sino en la asignación inteligente de los recursos. A continuación, exploraremos los pilares fundamentales para la optimización del presupuesto en las áreas más críticas del gasto doméstico.
Optimización inteligente del gasto en alimentación y despensa
La partida destinada al supermercado y la alimentación suele representar entre el 20% y el 25% del presupuesto total de un hogar de cuatro personas. Es, al mismo tiempo, uno de los rubros más flexibles y con mayor margen de optimización.
Planificación semanal de menús: El mayor error financiero en la cocina es la improvisación. Diseñar un menú semanal antes de realizar las compras evita la duplicidad de ingredientes y reduce drásticamente el desperdicio de alimentos (el cual, según estudios de consumo, puede representar hasta un 15% del gasto total en comestibles).
Compras basadas en productos de temporada y locales: Las frutas, verduras y carnes de estación no solo ofrecen un precio considerablemente menor, sino que garantizan mayor frescura y valor nutricional.
Consumo estratégico de marcas blancas o propias: En la actualidad, los productos de marca blanca o del distribuidor ofrecen estándares de calidad equivalentes a los de marcas líderes, con diferencias de precio que pueden oscilar entre un 20% y un 40%. Realizar una prueba de calidad en productos no perecederos y artículos de limpieza genera un impacto financiero inmediato al cabo de un trimestre.
Eficiencia energética y reducción de costos fijos en el hogar
Los servicios básicos (electricidad, gas, agua, telecomunicaciones) constituyen gastos rígidos que, sin embargo, pueden gestionarse mediante auditorías caseras y hábitos de consumo consciente.
+-------------------------------------------------------------+
| DISTRIBUCIÓN ESTIMADA DEL GASTO FAMILIAR |
+-------------------------------------------------------------+
| Alimentación y Supermercado ........................ [ 25% ] |
| Vivienda (Alquiler / Hipoteca) ..................... [ 30% ] |
| Transporte y Movilidad ............................. [ 15% ] |
| Educación y Actividades Extracurriculares .......... [ 10% ] |
| Servicios Básicos y Conectividad ................... [ 10% ] |
| Ocio, Salud y Ahorro ............................... [ 10% ] |
+-------------------------------------------------------------+
Auditoría de tarifas y proveedores: Al menos una vez al año, es recomendable realizar una comparativa de los proveedores de servicios de internet, telefonía móvil y energía. Las compañías suelen ofrecer tarifas promocionales para nuevos clientes que pueden ser aprovechadas mediante la portabilidad o la renegociación de contratos vigentes.
Inversión en eficiencia térmica y lumínica: Sustituir la totalidad de la iluminación doméstica por tecnología LED, instalar termostatos programables y mantener un mantenimiento preventivo en calderas y sistemas de climatización reduce el consumo energético anual entre un 15% y un 25%.
Gestión del agua en el hogar: La instalación de perlizadores o aireadores en los grifos reduce el caudal de agua en un 50% sin pérdida de confort, lo cual repercute directamente en la factura mensual.
Movilidad y transporte: racionalizando el segundo mayor gasto
Para una familia de cuatro personas, el transporte (ya sea el mantenimiento de uno o dos vehículos particulares o el uso intensivo de transporte público) representa una partida muy elevada.
Rutas compartidas y movilidad multimodal: En entornos urbanos y suburbanos, coordinar con otros padres de familia para alternar los trayectos escolares (carpooling) reduce a la mitad el consumo de combustible y el desgaste vehicular.
Mantenimiento preventivo: Postergar las revisiones mecánicas, el cambio de aceite o la presión adecuada de los neumáticos incrementa el consumo de carburante y puede derivar en reparaciones costosas e imprevistas que desestabilizan cualquier presupuesto mensual.
Evaluación del costo real del automóvil: Conviene calcular el costo por kilómetro de los vehículos familiares (incluyendo depreciación, seguro, impuestos, combustible y mantenimiento). En muchos casos, el uso combinado de abonos de transporte público para los trayectos cotidianos representa un ahorro neto de cientos de unidades monetarias al mes.
Educación, actividades extracurriculares y ocio familiar
La formación de los hijos y el esparcimiento familiar son esenciales, pero requieren una planificación rigurosa para evitar desbordes financieros.
Presupuesto asignado al ocio: Establecer una partida fija e innegociable para actividades recreativas mensuales evita el endeudamiento por el uso de tarjetas de crédito en momentos de esparcimiento.
Alternativas culturales y comunitarias: Fomentar el uso de bibliotecas públicas, museos con accesos gratuitos en determinados días, parques nacionales y actividades al aire libre enriquece el tiempo en familia con un costo financiero mínimo o nulo.
Optimización de materiales educativos: Fomentar la reutilización de libros de texto, el intercambio con familias de cursos superiores y la compra anticipada o en plataformas de segunda mano mitiga el fuerte impacto económico que suponen los inicios de ciclo escolar.
La regla de oro: El fondo de emergencia y el ahorro automatizado
Ningún análisis de gastos familiares está completo sin establecer una estrategia sólida de protección financiera y ahorro.
+-------------------------------------------------------------+
| JERARQUÍA DEL ÉXITO FINANCIERO |
+-------------------------------------------------------------+
| 1. Control y registro de cada unidad monetaria gastada. |
| 2. Eliminación de deudas de consumo de alto interés. |
| 3. Creación de un fondo de emergencia (3 a 6 meses). |
| 4. Automatización del ahorro mensual (mínimo un 10%). |
+-------------------------------------------------------------+
Automatización del ahorro: El error más común es intentar ahorrar "lo que sobra" a fin de mes. La metodología correcta consiste en aplicar la fórmula: Ingresos - Ahorro = Gasto. Configurar una transferencia automática el día posterior al cobro de los ingresos hacia una cuenta separada garantiza la constancia en el hábito del ahorro.
El fondo de emergencia: Toda familia de cuatro personas debe aspirar a consolidar un colchón financiero equivalente a un mínimo de tres y hasta seis meses de sus gastos esenciales. Este fondo debe mantenerse en instrumentos de alta liquidez y bajo riesgo, protegiendo al núcleo familiar ante imprevistos médicos, pérdida de empleo o reparaciones mayores en el hogar.
Conclusión y plan de acción definitivo
Gestionar el presupuesto de una familia de cuatro personas es un ejercicio dinámico que requiere comunicación abierta entre todos los integrantes, disciplina y revisiones periódicas. No se trata de privarse de disfrutar del presente, sino de alinear los gastos con los valores y metas prioritarias del hogar.
Implementando un seguimiento mensual riguroso, automatizando el ahorro y revisando de manera crítica los gastos recurrentes en alimentación, servicios y transporte, cualquier familia puede recuperar el control de su economía, transformar el estrés financiero en tranquilidad y construir un futuro próspero y estable.