📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto gasta una persona por semana?
Radiografía financiera del ciudadano contemporáneo: ¿Cuánto gasta realmente una persona por semana?
Respuesta corta
P pocas preguntas resultan tan universales, apremiantes y, al mismo tiempo, esquivas como aquella que encabeza la gestión de nuestras finanzas personales: ¿Cuánto cuesta vivir exactamente cada siete días?
En pocas palabras
- Para comprender a dónde va el dinero cada semana, es imperativo clasificar los desembolsos en dos grandes categorías conceptuales: los gastos estructurales o rígidos y los gastos discrecionales o variables.
- Ningún análisis del gasto semanal estaría completo sin examinar el coste asociado al desplazamiento.
- A modo de síntesis preliminar de esta primera parte, podemos afirmar que el gasto de una persona por semana no es un lienzo en blanco, sino una estructura fuertemente condicionada por la macroeconomía y los costes fijos ineludibles.
- Continuando con nuestro análisis experto sobre la distribución financiera a corto plazo, es momento de abordar las palancas de cambio que transforman un presupuesto pasivo en un motor de acumulación de riqueza.
En este artículo
- El laberinto estadístico: Del promedio macroeconómico a la realidad del bolsillo
- La anatomía del gasto semanal: Entre la rigidez estructural y la flexibilidad variable
- Movilidad y transporte: El peaje diario para generar ingresos
- Conclusión parcial y avance de la siguiente entrega
- Estrategias avanzadas para la optimización y el control del gasto semanal
Para desentrañar este enigma financiero no basta con dividir un salario anual entre cincuenta y dos semanas de manera simplista. El gasto humano responde a una compleja red de factores estructurales, estacionales, geográficos y conductuales.
El laberinto estadístico: Del promedio macroeconómico a la realidad del bolsillo
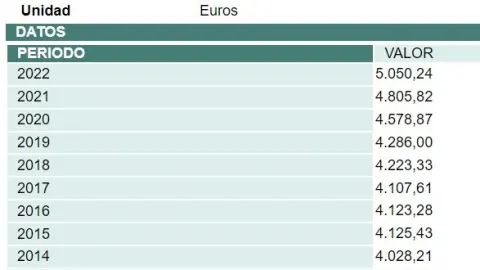
Cuando analizamos los informes de presupuestos familiares proporcionados por organismos oficiales como el Instituto Nacional de Estadística (INE), nos encontramos con un dato de partida muy llamativo: el gasto medio por persona se sitúa en torno a los 14.000 euros anuales, lo que equivaldría teóricamente a unos 270 euros semanales. A primera vista, esta cifra puede parecer un cálculo manejable, incluso generoso para algunos perfiles. No obstante, esconderse tras la media estadística es el error más grave que puede cometer un analista financiero o un ciudadano que intente presupuestar su día a día.
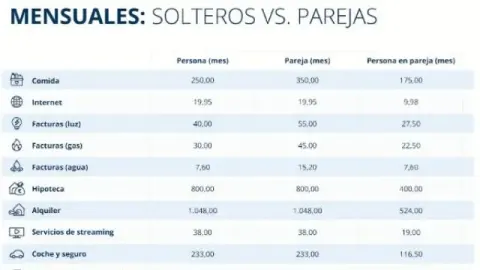
La trampa de este indicador radica en que las estadísticas de consumo se calculan tradicionalmente a nivel de hogar y se dividen de manera per cápita, asumiendo economías de escala que desaparecen por completo cuando evaluamos a una persona que vive sola.
El sesgo de la convivencia: En un hogar compuesto por varias personas, los costes fijos del alquiler, la hipoteca, los suministros (luz, gas, agua) y las grandes compras de aprovisionamiento se amortizan y se reparten.
La realidad del "consumidor solitario": Los datos cambien de forma drástica cuando se aísla el comportamiento económico de los hogares unipersonales. En estos casos, el gasto anual se dispara con facilidad por encima de los 23.000 o 24.000 euros, lo que eleva la factura real individual a una horquilla de entre 450 y 500 euros semanales.
Esta brecha de casi el doble demuestra que la soledad residencial conlleva un "impuesto invisible" que altera profundamente el ritmo semanal de cualquier presupuesto.
La anatomía del gasto semanal: Entre la rigidez estructural y la flexibilidad variable
Para comprender a dónde va el dinero cada semana, es imperativo clasificar los desembolsos en dos grandes categorías conceptuales: los gastos estructurales o rígidos y los gastos discrecionales o variables. La tensión entre ambos define la capacidad de ahorro y el nivel de estrés financiero de un individuo.
A. Los gigantes invisibles: Vivienda y suministros
Aunque el concepto de "gasto semanal" nos evoca inmediatamente la compra de alimentos en el supermercado o el café matutino de camino al trabajo, la realidad contable nos sacude con una verdad incontestable: la vivienda y los suministros básicos absorben entre el 33% y el 43% de todo el presupuesto mensual.
Si traducimos el coste de un alquiler medio urbano —que fácilmente supera los 850 o 900 euros mensuales en las principales capitales— a una base semanal, descubrimos que una persona destina aproximadamente entre 200 y 230 euros semanales únicamente para asegurar un techo sobre su cabeza y mantener activos los servicios de electricidad, gas, agua y conectividad.
Este bloque representa un gasto ineludible. A diferencia de lo que ocurre con el ocio o la ropa, el ciudadano no puede decidir unilateralmente "no pagar la hipoteca o el alquiler esta semana" para compensar un desajuste imprevisto. Esta rigidez estructural estrangula el margen de maniobra del presupuesto semanal, convirtiendo cada semana del mes en una carrera de obstáculos donde el primer tramo de ingresos ya está comprometido antes de nacer.
B. El coste de la subsistencia: Alimentación y productos de la cesta básica
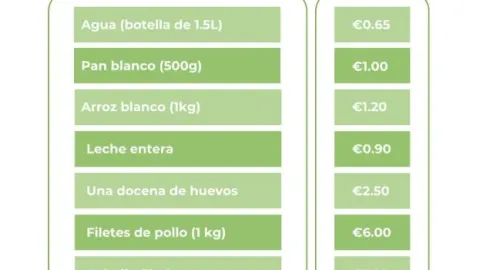
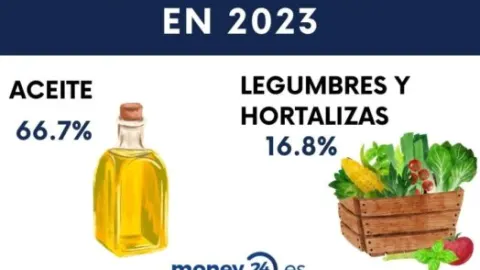
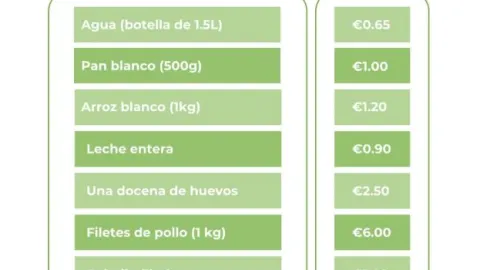
En el segundo peldaño de la estructura de gastos encontramos la alimentación y los productos de primera necesidad (higiene, limpieza del hogar, farmacia básica). Según los registros de consumo, llenar la nevera y mantener una dieta equilibrada representa en torno al 16% del presupuesto global.
Para una persona que vive sola, esto se traduce en un promedio de 60 a 75 euros semanales destinados estrictamente al supermercado. Sin embargo, aquí entra en juego otro fenómeno económico fascinante y punitivo: la penalización del formato individual.
Los fabricantes de productos de gran consumo envasan habitualmente pensando en unidades familiares estándar (packs de cuatro yogures, bandejas grandes de carne, verduras en formatos de kilo).
Comprar en formatos reducidos para una sola persona encarece de forma sistemática el precio por kilo o litro, elevando el tique de la compra semanal en un porcentaje que puede oscilar entre el 15% y el 30% en comparación con la compra optimizada para varios miembros.
Además, dentro de esta partida alimentaria hay que matizar el subcomponente de la comida fuera del hogar (restaurantes, menús diarios de oficina, servicios de entrega a domicilio o delivery). En el ritmo de vida urbano actual, la cultura del "tupper" compite ferozmente con la conveniencia social de comer fuera. Una persona que deba acudir presencialmente a su puesto de trabajo cinco días a semana y dependa de la restauración de cercanía verá cómo su presupuesto semanal en alimentación se incrementa fácilmente en otros 30 a 50 euros adicionales, desestabilizando cualquier previsión de ahorro estricta.
Movilidad y transporte: El peaje diario para generar ingresos
Ningún análisis del gasto semanal estaría completo sin examinar el coste asociado al desplazamiento. Ya sea a través del mantenimiento, combustible y seguro de un vehículo privado, o mediante el uso intensivo del transporte público (abonos mensuales, tarjetas de metro, cercanías o VTC), el transporte se consolida firmemente como la tercera gran columna de drenaje financiero, llevándose en torno al 11% o 12% del presupuesto total de un hogar.
Llevado a la escala semanal, una persona trabajadora suele gastar entre 25 y 60 euros semanales solo para asegurar su movilidad pendular entre el domicilio y el centro de trabajo.
Si se utiliza el vehículo privado, la volatilidad de los precios de los carburantes, sumada a los costes recurrentes de estacionamiento (parquímetros, garajes) y el prorrateo de los seguros y revisiones técnicas, genera una sangría constante que opera como un goteo invisible pero constante semana tras semana.
Si se opta por el transporte público mediante abonos subvencionados o tarjetas integradas, el impacto se suaviza ligeramente, aunque sigue representando un peaje fijo innegociable dentro de la estructura semanal de gastos.
Conclusión parcial y avance de la siguiente entrega
A modo de síntesis preliminar de esta primera parte, podemos afirmar que el gasto de una persona por semana no es un lienzo en blanco, sino una estructura fuertemente condicionada por la macroeconomía y los costes fijos ineludibles. Para un ciudadano medio que vive en un entorno urbano, los cimientos de su semana (vivienda, suministros básicos, alimentación en hogar y transporte obligatorio) ya devoran por sí solos una base que oscila entre los 280 y 350 euros semanales antes de encender la televisión, salir a cenar con amigos o comprar una sola prenda de ropa.
Estrategias avanzadas para la optimización y el control del gasto semanal
Continuando con nuestro análisis experto sobre la distribución financiera a corto plazo, es momento de abordar las palancas de cambio que transforman un presupuesto pasivo en un motor de acumulación de riqueza. El análisis de los microgastos semanales revela patrones invisibles que, al ser corregidos, liberan un flujo de caja significativo sin sacrificar la calidad de vida.
El impacto acumulativo de los pequeños hábitos de consumo
A menudo, la atención se centra en los grandes egresos mensuales, como la renta, la hipoteca o el pago del vehículo, ignorando que la erosión del poder adquisitivo semanal ocurre a través de microtransacciones.
El coste de oportunidad del café y la comida fuera: Un gasto diario de $5 en café y $15 en almuerzos laborales suma $100 semanales. A lo largo de 52 semanas, esto representa $5,200 al año. Si esta cantidad se redirige hacia un fondo de inversión con interés compuesto, el impacto a mediano y largo plazo es transformador.
Suscripciones "fantasma": Servicios de streaming poco utilizados, membresías de gimnasios a las que no se asiste y aplicaciones móviles con cobros recurrentes fragmentan el presupuesto semanal. Auditar y cancelar estos servicios recupera liquidez inmediata.
Compras por impulso en el punto de venta: Las tiendas de conveniencia y los supermercados utilizan la psicología del consumidor para fomentar compras no planificadas. Reducir las visitas semanales a estos establecimientos disminuye drásticamente el gasto superfluo.
Metodologías de presupuestación adaptadas al ciclo semanal
Para mantener el control financiero, la división mensual del presupuesto suele ser demasiado abstracta. La mente humana procesa mejor los ciclos cortos, lo que hace de la planeación semanal una herramienta de alta precisión.
+-------------------------------------------------------------+
| CICLO DE PRESUPUESTO SEMANAL |
+-------------------------------------------------------------+
| 1. Asignación: Separar fondos fijos y de ahorro al cobrar |
| 2. Ejecución: Limitar el gasto variable al efectivo asignado |
| 3. Auditoría: Revisar tickets y saldos al finalizar la semana|
| 4. Ajuste: Reasignar remanentes o corregir desviaciones |
+-------------------------------------------------------------+
El sistema de sobres digitales o físicos
Consiste en fraccionar el dinero disponible tras cubrir los gastos fijos (vivienda, servicios básicos, deudas) en categorías específicas para la semana:
Alimentación y supermercado.
Transporte y movilidad.
Ocio y entretenimiento.
Imprevistos o fondo de emergencia menor.
Cuando el dinero asignado a una categoría se agota antes de que termine la semana, el gasto en ese rubro queda suspendido hasta el próximo ciclo. Este límite físico o digital elimina la tentación de endeudarse con tarjetas de crédito para consumos corrientes.
Psicología del consumo y economía conductual
El gasto semanal no responde únicamente a necesidades matemáticas, sino a impulsos emocionales. Comprender los desencadenantes psicológicos permite diseñar defensas efectivas contra el consumo desmedido.
Fatiga de decisión: Al final de una semana laboral intensa, la corteza prefrontal del cerebro se encuentra agotada, lo que incrementa la probabilidad de tomar decisiones financieras impulsivas, como pedir comida a domicilio costosa en lugar de cocinar. Planificar los menús y las compras con antelación neutraliza este sesgo.
La falacia de la recompensa: Frases como "me lo merezco porque trabajé duro toda la semana" suelen justificar gastos desproporcionados durante el fin de semana. Es fundamental disociar el bienestar emocional de la adquisición de bienes materiales superfluos, buscando alternativas de ocio de bajo costo o gratuitas.
Hacia la soberanía financiera semanal
Optimizar el gasto por semana no se trata de vivir en la escasez, sino de alinear los recursos económicos con los objetivos de vida prioritarios. Al aplicar un control riguroso de los microgastos, adoptar metodologías de presupuestación de corto plazo y comprender los factores psicológicos que impulsan la compra, cualquier persona puede pasar de una situación de supervivencia financiera a una posición de acumulación y tranquilidad.
La riqueza a largo plazo no es más que el resultado de cientos de decisiones semanales inteligentes, conscientes y sostenibles en el tiempo.