📐 Matemáticas y medidas Escalas de evaluación
¿Cuáles son los nuevos topes del monotributo para 2026?
Respuesta corta
Comprender en profundidad cuáles son los nuevos topes de facturación, las modificaciones en los parámetros integrales y la dinámica de las escalas vigentes para este ciclo resulta indispensable para evitar sorpresas fiscales, recategorizaciones de oficio dolorosas o, en el peor de los escenarios, exclusiones traumáticas del régimen que obliguen a un salto…
En pocas palabras
- El corazón del sistema se estructura en torno a once categorías que van desde la Categoría A (la más baja) hasta la Categoría K (el umbral máximo permitido para la prestación de servicios y venta de cosas muebles).
- Muchos contribuyentes cometen el error frecuente de creer que el Monotributo se evalúa exclusivamente midiendo la facturación en pesos.
- El esquema de actualización semestral implementado por la Agencia de Recaudación y Control Aduanero (ARCA, ex AFIP) representa un hito fundamental para la previsibilidad de los pequeños contribuyentes en la Argentina.
- Muchos contribuyentes cometen el error de monitorear exclusivamente su facturación acumulada, descuidando los parámetros operativos complementarios que estipula ARCA.
- El cumplimiento fiscal proactivo evita contingencias severas con el fisco.
En este artículo
- El escenario macroeconómico y la actualización por inflación: el motor de los nuevos topes
- Radiografía de las escalas y topes de ingresos brutos anuales
- Parámetros operativos complementarios: superficie, energía y alquileres
- Estrategias de crecimiento y el impacto de las actualizaciones semestrales
- Análisis integral de las categorías y obligaciones fiscales vigentes
- Parámetros físicos y el precio unitario: las trampas ocultas
- Guía práctica: ¿cómo actuar ante una recategorización o exclusión?
Comprender en profundidad cuáles son los nuevos topes de facturación, las modificaciones en los parámetros integrales y la dinámica de las escalas vigentes para este ciclo resulta indispensable para evitar sorpresas fiscales, recategorizaciones de oficio dolorosas o, en el peor de los escenarios, exclusiones traumáticas del régimen que obliguen a un salto anticipado y desorganizado al régimen general de Responsable Inscripto.
El escenario macroeconómico y la actualización por inflación: el motor de los nuevos topes
Durante los últimos períodos fiscales, uno de los reclamos más recurrentes por parte de las entidades profesionales, cámaras empresarias y los propios contribuyentes individuales fue el desfasaje generado entre los límites máximos de facturación y el índice real de aumento de precios en la economía. La dinámica inflacionaria provocaba de manera sistemática que los monotributistas quedaran "atrapados" en un cuello de botella: facturaban nominalmente más debido al incremento generalizado de los precios de sus servicios o bienes, pero su poder adquisitivo real permanecía estancado o a la baja.
Para mitigar este fenómeno distorsivo, la normativa tributaria actual establece mecanismos de actualización semestral (con impacto directo en los meses de febrero y agosto de cada año) basados en las variaciones del Índice de Precios al Consumidor (IPC). De este modo, los topes de ingresos brutos, los componentes impositivos, los aportes jubilatorios al SIPA (Sistema Integrado Previsional Argentino) y las cotizaciones destinados a la obra social se ajustan de manera automática para reflejar con mayor fidelidad la realidad inflacionaria acumulada.
Para este período, los nuevos valores oficializados por ARCA introdujeron subas sustanciales en los umbrales de facturación. Esta inyección de aire financiero busca proteger especialmente a las categorías más bajas y medias, permitiendo que pequeños negocios y profesionales independientes absorban el impacto inflacionario sin correr el riesgo inminente de saltar de categoría de forma prematura o, peor aún, de superar el tope máximo de la escala y verse expulsados del régimen simplificado.
Radiografía de las escalas y topes de ingresos brutos anuales
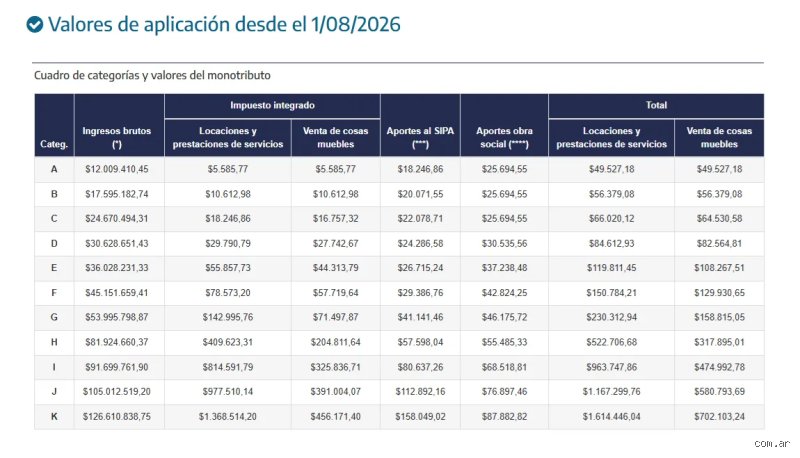
El corazón del sistema se estructura en torno a once categorías que van desde la Categoría A (la más baja) hasta la Categoría K (el umbral máximo permitido para la prestación de servicios y venta de cosas muebles). Cada una de estas letras delimita un techo estricto de facturación bruta acumulada en los últimos doce meses móviles.
A continuación, se detallan los parámetros monetarios máximos de facturación anual que rigen en el esquema actual:
Categoría A: Hasta $12.009.410,45 anuales. Es el punto de partida del régimen, pensado para monotributistas de baja intensidad operativa, changarines, profesionales junior o pequeños prestadores de servicios iniciales.
Categoría B: Hasta $17.595.182,74 anuales. Amplía el margen para pequeños comercios de barrio y prestadores con una cartera de clientes moderada.
Categoría C: Hasta $24.670.494,31 anuales. A partir de este peldaño, cabe destacar que el componente impositivo comienza a diferenciar de manera más marcada la actividad de prestación de servicios frente a la comercialización de bienes.
Categoría D: Hasta $30.628.651,43 anuales. Una categoría intermedia muy transitada por profesionales consolidados y comercios minoristas de rotación constante.
Categoría E: Hasta $36.028.231,33 anuales.
Categoría F: Hasta $45.151.659,41 anuales.
Categoría G: Hasta $53.995.798,87 anuales.
Categoría H: Hasta $81.924.660,37 anuales. Esta categoría representa un hito fundamental dentro del esquema, ya que tradicionalmente marcaba el tope histórico exclusivo para la prestación de servicios antes de las unificaciones de escalas de los últimos años.
Categoría I: Hasta $91.699.761,90 anuales.
Categoría J: Hasta $105.012.519,20 anuales.
Categoría K: Hasta $126.610.838,75 anuales. Es el techo absoluto del monotributo. Superar este monto implica la exclusión automática del régimen simplificado y la obligación legal de inscribirse en el régimen general como Responsable Inscripto.
Analizar estos números en perspectiva demuestra que el Estado ha tenido que acompañar la nominalidad de la economía elevando el tope de la categoría más alta por encima de los 126 millones de pesos, un reflejo directo de la erosión monetaria acumulada en los ciclos previos.
Parámetros operativos complementarios: superficie, energía y alquileres
Muchos contribuyentes cometen el error frecuente de creer que el Monotributo se evalúa exclusivamente midiendo la facturación en pesos. Sin embargo, ARCA fiscaliza de manera simultánea cuatro parámetros físicos y operativos esenciales que actúan como "candados" o topes excluyentes. Si un contribuyente supera cualquiera de estos límites, aunque su facturación anual esté por debajo del límite de su categoría, deberá recategorizarse o sufrirá la exclusión:
Superficie afectada: Los metros cuadrados afectados al desarrollo de la actividad económica varían progresivamente. Van desde un máximo de 30 m² para la Categoría A hasta los 200 m² permitidos como tope para las categorías más altas (desde la G hasta la K). Superar los 200 m² físicos inhabilitan por completo la permanencia en el régimen simplificado, sin importar los ingresos.
Consumo de energía eléctrica (kWh): Se mide el consumo anual en kilovatios. Los topes escalonan desde los 3.330 kWh anuales para la Categoría A hasta un límite de 20.000 kWh anuales para las categorías comprendidas entre la G y la K. Este parámetro es clave para fiscalizar comercios, talleres y industrias livianas que utilizan maquinaria intensiva.
Alquileres devengados anualmente: El monto correspondiente a los contratos de locación del inmueble donde se ejerce la actividad también posee topes estrictos. Los límites varían por tramos de categorías:
Categorías A y B: hasta $2.792.886,15 anuales.
Categorías C y D: hasta $3.816.944,41 anuales.
Categorías E y F: hasta $4.841.002,66 anuales.
Categoría G: hasta $5.771.964,69 anuales.
Categorías H, I, J y K: hasta $8.378.658,45 anuales.
Precio unitario máximo de venta (para cosas muebles): Se mantiene un tope inamovible para operaciones de venta minorista o mayorista de bienes muebles, fijado en $716.840,77 por unidad. Cualquier producto comercializado cuyo valor unitario supere este importe individual deja al contribuyente expuesto a cuestionamientos severos sobre su encuadre en el régimen simplificado.
Estrategias de crecimiento y el impacto de las actualizaciones semestrales
El esquema de actualización semestral implementado por la Agencia de Recaudación y Control Aduanero (ARCA, ex AFIP) representa un hito fundamental para la previsibilidad de los pequeños contribuyentes en la Argentina. Con un ajuste que promedió el 16,8% en el segundo semestre del año, los topes máximos de facturación se elevaron significativamente, permitiendo que los monotributistas absorban el impacto inflacionario sin correr el riesgo inminente de exclusión o de un salto abrupto al régimen general de Responsables Inscriptos.
Para los profesionales independientes, comerciantes y prestadores de servicios, comprender la dinámica de estas escalas es vital. Con un tope para la Categoría A fijado en $12.009.410,45 anuales y un techo para la Categoría K que asciende hasta los $126.610.838,75, el margen operativo se ha ampliado, pero también exige un control milimétrico de la facturación mensual para evitar desvíos que fuercen una recategorización de oficio o una exclusión automática.
Análisis integral de las categorías y obligaciones fiscales vigentes
Para evaluar correctamente la salud financiera de un emprendimiento o actividad profesional bajo este régimen, resulta indispensable contrastar los límites de ingresos con las contraprestaciones mensuales en concepto de impuesto integrado, aportes al SIPA (jubilación) y obra social.
A continuación, se detalla el cuadro operativo que refleja los topes de ingresos brutos anuales y las cuotas unificadas vigentes:
| Categoría | Tope de Ingresos Brutos Anuales | Cuota Mensual Servicios | Cuota Mensual Venta de Bienes | Límite Superficie Afectada | Límite Energía Eléctrica Anual |
|---|---|---|---|---|---|
| A | $12.009.410,45 | $49.527,18 | $49.527,18 | Hasta 30 m² | Hasta 3330 kWh |
| B | $17.595.182,74 | $56.379,08 | $56.379,08 | Hasta 45 m² | Hasta 5000 kWh |
| C | $24.670.494,31 | $66.020,12 | $64.530,58 | Hasta 60 m² | Hasta 6700 kWh |
| D | $30.628.651,43 | $84.612,93 | $82.564,81 | Hasta 85 m² | Hasta 10000 kWh |
| E | $36.028.231,33 | $119.811,45 | $108.267,51 | Hasta 110 m² | Hasta 13000 kWh |
| F | $45.151.659,41 | $150.784,21 | $129.930,65 | Hasta 150 m² | Hasta 16500 kWh |
| G | $53.995.798,87 | $230.312,94 | $158.815,05 | Hasta 200 m² | Hasta 20000 kWh |
| H | $81.924.660,37 | $522.706,68 | $317.895,01 | Hasta 200 m² | Hasta 20000 kWh |
| I | $91.699.761,90 | $963.747,86 | $474.992,78 | Hasta 200 m² | Hasta 20000 kWh |
| J | $105.012.519,20 | $1.167.299,76 | $580.793,69 | Hasta 200 m² | Hasta 20000 kWh |
| K | $126.610.838,75 | $1.614.446,04 | $702.103,24 | Hasta 200 m² | Hasta 20000 kWh |
Parámetros físicos y el precio unitario: las trampas ocultas
Muchos contribuyentes cometen el error de monitorear exclusivamente su facturación acumulada, descuidando los parámetros operativos complementarios que estipula ARCA. Superar cualquiera de estos límites independientes también provoca la exclusión o el traspaso forzoso de categoría:
Superficie afectada y energía: Desde la categoría G en adelante, el límite máximo de espacio físico se estanca en los 200 m² y un consumo eléctrico anual de 20.000 kWh. Un exceso en las boletas de servicios públicos puede encender alertas tempranas en los sistemas de fiscalización.
Alquileres devengados: Los contratos de locación no deben superar los topes específicos por rango (que van desde los $2.792.886,15 anuales para las categorías iniciales hasta los $8.378.658,45 para el tope de la escala H-K).
Precio unitario máximo: Para aquellos monotributistas dedicados a la venta de cosas muebles, rige un tope individual por producto de $716.840,77. Si un bien comercializado supera este valor de forma unitaria, la operación no puede realizarse bajo el paraguas del monotributo, independientemente de que el facturado total anual se encuentre dentro de los límites de la categoría.
Guía práctica: ¿cómo actuar ante una recategorización o exclusión?
El cumplimiento fiscal proactivo evita contingencias severas con el fisco. Ante el cierre de cada período de evaluación semestral, es fundamental seguir este protocolo de auditoría interna:
Sumatoria de Facturación: Agrupe el total de comprobantes electrónicos emitidos en los últimos doce meses. No olvide incluir notas de débito o crédito si las hubiera.
Control Cruzado de Parámetros: Verifique que sus metros cuadrados afectados, kilovatios consumidos y alquileres pagados no superen los topes de la categoría en la que se encuentra inscripto o a la que pretende ascender.
Análisis de Conveniencia (Monotributo vs. Responsable Inscripto): Si sus ingresos superan el límite máximo de la Categoría K ($126.610.838,75), la exclusión es ineludible. En este escenario, la inscripción voluntaria anticipada suele ofrecer ventajas financieras frente a la detección de oficio por parte del organismo fiscal.
Mantenerse al tanto de estas cifras no solo garantiza el orden administrativo de su actividad comercial o profesional, sino que optimiza la carga tributaria en un contexto económico sumamente dinámico.