📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto es lo normal de una pensión?
Radiografía completa de las prestaciones y claves económicas
Respuesta corta
El momento de la jubilación o el acceso a una prestación contributiva representa uno de los hitos más transcendentales en la vida económica de cualquier ciudadano. Sin embargo, al plantearse la pregunta de ¿cuánto es lo normal de una pensión?, la respuesta inmediata rara vez se reduce a una única cifra mágica.
En pocas palabras
- Cuando se evalúa el conjunto del sistema de previsión pública, la cifra media global sirve como el termómetro más directo para entender el punto de equilibrio económico de los pasivos.
- Uno de los factores que más distorsiona la percepción de "lo normal" es el régimen laboral a través del cual se ha cotizado.
- Para definir con precisión científica qué es lo normal, es obligatorio mirar los extremos que delimitan el marco legal.
- Otro de los síntomas más claros para entender hacia dónde evoluciona el concepto de "lo normal" se observa analizando exclusivamente las nuevas altas de jubilación, es decir, las personas que se jubilan mes a mes en el periodo actual.
- Comprender la cuantía de una pensión requiere analizar mucho más que las medias aritméticas expuestas en este primer bloque.
En este artículo
- El concepto estadístico de "lo normal": La pensión media en el sistema actual
- La brecha estructural: Régimen General frente a Régimen de Autónomos (RETA)
- Los límites del sistema: Entre el suelo de la pensión mínima y el techo de la pensión máxima
- Las nuevas altas: El reflejo de la evolución salarial reciente
- Próximos pasos en el análisis experto
- ¿Cuánto es lo normal de una pensión? Factores determinantes, horquillas reales y el camino hacia la jubilación
El concepto estadístico de "lo normal": La pensión media en el sistema actual
Cuando se evalúa el conjunto del sistema de previsión pública, la cifra media global sirve como el termómetro más directo para entender el punto de equilibrio económico de los pasivos. La pensión media del sistema de la Seguridad Social, que engloba de forma agregada las diferentes clases de prestaciones —tales como jubilación, incapacidad permanente, viudedad, orfandad y en favor de familiares—, se sitúa alrededor de los 1.370 euros mensuales.
No obstante, tomar este indicador de forma aislada puede llevar a interpretaciones erróneas, ya que agrupa realidades económicas sumamente heterogéneas. Dentro de este gran conglomerado, la pensión de jubilación, que representa aproximadamente tres cuartas partes del volumen total de la nómina mensual y aglutina a la mayor parte de los beneficiarios, cuenta con un importe medio superior, rondando los 1.575 euros mensuales.
Esta cifra refleja el esfuerzo contributivo acumulado a lo largo de décadas de vida laboral activa, pero sigue dividiendo a la población en estratos muy marcados. Para comprender verdaderamente cómo se distribuye "lo normal", los análisis de la distribución de rentas de la Seguridad Social demuestran que el pastel de los pensionistas se divide en tres grandes bloques demográficos y económicos:
Un sector importante de beneficiarios percibe rentas más modestas, situándose por debajo de los 1.000 euros mensuales, a menudo condicionados por lagunas de cotización o por haber cotizado por bases mínimas durante gran parte de su vida activa.
Un bloque central muy nutrido concentra las pensiones que oscilan entre los 1.000 y los 2.000 euros mensuales, constituyendo el verdadero núcleo de la clase media jubilada.
Un porcentaje minoritario, pero significativo, supera la barrera de los 2.000 euros al mes, alcanzando en muchos casos los topes legales establecidos por el Estado.
La brecha estructural: Régimen General frente a Régimen de Autónomos (RETA)
Uno de los factores que más distorsiona la percepción de "lo normal" es el régimen laboral a través del cual se ha cotizado. Las estadísticas oficiales demuestran una divergencia histórica y persistente entre los trabajadores por cuenta ajena y los trabajadores por cuenta propia.
Mientras que un trabajador adscrito al Régimen General (el gran bloque de asalariados del sector privado y público) percibe una pensión media de jubilación que se sitúa holgadamente por encima de los 1.730 euros mensuales, la realidad del Régimen Especial de Trabajadores Autónomos (RETA) dibuja un escenario notablemente inferior. La pensión media de jubilación de los autónomos ronda habitualmente los 1.060 euros mensuales.
¿A qué se debe esta profunda disparidad?
La explicación radica fundamentalmente en el diseño de las bases de cotización. Durante sus carreras profesionales, una gran parte de los trabajadores autónomos opta históricamente por cotizar por las bases mínimas permitidas por ley con el objetivo de reducir el coste de sus cuotas mensuales a la Seguridad Social a corto plazo. Como contraprestación directa, al llegar la edad de retiro, el cálculo matemático de su base reguladora se ve mermado drásticamente, lo que se traduce en una pensión muy alejada de la media de los asalariados, incluso habiendo desarrollado jornadas laborales maratonianas o carreras igual de prolongadas en el tiempo.
Los límites del sistema: Entre el suelo de la pensión mínima y el techo de la pensión máxima
Para definir con precisión científica qué es lo normal, es obligatorio mirar los extremos que delimitan el marco legal. El Estado protege a los beneficiarios mediante suelos económicos (pensiones mínimas) y pone freno a las prestaciones mediante techos presupuestarios (pensión máxima).
Las pensiones mínimas
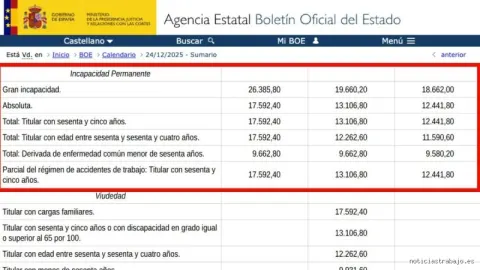
Dependiendo de la situación familiar del titular (si cuenta con cónyuge a cargo, si vive en una unidad económica unipersonal o si no tiene cónyuge a cargo), el sistema garantiza unas cuantías anuales de mínimos para evitar situaciones de exclusión social. Por ejemplo, para un titular de jubilación con 65 años con cónyuge a cargo, la cuantía anual fijada se sitúa en el entorno de los 17.592 euros anuales (divididos en sus pagas correspondientes), mientras que para aquellos sin cónyuge o en régimen unipersonal, la cifra se aproxima a los 13.100 euros anuales. Estas cantidades actúan como la red de seguridad indispensable para entender el umbral inferior de lo que perciben los ciudadanos con rentas más bajas.
La pensión máxima
En el extremo opuesto se encuentra el tope que el Estado sufraga mediante cotizaciones contributivas. Ningún pensionista puede percibir una cantidad superior al límite máximo legal establecido para cada ejercicio económico, el cual se mueve en torno a los 3.175 euros a 3.360 euros mensuales (dependiendo de la distribución anual de las pagas y las actualizaciones normativas), lo que equivale a superar ligeramente los 47.000 euros anuales. Este límite afecta directamente a aquellos trabajadores que, aun habiendo tenido sueldos muy elevados y bases de cotización máximas durante sus últimos 25 años laborales, ven truncada su pensión teórica debido al principio de solidaridad intergeneracional y sostenibilidad financiera del sistema público.
Las nuevas altas: El reflejo de la evolución salarial reciente
Otro de los síntomas más claros para entender hacia dónde evoluciona el concepto de "lo normal" se observa analizando exclusivamente las nuevas altas de jubilación, es decir, las personas que se jubilan mes a mes en el periodo actual.
Los datos demuestran de manera consistente que los nuevos pensionistas entran en el sistema con cuantías notablemente superiores a las de los jubilados históricos. La media de las nuevas altas de jubilación supera holgadamente los 1.640 euros mensuales a nivel general, rebasando los 2.000 euros mensuales en el caso específico de los asalariados del régimen general. Este fenómeno responde a dos causas principales:
La inflación salarial y la evolución de las bases: Los sueldos sobre los que se cotiza en la actualidad son nominalmente más elevados que los de hace dos o tres décadas.
El alargamiento del periodo de cálculo: La progresiva ampliación de los años tomados en cuenta para hallar la base reguladora premia de forma más precisa las carreras laborales estables y consolidadas en fases de madurez profesional.
Próximos pasos en el análisis experto
Comprender la cuantía de una pensión requiere analizar mucho más que las medias aritméticas expuestas en este primer bloque.
¿Cuánto es lo normal de una pensión? Factores determinantes, horquillas reales y el camino hacia la jubilación
Comprender qué se considera una cuantía "normal" o estándar en el sistema de pensiones requiere analizar las cifras macroeconómicas actuales. En España, la pensión media del sistema de la Seguridad Social se sitúa en torno a los 1.376 euros mensuales (en el régimen general y computando las distintas clases de prestaciones). Sin embargo, esta cifra global agrupa realidades muy heterogéneas que van desde las pensiones no contributivas y las mínimas de supervivencia hasta el tope máximo legal fijado en los 3.359,60 euros mensuales (repartidos en 14 pagas).
Para cualquier profesional o ciudadano que esté planificando su futuro financiero, la gran pregunta no es tanto qué paga de media el Estado, sino cuánto le corresponderá percibir de manera individual en función de su esfuerzo contributivo a lo largo de las décadas trabajadas.
Las diferencias clave según el régimen y la tipología
La "normalidad" en una pensión cambia drásticamente dependiendo de dos variables fundamentales: el sector laboral en el que se haya cotizado y la categoría de la prestación (jubilación, viudedad o incapacidad).
Jubilación en el Régimen General (Empleados por cuenta ajena): Es el grupo más numeroso. La pensión media de jubilación dentro de este régimen asciende aproximadamente a los 1.735 euros al mes. Esto refleja carreras laborales más estables y bases de cotización acordes al salario medio nacional.
Jubilación en el Régimen Especial de Trabajadores Autónomos (RETA): Históricamente, las prestaciones de los autónomos tienden a ser notablemente inferiores debido a la tendencia generalizada a cotizar por las bases mínimas durante gran parte de su vida laboral. La pensión media de jubilación en este colectivo se sitúa alrededor de los 1.063 euros mensuales.
Pensiones de Viudedad: Con una media que ronda los 976 euros mensuales, esta prestación actúa como red de seguridad para los cónyuges supervivientes, situándose por debajo de los baremos de la jubilación ordinaria.
¿Cómo se calcula lo que te va a tocar? El paso a paso técnico
Para saber si tu pensión futura se encuadrará en la media, por encima o por debajo, debes atender a la fórmula matemática que aplica la Seguridad Social, la cual conjuga la base reguladora y el porcentaje de aplicación según los años cotizados.
El periodo de cómputo: Para calcular la base reguladora se toman en cuenta las bases de cotización de los últimos años (el sistema contempla de forma gradual un horizonte donde se evalúan los mejores meses dentro de un periodo ampliado de hasta 29 años, aplicando correcciones por la inflación o IPC).
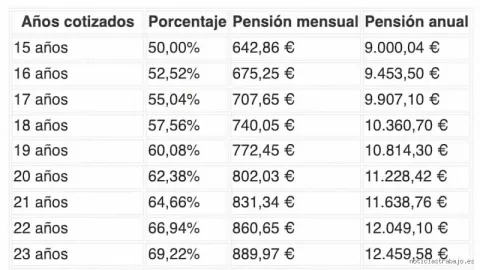
Los años cotizados y el porcentaje: Con el mínimo exigido de 15 años cotizados se adquiere el derecho al 50% de la base reguladora. A partir de ahí, cada mes adicional suma porcentajes progresivos hasta alcanzar el 100% de la base reguladora, hito para el cual se exigen más de 36 años y medio de cotización efectiva.
Estrategias expertas para optimizar tu futura pensión
Si tras hacer números consideras que lo "normal" o esperado se queda corto frente a tus expectativas de tren de vida tras el retiro, existen mecanismos legales y de planificación financiera que permiten mejorar sustancialmente la cuantía final:
La jubilación demorada: Demorar voluntariamente el cese de la actividad laboral más allá de la edad ordinaria aporta incentivos muy atractivos. El sistema recompensa cada año cotizado extra mediante un porcentaje adicional sobre la base reguladora (un 4% anual) o bien mediante cantidades fijas a tanto alzado, o una fórmula mixta. Esta opción ha ganado un peso enorme entre los nuevos jubilados que buscan maximizar sus ingresos.
Complementos de cotización y lagunas: Es vital revisar periódicamente el informe de vida laboral para minimizar el impacto de los periodos sin empleo (lagunas de cotización), ya que el sistema contempla reglas especiales de integración para rellenar dichos huecos con bases mínimas ficticias en determinados supuestos.
Ahorro complementario privado: Dada la presión demográfica sobre los sistemas públicos de reparto, la integración de planes de pensiones de empleo, planes individuales o carteras de inversión a largo plazo se antoja indispensable para complementar la pensión pública y asegurar el mantenimiento del poder adquisitivo.
Conclusión y perspectivas a futuro
Determinar cuánto es "lo normal" de una pensión obliga a mirar más allá de la media estadística de los 1.300-1.500 euros. La pensión perfecta no existe en abstracto; es el reflejo matemático y exacto del esfuerzo, la constancia y la base económica sobre la que se ha sustentado una carrera profesional. Conocer las reglas del juego de la Seguridad Social y anticiparse mediante la planificación a largo plazo es la única herramienta verdaderamente eficaz para garantizar una jubilación holgada y sin sobresaltos financieros.