📐 Matemáticas y medidas Cálculos y números
¿Cuánto dinero es normal gastar al mes?
Respuesta corta
La pregunta sobre cuánto dinero es normal gastar al mes no tiene una respuesta única ni universal. No existe una cifra mágica que sirva de espejo exacto para todo el mundo, ya que el coste de vida cambia drásticamente dependiendo de la ciudad en la que residas, si vives en el hogar familiar o de manera independiente, y cuáles sean tus rutinas diarias.
En pocas palabras
- ¿Alguna vez te has preguntado a dónde va a parar cada moneda que cae en tus manos?
- Para saber si lo que gastas entra dentro de los parámetros habituales, primero debes aprender a clasificar el destino de tus recursos.
- Para aterrizar los números a la realidad cotidiana, analicemos estimaciones basadas en estudios de consumo y presupuestos medios.
- Una de las herramientas más potentes y sencillas recomendadas por expertos financieros de todo el mundo para saber si estás gastando de forma normal es la Regla 50/30/20.
- Uno de los mayores descubrimientos al auditar un presupuesto mensual es el impacto devastador de los pequeños consumos diarios.
En este artículo
- El eterno misterio del dinero que desaparece
- La anatomía del gasto mensual: Entendiendo tus salidas de dinero
- Radiografía por perfiles: ¿Cuánto gastan realmente personas con tu estilo de vida?
- La regla de oro del equilibrio financiero: El modelo 50/30/20
- El peligro silencioso: Identificando los gastos hormiga y invisibles
- Estrategias avanzadas para optimizar y fijar tu "normalidad" financiera
- Hacia un consumo consciente y sostenible
El eterno misterio del dinero que desaparece
La pregunta sobre cuánto dinero es normal gastar al mes no tiene una respuesta única ni universal. No existe una cifra mágica que sirva de espejo exacto para todo el mundo, ya que el coste de vida cambia drásticamente dependiendo de la ciudad en la que residas, si vives en el hogar familiar o de manera independiente, y cuáles sean tus rutinas diarias. Sin embargo, lo que sí existen son patrones, proporciones matemáticas saludables y radiografías financieras que nos permiten discernir qué es un gasto prudente y qué se sale de control.
La anatomía del gasto mensual: Entendiendo tus salidas de dinero
Para saber si lo que gastas entra dentro de los parámetros habituales, primero debes aprender a clasificar el destino de tus recursos. El error más común es ver el dinero como un bloque sólido que simplemente se reduce día con día. Para evitar esto, los expertos en finanzas personales dividen el flujo de caja mensual en tres grandes categorías fundamentales: gastos fijos obligatorios, gastos variables necesarios y gastos discrecionales u ocio.
Gastos fijos obligatorios: Los intocables
Son aquellos pagos que se repiten mes tras mes por una cantidad exacta o muy similar, y de los cuales no puedes prescindir sin alterar gravemente tu estilo de vida o tus obligaciones.
Vivienda y suministros: Si vives de forma independiente, el alquiler o la hipoteca, junto con la luz, el agua, el gas y el internet, suelen representar entre el 30% y el 50% de los ingresos totales. Si aún resides con tu familia, este peso económico suele estar cubierto, lo cual cambia radicalmente la ecuación de tus gastos normales.
Transporte básico: Los abonos de transporte público o los gastos recurrentes indispensables para desplazarte a tu centro de estudio o trabajo.
Educación o herramientas de desarrollo: Libros, suscripciones de software indispensables o cuotas académicas fijas.
Gastos variables necesarios: La supervivencia diaria
A diferencia de los anteriores, estos cambian de un mes a otro, pero siguen respondiendo a necesidades vitales que no puedes ignorar.
Alimentación y supermercado: Comer es una necesidad biológica ineludible. Un Rango normal para una persona que cocina en casa suele situarse en una franja moderada, mientras que depender de comida a domicilio o restaurantes eleva esta partida de forma exponencial.
Salud y autocuidado: Productos de higiene personal, farmacia básica o imprevistos médicos menores.
Nota clave: Identificar la diferencia entre un gasto fijo obligatorio y un capricho disfrazado de necesidad es el primer paso crítico para entender la salud de tus finanzas personales.
Radiografía por perfiles: ¿Cuánto gastan realmente personas con tu estilo de vida?
Para aterrizar los números a la realidad cotidiana, analicemos estimaciones basadas en estudios de consumo y presupuestos medios. Dependiendo de tu etapa vital, el gasto "normal" oscila en márgenes muy definidos:
El perfil estudiante / dependiente familiar: Si vives con tus padres pero gestionas tus propios caprichos, transporte y comidas fuera de casa, un gasto mensual normal suele moverse entre los 50 y 150 euros/dólares. Si eres un estudiante que vive en un piso compartido o residencia universitaria lejos de casa, los costes se disparan considerablemente, situándose de media entre los 600 y 1.200 euros/dólares mensuales (incluyendo alojamiento, comida compartida y material).
El perfil independiente joven: Una persona que vive sola en un apartamento urbano modesto experimenta un volumen de gastos corrientes que difícilmente baja de los 900 a 1.500 euros/dólares mensuales, contemplando un alquiler compartido o un estudio económico, la cesta de la compra básica y los servicios indispensables.
| Categoría de Gasto | Porcentaje ideal del presupuesto | Qué incluye |
|---|---|---|
| Necesidades básicas | 50% | Alquiler, comida, servicios, transporte, salud. |
| Deseos y Ocio | 30% | Salidas con amigos, ropa no esencial, suscripciones de streaming, aficiones. |
| Ahorro o Imprevistos | 20% | Fondo de emergencia, metas a futuro, colchón financiero. |
La regla de oro del equilibrio financiero: El modelo 50/30/20
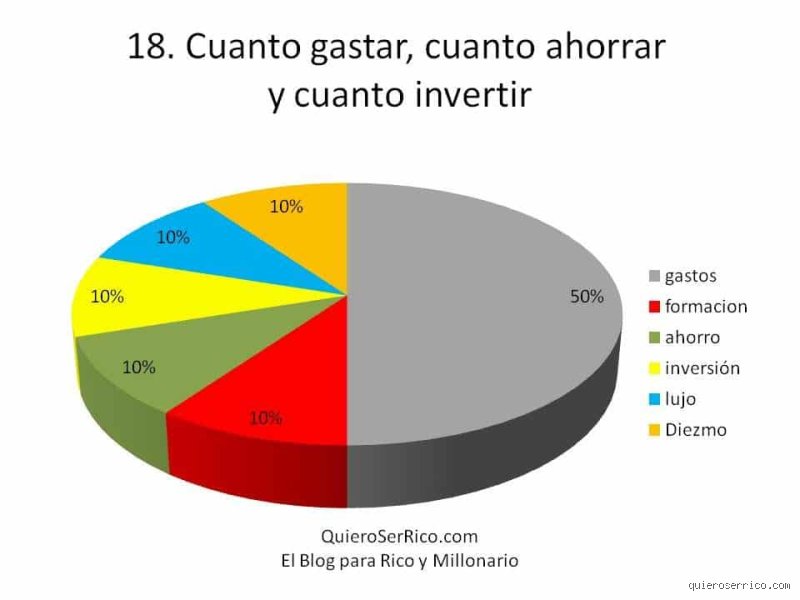
Una de las herramientas más potentes y sencillas recomendadas por expertos financieros de todo el mundo para saber si estás gastando de forma normal es la Regla 50/30/20. Esta pauta sugiere dividir tus ingresos netos mensuales totales en tres porciones estratégicas:
El 50% para tus necesidades: Todo aquello que es estrictamente obligatorio para vivir y trabajar (vivienda, facturas de servicios, la compra del supermercado básico, transporte público o gasolina esencial, y seguros). Si tus necesidades superan el 50% de lo que ingresas, significa que estás experimentando una presión financiera alta o que el costo de vida en tu zona es muy elevado en relación con tus entradas de dinero.
El 30% para tus deseos: Aquí entran los gastos flexibles y el ocio. Salir a cenar, ir al cine, comprar esa prenda de ropa que te gustó pero que no es vital, pagar plataformas de entretenimiento digital o planificar un viaje corto de fin de semana. Gastar en esto es totalmente normal y necesario para mantener el bienestar mental, siempre y cuando no rebase esta barrera.
El 20% para el futuro (Ahorro): Destinar una quinta parte de tu dinero al ahorro directo, la creación de un fondo de emergencias para imprevistos mecánicos o médicos, o la inversión a largo plazo.
¿Qué pasa si tus números no encajan en esta regla?
Es completamente normal que al principio descubras desajustes. Vivimos en una época hiperconectada donde la presión social, la publicidad digital y los micropagos invisibles (como apps de entrega a domicilio o suscripciones automáticas que apenas usas) erosionan el presupuesto sin darnos cuenta. El objetivo de evaluar estos porcentajes no es castigarte por gastar, sino obtener una fotografía clara y sin filtros de tu realidad económica para poder tomar decisiones conscientes.
...la clave no reside en cuánto ingresas, sino en la eficiencia con la que gestionas el flujo de salida de tu dinero. A continuación, profundizaremos en el análisis detallado de los gastos hormiga, las estrategias definitivas de optimización y el cierre de esta guía experta sobre finanzas personales.
El peligro silencioso: Identificando los gastos hormiga y invisibles
Uno de los mayores descubrimientos al auditar un presupuesto mensual es el impacto devastador de los pequeños consumos diarios. Los denominados gastos hormiga —cafés diarios fuera de casa, suscripciones digitales que apenas se utilizan, compras impulsivas en aplicaciones móviles o pedidos frecuentes de comida a domicilio— tienen la capacidad de erosionar hasta el 20% de los ingresos netos de una persona sin que esta se percate.
Para ponerlo en perspectiva, un café diario de 2.50 y un par de tentaciones semanales pueden sumar fácilmente más de 100 euros al mes. Multiplicado por doce meses, representa una cifra considerable que podría haberse destinado al fondo de emergencia o a la inversión a largo plazo. La normalidad en el gasto no significa justificar la negligencia financiera; un estilo de vida equilibrado contempla el ocio, pero siempre de forma consciente y planificada, no a través de goteos constantes de dinero.
Auditoría trimestral de suscripciones y servicios
Revisión de plataformas de streaming: Es común acumular servicios de televisión, música, almacenamiento en la nube o aplicaciones de productividad que se contrataron para una oferta puntual y nunca se cancelaron.
Comisiones bancarias ocultas: Analiza tu extracto bancario en busca de comisiones por mantenimiento de cuentas o tarjetas que fácilmente se pueden evitar cambiando a entidades sin comisiones o cumpliendo ciertos requisitos de vinculación.
Planes de telefonía e internet: Las compañías de telecomunicaciones suelen lanzar ofertas agresivas para nuevos clientes, por lo que negociar una tarifa o cambiar de operador cada cierto tiempo puede generar un ahorro anual notable.
Estrategias avanzadas para optimizar y fijar tu "normalidad" financiera
Definir cuánto es normal gastar requiere aplicar metodologías probadas de control presupuestario. Una de las herramientas más efectivas y recomendadas por expertos es la regla del 50/30/20, adaptada a la realidad económica actual. Esta fórmula sugiere estructurar los gastos netos mensuales de la siguiente manera:
50% para necesidades básicas: Aquí se engloba estrictamente aquello sin lo cual no se puede vivir o trabajar: el alquiler o hipoteca, los suministros básicos de agua, luz y gas, la cesta de la compra esencial, el transporte público o mantenimiento básico del vehículo, y los seguros obligatorios o médicos.
30% para deseos y estilo de vida: Este porcentaje cubre el ocio, las cenas fuera de casa, la ropa que no sea estrictamente de primera necesidad, los viajes, aficiones y suscripciones de entretenimiento. Es el margen que dota de flexibilidad al presupuesto para evitar la fatiga financiera.
20% para el futuro financiero: Este bloque no es un gasto, sino una asignación prioritaria destinada al ahorro a corto plazo (fondo de emergencia equivalente a 3 o 6 meses de gastos fijos), la cancelación acelerada de deudas con altos intereses y la inversión a medio y largo plazo.
Si al realizar tus cálculos descubres que tus necesidades básicas superan el 60% o 70% de tus ingresos, te encuentras ante un indicador claro de vulnerabilidad financiera. En este escenario, las opciones son reducidas pero claras: o bien se incrementan los ingresos mediante fuentes secundarias o emprendimientos, o bien se acomete una reestructuración drástica de los costes fijos, lo que frecuentemente implica reevaluar la ubicación de la vivienda o el modelo de transporte.
Hacia un consumo consciente y sostenible
Determinar cuánto dinero es normal gastar al mes deja de ser una incógnita abstracta en el momento en que se asume una mentalidad analítica sobre las propias finanzas. No existe una cifra universal perfecta, ya que el contexto geográfico, la etapa vital y los objetivos personales condicionan profundamente la ecuación. Sin embargo, la auténtica brújula financiera no apunta a imitar los patrones de consumo ajenos, sino a garantizar que cada euro gastado aporte un valor real y tangible a tu bienestar presente sin comprometer tu tranquilidad futura.
Controlar tus finanzas no significa privarte de todo aquello que disfrutas, sino eliminar el despilfarro inconsciente para redirigir esos recursos hacia lo que verdaderamente importa. Al final del día, la normalidad financiera se alinea con la paz mental: gastar menos de lo que ingresas, mantener un colchón de seguridad robusto y construir de forma metódica la vida que deseas sin la presión asfixiante de las deudas imprevistas.