📐 Matemáticas y medidas Escalas de evaluación
¿Cuál es la pensión mínima de jubilación en 2026?
Respuesta corta
El sistema de pensiones en España afronta cada ejercicio un minucioso proceso de actualización enfocado en garantizar el poder adquisitivo de los jubilados, tal como estipula el marco legal vigente.
En pocas palabras
- Para comprender las cifras actuales, es necesario situar la pensión mínima de jubilación dentro del marco de la Ley de garantía del poder adquisitivo de las pensiones.
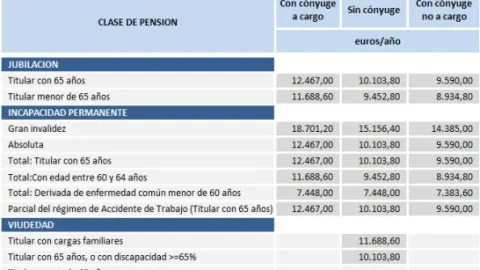
- Un error frecuente entre los futuros jubilados es asumir que el mero hecho de cotizar da derecho automático a cobrar las cantidades expuestas en las tablas anteriores.
- La revalorización de las pensiones para el ejercicio de 2026 ha introducido modificaciones sustanciales destinadas a proteger los bolsillos de los jubilados más vulnerables del sistema público español.
En este artículo
El contexto macroeconómico y la revalorización de las pensiones en 2026
Para comprender las cifras actuales, es necesario situar la pensión mínima de jubilación dentro del marco de la Ley de garantía del poder adquisitivo de las pensiones. En 2026, las prestaciones contributivas del sistema de la Seguridad Social se han revalorizado tomando como referencia la evolución media interanual del IPC, situando el incremento general en el 2,7%.
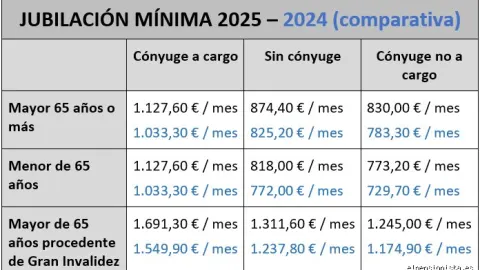
Sin embargo, las pensiones mínimas y las no contributivas han experimentado un tratamiento especial y diferenciado. Con el propósito de reducir la brecha de pobreza y acercar progresivamente los suelos de protección social a los umbrales de suficiencia recomendados por la Carta Social Europea, las pensiones mínimas con cónyuge a cargo han registrado subidas excepcionales que superan con holgura el IPC general, alcanzando en determinados tramos un incremento superior al 11,4% en su comparativa plurianual.
Esto significa que el sistema español no se limita a proteger la cantidad nominal percibida el año anterior, sino que aplica mecanismos correctores dirigidos a elevar las bases de los pensionistas que menos ingresos perciben, dotando al sistema de una marcada vocación redistributiva.
Cuantías oficiales de la pensión mínima de jubilación en 2026
La cuantía que percibe un beneficiario en concepto de pensión mínima de jubilación no es una cifra única ni homogénea; depende directamente de dos variables fundamentales: la edad del titular al momento del devengo y su situación familiar o unidad de convivencia (específicamente la existencia o no de cónyuge a cargo).
A continuación, se detallan los importes oficiales regulados para el año 2026, estructurados en su habitual distribución de 14 pagas anuales (12 mensualidades ordinarias y dos pagas extraordinarias que se abonan en los meses de junio y noviembre):
Titulares de 65 años o más
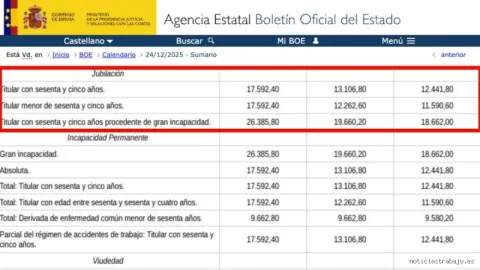
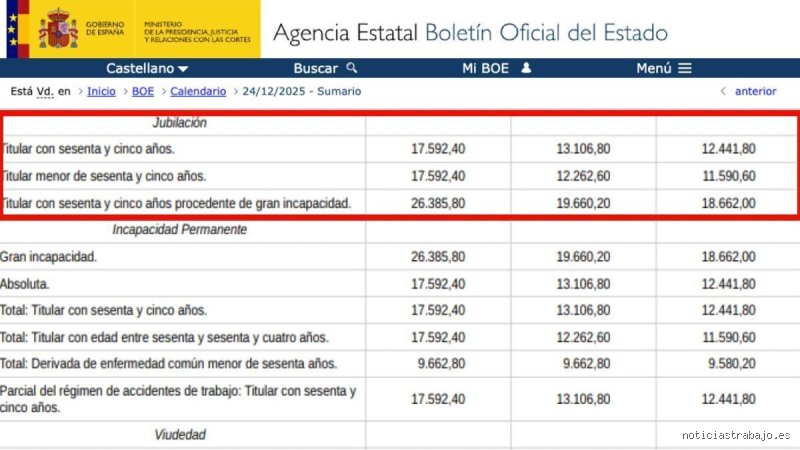
Con cónyuge a cargo: La cuantía se fija en 1.256,60 euros mensuales, lo que equivale a un total anual de 17.592,40 euros. Esta modalidad concentra uno de los mayores esfuerzos de protección del Estado para unidades familiares donde el cónyuge no percibe ingresos laborales o pensiones de cuantía significativa.
Sin cónyuge (unidad económica unipersonal): El importe asciende a 936,20 euros mensuales, situándose en 13.106,80 euros anuales.
Con cónyuge no a cargo: La cantidad percibida es de 888,70 euros mensuales, alcanzando los 12.441,80 euros anuales.
Titulares menores de 65 años
Aquellos trabajadores que accedan a modalidades de jubilación anticipada que por ley permitan el acceso a mínimos o mantengan derechos especiales se enfrentan a los siguientes umbrales:
Con cónyuge a cargo: Se equipara a los mayores de 65 años, percibiendo 1.256,60 euros mensuales y 17.592,40 euros anuales.
Sin cónyuge (unidad económica unipersonal): Se establece en 875,90 euros mensuales (12.262,60 euros anuales).
Con cónyuge no a cargo: La pensión mínima es de 827,90 euros mensuales (11.590,60 euros anuales).
Casos especiales: gran incapacidad
En aquellos supuestos de jubilación que traen causa de una situación previa de gran incapacidad en la que el titular requiere el concurso de otra persona para realizar los actos esenciales de la vida diaria, las cuantías mínimas experimentan un incremento sustancial del 50% destinado a sufragar dichos cuidados:
Con cónyuge a cargo (a los 65 años): 1.884,70 euros mensuales (26.385,80 euros anuales).
Sin cónyuge (unipersonal): 1.404,30 euros mensuales (19.660,20 euros anuales).
Con cónyuge no a cargo: 1.333,00 euros mensuales (18.662,00 euros anuales).
El complemento a mínimos: requisitos y límites de ingresos
Un error frecuente entre los futuros jubilados es asumir que el mero hecho de cotizar da derecho automático a cobrar las cantidades expuestas en las tablas anteriores. La realidad jurídica es diferente: las cuantías de las pensiones se calculan en función del historial laboral y las bases de cotización acumuladas a lo largo de la vida activa. Si el resultado matemático de aplicar las fórmulas de la Seguridad Social arroja una cifra inferior al mínimo legal establecido, la administración reconoce un complemento a mínimos para cubrir la diferencia.
No obstante, para tener derecho a este complemento obligatorio, el beneficiario debe superar un filtro de carencia de rentas externas. El Estado exige que el perceptor no disponga de fuentes de ingresos ajenas a la propia pensión que superen determinados topes anuales:
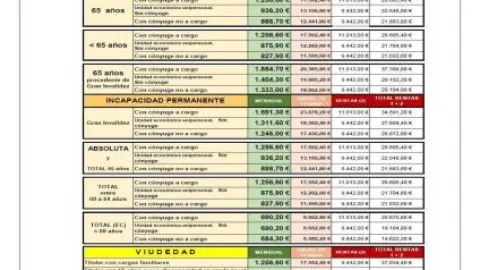
Límite de ingresos sin cónyuge a cargo: Las rentas del beneficiario (procedentes del trabajo, capital inmobiliario o mobiliario, actividades económicas o ganancias patrimoniales) no pueden superar los 9.442,00 euros anuales.
Límite de ingresos con cónyuge a cargo: El tope conjunto de la unidad familiar se eleva hasta los 11.013,00 euros anuales.
Si los ingresos del pensionista superan estos límites, la pensión se abonará en su cuantía estricta calculada según cotización, sin derecho al complemento a mínimos, salvo en aquellos casos en que la suma de los ingresos propios más la pensión no alcance el mínimo legal sumado al tope de ingresos permitidos (aplicándose entonces una absorción parcial de la diferencia).
El impacto de las nuevas cuantías mínimas y los complementos en 2026
La revalorización de las pensiones para el ejercicio de 2026 ha introducido modificaciones sustanciales destinadas a proteger los bolsillos de los jubilados más vulnerables del sistema público español. Con carácter general, el incremento se ha fijado en un 2,7% en aplicación de la fórmula ligada a la evolución del IPC medio, asegurando de este modo el mantenimiento del poder adquisitivo de los pensionistas. Sin embargo, el esfuerzo legislativo se ha concentrado especialmente en la reducción de la brecha existente en las pensiones mínimas y no contributivas, las cuales han experimentado subidas muy superiores a la media general —en muchos casos por encima del 7% e incluso alcanzando el 11,4% en supuestos específicos con cargas familiares o cónyuge a cargo—.
Comprender la cuantía exacta y las implicaciones de estas cifras exige analizar no solo el importe nominal que llega mensualmente a la cuenta corriente del beneficiario (repartido rigurosamente en 14 pagas), sino también los mecanismos de acceso, los límites de compatibilidad de rentas y las particularidades asociadas al perfil familiar de cada titular.
Radiografía de las cuantías mínimas de jubilación en 2026
Para aquellos ciudadanos que han alcanzado la edad ordinaria de jubilación (fijada en los 65 años o en la edad correspondiente según su historial de cotización acumulada), el sistema de la Seguridad Social establece tres grandes bloques cuantitativos en función de si el titular convive con un cónyuge dependiente, si carece de él o si cuenta con un cónyuge que no depende económicamente de su pensión:
Titular con 65 años o más con cónyuge a cargo: Se sitúa en los 1.256,60 euros mensuales, lo que equivale a un total anual de 17.592,40 euros. Este tramo ha sido uno de los más beneficiados por las políticas de convergencia destinadas a aproximar los mínimos vitales a los umbrales de suficiencia.
Titular con 65 años o más sin cónyuge (unidad económica unipersonal): Alcanza los 936,20 euros mensuales, sumando 13.106,80 euros anuales.
Titular con 65 años o más con cónyuge no a cargo: Se establece en 888,70 euros al mes, alcanzando los 12.441,80 euros anuales.
En el caso de los colectivos que acceden a la jubilación de forma anticipada o que perciben prestaciones por supuestos especiales (tales como regímenes específicos o menores de 65 años con normativas transitorias), las cantidades sufren variaciones notables orientadas a regular lógicas de proporcionalidad y contributividad previa:
Menores de 65 años con cónyuge a cargo: Perciben idéntica cuantía protectora que los mayores de 65 años, es decir, 1.256,60 euros mensuales (17.592,40 euros anuales).
Menores de 65 años sin cónyuge (unipersonal): El importe se fija en 875,90 euros al mes (12.262,60 euros al año).
Menores de 65 años con cónyuge no a cargo: El suelo protector se sitúa en 827,90 euros mensuales (11.590,60 euros anuales).
Por otro lado, los supuestos extraordinarios derivados de situaciones de gran invalidez que exigen asistencia continuada multiplican el respaldo económico del Estado. Un titular con 65 años o más procedente de gran incapacidad con cónyuge a cargo percibe hasta 1.884,70 euros mensuales, elevando la cifra anual hasta los 26.385,80 euros.
Requisitos indispensables y el papel clave del "Complemento a Mínimos"
Es fundamental subrayar que el hecho de haber cotizado el mínimo exigido (generalmente 15 años para acceder a una pensión contributiva) no garantiza de forma automática la percepción de las cifras mencionadas. Si el cálculo matemático derivado de la base reguladora y los años cotizados arroja una cantidad inferior a los mínimos legales, la Seguridad Social aplica el denominado complemento a mínimos.
No obstante, para tener derecho a este complemento y cobrar la pensión mínima, el beneficiario debe cumplir estrictamente con una condición de ingresos externos: la suma de los rendimientos de trabajo, capital, actividades económicas o ganancias patrimoniales ajenos a la propia pensión no puede superar los límites de ingresos establecidos para el año 2026:
Límite para personas sin cónyuge a cargo o con cónyuge no a cargo: 9.442,00 euros anuales.
Límite para beneficiarios con cónyuge a cargo: 11.013,00 euros anuales.
Si los ingresos del pensionista superan dichos topes, perderá el derecho al complemento a mínimos de forma proporcional o íntegra, motivo por el cual la gestión y la declaración periódica de rentas ante el Instituto Nacional de la Seguridad Social (INSS) cobran una importancia capital.
Otras prestaciones del sistema y medidas complementarias
La protección social en 2026 no se limita exclusivamente a la jubilación ordinaria, sino que despliega una red de seguridad articulada a través de las pensiones de viudedad, incapacidad permanente y prestaciones no contributivas:
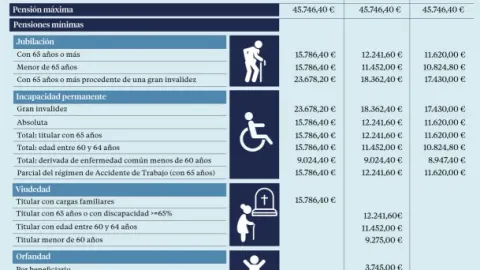
Pensión de viudedad: Las cuantías oscilan desde los 1.256,60 euros mensuales para titulares con cargas familiares (equiparados a los supuestos más protegidos de jubilación) hasta los 936,20 euros mensuales para mayores de 65 años, situándose en los 709,40 euros mensuales para menores de 60 años.
Complemento de brecha de género: Consolidado como un pilar estructural para corregir las desigualdades históricas en las carreras de cotización de las mujeres, este importe adicional se fija en 36,90 euros mensuales por hijo (dentro de los topes máximos establecidos por la normativa vigente).
Pensiones no contributivas: Dirigidas a ciudadanos en situación de vulnerabilidad que no alcanzan el periodo mínimo de cotización, se sitúan en un importe íntegro anual de 8.803,20 euros (equivalentes a 628,80 euros mensuales repartidos en 14 pagas).
Conclusión y recomendaciones prácticas
Conocer la pensión mínima de jubilación en 2026 permite a los futuros prejubilados y actuales pensionistas anticipar su planificación financiera con precisión. La clave para evitar sobresaltos radica en revisar el historial de cotización con antelación, comprobar si el cálculo teórico alcanza los umbrales de suelo legal y mantener actualizadas las declaraciones de rentas ante la Seguridad Social para no comprometer la percepción del complemento a mínimos. Acudir a los canales oficiales del INSS o solicitar un informe de bases reguladoras son los pasos más seguros para garantizar una transición ordenada hacia la etapa de retiro.