📐 Matemáticas y medidas Escalas de evaluación
¿Cuál será la pensión contributiva mínima en 2026?
Análisis Especializado: La Pensión Contributiva Mínima en el Sistema de la Seguridad Social
Respuesta corta
Con la llegada del año 2026, el marco normativo consolidado tras las sucesivas reformas del sistema de pensiones —impulsadas al amparo de las recomendaciones del Pacto de Toledo y del Plan de Recuperación, Transformación y Resiliencia— continúa desplegando sus efectos.
En pocas palabras
- Para abordar con rigor la cuantía de la pensión contributiva mínima, resulta indispensable delimitar con precisión su naturaleza jurídica dentro del sistema de la Seguridad Social española.
- Dentro del abanico de prestaciones contributivas, la jubilación concentra el mayor volumen de perceptores y representa el pilar fundamental de la protección social en la senectud.
- Como se ha anticipado, percibir la pensión contributiva mínima en su modalidad con complemento no es automático si se superan ciertos umbrales de patrimonio o rentas externas.
- A lo largo de este primer recorrido analítico, hemos podido constatar cómo el sistema de la Seguridad Social en 2026 estructura un entramado protector complejo y altamente regulado en torno a la pensión contributiva mínima de jubilación.
- Para comprender con exactitud el escenario económico de los pensionistas en España, resulta indispensable desglosar cómo operan los umbrales mínimos dentro del sistema de la Seguridad Social.
En este artículo
- El escenario económico y el marco de revalorización de las pensiones
- Naturaleza jurídica de la pensión contributiva mínima
- Cuantías de la pensión mínima de jubilación en 2026
- Los límites de ingresos y el acceso efectivo al complemento a mínimos
- Conclusión parcial y avance de la segunda parte
- Análisis detallado de las cuantías y complementos en la pensión contributiva mínima de jubilación
- El impacto en otras prestaciones contributivas mínimas: Incapacidad y Viudedad
- Los complementos a mínimos y el papel del complemento de brecha de género
- Conclusiones y perspectivas de futuro del sistema
El escenario económico y el marco de revalorización de las pensiones
Con la llegada del año 2026, el marco normativo consolidado tras las sucesivas reformas del sistema de pensiones —impulsadas al amparo de las recomendaciones del Pacto de Toledo y del Plan de Recuperación, Transformación y Resiliencia— continúa desplegando sus efectos. La normativa vigente establece de forma imperativa que las pensiones contributivas de la Seguridad Social se actualizan de manera anual tomando como referencia directa la evolución del Índice de Precios de Consumo (IPC) medio interanual. Para este ejercicio económico, dicha revalorización se ha fijado con carácter general en un porcentaje del 2,7%, asegurando así que la inflación no erosione la capacidad de compra de los beneficiarios. Sin embargo, el análisis de la pensión contributiva mínima va mucho más allá de una simple aplicación porcentual lineal, ya que el legislador ha introducido mecanismos específicos de convergencia destinados a reducir la brecha existente entre las pensiones más bajas y el umbral de la pobreza, aplicando incrementos muy superiores en determinados supuestos de mínimos y cargas familiares.
Comprender en profundidad cuál es la pensión contributiva mínima en 2026 exige adentrarse en los diferentes regímenes, tipologías prestacionales (jubilación, incapacidad permanente, viudedad), así como en los requisitos de acceso, los límites de rentas y las particularidades del complemento a mínimos que regula el Boletín Oficial del Estado (BOE) a través de los reales decretos de revalorización anual.
Naturaleza jurídica de la pensión contributiva mínima
Para abordar con rigor la cuantía de la pensión contributiva mínima, resulta indispensable delimitar con precisión su naturaleza jurídica dentro del sistema de la Seguridad Social española. A diferencia de las prestaciones de carácter no contributivo, las cuales están destinadas a aquellos ciudadanos que, careciendo de recursos económicos suficientes, no han cotizado el tiempo mínimo exigido o no lo han hecho nunca, las pensiones contributivas se fundamentan estrictamente en el principio de contributividad y solidaridad intergeneracional.
Esto significa que el derecho a percibir una pensión contributiva, así como la determinación inicial de su cuantía, se calcula aplicando un porcentaje (determinado por el número total de años cotizados) sobre la base reguladora del trabajador, la cual refleja las aportaciones económicas realizadas por este y por su empresario durante su vida laboral activa. No obstante, el sistema español incorpora una red de seguridad conocida como el "complemento a mínimos". Cuando el resultado de aplicar la fórmula de cálculo sobre la base reguladora arroja una cantidad inferior al umbral mínimo establecido legalmente para cada ejercicio, la Seguridad Social complementa dicha prestación de oficio hasta alcanzar el suelo mínimo garantizado por ley.
Este complemento a mínimos no es un derecho abstracto, sino que se encuentra estrictamente condicionado por la situación económica del beneficiario. La normativa exige que el pensionista no supere un límite específico de ingresos o rentas ajenas a la propia pensión (excluyendo la propia prestación). De este modo, si el perceptor cuenta con otros rendimientos del trabajo, del capital o de actividades económicas que superen los topes fijados legalmente, perderá total o parcialmente el derecho a dicho complemento, ajustándose la pensión a la cuantía que realmente le correspondería por su estricto historial de cotización.
Cuantías de la pensión mínima de jubilación en 2026
Dentro del abanico de prestaciones contributivas, la jubilación concentra el mayor volumen de perceptores y representa el pilar fundamental de la protección social en la senectud. Las cuantías de la pensión mínima de jubilación para el año 2026 varían notablemente en función de dos variables determinantes: la edad del titular (si se han cumplido los 65 años o si se trata de jubilaciones anticipadas o supuestos específicos) y la situación familiar (la existencia o no de cónyuge a cargo).
Titulares con 65 años o más
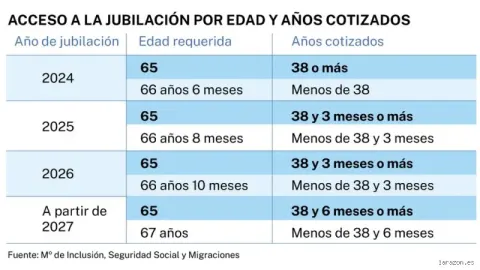
Para aquellos pensionistas que han alcanzado la edad ordinaria de jubilación fijada por la normativa en 2026 (recordemos que la edad legal se sitúa en los 65 años si se acreditan más de 38 años y 3 meses cotizados, o bien en los 66 años y 10 meses si la cotización es inferior), las cuantías anuales mínimas estructuradas en 14 pagas se distribuyen de la siguiente manera:
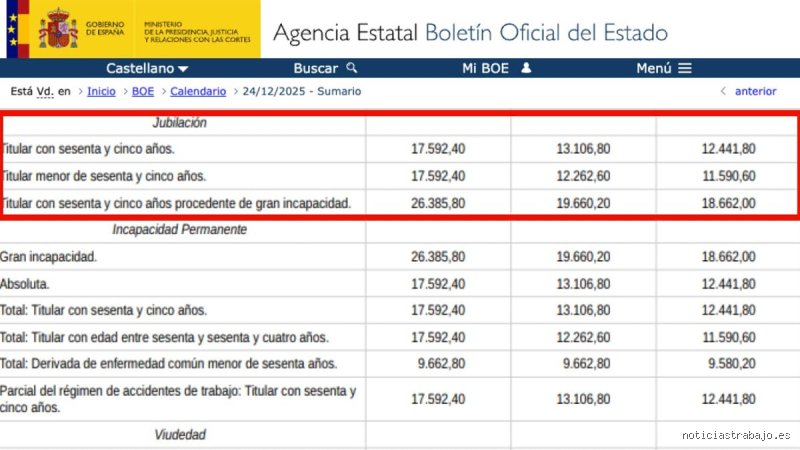
Con cónyuge a cargo: La cuantía mínima se sitúa en los 17.592,40 euros anuales, lo que equivale a unos 1.256,60 euros mensuales repartidos en doce mensualidades ordinarias y dos pagas extraordinarias (junio y noviembre). Este supuesto protege especialmente a aquellas unidades familiares donde el cónyuge no percibe ingresos propios significativos o depende económicamente del titular.
Sin cónyuge (unidad económica unipersonal): Para el pensionista que vive solo o cuyos ingresos no se integran en una unidad familiar con otros perceptores de rentas concurrentes, el mínimo contributivo asciende a 13.106,80 euros anuales (aproximadamente 936,20 euros al mes).
Con cónyuge no a cargo: En aquellos casos en los que el titular de la pensión está casado pero su cónyuge percibe ingresos propios que superan los límites legales para considerarlo "a cargo", la pensión mínima se establece en 12.441,80 euros anuales (cifra que se traduce en unos 888,70 euros mensuales).
Titulares menores de 65 años
Existen supuestos en los que, por aplicación de coeficientes reductores debido a jubilaciones anticipadas u otras circunstancias contempladas en el régimen legal, los beneficiarios acceden a la pensión antes de cumplir los 65 años. Para este colectivo, las cuantías mínimas experimentan ligeras variaciones:
Con cónyuge a cargo: Se mantiene la equiparación protectora, situándose también en los 17.592,40 euros anuales (1.256,60 euros al mes).
Sin cónyuge (unidad económica unipersonal): La cuantía desciende hasta los 12.262,60 euros anuales (875,90 euros mensuales).
Con cónyuge no a cargo: El importe mínimo garantizado queda fijado en 11.590,60 euros anuales (827,90 euros mensuales).
Asimismo, dentro de los supuestos especiales de jubilación, destacan las pensiones derivadas de gran incapacidad con 65 años cumplidos, donde el mínimo con cónyuge a cargo asciende a unos robustos 26.385,80 euros anuales, reflejando la necesidad de compensar los costes adicionales derivados del concurso de otra persona para los actos esenciales de la vida diaria.
Los límites de ingresos y el acceso efectivo al complemento a mínimos
Como se ha anticipado, percibir la pensión contributiva mínima en su modalidad con complemento no es automático si se superan ciertos umbrales de patrimonio o rentas externas. Para el ejercicio 2026, el Ministerio de Inclusión, Seguridad Social y Migraciones, en consonancia con lo publicado en el marco normativo del BOE, ha actualizado los límites de ingresos que permiten a los pensionistas beneficiarse de estas cuantías mínimas.
El límite de ingresos sin cónyuge a cargo se sitúa concretamente en 9.442 euros anuales, mientras que para los beneficiarios con cónyuge a cargo el tope de rentas de la unidad familiar se eleva hasta los 11.013 euros anuales. Si el perceptor o su unidad familiar obtienen rendimientos del trabajo, del capital mobiliario o inmobiliario por encima de estos topes, la Seguridad Social aplica la absorción del complemento, reduciendo el importe de la pensión hasta el límite en que la suma de la pensión inicial y los ingresos externos no rebasen la cuantía fijada más el tope de ingresos permitido.
Este control riguroso evita distorsiones en el sistema y asegura que los recursos públicos extraordinarios destinados a la revalorización y al complemento de mínimos lleguen verdaderamente a los sectores de la población más vulnerables dentro del sistema contributivo.
Conclusión parcial y avance de la segunda parte
A lo largo de este primer recorrido analítico, hemos podido constatar cómo el sistema de la Seguridad Social en 2026 estructura un entramado protector complejo y altamente regulado en torno a la pensión contributiva mínima de jubilación. Las cifras, que oscilan desde los 12.441,80 euros hasta los 17.592,40 euros anuales según el perfil familiar en los supuestos ordinarios, reflejan el compromiso del Estado con la suficiencia de las prestaciones.
Sin embargo, la pensión contributiva mínima no se agota en el ámbito de la jubilación.
Análisis detallado de las cuantías y complementos en la pensión contributiva mínima de jubilación
Para comprender con exactitud el escenario económico de los pensionistas en España, resulta indispensable desglosar cómo operan los umbrales mínimos dentro del sistema de la Seguridad Social. La pensión contributiva mínima no responde a una cifra única y homogénea, sino que se vertebra en función de una serie de variables sociofamiliares muy concretas, tales como la edad del beneficiario, la existencia o no de un cónyuge a cargo, y la tipología de la unidad de convivencia.
Dentro de este marco normativo y de revalorización, las cifras oficiales para la pensión contributiva mínima de jubilación reflejan el esfuerzo legislativo por proteger a los colectivos más vulnerables frente a las fluctuaciones del coste de la vida.
Titulares con 65 años o más:
Con cónyuge a cargo: La cuantía se sitúa en los 17.592,40 euros anuales (lo que equivale a 1.256,60 euros mensuales distribuidos en 14 pagas). Este supuesto contempla aquellos hogares donde el cónyuge del titular no percibe ingresos propios de relevancia o depende estrictamente de dicha unidad económica.
Sin cónyuge (unidad económica unipersonal): Se establece un mínimo de 13.106,80 euros anuales, es decir, 936,20 euros mensuales.
Con cónyuge no a cargo: La prestación asciende a 12.441,80 euros anuales, traduciéndose en 888,70 euros mensuales.
Titulares menores de 65 años:
En los casos de jubilación anticipada u otros supuestos amparados por la normativa donde el beneficiario aún no ha alcanzado la edad ordinaria, las cantidades varían ligeramente hacia la baja, salvo si se cuenta con cargas familiares directas. Por ejemplo, sin cónyuge, la prestación se fija en 12.262,60 euros anuales (875,90 euros al mes), mientras que con cónyuge no a cargo desciende hasta los 11.590,60 euros anuales (827,90 euros mensuales).
El impacto en otras prestaciones contributivas mínimas: Incapacidad y Viudedad
La pensión contributiva mínima no se limita exclusivamente a la jubilación; abarca también contingencias profesionales y familiares de enorme peso social, como la incapacidad permanente y las pensiones de viudedad. El paralelismo normativo busca evitar bolsas de pobreza severa entre aquellos ciudadanos que, debido a accidentes, enfermedades o al fallecimiento de su pareja, se encuentran con una base de cotización reducida o interrumpida.
Incapacidad Permanente
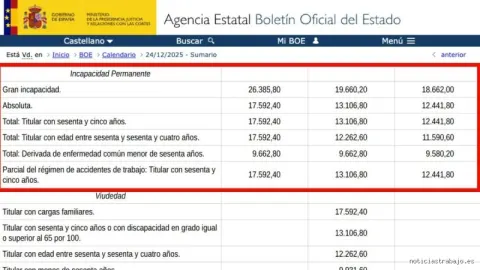
En el ámbito de la incapacidad permanente (en grados de absoluta o total para mayores de 65 años), las cuantías mimetizan las de la jubilación ordinaria, garantizando los mismos suelos de protección:
Absoluta o Total con 65 años (con cónyuge a cargo): 17.592,40 euros anuales.
Absoluta o Total con 65 años (sin cónyuge): 13.106,80 euros anuales.
No obstante, los casos de Gran Incapacidad, aquellos que requieren la asistencia de una tercera persona para los actos esenciales de la vida diaria, experimentan un incremento porcentual notable, elevándose la pensión mínima hasta los 26.385,80 euros anuales (1.884,70 euros mensuales) en el supuesto de contar con cónyuge a cargo.
Viudedad y prestaciones de ofertada o favor de familiares
Las pensiones de viudedad juegan un papel amortiguador crítico. La cuantía mínima para un titular con 65 años o con una discapacidad igual o superior al 65% se alinea en los 13.106,80 euros anuales (936,20 euros al mes). Cuando el titular es menor de 60 años, la cifra se ajusta a los 9.931,60 euros anuales, a menos que concurran cargas familiares especiales, escenario en el cual la protección pública eleva el suelo equiparándolo al de las rentas más robustas del sistema (17.592,40 euros anuales).
Los complementos a mínimos y el papel del complemento de brecha de género
Un aspecto técnico fundamental que todo experto en seguridad social debe dominar es la distinción entre el derecho a una pensión contributiva y el complemento a mínimos.
Muchas personas trabajadoras, tras cumplir los requisitos de carencia genérica y específica (como los 15 años mínimos de cotización), obtienen una pensión teórica calculada a partir de su base reguladora que se sitúa por debajo de los umbrales legales mencionados. En estos casos, la Seguridad Social aplica de oficio el denominado "complemento a mínimos", una partida económica adicional destinada a alcanzar la cuantía mínima fijada en los presupuestos o normas de revalorización anual.
Sin embargo, este complemento está sujeto a estrictos límites de ingresos por rendimientos de capital, trabajo o actividades económicas ajenos a la propia pensión:
Si el pensionista no tiene cónyuge a cargo (o este no es computable), el límite de ingresos ajenos no puede superar los 9.442,00 euros anuales.
Si se cuenta con cónyuge a cargo, el tope de ingresos conjuntos se eleva hasta los 11.013,00 euros anuales.
Adicionalmente, hay que sumar el complemento para la reducción de la brecha de género, enfocado en compensar el perjuicio sufrido en la carrera profesional durante los primeros años tras el nacimiento o adopción de un hijo. Este complemento, desvinculado de los mínimos pero acumulable a ellos, se consolida de forma fija por cada hijo afectado, reforzando la equidad distributiva del sistema contributivo.
Conclusiones y perspectivas de futuro del sistema
La evolución de la pensión contributiva mínima responde a un delicado equilibrio financiero: garantizar la suficiencia y el poder adquisitivo de los sectores pasivos de la población, conforme al mandato de revalorización ligada al IPC y a las cláusulas de convergencia con los salarios medios, al tiempo que se asegura la sostenibilidad a medio y largo plazo de las cuentas públicas de la Seguridad Social.
A medida que la demografía española avanza hacia un envejecimiento progresivo de la "generación del baby boom", los mecanismos de refuerzo de ingresos (como el Mecanismo de Equidad Intergeneracional o MEI) cobran un protagonismo absoluto para nutrir las arcas del Estado. Conocer estas cifras detalladas permite a los futuros jubilados y actuales perceptores planificar con rigor su economía doméstica, anticipándose a las exigencias de incompatibilidades, topes de rentas y requisitos de acceso que rigen el sistema de previsión social en España.