¿Qué pensión te puede quedar con 15 años cotizados?
Al aproximarse la etapa de retiro laboral, una de las dudas más recurrentes y que genera mayor incertidumbre entre los trabajadores es conocer con exactitud qué prestación económica les corresponderá tras haber acumulado una trayectoria laboral relativamente corta. Entre los escenarios más consultados destaca de forma sobresaliente el umbral mínimo legal permitido para acceder al sistema contributivo: exactamente 15 años cotizados.
Existe una gran cantidad de mitos, falsas creencias y confusiones generalizadas en la calle respecto a esta cifra. Muchas personas asumen de manera errónea que existe una cantidad fija asignada por ley, que se pierde todo el derecho si no se llega a una cifra superior, o bien que el cálculo se realiza aplicando un porcentaje directo sobre el último sueldo percibido antes de dejar de trabajar. La realidad jurídica y matemática del sistema de la Seguridad Social es sustancialmente distinta, y requiere un análisis experto, riguroso y detallado para comprender el importe real que se percibirá mes a mes.
Esta primera parte de la guía experta desglosa los requisitos de acceso indispensables, el verdadero significado porcentual de acumular quince años de aportaciones, la manera técnica en la que se construye la base de cálculo y qué factores económicos determinan que la cifra final varíe drásticamente de un contribuyente a otro.
El umbral legal de los 15 años: ¿Se tiene derecho a pensión contributiva?
La respuesta corta y directa es sí. Alcanzar un total de 15 años cotizados (lo que equivale técnicamente a un mínimo de 5.475 días de alta en cualquiera de los regímenes del sistema de la Seguridad Social) constituye el periodo genérico de carencia exigido por la legislación vigente para poder solicitar y obtener una pensión contributiva de jubilación.
Esto significa que, contrariamente a lo que algunos ciudadanos temen, haber trabajado y cotizado de forma legal durante década y media abre legalmente la puerta del sistema contributivo de jubilación. No se produce una expulsión directa hacia los subsidios asistenciales o pensiones no contributivas de entrada, siempre y cuando se cumplan de manera simultánea un par de condiciones restrictivas adicionales que el Instituto Nacional de la Seguridad Social (INSS) comprueba minuciosamente.
La doble condición de carencia: Genérica y Específica
Para que esos 15 años sean plenamente válidos a efectos de causar derecho a la prestación, la normativa exige no solo cumplir con el volumen global acumulado, sino también respetar una distribución temporal conocida como carencia específica:
Carencia genérica:
Tener acumulados al menos 15 años a lo largo de toda la vida laboral del trabajador. Carencia específica:
De esos 15 años totales, al menos dos años (24 meses) deben estar comprendidos necesariamente dentro de los 15 años inmediatamente anteriores a la fecha en que se produzca el hecho causante (es decir, el momento de la jubilación o el cese en la obligación de cotizar).
Este segundo requisito es crítico. Si un trabajador cotizó 15 intensos años consecutivos en su juventud (por ejemplo, entre los 20 y los 35 años de edad) y posteriormente permaneció totalmente desvinculado del mercado laboral formal, autónomo o de situaciones asimiladas de alta durante el resto de su vida hasta alcanzar la edad de retiro, no podrá acceder a la pensión contributiva, ya que esos 15 años de cotización quedarían "lejos" en el tiempo y no cumplirían con la regla de los dos años dentro del periodo de los 15 años previos.
El porcentaje aplicable: El mito del 125 euros frente al 50% real
Uno de los errores más extendidos en los corrillos populares es la afirmación de que con 15 años cotizados se cobra una cantidad fija e invariable, frecuentemente asociada a mitos sobre pagas reducidas o cifras estáticas muy bajas.
En el marco legal actual, con 15 años cotizados se aplica exactamente el 50% a la base reguladora del trabajador.
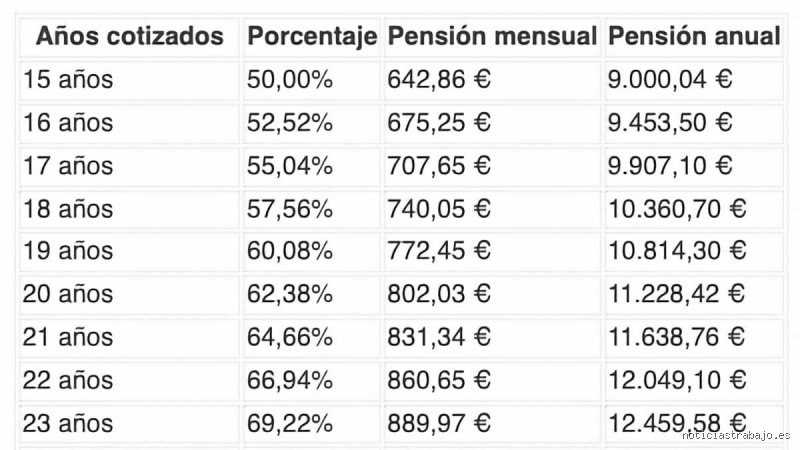
Para entender el impacto económico de este porcentaje sobre bases de cotización estándar, obsérvese el siguiente desglose analítico de la pensión inicial bruta estimada (antes de aplicar complementos o retenciones):
Como se observa en la tabla, la cuantía final varía de manera proporcional al esfuerzo de cotización previo. No es lo mismo haber cotizado sobre bases mínimas durante esos 15 años que haber mantenido bases de cotización elevadas o moderadas.
Cómo se calcula la base reguladora: El papel de las bases históricas
Para calcular correctamente la base reguladora sobre la cual se aplicará ese 50%, la Seguridad Social no toma simplemente el último sueldo percibido ni realiza una media aritmética simple de toda la vida laboral de manera improvisada. El procedimiento técnico exige recopilar las bases de cotización correspondientes al periodo temporal que marcan las reglas de cálculo en vigor.
El sistema de cálculo contempla la integración de los meses anteriores al momento de la jubilación, aplicando reglas de actualización monetaria (actualización de las bases antiguas conforme a la evolución del Índice de Precios al Consumo — IPC) para proteger el poder adquisitivo teórico de las aportaciones más remotas. Asimismo, en los periodos en los que no existiera obligación de cotizar (las llamadas lagunas de cotización), el sistema aplica reglas específicas de integración para los trabajadores por cuenta ajena, aunque en carreras tan breves de solo 15 años, la ausencia de cotizaciones previas en otros tramos puede penalizar de forma notable el resultado final de la base reguladora.
La edad de jubilación ordinaria con 15 años cotizados
Otro de los aspectos fundamentales que todo trabajador con 15 años cotizados debe conocer antes de planificar su salida del mercado laboral es a qué edad exacta podrá jubilarse de forma ordinaria.
Debido al progresivo incremento de la edad legal de jubilación y de los requisitos de carrera completa de cotización exigidos por las sucesivas reformas de la seguridad social, con 15 años cotizados no es posible jubilarse a los 65 años. Para poder acceder a la jubilación ordinaria a la edad de 65 años se exige acreditar un periodo de cotización mucho más elevado (que supera holgura los 38 años según el año de salida).
En consecuencia, un trabajador que acredite exclusivamente 15 años de cotización tendrá que esperar a alcanzar la edad legal ordinaria correspondiente para carreras reducidas, la cual se sitúa en los 66 años y 10 meses (o los 67 años según el calendario de progresividad general en los años venideros si no se alcanzan los umbrales alternativos de cotización exigidos).
(Continúa en la Segunda Parte con el análisis de los complementos a mínimos, las implicaciones fiscales, las estrategias de mejora mediante convenios especiales y los errores más frecuentes al calcular la pensión con 15 años cotizados).
Estrategias avanzadas y alternativas para maximizar tu pensión con 15 años cotizados
Continuando con nuestro análisis experto sobre el impacto de alcanzar el mínimo legal indispensable de cotización en el sistema de pensiones contributivas, es fundamental abordar el panorama operativo, las excepciones normativas y las estrategias de ingeniería financiera y laboral que pueden marcar la diferencia entre una jubilación precaria y un retiro mínimamente sostenible.
Tener exactamente 15 años cotizados sitúa al trabajador en el umbral crítico de acceso al sistema contributivo de jubilación ordinaria en España. Sin embargo, la brecha entre cumplir simplemente el requisito de entrada y obtener un ingreso mensual digno requiere comprender con precisión quirúrgica cómo se calcula la base reguladora, cómo actúan los coeficientes reductores en caso de jubilación anticipada (si bien son muy restrictivos con pocos años), y qué alternativas existen si la cuantía resultante no cubre las necesidades vitales básicas.
1. El cálculo real de la base reguladora con 15 años: Desglose matemático y práctico
Para comprender qué pensión te quedará, el primer paso es recordar la fórmula básica que rige en el sistema de la Seguridad Social. La pensión de jubilación se calcula aplicando un porcentaje (la escala de revalorización según los años cotizados) a la base reguladora.
¿Cómo se forma la base reguladora?
Con carácter general, la base reguladora se obtiene sumando las bases de cotización de los últimos años anteriores al hecho causante (la fecha de jubilación) y dividiendo ese total por un divisor determinado. Con la normativa actual plenamente desplegada (tras el progresivo aumento de los periodos de cómputo), se toman en cuenta los últimos 25 años (300 meses), cuyas bases se dividen entre 350.
Nota técnica fundamental sobre los huecos de cotización: Si dentro de esos 25 años de bases a computar existen periodos en los que no cotizaste (por desempleo no subsidiado, inactividad o lagunas laborales), el sistema aplica un mecanismo de integración de lagunas para los trabajadores por cuenta ajena:
Los primeros 48 meses sin cotizar se integran con la base mínima vigente en cada momento.
Los meses que superen los 48 se integran con el 50% de dicha base mínima.
Sin embargo, cuando un trabajador cuenta exactamente con 15 años cotizados (180 meses), se produce una circunstancia muy particular: esos 15 años coinciden exactamente con el periodo mínimo exigido. Esto significa que no se pueden rellenar lagunas con bases ficticias superiores si hay meses completamente vacíos dentro de ese periodo, lo que suele arrastrar la base reguladora hacia los tramos mínimos fijados por ley.
El porcentaje aplicable: El umbral del 50%
La ley establece que por los primeros 15 años cotizados se tiene derecho al 50% de la base reguladora.
Por cada año adicional cotizado a partir de esos 15 iniciales, se suma un porcentaje adicional (habitualmente un 0,21% por mes en los primeros años adicionales, y un porcentaje menor después). Pero al encontrarnos en el supuesto estricto de exactamente 15 años, el multiplicador aplicable es de manera fija el 50%.
Ejemplo práctico de simulación: Imagina que, tras sumar y actualizar tus bases de cotización de los últimos 25 años (aplicando las reglas de integración de lagunas correspondientes), tu base reguladora asciende a 1.200 euros mensuales. Al tener 15 años cotizados, el porcentaje que te corresponde es el 50%.
Esta cifra de 600 euros mensuales (percibida en 14 pagas anuales en el sistema español) representa un punto de partida crítico que nos lleva directamente al análisis de los complementos a mínimos y las pensiones no contributivas.
2. El salvavidas del sistema: El complemento a mínimos
Dado que el 50% de una base reguladora construida con sueldos bajos o moderados suele arrojar cantidades inferiores al umbral de la pobreza o al Salario Mínimo Interprofesional (SMI), entra en juego una figura de protección social indispensable: el complemento a mínimos.
¿Qué es y cómo funciona?
El complemento a mínimos es una cantidad añadida que la Seguridad Social otorga a aquellos pensionistas cuya pensión contributiva no alcanza la cuantía mínima fijada anualmente en los Presupuestos Generales del Estado.
Requisito de residencia: Para tener derecho a este complemento, es condición sine qua non residir en territorio español.
Límite de ingresos externos: No puedes superar un determinado tope de ingresos anuales procedentes de rentas de capital, trabajo u otras fuentes ajenas a la pensión (el límite se actualiza cada año, situándose habitualmente en torno a los 8.500-9.000 euros anuales si no se tienen cargas familiares).
Si tu pensión calculada por 15 años cotizados se queda, por ejemplo, en 550 euros al mes, pero la cuantía mínima legal establecida para una persona sin cónyuge a cargo supera los 780-800 euros (cifras orientativas sujetas a revalorización anual), el Estado te abonará la diferencia en concepto de complemento a mínimos hasta alcanzar ese suelo legal.
Advertencia de experto: El complemento a mínimos no es consolidable de forma indefinida si tus ingresos externos aumentan. La Seguridad Social revisa anualmente las declaraciones de ingresos de los beneficiarios. Si superas el límite de rentas establecido, el complemento se suprime total o parcialmente.
3. La alternativa de la jubilación anticipada y la penalización severa
Una duda muy frecuente entre los trabajadores que acumulan 15 años de cotización es si pueden jubilarse antes de la edad legal ordinaria (que en el año 2026 se sitúa en los 66 años y 10 meses, o 65 años si se acreditan más de 38 años y 3 meses cotizados).
¿Es posible la jubilación anticipada con 15 años?
La respuesta corta es: Depende del tipo de jubilación anticipada, pero en la práctica ordinaria es extremadamente difícil o inviable.
Jubilación anticipada involuntaria (por cese no voluntario en el trabajo): Exige un mínimo de 33 años cotizados. Por tanto, con 15 años cotizados está totalmente descartada.
Jubilación anticipada voluntaria: Exige un mínimo de 35 años cotizados efectivamente acreditados (de los cuales al menos 2 deben estar comprendidos dentro de los 15 años anteriores al hecho causante). Por consiguiente, un trabajador con solo 15 años cotizados no puede acogerse a la jubilación anticipada voluntaria.
La conclusión normativa es tajante: si acumulas 15 años cotizados, debes esperar obligatoriamente a alcanzar la edad legal ordinaria de jubilación para poder acceder a tu prestación contributiva. Cualquier intento de cese laboral previo requerirá buscar vías alternativas de cobertura (subsidios de desempleo para mayores de 52 años, si se cumplen los requisitos de cotización previa en el sector de desempleo, o rentas activas de inserción).
4. Estrategias de última hora: ¿Cómo mejorar tu pensión si estás cerca de los 15 años o ya los tienes?
Si te encuentras en la etapa final de tu vida laboral y te preocupa que una pensión basada en 15 años resulte insuficiente para mantener tu nivel de vida, existen mecanismos legales para optimizar tu situación antes de solicitar la jubilación:
A. El Convenio Especial con la Seguridad Social
Si te has quedado en situación de desempleo o has cesado tu actividad por cuenta propia o ajena antes de llegar a la edad de jubilación, puedes suscribir un Convenio Especial con la Tesorería General de la Seguridad Social (TGSS).
¿Para qué sirve? Te permite seguir cotizando de forma voluntaria para aumentar tanto el número de años cotizados (lo que incrementa el porcentaje aplicable a la base reguladora, pasando del 50% hacia arriba) como el importe de la base reguladora mediante el pago de una cuota mensual.
Valoración experta: Si ya tienes los 15 años y te faltan pocos años para la jubilación ordinaria, evaluar el coste del convenio especial frente al incremento estimado de la pensión es un cálculo financiero que puede resultar altamente rentable a medio plazo.
B. Continuar en activo (Jubilación Activa o Demorada)
Aunque la ley exige un mínimo de 15 años para acceder a la pensión contributiva ordinaria, una vez cumplidos esos 15 años puedes optar por:
Seguir trabajando a tiempo completo o parcial: Cada año adicional que cotices incrementará el porcentaje aplicable sobre tu base reguladora (sumando más puntos porcentuales por cada mes cotizado adicional) y te permitirá aplicar los coeficientes de mejora por prolongación de la vida laboral (jubilación demorada), obteniendo un porcentaje extra o un pago único por cada año cotizado por encima de la edad ordinaria.
5. Tabla comparativa: Impacto de cotizar 15 años frente a trayectorias más amplias
Para visualizar de manera clara el peso específico de los 15 años cotizados en comparación con otros hitos del sistema español, observemos la siguiente comparativa estructural:
6. Conclusión y recomendaciones expertas finales
Responder a la pregunta de qué pensión te puede quedar con 15 años cotizados exige huir de dogmatismos y mirar los números con realismo. La respuesta técnica es clara: percibirás el 50% de tu base reguladora calculada sobre los últimos 25 años cotizados.
En términos económicos reales, para la gran mayoría de los trabajadores esto se traduce en una cuantía cercana a las bases mínimas del sistema, la cual se ve frecuentemente asistida por el complemento a mínimos del Estado, siempre y cuando se resida en España y no se superen los umbrales de rentas ajenas permitidos.
Recomendaciones finales para tu planificación:
Solicita un informe de vida laboral actualizado: Verifica cada alta, baja y base de cotización registrada en la Seguridad Social para evitar sorpresas de última hora en el cómputo de los 180 meses exactos.
Analiza el impacto de las lagunas: Si dentro de esos 15 años existen periodos de inactividad prolongada, valora la conveniencia de realizar un convenio especial o buscar un empleo de corta duración que eleve el promedio de tus bases.
Consulta con un graduado social o experto en seguridad social: Cada historial laboral es único; un análisis personalizado de tus bases de cotización te permitirá proyectar con exactitud matemática el importe neto mensual al que aspiras en el momento de tu retiro.