📐 Matemáticas y medidas Escalas de evaluación
¿Cómo puedo calcular mi pensión de viudedad en 2026?
Respuesta corta
La pérdida de un cónyuge o pareja de hecho representa uno de los momentos más complejos a nivel personal y emocional, al cual se suma, de manera inevitable, la preocupación por la estabilidad económica y el mantenimiento del hogar.
En este artículo
- Naturaleza jurídica y requisitos de acceso en 2026
- El eje del cálculo: ¿cómo se obtiene la base reguladora en 2026?
- Factores clave y próximos pasos
- Los complementos y mejoras de la pensión de viudedad en 2026: cómo aumentar la cuantía
- Incompatibilidades y concurrencia de pensiones: ¿qué sucede si tengo ingresos propios?
Con la entrada en vigor de los Presupuestos y las normativas de revalorización para el año 2026, el cálculo de esta prestación experimenta ajustes importantes marcados por la evolución del Índice de Precios al Consumo (IPC) y la subida de los umbrales económicos de referencia.
Naturaleza jurídica y requisitos de acceso en 2026
Para poder calcular y percibir una pensión de viudedad, el ordenamiento jurídico exige superar un doble filtro de legitimación: por un lado, se evalúan las condiciones y la trayectoria de cotización de la persona fallecida (denominada técnicamente el causante); por otro lado, se analizan los requisitos subjetivos y económicos de la persona solicitante (el beneficiario).
A. Requisitos exigidos al causante (el fallecido)
El derecho a la pensión no se genera de forma automática por el simple hecho de cotizar, sino que exige el cumplimiento de unos mínimos de estabilidad en el sistema según su situación laboral en el momento del óbito:
Trabajadores en alta o en situación asimilada al alta: Si el fallecimiento deriva de una enfermedad común, se exige que el causante acredite un periodo de cotización de 500 días dentro de los 5 años ininterrumpidos inmediatamente anteriores al fallecimiento. Si la causa del óbito es un accidente (sea o no laboral) o una enfermedad profesional, no se exige ningún periodo previo de cotización.
Trabajadores no en alta (bajas o inactivos): Si el causante no se encontraba cotizando activamente en el momento de la defunción, el sistema exige un umbral mucho más restrictivo, generalizando la necesidad de acumular al menos 15 años de cotización a lo largo de toda su vida laboral.
Pensionistas: Los beneficiarios de una pensión contributiva de jubilación o de incapacidad permanente ya tienen cubierto este requisito de forma automática, al igual que aquellos trabajadores que, reuniendo los requisitos para jubilarse, fallecieron sin llegar a solicitar formalmente la prestación.
B. Requisitos exigidos al beneficiario (el superviviente)
El vínculo legal o de hecho con el fallecido es el elemento más analizado por los servicios de la Seguridad Social:
Matrimonio legal: Es el supuesto más común. Se requiere haber contraído matrimonio. No obstante, si el óbito ocurre por enfermedad común anterior al enlace, se exigen al menos un año de duración del matrimonio o la existencia de hijos comunes.
Parejas de hecho: Su regulación es estricta. Se exige una convivencia estable y notoria de forma ininterrumpida no inferior a 5 años anteriores al fallecimiento, además de una inscripción formal en un registro específico de parejas de hecho (formalizada al menos 2 años antes). Adicionalmente, el superviviente debe acreditar que sus ingresos durante el año anterior no superaban determinados límites porcentuales en relación con los ingresos totales de la pareja.
Supuestos de separación, divorcio o nulidad: El excónyuge puede tener derecho a la pensión siempre que sea acreedor de una pensión compensatoria (según sentencia judicial) que se extinga a causa del fallecimiento y que no haya vuelto a casarse ni a constituir una nueva pareja de hecho.
El eje del cálculo: ¿cómo se obtiene la base reguladora en 2026?
El error más habitual al intentar averiguar la cuantía de la pensión radica en aplicar directamente un porcentaje sobre el último salario o sueldo percibido. En realidad, el sistema obliga a calcular previamente la base reguladora (BR), cuya fórmula matemática varía de manera radical dependiendo de si el causante era un trabajador en activo o ya se encontraba jubilado en el momento de la defunción.
Caso 1: El causante era pensionista (Jubilación o Incapacidad Permanente)
Cuando la persona fallecida ya percibía una pensión contributiva, el cálculo de la base reguladora es directo y transparente:
Se toma exactamente la misma base reguladora que sirvió en su día para calcular la pensión del causante, aplicando posteriormente las revalorizaciones acumuladas que correspondan hasta el año en curso. Por tanto, no es preciso realizar complejas medias de cotizaciones históricas si ya existía una resolución de pensión previa firme.
Caso 2: El causante era trabajador en activo (Fallecimiento por Enfermedad Común o Accidente No Laboral)
Si el fallecimiento se produce encontrándose el trabajador en activo debido a causas comunes, la base reguladora se calcula seleccionando un periodo continuado de cotización de 24 meses (dos años) elegidos libremente por los beneficiarios dentro de los últimos 15 años anteriores al hecho causante.
La fórmula suma las bases de cotización de esos 24 meses elegidos y el resultado se divide entre 28 (para repartir el computo anual incluyendo pagas extraordinarias de manera equivalente).
Excepciones en sectores específicos: Para empleados de hogar o regímenes especiales con peculiaridades de cotización, se aplican reglas específicas sobre bases reales declaradas.
Caso 3: fallecimiento por accidente de trabajo o enfermedad profesional
Cuando la causa de la muerte deriva directamente de riesgos profesionales, la ley protege de manera reforzada al superviviente:
Se toma el salario real anual percibido por el trabajador en el año inmediatamente anterior al accidente o a la baja por enfermedad.
Dicha cifra se divide entre 12 (en lugar de 28), lo que eleva considerablemente la base reguladora resultante y, por ende, la cuantía final de la pensión de viudedad.
Factores clave y próximos pasos
Una vez obtenida la base reguladora mediante cualquiera de los procedimientos anteriores, el sistema entra en la fase de aplicación de porcentajes específicos (el tipo general del 52%, o los tramos incrementados del 60% y 70% bajo estrictos requisitos de edad y escasez de rentas), así como la comprobación de los límites de las cuantías mínimas garantizadas para el ejercicio 2026.
Los complementos y mejoras de la pensión de viudedad en 2026: cómo aumentar la cuantía
Una vez superados los trámites iniciales de solicitud y comprendido el funcionamiento de la base reguladora y el porcentaje general aplicable, es momento de analizar los factores que pueden elevar significativamente el importe mensual a percibir. La normativa de la Seguridad Social contempla una serie de complementos económicos y normativas especiales que premian las trayectorias de cotización más largas o protegen a los beneficiarios en situaciones de vulnerabilidad económica.
A continuación, examinaremos los mecanismos clave que pueden incrementar de forma directa la pensión de viudedad en 2026.
El complemento por mínimos y la garantía de ingresos
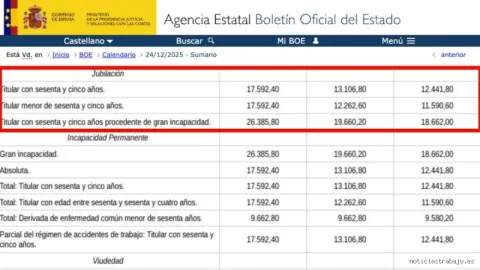
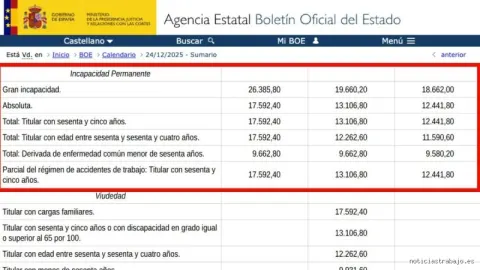
En aquellos casos en los que la aplicación de los porcentajes estándar sobre la base reguladora arroje una cantidad inferior a las cuantías mínimas establecidas anualmente por los Presupuestos Generales del Estado (o prorrogadas para 2026), la Seguridad Social aplica automáticamente el llamado complemento por mínimos.
Este complemento está diseñado exclusivamente para evitar que los pensionistas que carecen de otros ingresos significativos queden por debajo del umbral de subsistencia. No obstante, para mantener este derecho, la legislación impone un límite estricto de ingresos concurrentes (rendimientos del trabajo, del capital o de actividades económicas). Si el beneficiario supera el tope de ingresos fijado para el año en curso, el complemento por mínimos se reduce o se suprime, aunque la pensión contributiva base se mantiene intacta.
El impacto de las cargas familiares y los hijos a cargo
La presencia de menores de edad o hijos con discapacidad en la unidad familiar tras el fallecimiento del causante es un factor determinante que el Instituto Nacional de la Seguridad Social (INSS) valora para mejorar la protección económica del núcleo familiar.
Pensión de orfandad concurrente: Aunque jurídicamente se tramita de forma independiente, la pensión de orfandad se suma a la de viudedad para configurar los ingresos totales del hogar.
Mayores porcentajes por cargas: En determinados regímenes especiales o supuestos específicos de accidentes de trabajo o enfermedades profesionales, la existencia de hijos incapacitados puede justificar revisiones al alza en los complementos temporales de viudedad.
Incompatibilidades y concurrencia de pensiones: ¿qué sucede si tengo ingresos propios?
Una de las dudas más frecuentes entre los futuros beneficiarios es si el cobro de una pensión de viudedad es compatible con la percepción de otras rentas, ya sean salariales o procedentes de prestaciones del propio sistema de la Seguridad Social.
Compatibilidad con el trabajo y otras pensiones contributivas
La pensión de viudedad es plenamente compatible con:
Los ingresos derivados de un trabajo por cuenta ajena o propia (salarios).
La pensión de jubilación o de incapacidad permanente que le corresponda al propio beneficiario por sus cotizaciones a lo largo de su vida laboral.
Sin embargo, cuando se produce una concurrencia de pensiones públicas de la Seguridad Social —por ejemplo, cobrar simultáneamente la propia jubilación y la pensión de viudedad de un cónyuge fallecido—, el sistema no impone una penalización directa en cuanto a la pérdida de derechos, pero el cálculo total debe atenerse a los límites máximos de percepción de pensiones públicas vigentes en 2026.
La pensión de viudedad y las nuevas nupcias o parejas de hecho
Históricamente, contraer un nuevo matrimonio o constituir una nueva pareja de hecho extinguía automáticamente el derecho a la pensión de viudedad. La normativa actual es más flexible, pero mantiene requisitos estrictos que es necesario cumplir para no perder la prestación:
Regla general: El nuevo matrimonio o