¿Qué pasa si no tengo suficientes años cotizados?
La planificación de la jubilación y la vida laboral es uno de los ejercicios de previsión financiera más importantes a los que se enfrenta cualquier trabajador a lo largo de su vida adulta. Sin embargo, la realidad del mercado laboral actual —marcada a menudo por la temporalidad, los periodos prolongados de desempleo, la economía informal o las interrupciones en la carrera profesional por motivos de conciliación o salud— hace que muchas personas alcancen la edad de retiro sin haber acumulado el tiempo exigido por la ley.
Esta situación genera una enorme incertidumbre y plantea un interrogante crítico: ¿Qué sucede exactamente si no se cuenta con los años mínimos requeridos para acceder a una pensión contributiva?
El umbral de los 15 años: La barrera del sistema contributivo
En el modelo de seguridad social español, por ejemplo, el acceso a una pensión contributiva de jubilación está condicionado de forma inflexible al cumplimiento de un periodo mínimo de aportaciones. Conforme a la normativa vigente, se exige haber cotizado al menos 15 años (lo que equivale a 5.485 días) a lo largo de toda la vida laboral.
Pero este requisito fundamental incluye un matiz temporal ineludible: de esos 15 años totales, al menos 2 deben estar comprendidos dentro de los 15 años inmediatamente anteriores al momento de causar el derecho a la jubilación.
El criterio de "todo o nada":
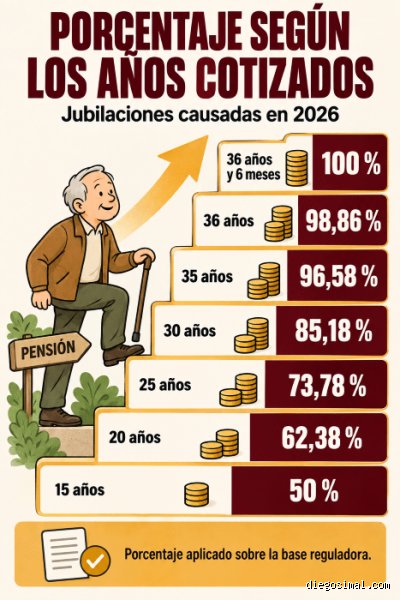
A diferencia de lo que algunos ciudadanos suponen erróneamente, el sistema contributivo no funciona bajo una proporcionalidad estricta donde cobrar una parte pequeña por haber cotizado, por ejemplo, 8 o 10 años sea viable. Si una persona acumula 14 años y 364 días de cotización, el acceso directo a la pensión contributiva ordinaria se deniega de manera tajante. No existe el cobro parcial de la prestación si no se cruza la línea de salida establecida por los 15 años. El porcentaje inicial: Quienes logran alcanzar exactamente ese mínimo de 15 años tienen derecho a percibir el 50% de su base reguladora calculada.
A partir de ahí, cada mes adicional de cotización va sumando porcentajes progresivos hasta aspirar al 100%.
Consecuencias directas de no alcanzar el mínimo legal
Cuando un trabajador se aproxima a la edad legal de jubilación y comprueba que sus registros en la Tesorería General de la Seguridad Social no alcanzan los 15 años requeridos, las consecuencias económicas a corto y largo plazo son profundas:
Incapacidad para acceder a la pensión de jubilación contributiva:
Al no cumplir con el período de carencia genérica, la solicitud ante el Instituto Nacional de la Seguridad Social (INSS) recibe una resolución denegatoria en su modalidad contributiva. Ausencia de derechos derivados (como los complementos a mínimos): Al no tener la condición de pensionista contributivo, tampoco es posible aplicar complementos económicos por mínimos ni arrastrar ciertas ventajas asociadas a las pagas extraordinarias bajo este régimen clásico.
Dependencia de redes de soporte alternativas: El sistema, no obstante, no abandona por completo al ciudadano a su suerte, contemplando redes de seguridad estatales de carácter asistencial para evitar situaciones de exclusión social severa.
¿Existen soluciones previas o vías de rescate?
Antes de dar por perdida la posibilidad de cotizar o de resignarse a una situación de carencia absoluta, es fundamental analizar si existen mecanismos legales para enmendar el expediente laboral antes de la edad de retiro (una opción analizada con frecuencia por asesores laborales es la suscripción de convenios especiales con la Seguridad Social, permitiendo cubrir lagunas de cotización mediante el pago de cuotas voluntarias).
Sin embargo, cuando estas vías de recuperación de cotizaciones ya son inviables por edad o capacidad económica, entran en juego las prestaciones de carácter no contributivo y los subsidios asistenciales, los cuales analizaremos en detalle en la segunda parte de este análisis experto.
Estrategias legales y alternativas cuando la cotización es insuficiente
Llegar a la edad legal de jubilación y descubrir que no se cuenta con el periodo mínimo exigido por el sistema puede generar una situación de incertidumbre económica considerable. Sin embargo, el marco legal y de protección social contempla diversos mecanismos, alternativas y soluciones supletorias diseñadas para mitigar esta contingencia y garantizar un soporte de ingresos a los ciudadanos.
A continuación, se detallan las principales vías de actuación, las opciones de regularización voluntaria y las prestaciones asistenciales disponibles para quienes afrontan esta realidad.
1. El Convenio Especial con la Seguridad Social: Una solución para alcanzar el mínimo
Una de las herramientas más útiles para quienes se encuentran a las puertas de la jubilación con un déficit de cotización es el convenio especial con la Tesorería General de la Seguridad Social.
¿En qué consiste?: Se trata de un acuerdo voluntario entre el ciudadano y la administración mediante el cual el interesado pasa a cotizar por su cuenta, asumiendo íntegramente el pago de las cuotas mensuales correspondientes.
¿A quién beneficia?: Está especialmente pensado para trabajadores que están cerca de cumplir el umbral de los 15 años requeridos para acceder a la pensión contributiva, o para aquellos que desean mejorar la base reguladora de su futura prestación.
Requisitos clave: Es necesario haber cotizado un mínimo de 1.080 días (3 años) dentro de los doce años anteriores a la baja en el régimen de la Seguridad Social correspondiente. Asimismo, requiere un análisis financiero previo, ya que el coste de las cuotas mensuales debe sopesarse cuidadosamente frente al retorno económico que aportará la pensión resultante.
2. La red de seguridad: La Pensión No Contributiva (PNC) de Jubilación
Cuando las opciones de cotización previa son nulas o claramente insuficientes para alcanzar el régimen contributivo, la legislación española prevé una alternativa asistencial de vital importancia: la pensión no contributiva de jubilación.
¿Quiénes pueden solicitarla?: Aquellas personas que alcanzan la edad ordinaria de jubilación (fijada en los 65 años o más), que no acreditan los 15 años mínimos cotizados y que carecen de ingresos o recursos económicos suficientes para su subsistencia.
Requisitos de acceso:
Edad: Tener cumplidos los 65 años en el momento de la solicitud.
Residencia: Haber residido en territorio español durante un periodo de diez años —de los cuales dos deben ser consecutivos e inmediatamente anteriores a la fecha de la solicitud—.
Carencia de rentas:
Disponer de ingresos anuales inferiores al umbral de pobreza fijado legalmente para cada ejercicio. Si se convive con familiares, se evalúa el cómputo global de la unidad de convivencia.
Naturaleza de la prestación: Su cuantía se actualiza anualmente en los Presupuestos Generales del Estado y está diseñada para cubrir las necesidades básicas de subsistencia, aunque su importe suele ser inferior al de las pensiones contributivas medias.
3. Otras alternativas complementarias: El Ingreso Mínimo Vital (IMV)
En determinados escenarios de vulnerabilidad severa, donde la pensión no contributiva resulta insuficiente o el ciudadano no cumple estrictamente con todos sus requisitos burocráticos, entra en juego el Ingreso Mínimo Vital (IMV).
Aunque no constituye una modalidad de pensión por jubilación propiamente dicha, el IMV actúa como una red de protección de los mínimos de renta en los hogares españoles.
Su finalidad es prevenir el riesgo de pobreza y exclusión social de personas que viven solas o integradas en una unidad de convivencia, garantizando un nivel mínimo de ingresos siempre que se acrediten los requisitos de patrimonio y rentas establecidos.
Tabla comparativa: Prestaciones contributivas frente a alternativas sin cotización suficiente
4. Recomendaciones finales y planificación a futuro
Afrontar el tramo final de la vida laboral sin los años cotizados requeridos exige una planificación estratégica y anticipada. Las recomendaciones clave para los trabajadores incluyen:
Revisar periódicamente el informe de vida laboral: Es fundamental comprobar que consten todos los periodos trabajados, las situaciones assimiladas de alta y posibles lagunas que puedan reclamarse a tiempo.
Valorar el ahorro privado complementario: Planes de pensiones, planes de previsión asegurados (PPA) o productos de inversión a largo plazo actúan como un colchón indispensable para compensar futuras carencias del sistema público.
Consultar con un especialista: Acudir a los centros de atención e información de la Seguridad Social o asesorarse con profesionales expertos en derecho laboral permite evaluar la viabilidad de un convenio especial antes de que sea demasiado tarde.
La falta de cotización suficiente no significa una exclusión absoluta del sistema de bienestar, pero sí demanda un conocimiento profundo de los derechos asistenciales y un ejercicio activo de búsqueda de alternativas legales para asegurar una estabilidad económica digna en la etapa de retiro.
¿Te gustaría profundizar en cómo se calcula exactamente el importe de una pensión no contributiva o necesitas información sobre algún otro trámite relacionado con la Seguridad Social?