Introducción: El Desafío del Control Financiero Moderno
El dinero es uno de los recursos más limitados y, al mismo tiempo, peor administrados en la vida cotidiana. Para millones de personas, el final de mes se ha convertido en una carrera de obstáculos donde los ingresos desaparecen antes de poder identificar con precisión en qué se gastaron. La falta de un sistema claro de gestión financiera no solo genera estrés crónico y ansiedad, sino que sabotea sistemáticamente cualquier intento de construir un futuro seguro. Es aquí donde surgen los presupuestos rígidos, llenos de restricciones obsesivas que exigen registrar hasta el último centavo en aplicaciones complejas o libretas interminables. ¿El resultado habitual? El abandono del método a las pocas semanas debido a la fatiga mental y la frustración.
Afortunadamente, existe una alternativa radicalmente diferente, elegante en su simplicidad y probada por millones de personas alrededor del mundo: la regla 50/30/20. Popularizada por la senadora estadounidense y profesora de derecho de Harvard Elizabeth Warren junto a Amelia Warren Tyagi en su libro All Your Worth: The Ultimate Lifetime Money Plan, esta metodología no busca castigarte ni prohibirte disfrutar de tu presente. En su lugar, propone un marco flexible, intuitivo y sostenible para equilibrar las obligaciones ineludibles, los pequeños placeres de la vida y la construcción de un patrimonio sólido a largo plazo.
En esta primera parte de nuestro análisis experto, desglosaremos a fondo los fundamentos teóricos de la regla, analizaremos cómo se estructuran sus tres categorías clave (Necesidades, Deseos y Ahorro/Deuda), y aprenderemos a realizar un diagnóstico financiero realista para adaptar este modelo a tu propia realidad económica.
¿Qué es exactamente la Regla 50/30/20?
La premisa central de la regla 50/30/20 es transformar la gestión del dinero en un proceso automatizado y libre de culpa. En lugar de dividir tus ingresos en decenas de categorías confusas, el método reduce toda tu economía personal a tres grandes cubetas basadas en tus ingresos netos (el dinero real que llega a tu cuenta bancaria después de impuestos y deducciones obligatorias).
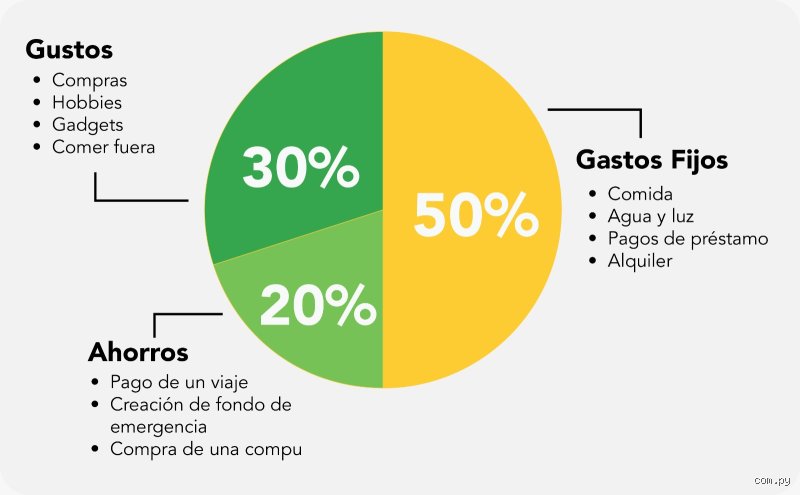
La distribución se divide de la siguiente manera:
50% para Necesidades (Needs): Los gastos esenciales sin los cuales no podrías vivir o trabajar de manera digna.
30% para Deseos (Wants): Los gastos discrecionales, estilo de vida, ocio y caprichos que hacen que la vida sea divertida y disfrutable.
20% para Ahorro e Inversión / Pago de Deudas (Savings): El motor de tu futuro financiero, destinado a construir un colchón de seguridad, invertir para el retiro o acelerar la liquidación de pasivos.
El poder de la simplicidad operativa
El gran atractivo de este sistema radica en su versatilidad psicológica. La mayoría de los presupuestos tradicionales fallan porque adoptan una mentalidad de escasez absoluta: te dicen lo que no puedes comprar. La regla 50/30/20, por el contrario, te otorga un permiso explícito para gastar el 30% de tus ingresos en lo que desees, sin remordimientos, siempre y cuando hayas cubierto tus necesidades y asegurado tu futuro. Este enfoque elimina la fatiga decisoria y convierte el ahorro en un hábito estructurado en lugar de un esfuerzo heroico de última hora.
Desglose Categórico: ¿Qué entra (y qué no entra) en cada porcentaje?
Para aplicar este método con éxito, es fundamental entender los límites y criterios de cada categoría. Una mala clasificación de los gastos puede distorsionar por completo el diagnóstico financiero y hacer que el sistema deje de funcionar.
+--------------------------------------------------------------------------+
| INGRESOS NETOS MENSUALES (100%) |
+------------------------------------+-------------------------------------+
| 50% NECESIDADES | • Vivienda, Servicios básicos, |
| | Alimentación base, Transporte, |
| | Seguros, Pagos mínimos de deudas |
+------------------------------------+-------------------------------------+
| 30% DESEOS | • Cenas fuera, Suscripciones (streaming),|
| | Viajes, Ropa de moda, Hobbies |
+------------------------------------+-------------------------------------+
| 20% AHORRO E INVERSIÓN | • Fondo de emergencia, Ahorro para |
| | retiro, Amortización extra de |
| | deudas (capital) |
+------------------------------------+-------------------------------------+
1. La categoría del 50%: Las Necesidades
Las necesidades son aquellos gastos imprescindibles y fijos que garantizan tu supervivencia básica, tu salud y tu capacidad de generar ingresos. Si perdieras tu empleo o sufrieras una caída drástica de ingresos, estos son los gastos de los que te sería prácticamente imposible prescindir en el corto plazo.
Vivienda: El pago de la hipoteca o el alquiler de tu hogar.
Servicios básicos del hogar: Electricidad, agua, gas, internet y telefonía básica (herramientas indispensables hoy en día para trabajar y gestionar la vida diaria).
Alimentación básica: La compra de supermercado destinada a cocinar en casa y mantener una nutrición adecuada (se excluyen restaurantes, comida rápida y productos gourmet suntuosos).
Transporte: Combustible, transporte público, mantenimiento esencial del vehículo o pagos de seguros obligatorios para trasladarte al trabajo o centro de estudios.
Salud y seguros: Primas de seguros médicos, medicamentos necesarios y visitas médicas esenciales.
Pagos mínimos de deudas: Las cuotas obligatorias estipuladas por tus contratos de tarjetas de crédito, préstamos personales o educativos (el pago extra por encima del mínimo se traslada a la categoría del 20%).
2. La categoría del 30%: Los Deseos
Los deseos abarcan todo aquello que deseas pero no necesitas estrictamente para sobrevivir. Estos gastos están vinculados a tu estilo de vida, tus preferencias personales y tu entretenimiento. Son el área flexible por excelencia: si atraviesas un bache económico temporal, esta es la primera zona donde se debe recortar.
Ocio y entretenimiento: Cenas en restaurantes, salidas con amigos, entradas al cine, conciertos, eventos deportivos y bebidas.
Suscripciones y tecnología: Servicios de streaming (Netflix, Spotify, HBO, etc.), almacenamiento en la nube no esencial, revistas y compras de gadgets orientados al entretenimiento.
Ropa y cuidado personal no esencial: Prendas de vestir que superen la mera funcionalidad (moda, marcas de lujo), visitas a salones de belleza, spas y cosméticos de alta gama.
Viajes y vacaciones: Escapes de fin de semana, vuelos, hoteles y turismo recreativo.
Hobbies y caprichos: Equipamiento deportivo para pasatiempos, coleccionismo, videojuegos y cenas gourmet a domicilio.
3. La categoría del 20%: Ahorro, Inversión y Deuda Estratégica
Esta es la piedra angular de tu libertad financiera futura. El 20% de tus ingresos netos debe destinarse a fortalecer tu posición económica, protegerte frente a imprevistos y reducir aceleradamente tus obligaciones financieras.
Fondo de emergencia: Construir un colchón equivalente a entre 3 y 6 meses de tus gastos esenciales (los de la categoría del 50%) en una cuenta líquida y segura.
Ahorro para el retiro y objetivos a largo plazo: Aportaciones a planes de pensiones, fondos indexados, cuentas de inversión o ahorro para la compra de una vivienda.
Amortización acelerada de deudas: Dinero destinado a liquidar el principal de deudas con altos intereses (como tarjetas de crédito o préstamos al consumo) más allá del pago mínimo obligatorio.
Diagnóstico Financiero: Cómo calcular tus números actuales
Antes de intentar ajustar tu vida a la regla 50/30/20, debes realizar una radiografía honesta y detallada de tu situación financiera actual. Intentar aplicar un presupuesto sin conocer tu punto de partida es como intentar navegar sin mapa ni brújula.
Paso 1: Calcula tus ingresos netos reales
Suma todas las fuentes de ingresos recurrentes que entran en tu hogar cada mes después de impuestos:
Salario neto principal.
Ingresos por trabajos independientes, freelance o consultorías.
Rentas de propiedades o dividendos estables.
Nota importante: No incluyas bonos extraordinarios o ingresos esporádicos e impredecibles para calcular tu base presupuestaria; utilízalos íntegramente para acelerar el ahorro cuando lleguen.
Paso 2: Audita tus gastos de los últimos 3 meses
Revisa tus extractos bancarios y de tarjetas de crédito de los últimos noventa días. Clasifica cada transacción en una hoja de cálculo utilizando las tres etiquetas del modelo (Necesidades, Deseos, Ahorro). Al promediar tres meses, evitarás distorsiones causadas por gastos estacionales (como las compras navideñas o el pago anual de un seguro).
Paso 3: Compara tu realidad con el estándar 50/30/20
Una vez clasificados los gastos, calcula qué porcentaje de tus ingresos netos representa cada categoría. Es muy probable que descubras desajustes comunes, tales como:
El síndrome de la vivienda cara: Tus necesidades consumen el 65% o 70% de tus ingresos, principalmente debido a un alquiler o hipoteca desproporcionados en relación con tu sueldo.
La inflación del estilo de vida: Tus deseos absorben el 40%, dejando al ahorro reducido a una mínima expresión o a cero.
Conclusión de la Primera Parte
La regla 50/30/20 no es una camisa de fuerza matemática, sino un faro orientativo que te permite evaluar con claridad dónde estás perdiendo el control y dónde estás construyendo valor. Comprender la diferencia entre lo que es vital para tu funcionamiento diario y lo que constituye un lujo prescindible es el primer paso indispensable hacia la soberanía económica.
En la segunda parte de este artículo, profundizaremos en estrategias avanzadas de implementación, cómo adaptar la regla cuando tus ingresos son variables o vives en una ciudad con un costo de vida muy elevado, y qué hacer cuando tus necesidades superan inicialmente el 50% recomendado. ¡Continúa leyendo para dominar por completo tu futuro financiero!
Estrategias avanzadas para optimizar cada categoría
Para que la aplicación de esta metodología sea verdaderamente efectiva a largo plazo, no basta con conocer los porcentajes teóricos, sino que se requiere auditar de forma periódica cada partida de dinero. Muchas personas cometen el error de clasificar erróneamente sus gastos, metiendo caprichos dentro de las necesidades básicas. Por ejemplo, una línea de teléfono móvil con una tarifa excesiva o suscripciones recurrentes a múltiples plataformas de streaming suelen camuflarse en el apartado de servicios indispensables, cuando en realidad pertenecen al bloque del treinta por ciento destinado al ocio y los deseos personales.
Cómo ajustar el bloque de necesidades (50%)
El gran reto al que se enfrentan la mayoría de los ciudadanos radica en que el coste de la vivienda, los suministros básicos y la cesta de la compra absorben con facilidad mucho más de la mitad de los ingresos mensuales. Pero si tus gastos esenciales superan ese límite recomendado, no debes desanimarte ni abandonar el objetivo. Y es que resulta fundamental realizar un análisis detallado para identificar qué partidas se pueden renegociar. Cambiar de compañía eléctrica, optimizar las rutas de transporte diario o buscar alternativas más económicas en el supermercado son acciones directas que liberan presupuesto de manera inmediata.
La gestión inteligente del ocio y los deseos (30%)
El bloque destinado al disfrute personal es el que aporta el equilibrio psicológico necesario para no fracasar en el intento de ahorrar. Vivir con restricciones extremas genera un efecto rebote que suele terminar en compras compulsivas o abandonos repentinos del plan financiero. Porque el bienestar emocional cuenta tanto como la salud económica, este treinta por ciento te otorga la absoluta libertad de gastar sin culpa en cenas con amigos, viajes, aficiones o tecnología. La clave maestra consiste en priorizar aquellas experiencias que realmente te aporten valor duradero frente al consumo impulsivo y pasajero.
Automatización y construcción del colchón de seguridad (20%)
El pilar definitivo de esta estructura financiera descansa sobre la capacidad de apartar rigurosamente ese veinte por ciento destinado al ahorro y a la inversión. La mejor estrategia para garantizar el éxito consiste en automatizar las transferencias bancarias justo el día después de recibir la nómina mensual. Y al apartar el dinero de forma automática, reduces drásticamente la tentación de gastarlo en cosas innecesarias.
Dentro de este apartado, las prioridades deben estructurarse en fases lógicas:
Fondo de emergencia:
Acumular entre tres y seis meses de tus gastos básicos para protegerte ante imprevistos laborales o médicos. Amortización de deudas: Eliminar de forma acelerada aquellos pasivos con intereses elevados que lastran tu economía personal.
Inversión a largo plazo:
Poner a trabajar el excedente acumulado en instrumentos financieros diversificados para combatir la inflación.
Conclusión y reflexiones finales
En definitiva, la regla del cincuenta, treinta y veinte no debe entenderse como una camisa de fuerza inquebrantable, sino como una brújula flexible que orienta tus decisiones económicas hacia la tranquilidad y la estabilidad ((un hábito transformador que se adapta a cualquier etapa de la vida)). Al simplificar la gestión del dinero en tres simples bloques conceptuales, cualquier persona puede recuperar el control de su futuro, evitar el estrés financiero y construir un patrimonio sólido sin renunciar al disfrute del presente.