❤️ Familia y relaciones Hijos y crianza
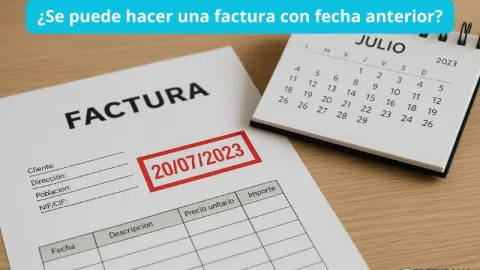
¿Es posible emitir una factura del año anterior?
Respuesta corta
El cierre de un ejercicio fiscal suele venir acompañado de prisas, balances de última hora y, en ocasiones, la desagradable sorpresa de descubrir operaciones comerciales que quedaron en el tintero.
En pocas palabras
- Para entender por qué no se puede simplemente "poner una fecha pasada" a una factura actual, es fundamental acudir al Reglamento por el que se regulan las obligaciones de facturación.
- Uno de los errores más habituales radica en confundir cuándo se realiza la operación (el devengo) con el momento en el que se emite el documento justificativo.
- Intentar encajar facturas con fechas alteradas en ejercicios cerrados con la intención de " cuadrar los números" o diferir/adelantar cargas tributarias es una práctica altamente peligrosa.
- El tratamiento de los errores de años anteriores varía notablemente según nos encontremos en el rol de emisor o de receptor del documento:
- La regla de oro en el ámbito de la facturación es clara: el pasado no se reescribe con fecha de emisión retroactiva.
En este artículo
- El marco legal de la fecha de expedición: inmutabilidad y cronología
- El principio de devengo vs. el momento de emisión
- ¿Qué ocurre si se emite una factura con fecha falsa del año anterior?
- Diferencias clave: Facturas emitidas (ingresos) frente a facturas recibidas (gastos)
- Conclusión parcial y avance de la Segunda Parte
- Implicaciones fiscales de emitir una factura atrasada
- Cómo regularizar la situación con Hacienda
- Riesgos y sanciones por manipular fechas
- Buenas prácticas para evitar desajustes de cierre de año
La respuesta corta y directa, basada en la normativa fiscal y mercantil vigente, es rotundamente no. Alterar la fecha de emisión de una factura para que conste en un ejercicio cerrado constituye una infracción de los principios contables y de las obligaciones fiscales. Sin embargo, la realidad económica es compleja, y el derecho mercantil y tributario ofrece vías de solución, plazos de regularización y mecanismos específicos —como las facturas rectificativas o la imputación de ingresos y gastos diferidos— que permiten solventar estos desajustes sin incurrir en prácticas fraudulentas.
El marco legal de la fecha de expedición: inmutabilidad y cronología
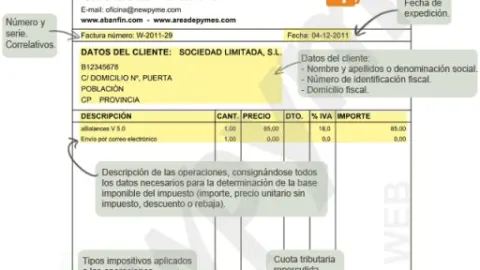
Para entender por qué no se puede simplemente "poner una fecha pasada" a una factura actual, es fundamental acudir al Reglamento por el que se regulan las obligaciones de facturación. La normativa establece que las facturas deben expedirse en el momento de realizar la operación o, en el caso de que el destinatario sea un empresario o profesional, hasta el día 16 del mes siguiente al mes en que se haya producido el devengo del impuesto.
La correlación numérica y cronológica es un pilar básico de la transparencia fiscal. Una factura es un documento legal y contable que justifica una transacción económica en un tiempo y espacio determinados. Modificar la fecha de emisión de manera ficticia rompe la serie numérica y temporal, lo cual es interpretado por las administraciones tributarias (como la Agencia Tributaria) como una alteración artificial de la contabilidad.
La fecha de emisión real: Es el día natural en el que el documento es creado y puesto a disposición del destinatario. Esta fecha no puede alterarse de forma retroactiva.
El principio de correlación: Las facturas deben seguir un orden secuencial tanto en su numeración como en sus fechas. Emitir la factura número 150 con fecha de diciembre del año pasado cuando ya se han emitido facturas con fecha de febrero del año en curso rompe por completo la lógica contable.
El principio de devengo vs. el momento de emisión
Uno de los errores más habituales radica en confundir cuándo se realiza la operación (el devengo) con el momento en el que se emite el documento justificativo.
El principio de devengo dictamina que los ingresos y los gastos deben imputarse al ejercicio en el que se producen las operaciones económicas, con independencia de cuándo se cobre o se pague el dinero, o de cuándo se emita formalmente la factura.
Si prestaste un servicio en diciembre de un año pero no emitiste la factura entonces: La operación pertenece fiscalmente al año anterior en términos de devengo de IVA y cálculo de resultados, pero el documento físico o electrónico no puede ni debe fecharse en diciembre si ya nos encontramos en el año siguiente.
La solución al desfase temporal: La factura se emitirá con la fecha actual (del año en curso), indicando claramente en el concepto o mediante una nota aclaratoria a qué periodo corresponde la prestación del servicio. No obstante, a nivel contable y fiscal, ese ingreso debe reflejarse en el ejercicio en el que realmente se devengó, lo que a menudo obliga a realizar ajustes o declaraciones complementarias.
¿Qué ocurre si se emite una factura con fecha falsa del año anterior?
Intentar encajar facturas con fechas alteradas en ejercicios cerrados con la intención de " cuadrar los números" o diferir/adelantar cargas tributarias es una práctica altamente peligrosa. Los riesgos y consecuencias legales se dividen en varios niveles:
Sanciones e inspecciones de Hacienda
La Administración Tributaria cuenta con herramientas informáticas avanzadas y cruces de datos masivos. Si en una inspección se detecta que una factura tiene una fecha simulada o alterada para eludir impuestos o desplazar artificialmente bases imponibles, las sanciones pueden ser severas:
Infracciones leves o graves: Dependiendo de la intencionalidad y de la cuantía defraudada, las multas económicas pueden oscilar desde un porcentaje fijo hasta el 50% o 150% de la cantidad eludida.
Pérdida de deducibilidad: Si se trata de facturas recibidas (gastos) con fechas falsificadas, Hacienda puede denegar la deducibilidad tanto del Impuesto sobre el Valor Añadido (IVA) como del Impuesto sobre la Renta (IRPF) o Sociedades.
El impacto de los nuevos sistemas (VeriFactu y factura electrónica)
Con la implantación progresiva de normativas estrictas de digitalización, sellado de tiempo y sistemas de emisión como VeriFactu (en el marco de la legislación española), el margen para la manipulación manual de fechas desaparece casi por completo. Los software de facturación homologados registran los eventos de manera encadenada y, en muchos casos, envían los registros de forma automática y casi instantánea a la Agencia Tributaria. Alterar una fecha en un entorno digital certificado es técnicamente inviable sin dejar rastro de fraude.
Diferencias clave: Facturas emitidas (ingresos) frente a facturas recibidas (gastos)
El tratamiento de los errores de años anteriores varía notablemente según nos encontremos en el rol de emisor o de receptor del documento:
Facturas emitidas no registradas (Ocultación de ingresos): Si prestaste el servicio el año pasado, olvidaste facturarlo y emites la factura ahora con fecha actual, el ingreso debe imputarse al periodo correspondiente. Si ese trimestre o año ya ha sido cerrado y presentado ante Hacienda, la vía legal pasa por realizar una declaración complementaria para regularizar la situación de forma voluntaria, evitando así recargos excesivos o sanciones por ocultación.
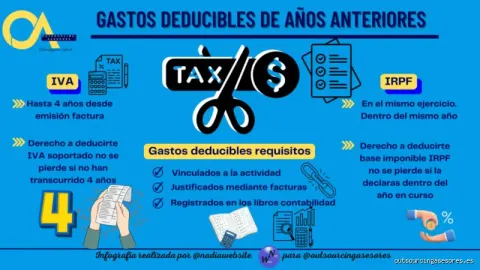
Facturas recibidas de proveedores (Gastos no deducidos): Si un proveedor te envía tarde una factura correspondiente a un gasto del año anterior, la normativa de IVA permite en muchos casos deducir ese soporte dentro del plazo general de cuatro años, siempre que se cumplan los requisitos formales y no se cause un perjuicio a la Hacienda Pública. A nivel contable, los gastos de ejercicios anteriores suelen canalizarse a través de reservas (como la cuenta contable 113) para no distorsionar la cuenta de pérdidas y ganancias del ejercicio en curso.
Conclusión parcial y avance de la Segunda Parte
La regla de oro en el ámbito de la facturación es clara: el pasado no se reescribe con fecha de emisión retroactiva. Cualquier intento de camuflar una operación de un ejercicio anterior alterando la fecha del documento expone al negocio a sanciones graves e inconsistencias contables ante una auditoría o inspección.
Sin embargo, el sistema tributario contempla mecanismos de regularización voluntaria y plazos de prescripción (generalmente fijados en cuatro años) que permiten enderezar el rumbo de la contabilidad sin quebrantar la ley.
Implicaciones fiscales de emitir una factura atrasada
Cuando un autónomo o una empresa se percata de que existe una operación no facturada del ejercicio fiscal anterior, la tentación inmediata suele ser aplicar una fecha perteneciente a dicho periodo cerrado para "mantener la coherencia" de los libros. Sin embargo, desde el punto de vista de la Agencia Tributaria y del Plan General Contable, esta práctica constituye una alteración artificial de documentos que puede acarrear sanciones severas.
El principio de devengo y la fecha de expedición
La normativa de facturación exige de forma estricta que la fecha de expedición refleje el momento real en el que se emite el documento. Aunque la operación (la entrega del bien o la prestación del servicio) se haya ejecutado meses atrás, la factura emitida fuera de plazo debe llevar la fecha del día en que efectivamente se redacta y entrega.
Consecuencia directa: La factura se convierte en una factura emitida fuera de plazo.
Validez legal: Es perfectamente válida para el cliente y para ti, pero altera el período en el que se debe declarar el Impuesto sobre el Valor Añadido (IVA).
Cómo regularizar la situación con Hacienda
Si te encuentras en la tesitura de tener que documentar un ingreso o un gasto de un año anterior, el procedimiento exige seguir una serie de pasos formales para evitar inspecciones o recargos innecesarios por parte de la administración tributaria.
Para las facturas emitidas (ingresos no declarados)
Si la factura corresponde a un ingreso de un ejercicio anterior que omitiste declarar, emitirla con fecha actual implica que debes imputar ese ingreso en el período corriente. No obstante, si el ejercicio al que correspondía la operación ya ha sido cerrado y presentado (por ejemplo, mediante la declaración anual del IRPF o el Impuesto sobre Sociedades), la vía correcta pasa por la regularización voluntaria:
Declaración complementaria: Deberás presentar una autoliquidación complementaria del período trimestral o anual afectado.
Recargos por extemporaneidad: Al hacerlo de forma voluntaria (antes de que Hacienda te requiera), evitarás sanciones graves. Se aplicará un recargo porcentual mínimo que aumenta de forma progresiva según el tiempo transcurrido desde que finalizó el plazo voluntario de presentación.
Para las facturas recibidas (gastos de proveedores)
Si se trata de una factura de un proveedor correspondiente al año pasado que no registraste en su momento, el tratamiento es más flexible, siempre y cuando no se superen los plazos legales de prescripción:
Plazo de deducción del IVA: La ley permite deducir el IVA soportado de facturas de ejercicios anteriores siempre que no hayan transcurrido más de cuatro años desde su emisión.
Imputación contable: Si el importe no es significativo, puedes contabilizar el gasto en el ejercicio en curso. Si se trata de una cantidad muy relevante que afecta a la "imagen fiel" de la empresa, la normativa contable exige canalizarlo a través de las reservas voluntarias (cuenta 113 del Plan General Contable) para no distorsionar el resultado del ejercicio actual.
Riesgos y sanciones por manipular fechas
Modificar fraudulentamente la fecha de una factura para encubrir retrasos o cuadrar balances de manera artificial se considera una infracción tributaria. Los riesgos principales incluyen:
Sanciones económicas fijas o proporcionales: Por emitir facturas con datos incorrectos o fechas falsas que distorsionen los registros obligatorios.
Requerimientos de inspección: Las discrepancias entre los libros de registro de IVA y los modelos tributarios presentados suelen activar alertas automáticas en los sistemas de la administración.
Pérdida del derecho a deducción: Si intentas deducir gastos o aplicar desgravaciones fuera de los plazos estipulados de prescripción (generalmente 4 años), Hacienda rechazará de forma automática dichos importes.
Buenas prácticas para evitar desajustes de cierre de año
Para prevenir problemas con el fisco y mantener una salud contable impecable, resulta fundamental implementar dinámicas de control internas antes de dar por concluido el ejercicio fiscal:
Auditoría previa al cierre: Realiza una revisión exhaustiva de albaranes, partes de trabajo y servicios completados durante el mes de diciembre para garantizar que no quede ningún trabajo sin facturar antes del 31 de diciembre.
Digitalización y automatización: Utiliza software de facturación homologados que impidan la manipulación libre de fechas y mantengan una correlación numérica estricta y cronológica.
Comunicación fluida con el departamento contable: Establece unrh fecha límite interna (por ejemplo, los primeros días de enero) para que los proveedores remitan cualquier factura pendiente del año anterior antes de cerrar los libros definitivos.