❤️ Familia y relaciones Hijos y crianza
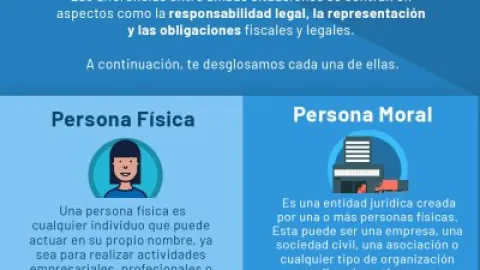
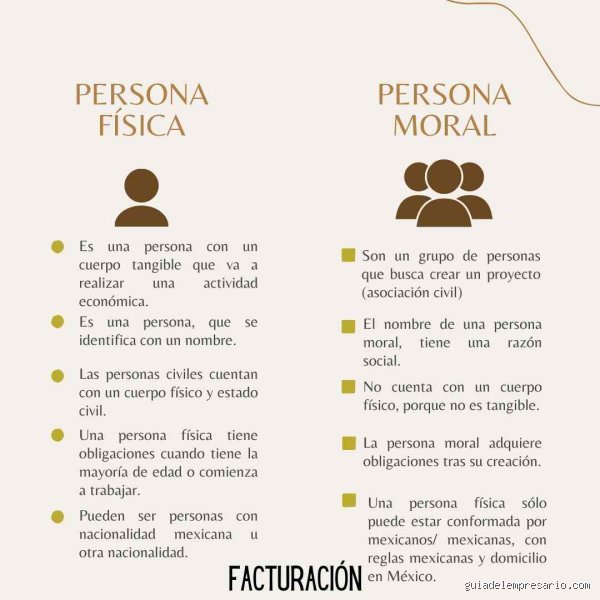
¿Cuándo puede facturar una persona física?
Respuesta corta
Para determinar con precisión quirúrgica el momento en el que una persona física puede —y debe— comenzar a facturar, resulta fundamental analizar el concepto jurídico de actividad económica. Y este principio legal se sustenta, por lo general, en la realización por cuenta propia de actividades comerciales, industriales, profesionales o artísticas.
En pocas palabras
- El mundo laboral contemporáneo ha experimentado una transformación radical en los últimos años, impulsada por la digitalización, el trabajo remoto y el deseo de autonomía profesional.
- Para determinar con precisión quirúrgica el momento en el que una persona física puede —y debe— comenzar a facturar, resulta fundamental analizar el concepto jurídico de actividad económica.
- Muchos emprendedores primerizos asumen erróneamente que la factura es un simple documento de cobro que se puede redactar en un bloc de notas o generar en formato digital sin ningún tipo de registro previo.
- La capacidad y la obligación de facturar también están estrechamente vinculadas al volumen de ingresos que genera la persona física a lo largo del año fiscal.
- No todas las actividades económicas tienen las mismas reglas al momento de emitir un comprobante fiscal, ya que existen diferencias sustanciales entre la prestación de servicios intelectuales y la comercialización de productos físicos.
En este artículo
- El umbral entre la actividad profesional y la informalidad fiscal
- El concepto de "actividad económica" y la habitualidad en el ejercicio profesional
- Requisitos previos: Más allá del deseo de emitir comprobantes
- Umbrales económicos y regímenes simplificados para personas físicas
- Facturación por servicios profesionales frente a la venta de bienes
- Obligaciones fiscales posteriores a la emisión: El cumplimiento tributario
- Casos especiales: ¿Se puede facturar sin ser profesional autónomo o habitual?
- Errores más comunes al facturar como persona física y cómo evitarlos
- Hacia una gestión profesional y segura
El umbral entre la actividad profesional y la informalidad fiscal
El concepto de "actividad económica" y la habitualidad en el ejercicio profesional
Para determinar con precisión quirúrgica el momento en el que una persona física puede —y debe— comenzar a facturar, resulta fundamental analizar el concepto jurídico de actividad económica. Y este principio legal se sustenta, por lo general, en la realización por cuenta propia de actividades comerciales, industriales, profesionales o artísticas. Pero un error muy común entre quienes inician un emprendimiento es creer que cualquier ingreso es susceptible de ser facturado de forma aislada, ignorando que los fiscos nacionales exigen ciertos requisitos estructurales previos, como el alta en los registros de contribuyentes correspondientes. Porque la normativa fiscal busca diferenciar claramente entre una venta ocasional de bienes personales (como la liquidación de mobiliario usado en una plataforma de compraventa) y el ejercicio real, continuado y estructurado de una profesión u oficio.
La habitualidad como criterio determinante
Uno de los pilares fundamentales que las administraciones tributarias utilizan para definir cuándo una persona física se convierte en sujeto de obligaciones fiscales es la habitualidad. Y este concepto hace referencia a la reiteración en el tiempo de actos de comercio o prestación de servicios, descartando la mera ocasionalidad. Pero definir cuántas transacciones configuran la habitualidad puede ser un terreno ambiguo (siendo este el motivo por el cual muchos asesores fiscales recomiendan formalizar la situación ante la más mínima previsión de continuidad). Porque un prestador que realiza un trabajo esporádico al año podría encontrarse bajo un régimen de exención o requerir un tratamiento simplificado, mientras que alguien que emite recibos de manera mensual adquiere automáticamente la condición de profesional activo con obligaciones formales ineludibles.
Requisitos previos: Más allá del deseo de emitir comprobantes
Muchos emprendedores primerizos asumen erróneamente que la factura es un simple documento de cobro que se puede redactar en un bloc de notas o generar en formato digital sin ningún tipo de registro previo. Y la realidad legal es diametralmente opuesta, ya que la emisión de una factura válida ante la ley requiere cumplir previamente con una serie de pasos administrativos obligatorios ante la agencia tributaria del país correspondiente. Pero este proceso de formalización suele asustar a los principiantes debido a la burocracia percibida, lo que a menudo les lleva a posponer el cumplimiento de sus obligaciones hasta que un cliente corporativo les exige formalmente el comprobante fiscal. Porque operar en la economía formal mediante la obtención de un número de identificación fiscal y el alta en el régimen tributario adecuado es el único mecanismo legal para proteger el patrimonio personal y justificar fehacientemente los ingresos percibidos ante cualquier revisión o auditoría.
Umbrales económicos y regímenes simplificados para personas físicas
La capacidad y la obligación de facturar también están estrechamente vinculadas al volumen de ingresos que genera la persona física a lo largo del año fiscal. Y los sistemas tributarios modernos suelen implementar regímenes simplificados de tributación diseñados específicamente para pequeños contribuyentes, autónomos y profesionales independientes que recién comienzan. Pero es indispensable monitorear constantemente estos límites de facturación, ya que superar los topes máximos establecidos por la ley puede obligar al contribuyente a migrar de manera forzosa a un régimen general mucho más complejo y con mayores cargas impositivas. Porque un control financiero deficiente puede resultar en la pérdida de beneficios fiscales, la aplicación de recargos por recategorización tardía y la necesidad de contratar asistencia contable profesional permanente para gestionar la contabilidad corporativa.
Facturación por servicios profesionales frente a la venta de bienes
No todas las actividades económicas tienen las mismas reglas al momento de emitir un comprobante fiscal, ya que existen diferencias sustanciales entre la prestación de servicios intelectuales y la comercialización de productos físicos. Y las personas físicas que ofrecen servicios profesionales (como consultoría, diseño, programación o docencia) suelen enfrentarse a normativas de retención de impuestos diferentes a las que se aplican a quienes venden mercancías en tiendas físicas o plataformas de comercio electrónico. Pero los comerciantes de bienes deben prestar especial atención a la gestión de inventarios, el control de stock y el cálculo exacto de los impuestos al consumo indirecto (como el IVA u otros gravámenes equivalentes según la jurisdicción), elementos que no siempre intervienen de la misma manera en la prestación de servicios puros. Porque conocer las particularidades específicas de cada sector productivo garantiza que el emisor de la factura aplique las tasas impositivas correctas, evitando así errores de cálculo que puedan perjudicar tanto al emisor como al receptor del comprobante en sus respectivas declaraciones anuales de impuestos.
Obligaciones fiscales posteriores a la emisión: El cumplimiento tributario
Una vez que una persona física ha emitido su primera factura de manera correcta, el proceso no termina ahí. La emisión de un comprobante fiscal activa de inmediato una serie de responsabilidades ante las autoridades tributarias (como la Agencia Tributaria en España o el SAT en países de América Latina) que deben atenderse puntualmente para evitar sanciones.
Declaraciones periódicas obligatorias
Dependiendo del régimen fiscal en el que te encuentres dado de alta, tendrás que presentar informes de carácter periódico:
Liquidaciones de IVA: Por regla general, el Impuesto sobre el Valor Añadido que trasladas a tus clientes en las facturas no es tuyo; lo recaudas en nombre del Estado. Trimestralmente (o mensualmente, según el volumen y la normativa local), deberás presentar la declaración de IVA, restando el IVA soportado en tus gastos deducibles vinculados a la actividad.
Pagos fraccionados de IRPF o Impuesto sobre la Renta: Las personas físicas deben adelantar parte de sus impuestos sobre la renta mediante declaraciones trimestrales (por ejemplo, a través de los modelos correspondientes de pagos a cuenta), calculando el beneficio neto obtenido (ingresos menos gastos).
Casos especiales: ¿Se puede facturar sin ser profesional autónomo o habitual?
Una de las dudas más frecuentes entre quienes comienzan a prestar servicios puntuales es si existe la posibilidad de emitir una factura de forma legal sin necesidad de registrarse formalmente de manera indefinida en los censos de trabajadores por cuenta propia.
La respuesta general de los expertos en derecho mercantil y fiscal distingue claramente entre dos ámbitos: Hacienda y la Seguridad Social.
Ante Hacienda: Por norma general, cualquier persona que vaya a realizar una entrega de bienes o prestación de servicios con carácter oneroso debe declarar el inicio de su actividad económica en el censo correspondiente. En muchos ordenamientos jurídicos, es posible realizar altas y bajas censales exprés (exclusivamente para operaciones puntuales o esporádicas), lo que permite emitir la factura de ese trabajo aislado de forma totalmente legal.
Ante la Seguridad Social: El criterio determinante suele ser la habitualidad. Si se trata de un trabajo totalmente esporádico, aislado en el tiempo y que no constituye una fuente de ingresos regular o de medios de subsistencia, los tribunales y la administración suelen contemplar que no es obligatorio el alta en el régimen especial de trabajadores autónomos (RETA), aunque sí insisten en el cumplimiento fiscal ante la administración tributaria. No obstante, si existe recurrencia (por ejemplo, facturar todos los meses al mismo cliente), la exigencia de cotización se vuelve estricta e independiente de la cuantía económica percibida.
Errores más comunes al facturar como persona física y cómo evitarlos
Para blindar tu actividad ante cualquier inspección fiscal y garantizar cobros fluidos, es recomendable huir de los fallos más habituales en los que incurren los principiantes:
Confundir datos fiscales: Utilizar denominaciones comerciales o nombres de fantasía en lugar del nombre legal y el NIF/RFC registrado oficialmente en el organismo fiscal.
Romper la correlación numérica: Las facturas deben seguir un orden estrictamente cronológico y correlativo. Las facturas con saltos de numeración o con fechas retroactivas injustificadas levantan sospechas inmediatas de fraude fiscal.
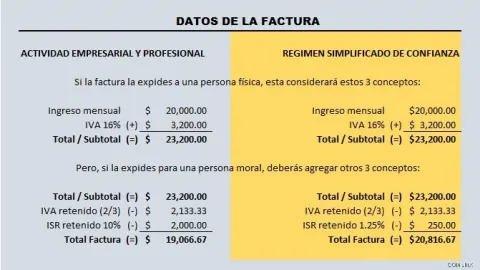
Olvidar las retenciones obligatorias: Si prestas servicios profesionales a una empresa u otro autónomo, omitir la retención correspondiente (como el IRPF) puede generar descuadres graves en las declaraciones anuales tanto para ti como para tu pagador.
No conservar los registros: La ley exige archivar todas las facturas emitidas y recibidas (junto con sus justificantes de pago) durante los plazos legales de prescripción fiscal, que suelen rondar los cuatro años.
Hacia una gestión profesional y segura
Saber cuándo y cómo puede facturar una persona física no solo es una cuestión de cumplir con un requisito burocrático, sino el pilar fundamental para profesionalizar cualquier actividad económica independiente. Ya sea que operes de forma esporádica o consolides un proyecto a largo plazo bajo un régimen de autoempleo, el conocimiento preciso de tus obligaciones ante el fisco, la correcta emisión de los comprobantes electrónicos o en papel, y el rigor en las declaraciones periódicas te permitirán crecer con seguridad jurídica y financiera.
Nota de experto: Ante normativas fiscales en constante evolución digital, como la implementación paulatina de sistemas antifraude y facturación electrónica obligatoria en numerosos países, se recomienda encarecidamente contar con herramientas de software de facturación homologadas y, de ser necesario, la asesoría puntual de un profesional contable para optimizar tu carga tributaria desde el primer día.