❤️ Familia y relaciones Hijos y crianza
¿Es posible emitir facturas de meses anteriores?
Respuesta corta
Surge entonces una pregunta tan común como cargada de inquietud legal y fiscal: ¿Es posible emitir facturas de meses anteriores? La respuesta corta es sí, pero la respuesta completa y rigurosa exige navegar por un laberinto normativo donde los plazos, las obligaciones fiscales, las implicaciones contables y los riesgos de sanción juegan un papel protagonista.
En pocas palabras
- En el vertiginoso día a día de autónomos, pequeñas y medianas empresas (pymes), la gestión administrativa y contable suele relegarse a un segundo plano frente a la urgencia comercial y operativa.
- Una de las dudas más frecuentes entre los gestores y administradores de empresas es si existe un tope temporal absoluto para emitir facturas de meses (o años) pasados.
- El ecosistema de la facturación en España ha evolucionado drásticamente hacia una digitalización y supervisión fiscal en tiempo real (con la implantación progresiva de sistemas certificados y herramientas como Verifactu).
- La gestión rigurosa del calendario de facturación es uno de los pilares fundamentales para la salud financiera y el cumplimiento tributario de cualquier negocio.
En este artículo
- El dilema temporal de la facturación en el ecosistema empresarial
- El marco normativo: ¿Qué dice la legislación sobre la fecha de expedición y la fecha de operaciones?
- Implicaciones fiscales según el estado de las declaraciones de impuestos
- Límites temporales y prescripción: ¿Hasta qué punto en el tiempo se puede mirar atrás?
- Consecuencias fiscales de la emisión tardía y la importancia de la Fecha de Operación
- Cómo regularizar una factura fuera de plazo sin incurrir en sanciones graves
- El impacto de los nuevos entornos digitales y la normativa antifraude
- Conclusión y buenas prácticas para autónomos y pymes
El dilema temporal de la facturación en el ecosistema empresarial
Surge entonces una pregunta tan común como cargada de inquietud legal y fiscal: ¿Es posible emitir facturas de meses anteriores? La respuesta corta es sí, pero la respuesta completa y rigurosa exige navegar por un laberinto normativo donde los plazos, las obligaciones fiscales, las implicaciones contables y los riesgos de sanción juegan un papel protagonista.
Este artículo experto aborda en profundidad la viabilidad, los límites temporales, las consecuencias y el procedimiento correcto para la emisión de facturas correspondientes a periodos pasados, ofreciendo una guía indispensable para mantener la salud fiscal de cualquier negocio sin caer en infracciones con la Agencia Tributaria.
El marco normativo: ¿Qué dice la legislación sobre la fecha de expedición y la fecha de operaciones?
Para comprender si es lícito facturar trabajos de meses anteriores, es fundamental distinguir entre dos conceptos clave que la normativa mercantil y tributaria (en el caso de España, regulada principalmente por el Reglamento por el que se regulan las obligaciones de facturación, Real Decreto 1619/2012) mantiene separados pero íntimamente vinculados:
La fecha de realización de la operación (devengo): El momento exacto en que se entregaron los bienes o se prestaron los servicios.
La fecha de expedición: El día en que materialmente se emite, imprime o genera el documento de factura.
La regla general de emisión
La normativa establece que las facturas deben expedirse en el momento de realizar la operación. Sin embargo, la propia ley es consciente de la complejidad operativa del tráfico mercantil y contempla un margen de flexibilidad temporal, especialmente cuando el destinatario es un empresario o profesional (operaciones B2B).
Cuando el destinatario es un empresario o profesional: La factura debe expedirse, como muy tarde, el día 16 del mes siguiente a aquel en que se hayan producido las entregas de bienes o prestaciones de servicios correspondientes.
Cuando el destinatario es un consumidor final (B2C): La factura debe expedirse en el momento mismo de realizar la operación.
¿Qué ocurre si se supera ese margen? (El salto a meses anteriores)
Cuando el plazo del día 16 del mes siguiente expira y la factura no ha sido emitida, técnicamente entramos en el terreno de la facturación extemporánea o de periodos anteriores.
Desde una perspectiva estrictamente legal, la factura debe reflejar siempre la fecha real de expedición, pero también debe hacer constar la fecha en que se realizó la operación si esta es anterior a la de expedición. Esto significa que un autónomo o empresa puede y debe documentar la operación aunque el mes en que se debió facturar ya haya cerrado, pero este retraso conlleva implicaciones directas sobre los impuestos trimestrales o anuales ya presentados.
Implicaciones fiscales según el estado de las declaraciones de impuestos
El impacto de emitir una factura de un mes anterior no depende únicamente de cuántos días u હોras hayan pasado, sino fundamentalmente de si el periodo fiscal al que correspondía la operación ya ha sido cerrado y liquidado ante la administración tributaria.
Podemos dividir esta casuística en dos grandes escenarios operativos:
Escenario A: El periodo impositivo sigue abierto (o el plazo de presentación no ha vencido)
Supongamos que prestamos un servicio el 10 de marzo, pero por un despiste no emitimos la factura. Nos encontramos a 25 de marzo. Dado que el primer trimestre del año fiscal (enero-marzo) todavía no ha finalizado y su declaración de IVA (Modelo 303) no se ha presentado, el margen de maniobra es amplio y limpio.
¿Qué se debe hacer?: Emitir la factura con fecha actual (marzo) o fecha de la operación, asegurándose de incluirla dentro de las liquidaciones del primer trimestre que se presentarán en abril.
Consecuencias: Prácticamente nulas a nivel sancionador, siempre y cuando se declare e ingrese el IVA correspondiente en el plazo legal establecido para dicho trimestre.
Escenario B: El periodo impositivo ya ha sido cerrado y presentado (La situación compleja)
Imaginemos el mismo servicio prestado el 10 de marzo, pero descubrimos el olvido el 15 de mayo. El primer trimestre ya cerró, el Modelo 303 fue presentado a finales de abril y los impuestos de ese periodo ya fueron liquidados.
En este escenario, emitir una factura con fecha de marzo o intentar colarla en las declaraciones ya cerradas constituye una alteración de autoliquidaciones que la Agencia Tributaria vigila de cerca.
El principio del devengo del IVA: El IVA es exigible en el momento en que se entiende realizada la operación. Por tanto, fiscalmente, ese IVA correspondía al primer trimestre y no al segundo.
El riesgo de la inercia contable: Si simplemente emitimos la factura en mayo y la incluimos en la declaración del segundo trimestre (abril-junio), estaremos declarando el impuesto fuera de su periodo natural de devengo, lo que puede generar discrepancias automatizadas en los sistemas de control fiscal.
Límites temporales y prescripción: ¿Hasta qué punto en el tiempo se puede mirar atrás?
Una de las dudas más frecuentes entre los gestores y administradores de empresas es si existe un tope temporal absoluto para emitir facturas de meses (o años) pasados.
El límite de los 4 años de prescripción fiscal
En el ámbito tributario español, el derecho de la Administración para determinar la deuda tributaria mediante la oportuna liquidación y para exigir el pago de las deudas tributarias prescribe a los cuatro años.
Esto establece un marco lógico: aunque mercantilmente un cliente te deba el dinero de un trabajo realizado hace tres años, emitir una factura extemporánea de un ejercicio ya prescrito o cerrado hace más de cuatro años abre la caja de los truenos frente a inspecciones fiscales, además de chocar con las normativas contables sobre el cierre de ejercicios anteriores.
Las restricciones del plan general contable (PGC)
Desde el punto de vista estrictamente contable, los libros de una empresa se cierran al final de cada año natural. Introducir una factura de ingresos correspondientes a un ejercicio cerrado (por ejemplo, emitir en 2026 una factura por un servicio prestado en 2024) no se puede hacer simplemente registrándola como un ingreso corriente del año actual sin más.
El PGC exige aplicar el principio de devengo (los ingresos y gastos deben imputarse al ejercicio en que se produzcan, independientemente de cuándo se cobre o se pague). Por tanto, la contabilización de operaciones de ejercicios anteriores cerrados requiere el uso de asientos específicos de regularización (como los errores de ejercicios anteriores o cuentas de reservas), lo cual complica notablemente la contabilidad oficial de la compañía.
Consecuencias fiscales de la emisión tardía y la importancia de la Fecha de Operación
Cuando el margen legal de los plazos de expedición expira, es decir, cuando superamos el día 15 del mes natural siguiente al periodo en que se realizó la prestación de servicios o la entrega de bienes, entramos formalmente en un escenario de emisión extemporánea.
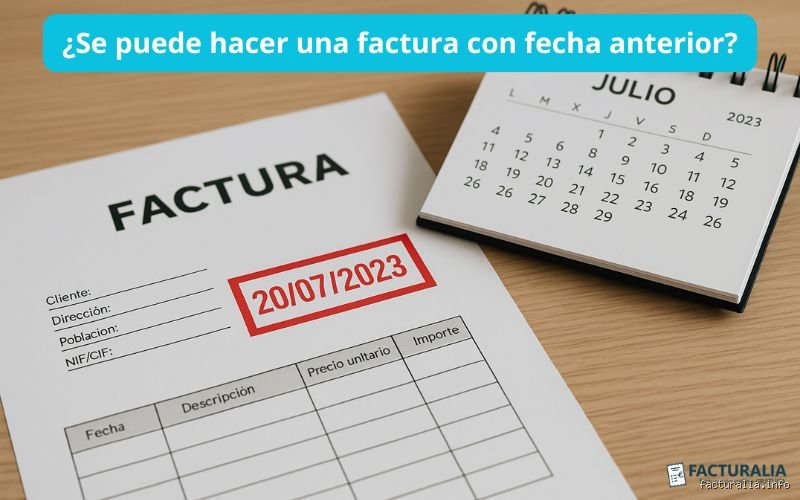
A nivel técnico y contable, esto significa que la factura no puede llevar una fecha de expedición "ficticia" o antedatada para encubrir el retraso. Hacer esto último hoy en día, bajo los estrictos controles de los sistemas informáticos de facturación y la normativa antifraude, constituye una infracción grave que compromete la integridad del registro contable mediante cadenas de bloques o hashes inalterables.
En su lugar, la ley exige que conste la fecha real de emisión (el día en curso en que se redacta el documento) junto con la fecha de operación (el momento exacto del mes anterior en que se devengó el servicio). Esta distinción es crucial porque el devengo del Impuesto sobre el Valor Añadido (IVA) se rige por la fecha de la operación, lo que a menudo obliga al profesional o empresario a presentar declaraciones complementarias o rectificativas si el periodo fiscal correspondiente ya ha cerrado y liquidado ante la Agencia Tributaria.
Cómo regularizar una factura fuera de plazo sin incurrir en sanciones graves
Si te percatas de que has dejado transcurrir los meses y tienes transacciones pendientes de facturar correspondientes a periodos pasados, la clave para mitigar el impacto financiero y legal reside en la proactividad y la regularización voluntaria.
Evita la tentación de falsear fechas: Como se ha mencionado, alterar el correlativo o manipular la fecha de expedición en programas de facturación modernos activa alertas automáticas de incoherencia fiscal y vulnera los principios de trazabilidad.
Emite la factura con fecha actual y especifica el periodo de devengo: Utiliza siempre la fecha del día en que realizas físicamente el documento, consignando de manera clara la fecha de realización de la operación correspondiente al mes anterior.
Valora el impacto en los modelos tributarios: Si el trimestre o el ejercicio fiscal del mes al que corresponde la factura ya ha sido liquidado (por ejemplo, mediante el modelo 303 de IVA o los pagos fraccionados de IRPF), deberás valorar la presentación de una autoliquidación complementaria.
Aprovecha el régimen de recargos voluntarios: Presentar una autoliquidación fuera de plazo por iniciativa propia, antes de que Hacienda requiera la información, evita por completo la apertura de expedientes sancionadores fijos o proporcionales, sustituyéndolos por un recargo por extemporaneidad. Este recargo es un porcentaje progresivo y lineal sobre la cuota que aumenta un 1 % por cada mes completo de retraso, exento de intereses de demora durante los primeros doce meses. Además, si procedes al pago íntegro dentro de los plazos indicados por la administración, podrás beneficiarte de una reducción del 25 % sobre dicho recargo.
El impacto de los nuevos entornos digitales y la normativa antifraude
El ecosistema de la facturación en España ha evolucionado drásticamente hacia una digitalización y supervisión fiscal en tiempo real (con la implantación progresiva de sistemas certificados y herramientas como Verifactu). En este contexto, la práctica tradicional y rudimentaria de emitir facturas en hojas de cálculo o editores de texto modificables para rellenar huecos de meses anteriores deja de ser viable.
Los programas de facturación homologados actuales bloquean cualquier intento de insertar registros retroactivos de forma anómala. Cada factura genera una huella digital única e irrepetible (hash) vinculada a la anterior, lo que significa que el sistema informático mismo dejará constancia transparente del decalaje temporal entre la fecha de operación y la fecha de expedición.
Por tanto, la respuesta definitiva a la pregunta de si es posible emitir facturas de meses anteriores es matizada: sí es posible y legalmente admisible siempre que se respeten los márgenes máximos permitidos por la normativa mercantil (como el día 15 del mes siguiente para operaciones B2B), o bien documentando debidamente la fecha de operación real si se emite más tarde. Sin embargo, rebasar estos límites de forma sistemática o malintencionada deja de ser un simple descuido administrativo para convertirse en un riesgo fiscal de primer orden.
Conclusión y buenas prácticas para autónomos y pymes
La gestión rigurosa del calendario de facturación es uno de los pilares fundamentales para la salud financiera y el cumplimiento tributario de cualquier negocio. Dejar acumular las operaciones pendientes bajo la falsa creencia de que "mientras se declare todo al final del año no importa" expone a la empresa a inspecciones, recargos innecesarios y tensiones de tesorería evitables.
Para mantener tu contabilidad blindada y evitar dolores de cabeza ante una revisión de la Agencia Tributaria, te recomendamos implementar las siguientes rutinas:
Cierre de facturación mensual: Establece un día fijo al principio de cada mes (por ejemplo, entre el 1 y el 5) para revisar y emitir todas las operaciones devengadas en el mes anterior.
Digitalización y automatización: Apóyate exclusivamente en software de facturación certificado que cumpla con los estándares de la Ley Antifraude y gestione de forma automatizada las series, numeraciones y correlaciones temporales.
Coordinación estrecha con tu asesoría: Ante cualquier retraso notable o duda sobre la imputación temporal de un ingreso complejo, consulta de inmediato con un profesional fiscal para valorar si procede una regularización voluntaria y minimizar así cualquier coste adicional.