❤️ Familia y relaciones Hijos y crianza
¿Qué pasa si facturo sin IVA?
Respuesta corta
En el vasto y complejo universo de la gestión empresarial, la contabilidad y la fiscalidad, existen ciertos mitos urbanos que circulan entre emprendedores, autónomos y pequeños empresarios novatos.
En pocas palabras
- Para comprender la magnitud de las consecuencias de facturar sin IVA, es fundamental desmitificar el concepto mismo del impuesto.
- Antes de analizar los escenarios en los que omitir el IVA constituye una infracción, es absolutamente imperativo distinguir aquellos contextos en los que la legislación tributaria exime de la obligación de repercutir este impuesto.
- Emitir facturas sin IVA de manera irregular expone al emisor a un abanico de sanciones económicas y administrativas que superan con creces cualquier beneficio temporal que se haya pretendido obtener.
- Las consecuencias específicas que recaen sobre el cliente o receptor de una factura sin IVA (responsabilidad solidaria y pérdida de deducciones).
- Existe un error conceptual muy extendido que consiste en pensar que las infracciones tributarias se resuelven siempre con una simple multa económica ajustable en vía administrativa.
En este artículo
- El mito de la factura sin IVA y la realidad fiscal
- Naturaleza jurídica del IVA: ¿De quién es realmente el dinero?
- Excepciones legales: ¿Cuándo SÍ se puede (y se debe) facturar sin IVA?
- El escenario de riesgo: Facturar sin IVA por error o por estrategia comercial indebida
- Consecuencias inmediatas para el emisor: Sanciones y recargos
- Continuará.
- El impacto financiero oculto: cuando el "ahorro" se convierte en una ruina fiscal
- El umbral del delito fiscal: cuando la vía administrativa deja paso a la penal
- Efectos colaterales en la cadena comercial y con los clientes
- Hacia la transparencia y el cumplimiento normativo
El mito de la factura sin IVA y la realidad fiscal
La realidad jurídica, tributaria y económica es diametralmente opuesta. El Impuesto sobre el Valor Añadido no es un ingreso propio del empresario, ni un margen de beneficio adicional, ni mucho menos un componente opcional del precio que se pueda omitir a discreción según convenga al emisor o al receptor del servicio o bien. El IVA es un impuesto indirecto de naturaleza imperativa, armonizado a nivel internacional y estatal, que recae exclusivamente sobre el consumo final y cuya recaudación se encomienda de manera fiduciaria a los profesionales y empresas. En otras palabras, el autónomo o la sociedad mercantil no son más que recaudadores temporales del Estado; el dinero cobrado en concepto de IVA pertenece a la hacienda pública desde el preciso instante en que se transacciona la operación comercial.
Cuando un contribuyente decide, ya sea por desconocimiento profundo de la normativa vigente, por un error administrativo o de manera deliberada y fraudulenta, emitir una factura sin el desglose correspondiente del IVA, desencadena una reacción en cadena de consecuencias legales, sanciones económicas severas, inspecciones fiscales y distorsiones contables que pueden poner en grave riesgo la viabilidad y la reputación de cualquier negocio, sin importar su tamaño o facturación.
A lo largo de este extenso análisis dividido en varias entregas, examinaremos con rigor técnico y profundidad jurídica qué ocurre exactamente cuando se factura sin IVA, desglosando los escenarios legales posibles, las diferencias críticas entre los errores formales y el fraude doloso, las implicaciones para el cliente o emisor, y los mecanismos de regularización disponibles.
Naturaleza jurídica del IVA: ¿De quién es realmente el dinero?
Para comprender la magnitud de las consecuencias de facturar sin IVA, es fundamental desmitificar el concepto mismo del impuesto. Muchos nuevos autónomos experimentan una sensación de pérdida de ingresos cuando ven que un porcentaje significativo de su minuta o factura debe ser segregado bajo el epígrafe de IVA. Pensar "si no incluyo el IVA, puedo cobrar el 100% de la cantidad para mí y además mi cliente paga menos" es un error conceptual crítico que ignora por completo el principio fundamental de los impuestos al consumo.
El empresario como recaudador por cuenta ajena
Desde el punto de vista del derecho tributario, el sujeto pasivo del impuesto (quien tiene la obligación legal de ingresarlo en las arcas del Estado) es el empresario o profesional que realiza la entrega de bienes o la prestación de servicios. Sin embargo, el verdadero soportador económico del impuesto (el contribuyente de hecho) es el consumidor final.
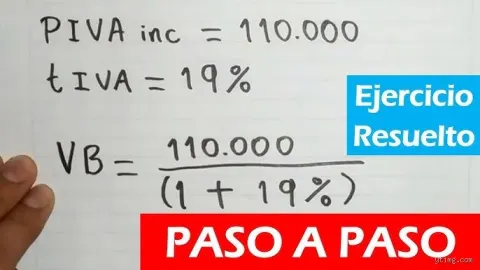
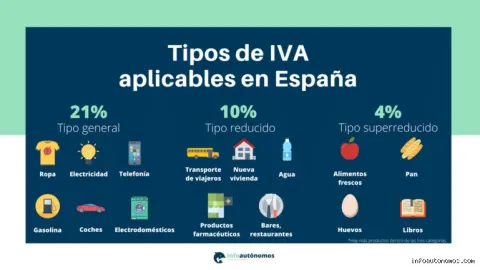
El circuito del impuesto: Cuando usted vende un producto por 100 euros más 21% de IVA (21 euros), el cliente final le paga 121 euros. Esos 21 euros adicionales nunca han formado parte de los ingresos de su actividad económica. No computan como cifra de negocio, no reflejan el valor de su trabajo y no deben ser contabilizados como beneficio.
La neutralidad impositiva: El sistema del IVA está diseñado para ser neutral para las empresas a través del mecanismo de deducción del IVA soportado (el IVA que usted paga al comprar materias primas, suministros o herramientas para su negocio) frente al IVA repercutido (el que cobra a sus clientes). Al final del periodo impositivo (trimestral o mensual), usted liquida únicamente la diferencia. Si usted decide no repercutir el IVA en su factura de venta, rompe esta cadena de neutralidad, alterando los registros contables y quedándose, en la práctica, con un dinero que no le pertenece.
Excepciones legales: ¿Cuándo SÍ se puede (y se debe) facturar sin IVA?
Antes de analizar los escenarios en los que omitir el IVA constituye una infracción, es absolutamente imperativo distinguir aquellos contextos en los que la legislación tributaria exime de la obligación de repercutir este impuesto. No incluir el IVA no siempre es ilegal; a veces es una imposición de la propia ley fiscal. Los supuestos más comunes incluyen:
Actividades exentas por ley (Artículos específicos de las normativas de IVA)
Existen determinados sectores de actividad cuya naturaleza social, educativa o sanitaria hace que el legislador haya decidido eximirlos de la aplicación del IVA. Entre ellos destacan:
Servicios educativos: Clases relativas a planes de estudios oficiales impartidas por entidades públicas o privadas autorizadas.
Servicios sanitarios y médicos: Asistencia médica, quirúrgica y sanitaria prestada por profesionales de la salud colegiados.
Actividades culturales y deportivas: Ciertas funciones teatrales, musicales, cinematográficas o servicios prestados a personas físicas que practiquen el deporte o la educación física.
Operaciones financieras y de seguros: Concesión de créditos, gestión de depósitos bancarios, operaciones de seguro y reaseguro.
Nota técnica importante: Estar exento de IVA significa que no se debe cobrar IVA a los clientes, pero también conlleva una restricción severa: tampoco se puede deducir el IVA soportado en los gastos necesarios para la actividad, lo cual encarece los costos estructurales del profesional.
El régimen de franquicia o regímenes especiales (según la jurisdicción)
En numerosos marcos fiscales internacionales (y debates recurrentes en la Unión Europea sobre la armonización para pequeños negocios), existen regímenes especiales de franquicia o simplificación fiscal para pequeños emprendedores cuyo volumen de negocio anual no supera un umbral determinado (por ejemplo, el régimen de recargo de equivalencia o regímenes de estimación objetiva, aunque con matices específicos).
Bajo ciertas normativas de franquicia fiscal, los autónomos de muy baja facturación están exentos de presentar declaraciones trimestrales de IVA y, por tanto, emiten facturas sin IVA. Sin embargo, esto requiere una habilitación censal expresa y un cumplimiento riguroso de los límites de ingresos estipulados por la administración tributaria.
Inversión del sujeto pasivo (Reverse Charge)
Cuando se realizan operaciones comerciales entre empresas o profesionales (B2B) ubicados en distintos países de la Unión Europea (operaciones intracomunitarias) o en supuestos muy específicos de ejecuciones de obras inmobiliarias o entregas de ciertos bienes tecnológicos, se aplica la denominada inversión del sujeto pasivo.
En este escenario, la factura se emite sin IVA, pero se debe hacer constar expresamente en el documento la mención legal obligatoria (por ejemplo: "Operación con inversión del sujeto pasivo según el artículo X de la Directiva de IVA"). En este caso, no hay fraude ni omisión arbitraria: es el propio cliente empresarial quien debe autorreportar y liquidar el impuesto en su propio país o declaración.
El escenario de riesgo: Facturar sin IVA por error o por estrategia comercial indebida
Salvo en los supuestos legítimos mencionados en el apartado anterior, cualquier factura emitida por un autónomo o empresa sujeta al régimen general debe incluir obligatoriamente el tipo impositivo correspondiente (general, reducido o superreducido).
Cuando se emite una factura a un consumidor final o a otra empresa sin incluir el IVA de forma indebida, se entra inmediatamente en una zona de alto riesgo fiscal. Existen dos motivaciones principales para esta conducta, y aunque la ley distingue entre el error involuntario y el fraude premeditado, las consecuencias operativas iniciales son igualmente complejas:
A. El error administrativo o el desconocimiento del alta censal
Un error muy frecuente ocurre cuando un profesional recién dado de alta en el régimen de autónomos desconoce sus obligaciones fiscales o selecciona incorrectamente sus epígrafes en el censo tributario (por ejemplo, creyendo erróneamente que su actividad está exenta cuando no lo está).
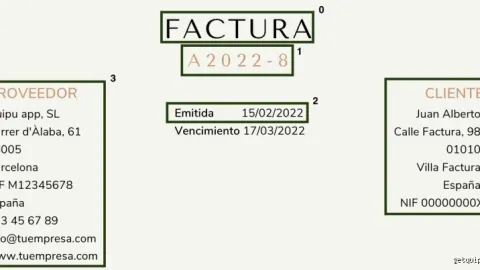
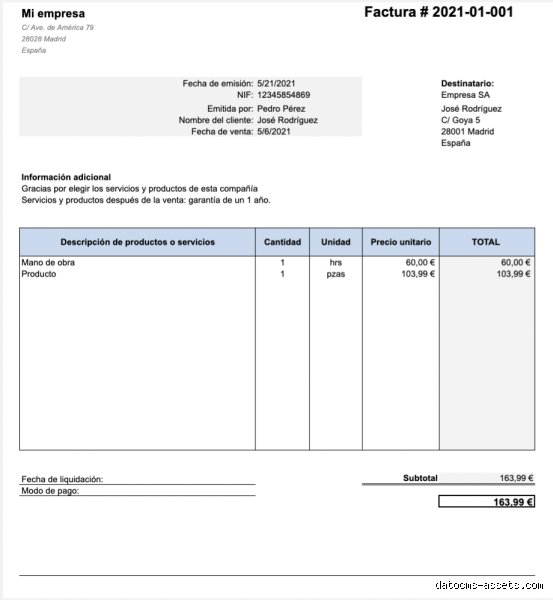
La consecuencia inmediata: El empresario emite facturas por un importe neto de, supongamos, 1.000 euros, sin añadir los 210 euros de IVA correspondientes. Al finalizar el trimestre, al confeccionar su autoliquidación de IVA (modelo tributario correspondiente), declara unos ingresos inferiores a los reales o no incluye el IVA repercutido que debería haber cobrado.
El desfase contable: Si el cliente es una empresa que ha contabilizado ese gasto como deducible, la discrepancia entre lo que el emisor declaró (o dejó de declarar) y lo que el receptor desgrava genera una alerta automatizada en los sistemas informáticos de la Agencia Tributaria (cruzamientos de datos fiscales).
B. El intento de elusión fiscal o "facturación en B"
El escenario más grave se produce cuando la omisión del IVA responde a un acuerdo tácito o explícito entre el emisor y el receptor para abaratar el coste de la operación a cambio de no registrarla oficialmente (el clásico pago "en negro" o economía sumergida).
En estos casos, no solo se está cometiendo una infracción tributaria por no repercutir ni ingresar el impuesto, sino que frecuentemente se acompaña de la ocultación de los ingresos en el Impuesto sobre la Renta o en el Impuesto de Sociedades, configurando un delito de defraudación fiscal si se superan los umbrales cuantitativos establecidos por el código penal de cada país.
Consecuencias inmediatas para el emisor: Sanciones y recargos
Emitir facturas sin IVA de manera irregular expone al emisor a un abanico de sanciones económicas y administrativas que superan con creces cualquier beneficio temporal que se haya pretendido obtener. La administración tributaria cuenta con herramientas de análisis de datos masivos (Big Data fiscal) altamente sofisticadas capaces de detectar anomalías en las facturas emitidas y recibidas.
Requerimientos de complementaria y liquidación de intereses de demora: Si la administración detecta que se ha dejado de ingresar el IVA correspondiente, exigirá al emisor el pago íntegro de la cuota no ingresada, sumándole los intereses de demora calculados desde el día en que debió abonarse hasta el momento de su regularización efectiva.
Sanciones por dejar de ingresar la deuda tributaria (Multas proporcionales): Según la gravedad de la infracción tipificada en las leyes generales tributarias, las sanciones por no ingresar la deuda derivada de una autoliquidación incorrecta pueden oscilar entre el 50% y el 150% de la cantidad dejada de ingresar, pudiendo incrementarse si se aprecia ocultación de datos o medios fraudulentos.
Pérdida de la deducción de gastos: En los casos más extremos de economía sumergida vinculada a la no emisión de facturas o a la alteración sistemática de las mismas, la administración puede llegar a cuestionar la validez de toda la contabilidad del negocio, anulando derechos de deducción y generando una bola de nieve fiscal insostenible.
Continuará.
Las consecuencias específicas que recaen sobre el cliente o receptor de una factura sin IVA (responsabilidad solidaria y pérdida de deducciones).
Qué hacer si usted ya ha emitido una factura errónea sin IVA y necesita solucionarlo antes de que la inspección fiscal lo detecte (mecanismos de rectificación de facturas y declaraciones complementarias).
Casos prácticos y simulaciones numéricas del impacto financiero de una regularización forzosa.
No se pierda la continuación de este análisis detallado para mantener su negocio blindado ante cualquier contingencia fiscal.
El impacto financiero oculto: cuando el "ahorro" se convierte en una ruina fiscal
Operar al margen de la legalidad tributaria omitiendo el Impuesto sobre el Valor Añadido (IVA) bajo la falsa premisa de obtener un beneficio rápido o de ofrecer una "ventaja competitiva" al cliente final es, en realidad, una bomba de tiempo contable. Lejos de constituir un método legítimo de optimización de recursos, facturar sin IVA —fuera de los estrictos cauces de la exención legal o la no sujeción— desencadena una reacción en cadena que vulnera tanto el derecho mercantil como el penal.
Cuando un profesional autónomo o una sociedad decide emitir un comprobante incompleto o, peor aún, prescinde por completo de él ("facturar en B"), desestabiliza la estructura de sus costes reales. El IVA no es un ingreso propio ni un margen comercial que se pueda recortar a discreción; es un impuesto indirecto que el empresario meramente recauda en nombre del Estado. Retenerlo o no declararlo equivale, desde la perspectiva de la Agencia Tributaria, a apropiarse de fondos públicos ajenos.
Sanciones administrativas y el peso de las multas proporcionales
El despertar ante una inspección de Hacienda suele ser implacable. Los organismos fiscalizadores disponen cada vez de herramientas de rastreo financiero y cruce de datos más sofisticadas (incluyendo pasarelas de pago digitales, trazabilidad de transferencias y los nuevos sistemas antifraude como VeriFactu). Si se detecta que se han emitido facturas omitiendo el gravamen correspondiente o que se han ocultado transacciones, las consecuencias económicas inmediatas superan con creces cualquier "ahorro" inicial:
Sanciones por ocultación y dejar de ingresar: Las multas por no declarar correctamente las cuotas repercutidas suelen oscilar entre el 50% y el 150% de la cantidad defraudada, dependiendo de la gravedad y de la existencia o no de medios fraudulentos o ocultación deliberada.
Intereses de demora y recargos: A la sanción principal se le suman obligatoriamente los intereses de demora acumulados desde el momento en que debió abonarse el impuesto, encareciendo la deuda de forma exponencial.
Sanciones formales y por operaciones no registradas: La simple ausencia de correlación en la numeración, la omisión de datos esenciales del receptor o la falta de expedición de factura conllevan sanciones accesorias que se multiplican por cada documento irregular detectado.
El umbral del delito fiscal: cuando la vía administrativa deja paso a la penal
Existe un error conceptual muy extendido que consiste en pensar que las infracciones tributarias se resuelven siempre con una simple multa económica ajustable en vía administrativa. Sin embargo, la legislación vigente cruza una línea roja muy clara cuando los importes defraudados superan ciertos límites cuantitativos.
De acuerdo con el Código Penal, si la cuota que se deja de ingresar a la Hacienda Pública supera los 120.000 euros por cada ejercicio fiscal, la conducta deja de ser una mera infracción administrativa y se tipifica formalmente como un delito fiscal. En este escenario crítico:
El asunto se remite directamente a los órganos judiciales y a la Fiscalía.
Las penas asociadas pueden incluir multas millonarias proporcionales al doble o triple de la cuota defraudada, así como penas de prisión para los administradores o responsables legales de la actividad.
Se producen daños reputacionales irreparables, el bloqueo preventivo de cuentas bancarias y el embargo de bienes patrimoniales tanto corporativos como personales.
Efectos colaterales en la cadena comercial y con los clientes
El perjuicio de facturar sin IVA no recae únicamente sobre la relación con el fisco; también dinamita la seguridad jurídica entre empresas y particulares:
Indeducibilidad para el cliente empresarial: Si una empresa o autónomo acepta una factura irregular (o sin IVA simulando una operación falsa), pierde de forma automática el derecho a deducirse tanto el gasto en su Impuesto sobre Sociedades o IRPF como el propio IVA soportado. Esto genera desconfianza corporativa extrema; ningún departamento financiero serio avalará transacciones opacas que pongan en riesgo sus propias auditorías.
Inexistencia de garantías legales: En caso de impago, litigio por vicios ocultos, reclamación de garantías o incumplimiento contractual de un servicio prestado sin factura legal, el emisor se encuentra en una situación de indefensión jurídica absoluta. Reclamar judicialmente un importe derivado de una actividad sumergida es, en la práctica, autoinculparse ante los tribunales.
Hacia la transparencia y el cumplimiento normativo
Plantearse la emisión de facturas al margen del IVA constituye un riesgo sistémico desproporcionado frente al beneficio efímero que aparenta aportar. La digitalización de los ecosistemas contables, la supresión paulatina del dinero en efectivo y el endurecimiento de los mecanismos de control europeos auguran un escenario donde la opacidad fiscal es sistemáticamente interceptada.
La única estrategia viable para garantizar la viabilidad, el crecimiento y la tranquilidad a largo plazo de cualquier proyecto económico pasa por una gestión rigurosa, transparente y ajustada estrictamente a la legalidad vigente. Cumplir con las obligaciones tributarias no es meramente un tributo forzoso, sino el pilar fundamental sobre el que se sustenta la seguridad financiera de cualquier negocio profesional.