❤️ Familia y relaciones Hijos y crianza
¿Cuáles son los requisitos para que una factura sea válida?
Respuesta corta
En el complejo entramado del tráfico mercantil, fiscal y tributario, la factura se erige como el documento clave e indispensable. No se trata meramente de un comprobante de papel o un archivo digital que attesta una transacción comercial; es el título jurídico y contable por excelencia que legitima tanto la entrega de bienes como la prestación de servicios.
En pocas palabras
- La emisión de facturas no responde al libre albedrío de los comerciantes, sino que está estrictamente regulada por la normativa fiscal de cada jurisdicción.
- No todas las transacciones comerciales exigen el mismo tipo de documento.
- Para que una factura ordinaria sea considerada plenamente válida ante cualquier inspección fiscal o litigio mercantil, debe incluir, sin excepción, los siguientes apartados informativos:
- Además de los datos puramente numéricos y de identificación, la normativa exige que ciertas facturas incorporen menciones especiales dependiendo de la naturaleza jurídica de la transacción o del régimen fiscal al que esté acogido el emisor:
- Como hemos podido comprobar en este primer recorrido, la validez de una factura no depende de un único factor, sino de la perfecta conjunción de elementos formales, temporales, fiscales y de identificación.
En este artículo
- El valor jurídico y fiscal de la factura
- Marco normativo general: ¿Qué regula la validez de una factura?
- Tipos de facturas y su ámbito de aplicación
- Requisitos obligatorios de contenido en una factura ordinaria
- Casos especiales y menciones obligatorias adicionales
- Conclusión parcial y avance de la Segunda Parte
- Errores críticos que inutilizan una factura (y cómo evitarlos)
- La revolución tecnológica: factura electrónica y requisitos en entornos digitales
- Conclusión y buenas prácticas para una validez absoluta
A lo largo de este artículo exhaustivo, analizaremos con rigor profesional qué convierte a una simple relación de conceptos en un documento fiscalmente impecable.
El valor jurídico y fiscal de la factura
Una factura es mucho más que un recibo de cobro. Desde el punto de vista del derecho mercantil, constituye un principio de prueba por escrito de un contrato celebrado entre dos o más partes. Desde la perspectiva fiscal, es el medio de prueba primordial para justificar la llevanza de la contabilidad y la deducibilidad de los gastos vinculados a una actividad económica.
Cuando una empresa o un profesional independiente emite una factura, está declarando formalmente ante la Hacienda pública que ha realizado una operación sujeta a tributación. Del mismo modo, el receptor de dicha factura la utiliza para justificar el origen de sus costes operativos y, en su caso, para deducir el Impuesto sobre el Valor Añadido (IVA) soportado. Por esta razón, cualquier defecto de forma o la omisión de un requisito esencial puede invalidar el documento a ojos de la administración fiscal, lo que conlleva la pérdida del derecho a la deducción, la exigencia de intereses de demora y la imposición de multas económicas considerables.
Marco normativo general: ¿Qué regula la validez de una factura?
La emisión de facturas no responde al libre albedrío de los comerciantes, sino que está estrictamente regulada por la normativa fiscal de cada jurisdicción. En el ámbito de la Unión Europea y, por extensión, en el marco legislativo de España, los requisitos generales de facturación se encuentran armonizados a través de la Directiva del IVA de la UE y desarrollados a nivel nacional por reglamentos específicos, tales como el Reglamento por el que se regulan las obligaciones de facturación.
Esta normativa establece de forma imperativa:
Quiénes tienen la obligación de expedir factura.
Qué tipos de facturas existen y en qué plazos deben emitirse.
Qué contenido exacto es obligatorio para que el documento tenga validez legal.
Las condiciones relativas a la conservación, legibilidad y autenticidad de las facturas (tanto en soporte papel como electrónico).
Tipos de facturas y su ámbito de aplicación
No todas las transacciones comerciales exigen el mismo tipo de documento. Dependiendo de la naturaleza de la operación o del momento en el que se emita, nos encontraremos ante diferentes modalidades de facturas, todas ellas con sus propias exigencias de validez:
A. La factura ordinaria
Es el documento estándar y más común. Refleja cualquier operación comercial de compraventa de bienes o prestación de servicios. Debe contener la totalidad de los requisitos obligatorios que detallaremos más adelante.
B. La factura simplificada (antiguo tique)
Sustituye al clásico tique de caja y se puede emitir en operaciones de menor cuantía (generalmente por un importe que no exceda de una cifra determinada por ley, salvo excepciones) o en sectores específicos como la hostelería, el transporte de personas, la peluquería o el comercio al por menor. Aunque contiene menos datos que la ordinaria (por ejemplo, no suele requerir la identificación completa del destinatario, a menos que este lo solicite para deducir impuestos), debe incluir un contenido mínimo para ser válida.
C. La factura rectificativa
Se emite obligatoriamente cuando la factura original contiene errores, no refleja fielmente la operación realizada o es necesario modificar la base imponible o el tipo impositivo aplicable (por ejemplo, en caso de devolución de mercancías o concesión de descuentos posteriores). Debe hacer referencia expresa a la factura anterior que corrige y cumplir con los mismos requisitos de contenido.
D. La factura recapitulativa
Permite agrupar en un único documento varias operaciones distintas realizadas en diferentes fechas para un mismo destinatario, siempre y cuando se efectúen dentro de un mismo mes natural.
Requisitos obligatorios de contenido en una factura ordinaria
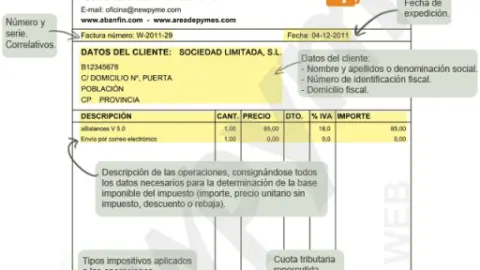
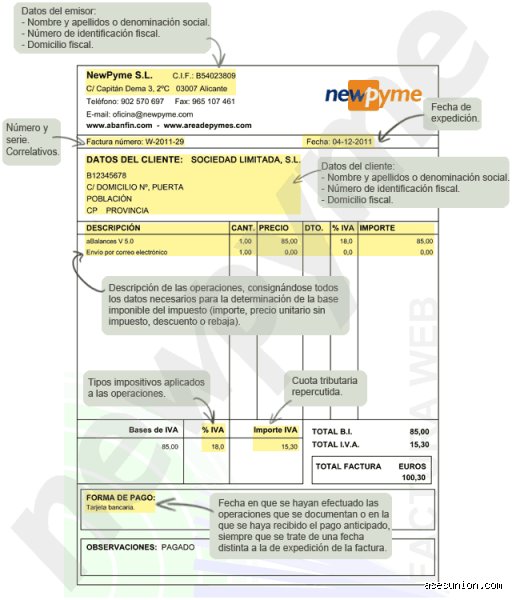
Para que una factura ordinaria sea considerada plenamente válida ante cualquier inspección fiscal o litigio mercantil, debe incluir, sin excepción, los siguientes apartados informativos:
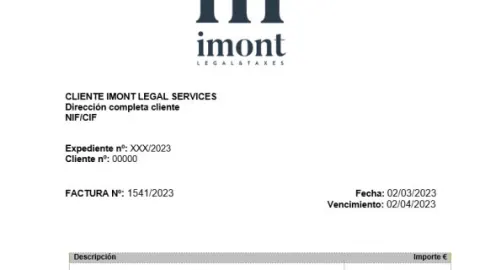
Número y, en su caso, serie
Numeración correlativa: Las facturas deben numerarse de forma consecutiva dentro de cada serie. No puede haber saltos en la numeración (por ejemplo: 2026/001, 2026/002...).
Series específicas: Se pueden utilizar series distintas cuando existan razones justificadas (por ejemplo, varios establecimientos, diferentes líneas de negocio o facturas rectificativas, las cuales deben llevar obligatoriamente una serie propia y diferenciada).
Fecha de emisión
Es la fecha en la que se expide el documento. Resulta crucial porque determina el periodo impositivo en el que debe declararse la operación tanto por el emisor como por el receptor.
Fecha de la operación (si es distinta a la de emisión)
En muchas ocasiones, el servicio se presta o la mercancía se entrega en un mes diferente al que se redacta la factura. Si la fecha en que se realizó la operación difiere de la fecha de expedición, debe constar explícitamente la fecha en que se efectuó dicha operación.
Datos de identificación del emisor (proveedor o prestador)
Nombre y apellidos o razón social completa: Tal y como figura en el documento oficial de identidad o en el registro mercantil.
Número de Identificación Fiscal (NIF / CIF): El código tributario asignado por la administración correspondiente.
Domicilio fiscal: La dirección completa del establecimiento o domicilio legal del emisor, fundamental para determinar la competencia territorial y la correcta aplicación de los impuestos indirectos.
Datos de identificación del receptor (cliente)
Al igual que en el caso del emisor, es obligatorio consignar:
Nombre y apellidos o razón social.
NIF / CIF del cliente.
Domicilio fiscal del destinatario.(Nota: La omisión de estos datos en operaciones entre empresas invalida inmediatamente la factura como justificante de deducción de IVA).
Descripción clara de las operaciones (Conceptos)
Se debe detallar con absoluta claridad y precisión la naturaleza de los bienes entregados o los servicios prestados. Esto incluye:
El nombre del producto o servicio.
Las unidades suministradas.
El precio unitario sin impuestos de cada concepto.
Los descuentos o rebajas aplicados que no estén ya incluidos en el precio unitario.
El tipo impositivo aplicable y la cuota tributaria
Cada línea de concepto debe asociarse al tipo de impuesto que le corresponda (por ejemplo, el tipo general del IVA, los tipos reducidos o superreducidos, o las exenciones pertinentes). Debe reflejarse de forma diferenciada:
La Base Imponible total de la operación (el importe neto antes de impuestos).
El Tipo impositivo (en porcentaje, ej. 21%, 10%, 4%).
La Cuota tributaria resultante (la cantidad exacta de dinero que genera el impuesto).
Importe total a pagar
Es la cifra final de la factura, que resulta de sumar la base imponible global y las cuotas de impuestos repercutidas (menos las retenciones aplicables, en el caso de profesionales autónomos sujetos a IRPF).
Casos especiales y menciones obligatorias adicionales
Además de los datos puramente numéricos y de identificación, la normativa exige que ciertas facturas incorporen menciones especiales dependiendo de la naturaleza jurídica de la transacción o del régimen fiscal al que esté acogido el emisor:
Inversión del sujeto pasivo (Reverse Charge): Cuando la ley obliga a que sea el destinatario de la operación quien ingrese el IVA y no el emisor, la factura debe incluir obligatoriamente la mención expresa de "Operación de inversión del sujeto pasivo".
Exención de IVA: Si la operación está exenta de impuesto en virtud de la normativa aplicable, se debe citar el precepto legal exacto de la Directiva del IVA o de la ley nacional que justifica dicha exención (por ejemplo, servicios educativos, médicos o exportaciones intracomunitarias).
Régimen especial de caja (RECC): Las empresas acogidas a este régimen deben indicarlo expresamente mediante la mención "Régimen especial del criterio de caja".
Facturación por terceros: Cuando la factura es emitida en nombre y por cuenta del proveedor por un tercero (un cliente o una gestoría autorizada), debe constar la mención "Facturación por el destinatario".
Conclusión parcial y avance de la Segunda Parte
Como hemos podido comprobar en este primer recorrido, la validez de una factura no depende de un único factor, sino de la perfecta conjunción de elementos formales, temporales, fiscales y de identificación. Omitir un solo NIF, errar en la correlación de la numeración o no desglosar correctamente las bases imponibles puede convertir un documento comercial en papel mojado ante una revisión de la agencia tributaria.
Errores críticos que inutilizan una factura (y cómo evitarlos)
A pesar de conocer los elementos obligatorios básicos, el día a día contable y fiscal está plagado de trampas formales que pueden provocar el rechazo de una factura por parte de la Agencia Tributaria o de los departamentos de administración de tus clientes. Un error aparentemente menor puede invalidar el derecho a la deducción del Impuesto sobre el Valor Añadido (IVA) o retenciones de IRPF, convirtiendo un ingreso legítimo en un quebradero de cabeza fiscal.
La ruptura de la secuencialidad numérica
La ley exige imperativamente que la numeración de las facturas sea correlativa y sin saltos dentro de cada serie. Errores comunes incluyen:
Saltos de numeración: Omitir números por error humano al crear plantillas manuales. La administración fiscal vigila de cerca los huecos inexplicables, ya que pueden interpretarse como indicios de facturación oculta.
Uso indebido de series: No utilizar series separadas cuando la ley lo exige (por ejemplo, para facturas rectificativas, facturas emitidas por el destinatario, o cuando se poseen varios establecimientos). Toda factura rectificativa debe contar obligatoriamente con su propia serie específica que la identifique con claridad.
Confusión entre fecha de expedición y fecha de operación
Uno de los fallos más recurrentes ocurre cuando la prestación del servicio o la entrega del bien se realiza en un mes natural y la factura se expide en otro distinto. Si la fecha de la operación difiere de la fecha de emisión, ambas fechas deben figurar de forma independiente. Esto es crítico para determinar el período impositivo correcto en el que debe declararse el IVA, evitando sanciones por retrasos o imputaciones temporales erróneas.
La trampa del NIF y la denominación social incompleta
Emitir una factura a nombre de un autónomo o empresa utilizando únicamente su nombre comercial en lugar de su razón social oficial (o nombre y apellidos en el caso de personas físicas) y su NIF correcto despoja al documento de validez a efectos de deducción.
Nota clave: Antes de emitir una factura B2B de importes elevados, es altamente recomendable verificar los datos fiscales en herramientas oficiales o censos europeos (como el VIES si se trata de operaciones intracomunitarias).
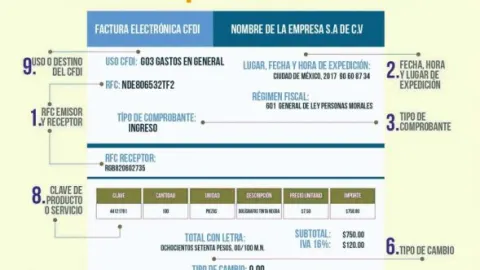
La revolución tecnológica: factura electrónica y requisitos en entornos digitales
El ecosistema de la facturación ha experimentado una transformación profunda impulsada por la digitalización y los nuevos marcos normativos de control fiscal. Hoy en día, hablar de una factura válida exige mirar más allá del papel o del clásico PDF estático.
El fin del PDF tradicional en el ámbito B2B
Con la consolidación de la normativa de factura electrónica obligatoria entre empresas y profesionales (desarrollada a partir de la Ley Crea y Crece y su despliegue reglamentario), un archivo PDF enviado por correo electrónico deja de ser suficiente por sí solo para cumplir con las obligaciones de facturación electrónica entre operadores comerciales.
Las facturas deben generarse y transmitirse en formatos estructurados normalizados (como UBL, CII o Facturae) que permiten una lectura y procesamiento automatizado por parte de los sistemas informáticos y las plataformas de intercambio (ya sean privadas o públicas).
Estos formatos garantizan la interoperabilidad, la trazabilidad de los pagos y la inalterabilidad de los registros, conectando directamente con los requerimientos de control de la morosidad y las plataformas oficiales de la administración tributaria.
Sistemas de facturación informática y trazabilidad (veri*factu)
Asimismo, los programas y software de facturación utilizados por autónomos y pymes deben ajustarse rigurosamente a los estándares de la Ley Antifraude. Esto significa que cualquier sistema informático de emisión de facturas debe garantizar:
La integridad y no alteración de los registros una vez generados (encadenamiento de registros o uso de huellas digitales).
La conservación electrónica de los datos garantizando su legibilidad, autenticidad de origen e integridad durante todo el plazo de prescripción legal (generalmente 4 años en España).
Conclusión y buenas prácticas para una validez absoluta
Garantizar que una factura sea 100% válida no es un mero trámite burocrático, sino el escudo protector de la salud financiera y fiscal de cualquier negocio. Para asegurar que ninguna de tus emisiones sufra contratiempos, implementa esta lista de control definitiva en tus rutinas administrativas:
[ ] Verifica la identidad fiscal de tu cliente (razón social exacta y NIF contrastado) antes de iniciar cualquier trabajo.
[ ] Mantén una correlación estricta en la numeración y utiliza las series separadas obligatorias (especialmente para rectificativas).
[ ] Desglosa con precisión la base imponible, los tipos de IVA aplicados y las retenciones de IRPF correspondientes de forma independiente.
[ ] Incluye las menciones legales obligatorias (como "Inversión del sujeto pasivo" o referencias a exenciones) cuando la naturaleza de la operación lo exija.
[ ] Adapta tu software a los estándares de factura electrónica estructurada y sistemas certificados de emisión para cumplir con los plazos normativos vigentes.
Adoptar estas prácticas te permitirá operar con total seguridad jurídica, optimizar tus deducciones fiscales y proyectar una imagen de rigor, profesionalidad y absoluta transparencia ante tus clientes y la administración.