📐 Matemáticas y medidas Escalas de evaluación
¿Qué gastos son deducibles?
Guía Definitiva y Experta
Respuesta corta
El sistema tributario es, en la gran mayoría de las economías modernas, una compleja red de normativas, obligaciones y, paralelamente, oportunidades de optimización fiscal que todo contribuyente —ya sea autónomo, profesional liberal o empresario— debe dominar con precisión quirúrgica.
En pocas palabras
- Antes de examinar tipologías específicas de gastos, es imperativo comprender el marco dogmático sobre el cual la Administración Tributaria evalúa la validez de una deducción.
- Una vez superado el filtro de los tres principios rectores, debemos adentrarnos en las categorías específicas que conforman el día a día empresarial.
- El tejido empresarial moderno externaliza una parte muy significativa de sus funciones operativas y estratégicas.
- Para blindar la actividad ante imprevistos y potenciar la competitividad, existen tipologías de gastos específicos cuya deducibilidad está expresamente reconocida por la normativa fiscal:
- La Agencia Tributaria presta especial atención a los gastos relacionados con la movilidad, la hostelería y la representación comercial, ya que son áreas donde con mayor frecuencia se mezclan el ámbito profesional y el estrictamente privado.
En este artículo
- Los tres pilares fundamentales: ¿cuándo un gasto es deducible para Hacienda?
- Los gastos de explotación: el núcleo operativo del negocio
- Suministros, vivienda y el desafío de la parcialidad (teletrabajo y oficinas domésticas)
- Servicios de profesionales independientes y gastos externos
- Prevención de riesgos, seguros y formación continua
- Gastos de difícil justificación y estimación directa vs. objetiva
- Gastos de vehículos, viajes y relaciones públicas: Los focos de auditoría
- Errores críticos que debes evitar en tu contabilidad fiscal
- Conclusión y recomendaciones finales
Comprender con exactitud qué se puede desgravar, bajo qué circunstancias legales y qué requisitos formales e indispensables exige la Agencia Tributaria no es meramente una cuestión de conveniencia contable; es un pilar fundamental para garantizar la salud financiera de cualquier actividad económica y evitar contingencias, sanciones o inspecciones innecesarias.
A lo largo de este análisis exhaustivo, estructurado con rigor técnico y vocación práctica, desglosaremos los principios rectores de los gastos deducibles, diferenciando con claridad los escenarios aplicables a los trabajadores por cuenta propia (autónomos), las sociedades mercantiles y las particularidades de aquellos consumos que se encuentran en la delgada línea entre lo personal y lo profesional.
Los tres pilares fundamentales: ¿cuándo un gasto es deducible para Hacienda?
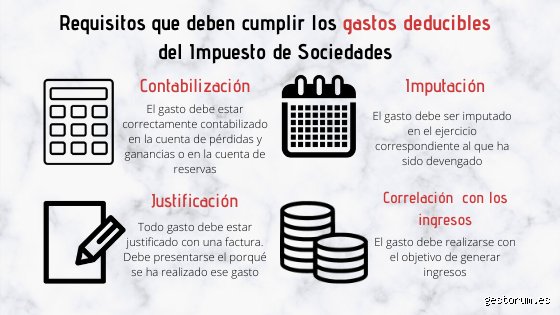
Antes de examinar tipologías específicas de gastos, es imperativo comprender el marco dogmático sobre el cual la Administración Tributaria evalúa la validez de una deducción. Para que un gasto sea considerado deducible en el Impuesto sobre la Renta de las Personas Físicas (IRPF) bajo la modalidad de estimación directa, o en el Impuesto sobre Sociedades (IS), deben concurrir de manera simultánea e ineludible tres requisitos esenciales:
A. Vinculación con la actividad económica (Correlación de ingresos y gastos)
Este es, sin lugar a dudas, el filtro principal y más riguroso. Para que un gasto sea deducible, debe existir una conexión directa, causal y demostrable entre dicho desembolso y la obtención de los ingresos de la actividad. No basta con que el gasto sea útil o conveniente para el contribuyente de forma genérica; debe estar afecto de manera directa al desarrollo de la actividad económica.
Ejemplo práctico: Si un diseñador gráfico autónomo adquiere una tableta gráfica profesional de última generación, el gasto está directamente correlacionado con su capacidad de producir y facturar sus servicios. Por el contrario, si adquiere un televisor de alta gama para su salón bajo el argumento de que "a veces ve anuncios para inspirarse", el criterio de causalidad se rompe de forma absoluta ante los ojos de la inspección fiscal.
B. Correcta justificación documental (El principio de prueba)
En el ámbito fiscal, lo que no está documentado correctamente, simplemente no existe. La carga de la prueba recae siempre sobre el contribuyente. Por lo tanto, no es válido presentar extractos bancarios, notas manuscritas o recibos simples que no reúnan los requisitos legales.
El documento probatorio por excelencia es la factura completa o simplificada (ticket con requisitos de factura), emitida de conformidad con el Reglamento por el que se regulan las obligaciones de facturación. En ella deben constar los datos identificativos completos del emisor y del receptor (NIF, nombre y dirección), el desglose claro del concepto, la base imponible, el tipo impositivo aplicable y la cuota de IVA correspondiente. Las facturas emitidas a nombre de un familiar o con un NIF erróneo son causas comunes de pérdida del derecho a la deducción.
C. Contabilización y registro en los libros obligatorios
Los gastos deducibles deben estar debidamente reflejados en los libros de registro correspondientes (Libro de Ventas e Ingresos, Libro de Compras y Gastos, y Libro de Bienes de Inversión, según corresponda al régimen fiscal del contribuyente). La omisión contable de un gasto en el ejercicio fiscal correspondiente invalida su aplicación retroactiva en ejercicios posteriores, rompiendo el principio de devengo, que estipula que los ingresos y los gastos deben imputarse al período impositivo en el que se producen, con independencia del momento en el que se efectúe el pago o cobro material.
Los gastos de explotación: el núcleo operativo del negocio
Una vez superado el filtro de los tres principios rectores, debemos adentrarnos en las categorías específicas que conforman el día a día empresarial. Los gastos de explotación son aquellos desembolsos corrientes y necesarios para mantener la actividad en funcionamiento continuo. Su deducibilidad suele ser pacífica siempre que se acredite su necesidad operativa.
A. Consumos de explotación
Bajo este epígrafe se engloban todas aquellas compras de materias primas, mercaderías, materias auxiliares y elementos incorporables que se destinan al proceso productivo o a la comercialización directa. Su cálculo contable se realiza ajustando las compras netas con la variación de existencias al inicio y al cierre del ejercicio fiscal.
Clave experta: Todo el stock de materias primas o productos destinados a la reventa que se adquiera durante el año y se consuma o venda en el marco de la actividad es 100% deducible. La optimización en este apartado pasa por una gestión rigurosa del inventario para evitar desfases temporales en la imputación de costes.
B. Sueldos, salarios y costes de personal
Si la actividad económica cuenta con trabajadores por cuenta ajena, la totalidad de las retribuciones dinerarias y en especie abonadas al personal constituyen un gasto deducible de primer orden. Esto incluye:
Las nóminas mensuales ordinarias y pagas extraordinarias.
Las indemnizaciones por despido o cese (dentro de los límites legales establecidos).
Los planes de pensiones empresariales o retribuciones flexibles legalmente instrumentadas.
Las aportaciones a la Seguridad Social a cargo de la empresa (la cuota patronal).
C. Gastos de Seguridad social del propio empresario (autónomos)
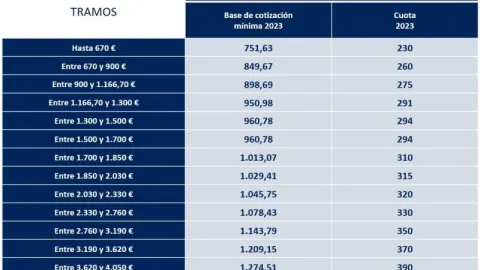
A diferencia de los trabajadores por cuenta ajena, las cotizaciones a la Seguridad Social abonadas por el trabajador autónomo al Régimen Especial de Trabajadores Autónomos (RETA), o a mutualidades alternativas de previsión social que actúen como sistema sustitutorio, tienen la consideración de gasto deducible íntegro para la determinación del rendimiento neto de su actividad en estimación directa, sin necesidad de prorrateos complejos, siempre que se encuentren efectivamente pagadas dentro del período impositivo.
Suministros, vivienda y el desafío de la parcialidad (teletrabajo y oficinas domésticas)
Uno de los terrenos más conflictivos y fiscalizados por la Agencia Tributaria es el tratamiento de los suministros (agua, gas, electricidad, telefonía e Internet) cuando el profesional desarrolla total o parcialmente su actividad desde su domicilio habitual.
A. El criterio normativo para autónomos en vivienda habitual
Para aquellos profesionales que teletrabajan o ejercen su actividad en una parte específica de su vivienda particular, la normativa fiscal española establece fórmulas precisas para evitar la arbitrariedad en la deducción:
Delimitación de la superficie: El contribuyente debe declarar en el censo (Modelo 036/037) los metros cuadrados de la vivienda que se encuentran afectos de manera exclusiva a la actividad económica.
Aplicación de la regla de proporcionalidad: Sobre los suministros de energía y agua, la deducción se calcula aplicando un porcentaje fijo del 30% sobre la proporción que represente la superficie afecta respecto a la superficie total de la vivienda, salvo que el contribuyente pueda demostrar fehacientemente un porcentaje superior o inferior basándose en contadores divisionarios o consumos técnicos específicos.
Comunicaciones puras (Telefonía e Internet): A diferencia del agua y la luz, si se demuestra que una línea telefónica o una conexión a Internet se utiliza de manera mixta pero con un claro predominio profesional, o si se dispone de una línea dedicada en exclusiva al negocio, su deducibilidad puede defenderse hasta el 100% o en función de un desglose de uso justificado mediante registros de tráfico de datos y llamadas.
Servicios de profesionales independientes y gastos externos
El tejido empresarial moderno externaliza una parte muy significativa de sus funciones operativas y estratégicas. Los honorarios devengados por colaboraciones con terceros especializados son plenamente deducibles, siempre que respondan a servicios reales y estén respaldados por su correspondiente factura con retención de IRPF (cuando proceda normativamente).
Honorarios de asesoría fiscal, contable y jurídica: Indispensables para la gestión legal del negocio, su deducción es directa e incuestionable.
Servicios de marketing, publicidad y presencia digital: La inversión en campañas de pauta publicitaria en redes sociales, diseño de páginas web, posicionamiento SEO, gestión de marcas y dominios web se considera un gasto operativo corriente destinado a la generación de ingresos comerciales.
Gastos de notarías, registros mercantiles y tasas administrativas: Derivados de la constitución de estructuras societarias, modificaciones estatutarias o formalización de contratos mercantiles vinculados a la explotación.
Prevención de riesgos, seguros y formación continua
Para blindar la actividad ante imprevistos y potenciar la competitividad, existen tipologías de gastos específicos cuya deducibilidad está expresamente reconocida por la normativa fiscal:
A. Primas de seguros vinculados a la actividad
Seguro de responsabilidad civil profesional: Plenamente deducible, ya que cubre los riesgos inherentes al ejercicio de la profesión.
Seguro de enfermedad o salud: En el caso de los trabajadores autónomos, se permite la deducción de las primas pagadas a mutuas o compañías aseguradoras privadas tanto para el propio trabajador como para su cónyuge y descendientes menores de veinticinco años que convivan con él, con un límite cuantitativo legal de 500 euros anuales por cada persona (elevado a 1.500 euros en caso de personas con discapacidad).
B. Gastos de formación y actualización profesional
Cursos, seminarios, congresos, suscripciones a revistas técnicas especializadas y adquisición de literatura formativa orientada a reciclar o mejorar las competencias técnicas y teóricas directamente relacionadas con la actividad económica desarrollada son plenamente deducibles. Se excluyen tajantemente los estudios reglados de grado universitario, másteres oficiales o doctorados que supongan una titulación habilitante de carácter general, ya que Hacienda los considera una inversión en capital humano de naturaleza personal y no un gasto de explotación corriente.
Continuando con nuestro análisis experto sobre la fiscalidad de los gastos deducibles, es fundamental profundizar en aquellas partidas que suelen generar mayores discrepancias entre los contribuyentes y la administración tributaria.
Gastos de difícil justificación y estimación directa vs. objetiva
Uno de los puntos más complejos para los autónomos y pequeños empresarios en régimen de estimación directa simplificada es el tratamiento de aquellos gastos cuya cuantificación exacta resulta compleja en el día a día de la actividad profesional.
Los famosos gastos de difícil justificación
La normativa fiscal permite aplicar una reducción en concepto de gastos de difícil justificación (generalmente un porcentaje sobre el rendimiento neto previo), destinada a cubrir aquellos pequeños costes propios de la actividad que no se han podido registrar de forma individualizada por falta de factura o recibo menor (por ejemplo, propinas, pequeños obsequios a clientes esporádicos o pequeños desembolsos en efectivo).
Límite y aplicación: Este porcentaje cuenta con un tope máximo anual establecido por la ley fiscal de cada ejercicio.
Incompatibilidad: No resulta aplicable si el contribuyente opta por la estimación objetiva (módulos) o si incurre en determinadas exclusiones normativas.
Suministros y teletrabajo: El caso de los autónomos en vivienda propia
Cuando el profesional ejerce su actividad parcialmente desde su vivienda habitual, la deducibilidad de los suministros (agua, gas, electricidad, telefonía e internet) ha sido tradicionalmente objeto de litigio.
Criterio de proporcionalidad: La AEAT acepta la deducción de estos suministros aplicando un porcentaje basado en los metros cuadrados de la vivienda afectos a la actividad respecto a la superficie total (por ejemplo, si el despacho ocupa un 15% de la casa, se puede deducir el 15% de la factura de internet o luz).
El factor de la jornada laboral: Adicionalmente, dicho porcentaje suele ponderarse en función de las horas laborables semanales, lo que reduce aún más la base deducible real. Por ello, contar con contadores independientes o líneas de teléfono exclusivas para el negocio es siempre la opción más segura ante la administración.
Gastos de vehículos, viajes y relaciones públicas: Los focos de auditoría
La Agencia Tributaria presta especial atención a los gastos relacionados con la movilidad, la hostelería y la representación comercial, ya que son áreas donde con mayor frecuencia se mezclan el ámbito profesional y el estrictamente privado.
Vehículos turismos y carburantes
Salvo para sectores muy específicos (como transportistas, taxistas, autoescuelas o agentes comerciales), la deducción del vehículo particular y su combustible es altamente restrictiva:
Afectación exclusiva: Para deducir el 100% del vehículo y sus gastos asociados (reparaciones, seguros, ITV, gasolina), el automóvil debe estar afecto de forma exclusiva a la actividad económica y no ser utilizado en ningún momento para fines particulares (ni siquiera fines de semana o vacaciones).
El criterio probatorio: La carga de la prueba recae sobre el contribuyente. Demostrar que un coche no se usa en el ámbito privado requiere pruebas robustas (por ejemplo, que el vehículo permanezca aparcado en el centro de trabajo durante los fines de semana o contar con sistemas de geolocalización profesionales). En la práctica general, la administración suele admitir un porcentaje de afectación parcial (habitualmente del 50% en el IVA, bajo ciertos supuestos interpretativos de la normativa de cada país, o en el IRPF si se demuestra su uso parcial profesional).
Comidas de empresa y gastos de representación
Invitar a un cliente a comer o asistir a un congreso sectorial son prácticas comerciales habituales, pero su deducibilidad exige cumplir estricta normativa:
Correlación de ingresos: Debe justificarse fehacientemente que la comida o el evento guarda una relación directa con la obtención de futuros ingresos o el mantenimiento de la cartera comercial. Conviene anotar en el reverso de la factura o en el software de gestión el nombre de los asistentes, su empresa y el motivo comercial del encuentro.
Límites cuantitativos: Aunque la ley mercantil o fiscal no siempre impone un tope numérico absoluto por cubierto, los excesos manifiestos o desproporcionados son inmediatamente rechazados por los inspectores por no considerarse "necesarios" para el modelo de negocio.
Errores críticos que debes evitar en tu contabilidad fiscal
Para cerrar con éxito cualquier ejercicio fiscal y evitar sanciones, recargos o intereses de demora, asegúrate de no cometer los siguientes errores recurrentes:
Confundir Ticket con Factura Simplificada: Un ticket de caja estándar sin NIF del destinatario no sirve para deducir el IVA ni, en muchos casos, para justificar el gasto en el Impuesto sobre la Renta. Es obligatorio solicitar factura completa o factura simplificada con los datos fiscales completos del pagador cuando se trate de importes significativos.
No conservar los justificantes el tiempo legal: La normativa obliga a guardar las facturas, libros contables y justificantes de pago durante el periodo de prescripción fiscal (generalmente 4 años en la mayoría de legislaciones iberoamericanas y europeas, pudiendo extenderse si hay bases impositivas negativas pendientes de compensación).
Incluir gastos personales camuflados: Intentar deducir la compra del supermercado familiar como "gasto de representación" o el ordenador de los hijos como "material de oficina" es una de las vías más rápidas para una sanción por negligencia o mala fe.
Conclusión y recomendaciones finales
La optimización fiscal de los gastos deducibles no consiste en buscar resquicios legales para deducir cualquier factura personal, sino en registrar con rigor y transparencia cada céntimo que realmente interviene en el proceso productivo de tu negocio.
Una correcta planificación contable, apoyada en herramientas de digitalización de facturas y el asesoramiento periódico de profesionales cualificados, te permitirá no solo maximizar tu ahorro fiscal legítimo, sino también dormir con absoluta tranquilidad ante cualquier posible revisión de la administración tributaria.