📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto se paga al mes por ser autónomo?
Respuesta corta
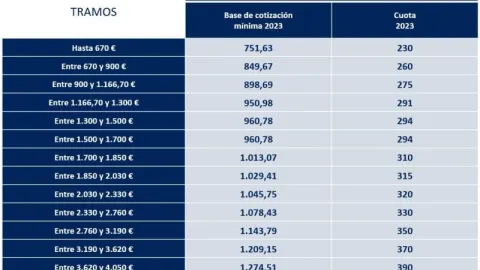
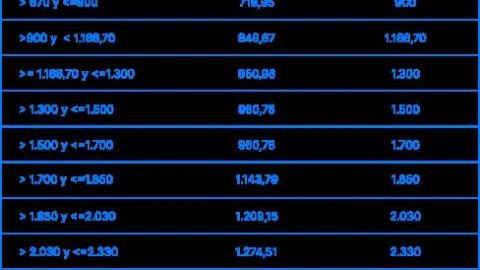
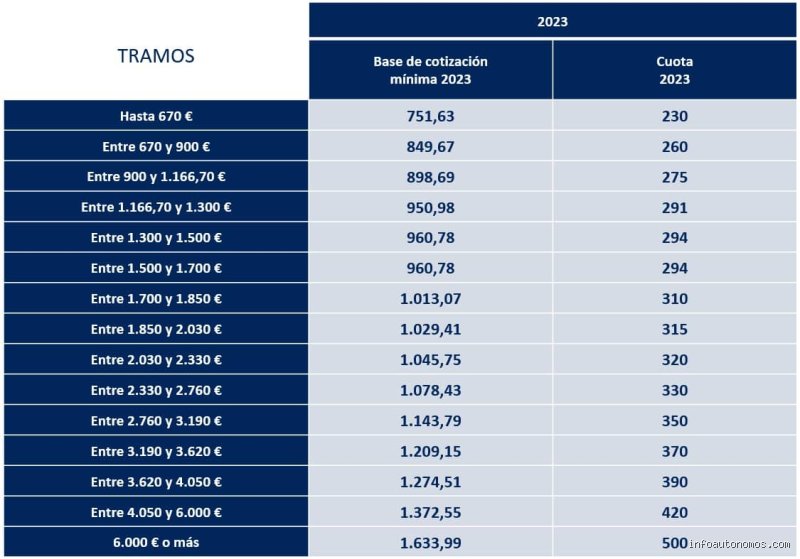
Muchos autónomos creen erróneamente que si facturan, por ejemplo, 2.500 euros al mes, deben buscar en las tablas de cotización el tramo correspondiente a esa cifra bruta exacta. Esto es completamente falso.
Errores comunes e ideas falsas sobre la cotización del autónomo
Comprender la realidad legal detrás de estos mitos es fundamental para evitar sorpresas desagradables al cierre del ejercicio fiscal y asegurar una correcta planificación financiera. A continuación, analizamos los errores más frecuentes en los que suelen caer tanto los nuevos emprendedores como aquellos que llevan años dados de alta.
El mito de los ingresos netos: confundir la facturación bruta con el rendimiento neto computable
Uno de los errores más extendidos y graves consiste en equiparar la facturación total (el dinero que entra en la cuenta bancaria gracias a las ventas o servicios prestados) con los ingresos netos reales sobre los cuales se calcula la cuota de la Seguridad Social.
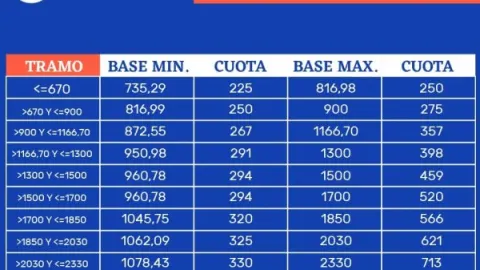
Muchos autónomos creen erróneamente que si facturan, por ejemplo, 2.500 euros al mes, deben buscar en las tablas de cotización el tramo correspondiente a esa cifra bruta exacta. Esto es completamente falso. La legislación actual establece que la cotización se basa en el rendimiento neto, que se obtiene restando a los ingresos íntegros todos los gastos deducibles vinculados directamente a la actividad económica (como alquiler de oficinas, compra de material, suministros, cuotas de asociaciones, gestoría, etc.). Además, a ese resultado provisional se le debe aplicar un porcentaje de deducción por gastos genéricos de difícil justificación (habitualmente del 7% para autónomos en estimación directa simplificada, o del 3% con un límite de 2.000 euros para autónomos societarios).
Calcular mal esta base puede llevar a dos situaciones indeseadas:
Cotizar de más: Elegir un tramo superior al que corresponde por beneficio real, lo que reduce innecesariamente la liquidez mensual.
Cotizar de menos: Elegir un tramo inferior, lo que obligará a la Tesorería General de la Seguridad Social (TGSS) a reclamar la diferencia en la regularización anual posterior, generando una deuda acumulada.
Creer que la tarifa plana es una exención total e indefinida de pagos
La llamada "Tarifa Plana" para nuevos autónomos es, sin duda, uno de los incentivos más atractivos para dar el paso hacia el emprendimiento. Sin embargo, existe una peligrosa idea falsa respecto a su funcionamiento y duración, lo que suele descolocar a muchos recién iniciados a los pocos meses de actividad.
El error principal radica en pensar que durante el periodo bonificado "no se paga nada a la Seguridad Social" o que esta cuota reducida se mantendrá de forma indefinida hasta que el negocio sea rentable. En primer lugar, la cuota plana no es cero: actualmente consiste en una tarifa reducida mensual (habitualmente fijada en torno a los 80 euros durante los primeros 12 meses) que cubre las contingencias comunes y profesionales, pero excluye determinados conceptos o puede variar según la normativa autonómica si existen ayudas complementarias de cuota cero.
En segundo lugar, se pasa por alto su estricta temporalidad. La bonificación tiene una duración inicial de un año, prorrogable excepcionalmente a un segundo año solo si los ingresos netos del trabajador se sitúan por debajo del Salario Mínimo Interprofesional (SMI). Una vez finalizado este plazo, el autónomo pasa automáticamente al sistema general de cotización por tramos reales, experimentando a menudo un salto drástico en su cuota mensual que debe estar contemplado en su plan de viabilidad financiera.
Ignorar la obligatoriedad y el impacto de la regularización anual de cuotas
Con el nuevo modelo de cotización por ingresos reales, la Seguridad Social introdujo un mecanismo de ajuste conocido como la regularización anual. A pesar de su enorme repercusión económica, un porcentaje muy elevado de autónomos desconoce cómo funciona o actúa como si las estimaciones realizadas a principios de año fueran definitivas e inalterables.
La idea falsa más común es pensar que si durante el año se ha cotizado por un tramo intermedio, el asunto queda zanjado al finalizar diciembre. La realidad es muy distinta: la Seguridad Social cruza los datos fiscales con la Agencia Tributaria (Hacienda) una vez presentada la declaración de la renta del ejercicio correspondiente.
Si el rendimiento neto real comunicado por Hacienda supera la base por la que se ha estado cotizando, el sistema exigirá el pago de la diferencia mediante un recargo o liquidación complementaria. Por el contrario, si se ha cotizado por encima de los ingresos reales, la Administración procederá a devolver de oficio el exceso de cotización ingresado, aunque este proceso de devolución puede demorarse varios meses.
Para minimizar el impacto de este error, los expertos recomiendan revisar trimestralmente los ingresos reales y modificar la base de cotización a través del portal Import@ss hasta seis veces al año. De este modo, se adapta la cuota mensual a la realidad económica del momento, evitando grandes sobresaltos de liquidez al cierre del año fiscal.
Para profundizar en la gestión de tu negocio como autónomo: