📐 Matemáticas y medidas Escalas de evaluación
¿Cómo retirarse antes de los 65 años?
El manual definitivo para alcanzar la libertad financiera y el retiro temprano
Respuesta corta
Sin embargo, hablar de retirarse antes de los 65 años no es simplemente un capricho generacional ni un sueño utópico reservado exclusivamente para herederos millonarios o genios tecnológicos de Silicon Valley.
En pocas palabras
- El umbral tradicional de los 65 años tiene sus raíces históricas en políticas públicas y sistemas de seguridad social diseñados a mediados del siglo XX.
- Si le preguntas a cualquier asesor financiero tradicional cómo planificar tu jubilación, probablemente te dirá que apartes entre un 10% y un 15% de tus ingresos mensuales desde el inicio de tu vida laboral.
- Para saber cuándo estás listo para retirarte, necesitas una meta numérica clara.
- Alcanzar tasas de ahorro del 40%, 50% o más no se logra simplemente ganando más dinero (aunque incrementar los ingresos profesionales es una palanca poderosa).
- Como hemos visto en esta primera sección, el retiro antes de los 65 años no es un milagro financiero ni una lotería; es el resultado lógico de alinear tus matemáticas personales con tus prioridades vitales.
En este artículo
- Desmitificando el retiro tradicional: ¿Por qué los 65 años ya no son una regla sagrada?
- Los fundamentos matemáticos del retiro temprano: La tasa de ahorro como el timón de tu destino
- Comprendiendo la "Regla del 4%" y el cálculo de tu número objetivo
- El cambio de mentalidad: Consumo consciente frente al estilo de vida inflado
- Conclusión de la primera parte y próximos pasos
- Estrategias legales y privadas para consolidar la salida anticipada del mercado laboral
Sin embargo, hablar de retirarse antes de los 65 años no es simplemente un capricho generacional ni un sueño utópico reservado exclusivamente para herederos millonarios o genios tecnológicos de Silicon Valley. Es, ante todo, un proyecto de ingeniería financiera, un cambio radical de mentalidad y una reestructuración profunda de nuestra relación con el dinero, el tiempo y el consumo.
Desglosaremos los mitos más comunes, analizaremos el poder implícito en la tasa de ahorro, comprenderemos la famosa regla del 4% y estableceremos los pilares fundamentales que te permitirán trazar una ruta clara hacia tu propia soberanía financiera.
Desmitificando el retiro tradicional: ¿Por qué los 65 años ya no son una regla sagrada?
El umbral tradicional de los 65 años tiene sus raíces históricas en políticas públicas y sistemas de seguridad social diseñados a mediados del siglo XX. En aquel entonces, la expectativa de vida era significativamente menor y las estructuras laborales respondían a dinámicas industriales completamente distintas a las actuales.
Hoy en día, la realidad demográfica y económica ha dado un vuelco radical:
La expectativa de vida ha aumentado: Vivir hasta los 80, 85 o 90 años es cada vez más común, lo que significa que un retiro tradicional a los 65 podría requerir financiar dos o tres décadas de inactividad laboral.
El costo de la vida y la inflación: Depender exclusivamente de las pensiones estatales o de los sistemas de seguridad social públicos genera una incertidumbre considerable. Las reformas en materia de pensiones en la mayor parte de occidente apuntan a un endurecimiento de los requisitos y a una reducción de los beneficios relativos.
El valor del tiempo: A los 65 años, aunque se cuenta con estabilidad económica, el cuerpo y la energía no siempre acompañan los proyectos de aventura, viajes o emprendimientos personales que se habrían disfrutado con mayor plenitud a los 40 o 50 años.
Retirarse antes no significa necesariamente dejar de hacer cosas de por vida; significa alcanzar la libertad de elección. Es el momento en el que el trabajo se convierte en una opción voluntaria y no en una obligación impuesta por la subsistencia económica mensual.
Los fundamentos matemáticos del retiro temprano: La tasa de ahorro como el timón de tu destino
Si le preguntas a cualquier asesor financiero tradicional cómo planificar tu jubilación, probablemente te dirá que apartes entre un 10% y un 15% de tus ingresos mensuales desde el inicio de tu vida laboral. Si bien esta recomendación es prudente para alcanzar los estándares convencionales a los 65 años, resulta completamente insuficiente si tu objetivo es recortar esa línea de llegada una o dos décadas antes.
La clave matemática del retiro temprano descansa sobre un concepto fundamental: la tasa de ahorro.
El poder oculto de la tasa de ahorro
En las finanzas personales tradicionales se suele prestar muchísima atención al rendimiento de las inversiones (en qué acciones, fondos indexados o bienes raíces colocar el dinero). Sin embargo, en las etapas iniciales y intermedias de la acumulación de riqueza, el factor que realmente determina cuándo podrás dejar de trabajar es cuánto de lo que ganas logras conservar y poner a trabajar para ti.
Analicemos la relación directa entre la tasa de ahorro y los años necesarios para alcanzar la independencia financiera (asumiendo un rendimiento de inversión moderado y constante después de la inflación):
Tasa de ahorro del 10%: Te tomará aproximadamente entre 43 y 50 años alcanzar la libertad financiera. (Coincide con el esquema tradicional de jubilación).
Tasa de ahorro del 20%: Los plazos se reducen a unos 34 o 37 años.
Tasa de ahorro del 30%: El horizonte temporal disminuye a cerca de 28 años.
Tasa de ahorro del 40%: Estaríamos hablando de unos 22 años de acumulación.
Tasa de ahorro del 50%: El tiempo necesario para retirarte se reduce drásticamente a aproximadamente 16 o 17 años.
Tasa de ahorro del 60% al 70%: Los plazos caen por debajo de los 12 o 10 años.
Esta tabla matemática revela una verdad ineludible: cada incremento porcentual en tu tasa de ahorro tiene un doble efecto positivo. Por un lado, acumulas más capital de forma acelerada; por el otro, reduces simultáneamente tu costo de vida anual, lo que disminuye la cantidad total de dinero que necesitarás para sostenerte en el futuro.
Comprendiendo la "Regla del 4%" y el cálculo de tu número objetivo
Para saber cuándo estás listo para retirarte, necesitas una meta numérica clara. No puedes aspirar a la libertad financiera si no sabes exactamente cuánto dinero necesitas acumular. Aquí es donde entra en juego uno de los descubrimientos más importantes de la investigación financiera moderna: el Estudio de Trinity y la Regla del 4%.
¿Qué es la Regla del 4%?
A principios de los años 90, un grupo de profesores de la Universidad de Trinity analizó el comportamiento histórico de las carteras de inversión compuestas por acciones y bonos en Estados Unidos a lo largo de diversos periodos de 30 años, incluyendo épocas de crisis severas, guerras y alta inflación.
La conclusión fundamental del estudio demostró que si una persona se retira y retira anualmente un 4% del valor inicial de su portafolio (ajustando esa cantidad por inflación año con año), la probabilidad estadística de que el dinero dure al menos 30 años sin agotarse es extremadamente alta (superior al 95%).
Cómo calcular tu "número mágico"
Para aplicar esta regla a tu propia vida, la fórmula matemática es sorprendentemente sencilla y directa:
Patrimonio Objetivo=Gastos Anuales Estimados×25 ext{Patrimonio Objetivo} = ext{Gastos Anuales Estimados} imes 25Patrimonio Objetivo=Gastos Anuales Estimados×25
O visto desde otra perspectiva: tu capital total invertido debe ser capaz de generar, a través de un rendimiento conservador del 4% anual, los ingresos suficientes para cubrir el 100% de tus necesidades de vida.
Ejemplo práctico: Si tras realizar un análisis detallado de tu estilo de vida actual y futuro determinas que necesitas 30,000 dólares (o euros) al año para vivir con total comodidad y tranquilidad, tu meta de patrimonio neto invertido será:
$30,000×25=$750,000\$30,000 imes 25 = \$750,000$30,000×25=$750,000
Una vez que tu portafolio de inversiones alcance la cifra de 750,000 dólares, técnicamente podrás retirar 30,000 dólares el primer año y vivir de los rendimientos y la apreciación del mercado de forma indefinida, sin necesidad de volver a pisar una oficina por obligación.
El cambio de mentalidad: Consumo consciente frente al estilo de vida inflado
Alcanzar tasas de ahorro del 40%, 50% o más no se logra simplemente ganando más dinero (aunque incrementar los ingresos profesionales es una palanca poderosa). El verdadero motor del retiro temprano es la optimización del gasto y la ruptura con el consumo impulsivo.
En nuestra sociedad actual, existe un fenómeno psicológico y social sumamente peligroso conocido como la inflación del estilo de vida. Consiste en que, a medida que una persona asciende en su carrera profesional y comienza a ganar sueldos más altos, sus gastos aumentan de forma proporcional o incluso superior. Si ganas el doble, compras un coche más caro, te mudas a un apartamento más lujoso, cenas en restaurantes más costosos y, al final del mes, sigues ahorrando exactamente el 0% de tus ingresos.
Los tres pilares del gasto innegociable
Para romper con este ciclo, los expertos en independencia financiera recomiendan auditar de forma radical el presupuesto personal prestando especial atención a las tres categorías que suelen acaparar el mayor porcentaje del ingreso familiar:
La vivienda: Representa habitualmente entre el 30% y el 50% del presupuesto mensual. Optar por viviendas más modestas, ubicaciones estratégicas que reduzcan el transporte, o explorar modelos de co-housing o propiedades de tamaño eficiente reduce de un plumazo el mayor lastre financiero mensual.
El transporte: Mantener vehículos de lujo, pagar seguros elevados, estacionamientos y costos constantes de mantenimiento es una de las formas más rápidas de evaporar el patrimonio. Apostar por la movilidad sostenible, el transporte público o vehículos económicos y duraderos acelera drásticamente el camino al retiro.
La alimentación y el consumo hormiga: Las pequeñas compras diarias, suscripciones olvidadas, ropa de moda rápida y comidas fuera de casa sin planificación suman miles de dólares al año que podrían estar trabajando en el mercado de valores bajo el efecto del interés compuesto.
Conclusión de la primera parte y próximos pasos
Como hemos visto en esta primera sección, el retiro antes de los 65 años no es un milagro financiero ni una lotería; es el resultado lógico de alinear tus matemáticas personales con tus prioridades vitales. Comprender la magnitud de la tasa de ahorro y calcular tu número objetivo a través de la regla del 4% te otorga un mapa claro de por dónde empezar.
Sin embargo, acumular un capital masivo es solo la mitad de la ecuación.
¿Cómo te gustaría continuar explorando las estrategias para el retiro temprano?
Estrategias legales y privadas para consolidar la salida anticipada del mercado laboral
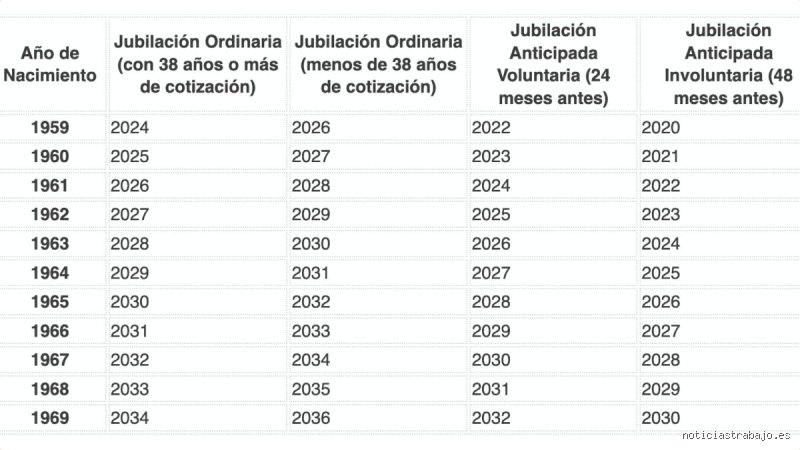
Abandonar el entorno laboral formal antes de cumplir los 65 años exige combinar de manera inteligente los mecanismos que ofrece la Seguridad Social —especialmente las vías de jubilación anticipada, ya sea de carácter voluntario u forzoso— con la gestión rigurosa del patrimonio privado. Una vez sentadas las bases del ahorro intensivo y la diversificación de inversiones, el tramo final del camino requiere sopesar con precisión notarial el impacto fiscal y administrativo de dar el paso de forma prematura.
El impacto de los coeficientes reductores en la pensión pública
Optar por la vía pública antes de la edad ordinaria de jubilación implica, por norma general, asumir una contraprestación en forma de coeficientes reductores. Estos porcentajes se aplican directamente sobre la pensión resultante y varían en función de dos variables determinantes:
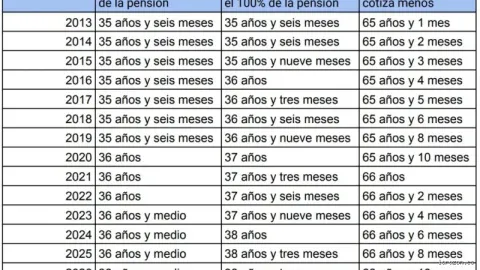
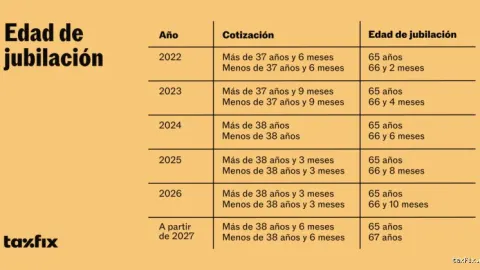
El tiempo de adelanto: Los meses exactos que se anticipa el cese laboral respecto a la edad legal ordinaria (que oscila entre los 65 años para carreras de cotización muy prolongadas y los 66 años y 10 meses para el resto).
La carrera de cotización acumulada: Cuantos más años se hayan cotizado a lo largo de la vida laboral, menor será la penalización porcentual aplicada mes a mes.
En el caso de la jubilación anticipada voluntaria, la normativa permite adelantar el retiro hasta un máximo de dos años (24 meses), siempre que se acredite un periodo mínimo de cotización efectiva de 35 años. Las reducciones de la cuantía mensual pueden oscilar desde un moderado 2,81% (para adelantos de un solo mes con largas carreras de cotización) hasta un 21% (si se agotan los dos años máximos de adelanto con los requisitos mínimos de cotización).
Por otro lado, la jubilación anticipada involuntaria o forzosa, derivada de despidos objetivos o reestructuraciones empresariales, permite adelantar el retiro hasta cuatro años (48 meses), exigiendo un mínimo de 33 años cotizados y una inscripción continuada como demandante de empleo. Las penalizaciones en estos supuestos son más acusadas debido al mayor margen temporal, pudiendo escalar de forma progresiva según la tabla aplicable.
La alternativa del plan privado y la regla del 4%
Para aquellos perfiles que deciden jubilarse de forma drástica mucho antes de la edad legal de acceso a la Seguridad Social (por ejemplo, en la franja de los 40 a los 55 años, en sintonía con filosofías de independencia financiera como el movimiento FIRE), el sistema público no constituye una opción inmediata. En este escenario, el sostén económico recae enteramente sobre los ahorros acumulados y la rentabilidad generada por la inversión privada.
La fase de acumulación: Durante los años activos, se destina una alta tasa de ahorro (frecuentemente superior al 50% de los ingresos netos) hacia carteras diversificadas de fondos indexados, acciones con dividendos crecientes o bienes inmobiliarios.
La fase de desacumulación: Al dejar de trabajar de forma definitiva, se suele aplicar la célebre Regla del 4%. Esta directriz financiera sugiere que es posible retirar anualmente un 4% del capital invertido ajustado a la inflación durante los primeros años de retiro, con una probabilidad estadística muy alta de que el patrimonio principal perdure intacto durante al menos tres décadas sin agotarse.
+-----------------------------------------------------------------+
| PATRIMONIO TOTAL INVERTIDO |
| (Fondos indexados, Activos inmobiliarios, Acciones) |
+-----------------------------------------------------------------+
|
v
+-----------------------------------------------------------------+
| REGLA DE RETIRADA ANUAL (4%) |
| Sustento de gastos corrientes sin consumir el total |
+-----------------------------------------------------------------+
|
+-----------------------+-----------------------+
| |
v v
+-----------------------------+ +-----------------------------+
| PUENTE HASTA LA EDAD | | OPTIMIZACIÓN FISCAL DE |
| LEGAL DE PENSIÓN | | LAS PLUSVALÍAS |
+-----------------------------+ +-----------------------------+
Planificación fiscal y optimización de rentas
Retirarse antes de los 65 años obliga a diseñar una estrategia de desinversión eficiente desde el punto de vista tributario. Al carecer de rentas procedentes del trabajo, los ingresos provendrán de la venta de activos, rescates de planes de pensiones o cobro de dividendos.
Escalonamiento de rescates: Si se dispone de planes de pensiones individuales, es vital planificar los años de rescate para evitar saltos bruscos en los tramos del Impuesto sobre la Renta (IRPF), distribuyendo la carga fiscal de forma homogénea.
Fiscalidad del ahorro: Dar prioridad a la venta de participaciones en fondos de inversión acogidos a regímenes de traspaso sin tributación inmediata permite liquidar únicamente aquello que se necesita para cubrir el coste de vida anual, optimizando el gravamen sobre las ganancia patrimoniales.
Colchón de liquidez (Cash Drag): Mantener entre uno y dos años de gastos corrientes en cuentas remuneradas o activos ultra seguros previene la necesidad de vender acciones o fondos en momentos bajistas del mercado bursátil (mitigando el riesgo de secuencia de rentornos).
Un proyecto de diseño vital
Conseguir un retiro exitoso antes de cumplir los 65 años dista mucho de ser un golpe de suerte financiero; constituye el resultado de una hoja de ruta meticulosamente calculada. Ya sea mediante el acceso legal a una jubilación anticipada con las penalizaciones asumidas de antemano o construyendo una fortaleza de ingresos pasivos al margen del Estado, la clave reside en alinear el volumen de gasto personal con la capacidad real de generación de rendimientos. Un análisis exhaustivo de los costes fijos, la diversificación de las fuentes de ingresos y el rigor en la disciplina de ahorro son los pilares indispensables que transforman el sueño de la libertad temporal en una sólida y sostenible realidad.