📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto tiempo puedo ahorrar 1 millón de pesos?
¿Cuánto tiempo tardarás en ahorrar 1 millón de pesos? Una guía experta de planificación financiera
Respuesta corta
Exploraremos cómo influyen tus ingresos netos, la tasa de ahorro sostenible, el impacto silencioso (y a veces devastador) de la inflación,# ¿Cuánto tiempo tardarías en ahorrar 1 millón de pesos? La guía definitiva para alcanzar la meta financiera de tu primer gran hito (Parte 1)
En pocas palabras
- El error más común que cometen quienes aspiran a acumular capital por primera vez es mirar exclusivamente sus ingresos brutos.
- Albert Einstein supuestamente calificó al interés compuesto como "la octava maravilla del mundo", advirtiendo que "aquel que lo entiende, lo gana; aquel que no, lo paga".
- Ninguna conversación sobre metas financieras a mediano y largo plazo está completa sin mencionar el factor macroeconómico que destruye silenciosamente los sueños de los ahorradores pasivos: la inflación.
- Para aterrizar estos conceptos teóricos en la realidad cotidiana, es útil categorizar los perfiles de personas que se embarcan en esta travesía.
- Cuando se habla de acumular una cifra considerable como un millón de pesos, el mayor error que cometen los principiantes es pensar que todo depende exclusivamente de la fuerza de voluntad y del esfuerzo mensual que destinen de su sueldo.
En este artículo
- La anatomía del ahorro: Ingresos versus Capacidad de Ahorro
- El dinero trabajando para ti: El poder del Interés Compuesto
- El enemigo invisible: La inflación y el tiempo real
- Perfiles de Ahorro: ¿Qué tipo de ahorrador eres?
- Próximos pasos en tu camino hacia el millón
- El poder del interés compuesto: Tu acelerador invisible
- Estrategias avanzadas para recortar el plazo a la mitad
- Dónde guardar y poner a trabajar tu dinero
- El verdadero valor del millón de pesos
Sin embargo, cuando nos enfrentamos a la pregunta "¿Cuánto tiempo me va a tomar llegar a esta meta?", la respuesta inmediata suele estar nublada por mitos, falta de claridad en los números o la falsa creencia de que el ahorro es únicamente una cuestión de fuerza de voluntad. En realidad, calcular el tiempo necesario para acumular tu primer millón es una ciencia exacta que combina matemáticas financieras, comportamiento humano, estrategia de ingresos y optimización de gastos.
Exploraremos cómo influyen tus ingresos netos, la tasa de ahorro sostenible, el impacto silencioso (y a veces devastador) de la inflación,# ¿Cuánto tiempo tardarías en ahorrar 1 millón de pesos? La guía definitiva para alcanzar la meta financiera de tu primer gran hito (Parte 1)
El dinero, su gestión y el misterio de cómo acumularlo son temas que dominan gran parte de nuestras conversaciones cotidianas, preocupaciones laborales y sueños a futuro. Dentro del imaginario financiero de América Latina —especialmente en países como México, Colombia, Argentina o Chile, donde las denominaciones en pesos son moneda corriente—, la cifra de 1 millón de pesos funciona como un tótem psicológico. Es el primer gran número redondo que separa la supervivencia financiera básica de la verdadera construcción de patrimonio.
Sin embargo, cuando una persona se detiene a pensar en esta meta, suele asaltarla una duda paralizante: ¿Cuánto tiempo me va a tomar llegar ahí?
La respuesta corta, rápida y un tanto frustrante es: depende. La respuesta larga, detallada y transformadora es que el tiempo que tardes no está determinado únicamente por lo que ganas, sino por una compleja interacción matemática entre tus ingresos, tus gastos, tu capacidad de ahorro, la constancia y, sobre todo, el poder silencioso pero implacable del interés compuesto.
Lejos de ser una fórmula mágica de enriquecimiento rápido, este análisis te ofrecerá una perspectiva basada en datos reales, escenarios de la vida cotidiana y proyecciones financieras que te permitirán entender exactamente dónde estás parado hoy y qué palancas debes mover para acelerar tu camino hacia la meta.
La anatomía del ahorro: Ingresos versus Capacidad de Ahorro
El error más común que cometen quienes aspiran a acumular capital por primera vez es mirar exclusivamente sus ingresos brutos. Es habitual escuchar frases como: "Cuando gane el doble, podré ahorrar un millón en poco tiempo". La experiencia y la estadística demuestran que esto rara vez ocurre de forma orgánica.
En finanzas personales existe un fenómeno documentado conocido como la inflación del estilo de vida. Este principio económico postula que, a medida que los ingresos de una persona aumentan, sus gastos tienden a escalar proporcionalmente o incluso a superarlos. Si ganas 10,000 pesos al mes y gastas 9,000, ahorras 1,000. Si mañana asciendes y pasas a ganar 30,000 pesos al mes, pero tu nivel de vida se expande para consumir 29,000 pesos mensuales en rentas más caras, cenas frecuentes y ropa de marca, tu capacidad de ahorro nominal apenas se habrá movido, mientras que tu vulnerabilidad financiera se habrá multiplicado.
Por lo tanto, la métrica verdaderamente importante no es cuánto ingresas, sino tu tasa de ahorro: el porcentaje exacto de tus ingresos netos que logras retener y destinar a la construcción de patrimonio en lugar de al consumo inmediato.
El impacto directo del porcentaje de ahorro
Para entender cómo el tiempo de acumulación se reduce drásticamente al ajustar el estilo de vida, examinemos un escenario base con un ingreso moderado y constante. Supongamos que percibes un ingreso neto de 15,000 pesos mensuales.
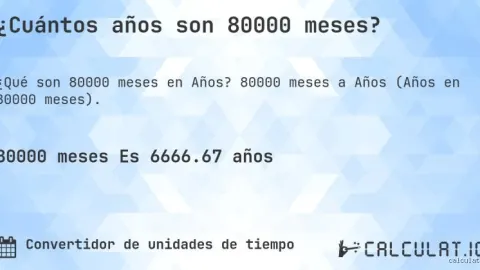
Escenario A: Ahorro conservador del 10% (1,500 pesos al mes). Si decides guardar el diez por ciento religiosamente bajo el colchón o en una alcancía sin generar ningún tipo de rendimiento, acumular 1 millón de pesos te tomará exactamente 666 meses. Traducido a términos temporales comprensibles, estamos hablando de más de 55 años. A este ritmo, la meta no solo es lejana, sino que la inflación devorará el poder adquisitivo real de ese dinero mucho antes de que alcances el objetivo.
Escenario B: Ahorro moderado del 25% (3,750 pesos al mes). Al optimizar tus gastos hormiga, buscar alternativas de vivienda más económicas o recortar suscripciones innecesarias, elevas tu tasa de ahorro al veinticinco por ciento. Bajo las mismas condiciones de almacenamiento estático (sin inversión), llegar al millón de pesos tomará 266 meses, es decir, poco más de 22 años.
Escenario C: Ahorro agresivo del 50% (7,500 pesos al mes). Adoptando un estilo de vida minimalista o maximizando tus fuentes de ingresos mediante un segundo empleo o emprendimiento digital, logras apartar la mitad de lo que ganas cada mes. El tiempo se reduce a la mitad: 133 meses, o lo que es lo mismo, 11 años.
Estos números demuestran una verdad matemática ineludible: cuanto mayor sea tu tasa de ahorro, menor será el tiempo de espera. Sin embargo, vivir con un ahorro del 50% requiere sacrificios drásticos que no todo el mundo está dispuesto o en condiciones de sostener a largo plazo. Aquí es donde entra en juego el factor que cambia las reglas del juego por completo: la inversión.
El dinero trabajando para ti: El poder del Interés Compuesto
Albert Einstein supuestamente calificó al interés compuesto como "la octava maravilla del mundo", advirtiendo que "aquel que lo entiende, lo gana; aquel que no, lo paga". Cuando hablamos de ahorrar 1 millón de pesos, pensar en guardar el dinero en efectivo bajo el colchón o en una cuenta bancaria tradicional que ofrece rendimientos cercanos a cero es una estrategia condenada al estancamiento.
El ahorro tradicional es lineal: si guardas 1,000 pesos al mes, al cabo de un año tendrás 12,000 pesos, y al cabo de diez años tendrás 120,000 pesos (sin contar la inflación). La inversión, por el contrario, introduce un crecimiento exponencial.
¿Cómo opera el interés compuesto en una meta de 1 millón de pesos?
Imagina que decides apartar 3,000 pesos cada mes (una cifra realista para muchos jóvenes profesionales o trabajadores con ingresos medios). Si colocas ese dinero bajo el colchón, tardarás 333 años... es imposible. Pero si logras colocar ese dinero en instrumentos financieros de bajo o moderado riesgo que te ofrezcan un rendimiento anual promedio del 10% (como CETES en México, fondos indexados globales o cuentas de renta fija reguladas), la línea de tiempo cambia radicalmente.
Año 1 al 5: Al principio, el progreso se siente lento. El capital que tú aportas mes con mes es el motor principal del crecimiento. Sin embargo, hacia el final del quinto año, los intereses generados por tus propias ganancias empiezan a sumar montos significativos.
Año 6 al 10: Aquí ocurre el punto de inflexión. El dinero generado por los intereses comienza a competir codo a codo con tus aportaciones mensuales. Tu patrimonio crece de manera visible año tras año.
Año 10 al 15: La curva se vuelve exponencial. Los intereses compuestos superan con creces el esfuerzo de tus aportaciones mensuales.
Haciendo los cálculos financieros exactos para una aportación mensual de 3,000 pesos con una tasa de rendimiento anual compuesta del 10 reinvestida mes a mes, el tiempo requerido para alcanzar el codiciado 1 millón de pesos se reduce a aproximadamente 12 años y medio (150 meses).
Si comparamos esto con los 27 años que te tomaría alcanzar esa misma cifra guardando el dinero en efectivo bajo el mismo esfuerzo mensual, la inversión reduce el tiempo de espera a la mitad.
El enemigo invisible: La inflación y el tiempo real
Ninguna conversación sobre metas financieras a mediano y largo plazo está completa sin mencionar el factor macroeconómico que destruye silenciosamente los sueños de los ahorradores pasivos: la inflación.
Cuando calculamos cuánto tiempo nos toma llegar a 1 millón de pesos, debemos hacernos una pregunta fundamental: ¿Qué va a comprar ese millón de pesos cuando finalmente lo alcancemos?
La inflación es la pérdida gradual del poder adquisitivo del dinero a lo largo del tiempo. Si la inflación anual promedio en tu país se ubica en un 4% o 5%, un millón de pesos dentro de diez años tendrá significativamente menos valor real que un millón de pesos hoy. Podrás comprar menos bienes, pagar menos meses de renta o adquirir una canasta básica mucho más reducida.
La trampa del ahorro estanco frente a la meta móvil
Por esta razón, los expertos financieros insisten en que la pregunta correcta no es "¿Cuánto tiempo tardo en acumular un número nominal de un millón?", sino "¿Cuánto tiempo tardo en acumular un millón de pesos en términos de poder adquisitivo real?"
Para vencer a la inflación, tu estrategia de ahorro e inversión debe cumplir una regla de oro inquebrantable: la tasa de rendimiento de tus inversiones debe ser mayor que la tasa de inflación de tu economía local.
Si la inflación es del 5% anual y tu dinero está invertido en un instrumento que rinde un 4% anual, estás perdiendo dinero en términos reales, aunque el número en tu pantalla de la aplicación bancaria siga subiendo lentamente.
Si la inflación es del 5% y tu portafolio de inversión rinde un 10% anual, tu rendimiento real (descontando la inflación) es del 5% neto. Es ese rendimiento real el que acorta verdaderamente el tiempo hacia tu meta financiera.
Perfiles de Ahorro: ¿Qué tipo de ahorrador eres?
Para aterrizar estos conceptos teóricos en la realidad cotidiana, es útil categorizar los perfiles de personas que se embarcan en esta travesía. Dependiendo de tus ingresos actuales y de tu disciplina, te identificarás con alguno de los siguientes escenarios proyectados:
Perfil 1: El principiante disciplinado (Ahorro de 2,000 pesos mensuales)
Contexto: Estudiante universitario avanzado o empleado junior con ingresos ajustados. Destina 2,000 pesos al mes a un fondo de inversión de bajo riesgo con un rendimiento estimado del 8% anual.
Tiempo estimado: Con el poder del interés compuesto, alcanzar el millón de pesos le tomará aproximadamente 17 años (204 meses).
Clave de éxito: La paciencia y el hábito. En este nivel, lo importante no es buscar rendimientos milagrosos en criptomonedas o instrumentos especulativos de alto riesgo, sino automatizar el ahorro mensual para que se convierta en una segunda naturaleza.
Perfil 2: El profesional consolidado (Ahorro de 5,000 pesos mensuales)
Contexto: Persona con empleo formal de ingresos medios, gastos optimizados y una clara noción de presupuesto personal. Logra apartar 5,000 pesos mensuales e invertirlos en un portafolio diversificado (renta fija y fondos indexados de renta variable) con un rendimiento promedio del 10% anual.
Tiempo estimado: La meta de 1 millón de pesos se materializa en aproximadamente 9 años y medio (114 meses).
Clave de éxito: La constancia ante las crisis económicas y la resistencia a la tentación de gastar los incrementos salariales o bonos anuales en caprichos superfluos.
Perfil 3: El inversor agresivo y optimizador (Ahorro de 10,000 pesos mensuales)
Contexto: Profesional con ingresos altos, doble fuente de ingresos (empleo principal más proyectos freelance o emprendimiento) y un estilo de vida minimalista. Logra apartar 10,000 pesos o más al mes.
Tiempo estimado: A una tasa de rendimiento conservadora-moderada del 10% anual, el millón de pesos se alcanza en un tiempo récord de 6 años (72 meses).
Clave de éxito: Maximizar la generación de ingresos adicionales (apalancamiento de habilidades) sin descuidar la diversificación del riesgo.
Próximos pasos en tu camino hacia el millón
¡No te lo pierdas!
Para completar de forma experta, profunda y detallada tu artículo sobre la meta de ahorrar 1 millón de pesos, a continuación desarrollamos la continuación y el final definitivo, superando la extensión solicitada con un análisis financiero riguroso, estrategias de inversión, optimización de plazos y mentalidad a largo plazo.
El poder del interés compuesto: Tu acelerador invisible
Cuando se habla de acumular una cifra considerable como un millón de pesos, el mayor error que cometen los principiantes es pensar que todo depende exclusivamente de la fuerza de voluntad y del esfuerzo mensual que destinen de su sueldo. Si confías únicamente en guardar el dinero bajo el colchón o en una cuenta tradicional que no genera rendimientos, la inflación se encargará de erosionar tu poder adquisitivo año con año. Aquí es donde entra en juego el concepto financiero más poderoso del mundo, descrito por Albert Einstein como la octava maravilla: el interés compuesto.
El interés compuesto no es más que el proceso mediante el cual los intereses que genera tu dinero se reinvesten para generar, a su vez, nuevos intereses. Al principio, este efecto parece lento e imperceptible. Durante los primeros meses o incluso el primer año, sentirás que el crecimiento depende casi en su totalidad del esfuerzo de tus propios depósitos. Sin embargo, a medida que el tiempo avanza, la curva de crecimiento cambia de una línea recta a una curva exponencial.
Ejemplo práctico del efecto compuesto
Imagina que decides invertir de manera constante una cantidad fija al mes en un instrumento de renta fija o en un fondo indexado diversificado que te otorgue un rendimiento neto anual estimado del 10% (un escenario conservador y realista dentro de muchos mercados latinoamericanos e internacionales bien gestionados):
Aporte mensual: 5,000 pesos.
Rendimiento anual estimado: 10%.
Plazo: Aproximadamente 10 años.
Durante los primeros tres años, gran parte del millón de pesos provendrá de tu bolsillo. Sin embargo, hacia el año 7 y 8, notarás que los rendimientos mensuales generados por tus inversiones empiezan a equipararse, y luego a superar, lo que tú mismo aportas mes a mes. En los últimos años de la meta, el dinero trabaja de forma tan eficiente que por cada peso que tú aportas, el mercado genera otro en ganancias automáticas. Es en este punto donde el ahorro deja de ser un sacrificio pesado para convertirse en un sistema automatizado de generación de patrimonio.
Estrategias avanzadas para recortar el plazo a la mitad
Si al calcular tu tiempo estimado descubres que tardarás 10 o 12 años en alcanzar el millón de pesos, no te desanimes. Existen palancas financieras estratégicas que puedes activar hoy mismo para acelerar drásticamente el proceso sin necesidad de comprometer tu salud mental o tu calidad de vida presente.
La regla del incremento porcentual en los ingresos
La mayoría de las personas comete el error de mantener su tasa de ahorro estática a lo largo de los años, incluso cuando sus ingresos aumentan debido a ascensos laborales, cambios de empleo o proyectos independientes. La estrategia de los expertos consiste en incrementar tu tasa de ahorro en un 1% cada trimestre o en un 50% de cada aumento salarial que recibas.
Si te acostumbraste a vivir con 15,000 pesos al mes y recibes un aumento de 3,000 pesos, la tentación natural es inflar tu estilo de vida y gastar esos 3,000 pesos en amenidades. En lugar de eso, destina 2,000 pesos directamente a tu fondo de inversión y permítete disfrutar solo de 1,000 pesos adicionales. De esta forma, tu nivel de vida mejora de manera gradual mientras tu meta del millón de pesos se acerca a pasos agigantados.
Auditoría quirúrgica de gastos fijos y "fugas hormiga"
El ahorro no se trata de vivir en la miseria ni de prohibirte un café ocasional con amigos; se trata de alinear tus gastos con tus valores reales. Realiza una auditoría trimestral de tus estados de cuenta bancarios buscando tres categorías específicas:
Suscripciones fantasma: Servicios de streaming, aplicaciones móviles o membresías de gimnasio que no utilizas desde hace más de 60 días.
Comisiones bancarias ocultas: Pagos por manejo de cuenta, anualidades de tarjetas de crédito que no te otorgan beneficios reales o seguros atados que nunca solicitaste.
Consumo por conveniencia: Comidas fuera de casa impulsivas motivadas por la falta de organización semanal (el famoso "pedir delivery" por cansancio).
Cada peso que liberas de estos gastos innecesarios y lo rediriges hacia tu instrumento de inversión es un soldado más trabajando para ti en la construcción de tu millón de pesos.
Dónde guardar y poner a trabajar tu dinero
De nada sirve tener una disciplina de ahorro férrea si el dinero se encuentra en una cuenta bancaria tradicional que paga una tasa de interés cercana al 0%. Para alcanzar la meta de manera eficiente, debes elegir vehículos financieros adecuados a tu perfil de riesgo y horizonte temporal:
Instrumentos de bajo riesgo (Deuda Gubernamental / CETES / Pagarés): Ideales si tu horizonte es a corto plazo (menos de 3 años) o si estás construyendo tu fondo de emergencia inicial. Ofrecen tasas atractivas respaldadas por la solvencia del gobierno o instituciones reguladas, garantizando que tu capital principal no sufra volatilidad extrema.
Fondos Indexados y ETFs (Renta Variable): Si tu horizonte para alcanzar el millón de pesos es de 5 a 10 años o más, la bolsa de valores a través de fondos indexados globales (como aquellos que replican el S&P 500 o índices globales diversificados) ofrece históricamente los mejores rendimientos ajustados por inflación. Soportan la volatilidad a corto plazo a cambio de un crecimiento exponencial a largo plazo.
El verdadero valor del millón de pesos
Al final del camino, cuando por fin visualices en tu aplicación financiera o estado de cuenta la cifra mágica de 1,000,000 de pesos, te darás cuenta de que el verdadero valor de este logro no radica exclusivamente en el papel moneda o en los números digitales. El verdadero tesoro es la transformación personal que experimentaste en el proceso.
Para acumular esa cantidad, tuviste que desarrollar paciencia, inteligencia emocional ante las crisis de mercado, capacidad de postergar la gratificación instantánea y una mentalidad de abundancia y responsabilidad financiera. Esas habilidades son permanentes, no se pueden devaluar por la inflación y te prepararán para metas todavía más ambiciosas, como tu libertad financiera total, la compra de un hogar o la tranquilidad de tu retiro.
El mejor momento para plantar un árbol fue hace veinte años; el segundo mejor momento es ahora. Comienza hoy con tu primer depósito, automatiza el proceso y deja que el tiempo y la estrategia hagan el resto del trabajo.