📐 Matemáticas y medidas Escalas de evaluación
¿Cuál es la nueva edad de jubilación en 2026?
Guía experta y análisis de la normativa vigente
Respuesta corta
Durante este período, la aplicación gradual de la histórica reforma de pensiones continúa su despliegue milimétrico, buscando equilibrar la sostenibilidad financiera de las cuentas públicas con los derechos adquiridos de los futuros pensionistas.
En pocas palabras
- Para comprender el funcionamiento del sistema en este ejercicio, es imprescindible desterrar el antiguo mito de que la jubilación ordinaria se alcanza de forma automática al cumplir los 65 años de edad.
- Más allá de la edad y de las tablas de progresión anual, ningún ciudadano puede acceder a una pensión contributiva de jubilación si no cumple con los requisitos fundamentales de carencia exigidos por la Ley General de la Seguridad Social.
- A medida que el sistema de pensiones en España transita por sus fases de ajuste estructural, el año 2026 marca el penúltimo peldaño de la progresiva escalada de la edad de jubilación.
- Durante el presente ejercicio de 2026, los trabajadores se enfrentan a un escenario dual regulado estrictamente por la Tesorería General de la Seguridad Social:
- Más allá de alcanzar la edad cronológica adecuada, el verdadero reto financiero para el futuro jubilado radica en el cálculo de la prestación económica.
En este artículo
- El marco dual del retiro: ¿A qué edad se puede colgar la placa o cerrar el negocio?
- Radiografía de los requisitos de cotización y edad exacta
- Tabla de referencia: Relación entre años cotizados y edad de retiro ordinario
- Los cimientos del sistema: Carencia genérica y carencia específica
- Próximos pasos en el horizonte del sistema
- La cuenta atrás hacia 2027: El horizonte definitivo del sistema de pensiones
- Panorama normativo en 2026: ¿Cuáles son las dos vías de acceso?
- El impacto en la cuantía: ¿Cómo se calcula el importe de la pensión?
- Modalidades especiales: Jubilación anticipada y demorada
- Conclusiones y pasos hacia el futuro inmediato
Durante este período, la aplicación gradual de la histórica reforma de pensiones continúa su despliegue milimétrico, buscando equilibrar la sostenibilidad financiera de las cuentas públicas con los derechos adquiridos de los futuros pensionistas. Lejos de encontrarnos ante una edad de jubilación fija, homogénea e igual para todos los ciudadanos, el modelo actual establece un escenario dual condicionado de manera directa por dos variables fundamentales: la edad cronológica del contribuyente y el historial acumulado de cotización a la Seguridad Social. Este análisis detallado aborda en su primera parte los fundamentos legales, las tablas de edad vigentes y los requisitos esenciales que marcan el acceso al retiro ordinario en el panorama actual.
El marco dual del retiro: ¿A qué edad se puede colgar la placa o cerrar el negocio?
Para comprender el funcionamiento del sistema en este ejercicio, es imprescindible desterrar el antiguo mito de que la jubilación ordinaria se alcanza de forma automática al cumplir los 65 años de edad. Si bien los 65 años siguen vigentes como un hito posible para un sector importante de la población activa, ya no constituyen el estándar universal obligatorio. En su lugar, la normativa española articula un doble carril que diferencia claramente a los trabajadores según su esfuerzo de cotización acumulado a lo largo de su vida laboral:
La vía de los 65 años: Aquellos ciudadanos que puedan acreditar una larga y sólida trayectoria de cotización tienen el derecho reconocido de jubilarse exactamente al cumplir los 65 años. Sin embargo, el listón de exigencia de este carril se eleva de manera progresiva cada año.
La vía general o ampliada: Para los trabajadores cuya carrera laboral sea más breve, discontinua o con periodos prolongados fuera del mercado formal de trabajo, la edad legal de jubilación ordinaria se desplaza varios meses más allá, rozando ya los umbrales de los 67 años que marcarán el cierre definitivo del calendario de la reforma.
Este diseño legislativo busca incentivar la prolongación de la vida laboral activa y premiar fiscal y contributivamente a quienes sostienen el sistema mediante cotizaciones prolongadas durante décadas, penalizando o exigiendo mayor permanencia a quienes presentan lagunas significativas en sus historiales de cotización.
Radiografía de los requisitos de cotización y edad exacta
Para determinar con precisión quirúrgica el momento en el que un ciudadano puede abandonar el mercado laboral acogiéndose a la jubilación ordinaria, la administración pública cruza la fecha de nacimiento con los años y meses efectivamente cotizados. Las exigencias específicas se estructuran en torno a los siguientes parámetros clave:
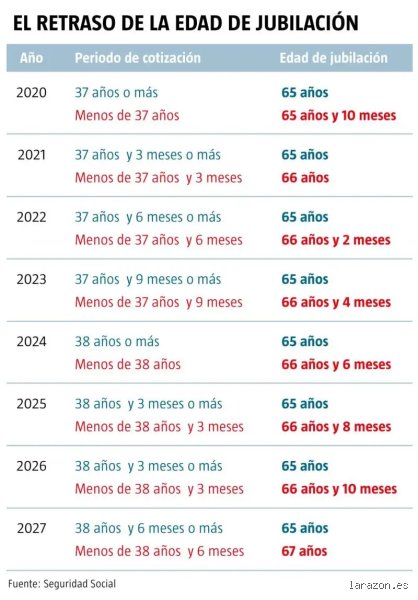
El listón para jubilarse a los 65 años: Para poder abandonar el trabajo al cumplir exactamente los 65 años de edad, la normativa exige acreditar un período mínimo de cotización de 38 años y 3 meses o más. Cualquier trabajador que alcance o supere esta cifra de tiempo cotizado preserva el derecho intacto a jubilarse a los 65 sin sufrir ningún tipo de merma por edad.
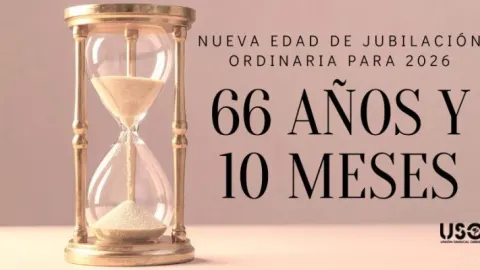
La edad ordinaria general (en ausencia de carrera prolongada): Aquellos contribuyentes que no alcancen el umbral de cotización indicado anteriormente no pueden jubilarse a los 65 años. En este supuesto, la legislación obliga a retrasar la edad de jubilación ordinaria hasta los 66 años y 10 meses.
Esta diferencia de casi dos años entre ambas opciones demuestra la enorme trascendencia económica que tiene vigilar el cómputo exacto de los días cotizados, ya que un desfase de pocas semanas en la vida laboral puede obligar al trabajador a postergar obligatoriamente su salida del mercado de trabajo.
Tabla de referencia: Relación entre años cotizados y edad de retiro ordinario
Para facilitar la visualización de cómo impacta esta normativa en las diferentes cohortes de trabajadores y evitar confusiones habituales a la hora de calcular el momento idóneo de cese, la siguiente tabla resume los criterios aplicados por la Tesorería General de la Seguridad Social:
| Situación del contribuyente | Años y meses mínimos cotizados exigidos | Edad legal de jubilación ordinaria aplicable |
|---|---|---|
| CARRERA LARGA | 38 años y 3 meses o más | 65 años |
| CARRERA GENERAL | Menos de 38 años y 3 meses | 66 años y 10 meses |
Como se observa en el desglose, el sistema no contempla medias tintas en cuanto al cumplimiento estricto de los plazos temporales: los meses cuentan de forma literal y se computan sin redondeos ni aproximaciones genéricas.
Los cimientos del sistema: Carencia genérica y carencia específica
Más allá de la edad y de las tablas de progresión anual, ningún ciudadano puede acceder a una pensión contributiva de jubilación si no cumple con los requisitos fundamentales de carencia exigidos por la Ley General de la Seguridad Social. Estos requisitos actúan como el filtro primario indispensable que valida el derecho a percibir cualquier prestación contributiva, dividiéndose en dos vertientes obligatorias que deben concurrir simultáneamente:
La carencia genérica: Consiste en acreditar un período mínimo absoluto de cotización a lo largo de toda la vida laboral del trabajador, fijado con carácter general en un mínimo de 15 años (lo que equivale a 5.475 días). Sin alcanzar este volumen global de aportaciones al sistema, el acceso a la pensión contributiva de jubilación queda totalmente vetado, derivando al ciudadano, en caso de vulnerabilidad extrema, hacia los mecanismos asistenciales de carácter no contributivo gestionados por las comunidades autónomas y el Imserso.
La carencia específica: No basta con acumular 15 años dispersos a lo largo de varias décadas; la ley exige que al menos dos de esos años estén comprendidos dentro de los 15 años inmediatamente anteriores a la fecha en que se produce el hecho causante (es decir, el cese oficial en el trabajo o la solicitud formal de la pensión). Esta regla de los "dos años en quince" garantiza que exista una vinculación reciente y activa del beneficiario con el mercado laboral antes de tramitar su retiro.
En el caso de trabajadores que accedan a la jubilación desde situaciones asimiladas de alta sin obligación de cotizar, la ventana temporal de los quince años anteriores se calcula computando el momento exacto en que cesó dicha obligación legal, evitando así interpretaciones erróneas que perjudiquen al solicitante.
Próximos pasos en el horizonte del sistema
El análisis de la normativa actual deja en evidencia que el proceso de reforma gradual de las pensiones se encuentra en su recta final de implantación antes de dar el salto definitivo a los parámetros máximos previstos para el cierre del período transitorio. Comprender las exigencias de este año resulta vital para evitar sorpresas desagradables en las oficinas de la Seguridad Social y optimizar la planificación fiscal, laboral y de ahorro complementario de cara al momento del descanso definitivo.
La cuenta atrás hacia 2027: El horizonte definitivo del sistema de pensiones
A medida que el sistema de pensiones en España transita por sus fases de ajuste estructural, el año 2026 marca el penúltimo peldaño de la progresiva escalada de la edad de jubilación. Comprender las reglas vigentes este año no solo es vital para quienes planean dejar de trabajar de inmediato, sino que actúa como mapa estratégico para los trabajadores que se aproximan al retiro en el corto plazo.
El marco normativo actual diferencia con precisión milimétrica la edad legal ordinaria exigida según los años acumulados de cotización, cerrando paulatinamente la puerta a la jubilación tradicional a los 65 años para aquellos con carreras laborales más fragmentadas.
Panorama normativo en 2026: ¿Cuáles son las dos vías de acceso?
Durante el presente ejercicio de 2026, los trabajadores se enfrentan a un escenario dual regulado estrictamente por la Tesorería General de la Seguridad Social:
La vía de los 65 años: Aquellos ciudadanos que puedan acreditar una carrera de cotización prolongada, fijada exactamente en 38 años y 3 meses o más, tienen el derecho reconocido de jubilarse a la edad clásica de 65 años percibiendo el 100% de los derechos que les correspondan según su base reguladora.
La vía ordinaria general (66 años y 10 meses): Para todos los trabajadores que no alcancen el umbral de cotización antes mencionado, la edad legal de jubilación ordinaria asciende este año a los 66 años y 10 meses.
Este progresivo incremento responde directamente al calendario de la reforma estructural iniciada años atrás para compensar el aumento de la esperanza de vida y garantizar la viabilidad financiera del sistema público.
El impacto en la cuantía: ¿Cómo se calcula el importe de la pensión?
Más allá de alcanzar la edad cronológica adecuada, el verdadero reto financiero para el futuro jubilado radica en el cálculo de la prestación económica. En este ámbito, conviven opciones de gran relevancia para mitigar el impacto de las lagunas de cotización:
El periodo de cómputo: Se mantiene la dualidad que permite elegir entre calcular la base reguladora utilizando los últimos 25 años cotizados o bien acogerse al modelo ampliado de los últimos 29 años (descartando formalmente los dos peores meses de cotización, lo que equivale a promediar sobre 27 años), aplicándose la opción más favorable para los intereses del trabajador.
El acceso al 100% de la base: Para obtener el porcentaje máximo de la prestación bajo las tablas de este periodo transitorio, se exige un mínimo de 36 años y 6 meses de aportaciones acumuladas, partiendo siempre de un umbral de carencia genérica indispensable de 15 años cotizados (de los cuales al menos 2 deben estar comprendidos dentro de los 15 años inmediatamente anteriores al cese de la actividad).
Modalidades especiales: Jubilación anticipada y demorada
Las normativas de 2026 contemplan alternativas específicas para aquellos perfiles que deciden apartarse de la vía ordinaria, ya sea por necesidad o por conveniencia económica:
Jubilación anticipada voluntaria: Permite adelantar el retiro hasta un máximo de 24 meses respecto a la edad ordinaria exigida, exigiendo una carrera de cotización efectiva de al menos 35 años y aplicando coeficientes reductores sobre la cuantía final.
Jubilación anticipada involuntaria: Vinculada a despidos colectivos, objetivos o causas ajenas a la voluntad del trabajador. Permite un adelanto de hasta 4 años (48 meses) con un mínimo de 33 años cotizados y el requisito indispensable de haber permanecido inscrito como demandante de empleo al menos seis meses antes de la solicitud.
Jubilación demorada: El sistema continúa reforzando los incentivos económicos para retrasar voluntariamente el retiro laboral más allá de la edad legal. Los trabajadores que deciden prolongar su vida activa obtienen un incremento porcentual anual del 4% sobre su pensión, fórmulas de complemento a la carta o incentivos en formato de pago único por cada año completo de demora.
Conclusiones y pasos hacia el futuro inmediato
El ecosistema de la Seguridad Social avanza inexorablemente hacia su meta definitiva fijada para el próximo año. A partir del 1 de enero de la siguiente anualidad, el periodo transitorio concluirá por completo, situando la edad ordinaria general en los 67 años (o bien los 65 años para aquellos privilegiados que alcancen o superen los 38 años y 6 meses de cotización).
Por consiguiente, examinar con detalle la vida laboral acumulada, auditar las posibles lagunas de cotización y utilizar las herramientas de simulación oficiales del portal de la Seguridad Social se convierten en tareas imprescindibles. Planificar el retiro con antelación garantiza no sufrir sorpresas de última hora y optimiza de forma decisiva el bienestar financiero durante la etapa de jubilación.