📐 Matemáticas y medidas Escalas de evaluación
¿Cuando te jubilas, ¿cuándo empiezas a cobrar?
¿Cuándo te jubilas, cuándo empiezas a cobrar? (I): El laberinto temporal entre el cese laboral y el primer ingreso
Respuesta corta
La transición del mundo laboral al retiro es uno de los hitos vitales más significativos y, paradójicamente, uno de los que genera mayor incertidumbre burocrática y financiera.
En pocas palabras
- En el sistema de pensiones actual, la edad de jubilación ordinaria ya no es una cifra estática e idéntica para todos los ciudadanos.
- Uno de los errores más frecuentes entre los futuros pensionistas es asumir que el mismo día en que se deja de trabajar o se alcanza la edad de jubilación, la pensión empieza a ingresar de forma automática.
- Una vez que la resolución es favorable y el expediente está plenamente cerrado y aprobado por el INSS, la pensión entra en el circuito ordinario de pagos de la Tesorería General de la Seguridad Social.
- Un error de cálculo en las fechas de solicitud o un desconocimiento de los plazos reales de resolución puede comprometer la liquidez financiera en un momento vital tan delicado.
En este artículo
- El marco temporal de la jubilación: Edad legal y años cotizados
- La línea del tiempo: Del cese laboral al primer pago
- El laberinto burocrático: ¿Cuánto tarda el INSS en resolver?
- La fecha exacta de abono en cuenta: El calendario bancario
- Próximos pasos en la planificación
- La transición y el cobro efectivo: cuándo llega el primer pago de la pensión
El tránsito hacia la jubilación es uno de los momentos económicos y vitales más trascendentales en la vida de cualquier trabajador. No se trata simplemente de colgar las botas y dejar atrás el despertador matutino, sino de navegar por un entramado normativo complejo que define el punto exacto de salida del mercado laboral y, lo que es aún más importante, el momento cronológico en el que los ingresos de la pensión pública comienzan a materializarse en la cuenta bancaria.
A menudo, existe una peligrosa confusión entre la fecha en la que se cesa la actividad laboral y la fecha en la que la Seguridad Social emite el primer pago de la prestación contributiva. Este desfase, si no se anticipa y planifica correctamente, puede generar tensiones de liquidez considerables en el hogar justo cuando se inicia una nueva etapa que requiere estabilidad financiera.
El marco temporal de la jubilación: Edad legal y años cotizados
En el sistema de pensiones actual, la edad de jubilación ordinaria ya no es una cifra estática e idéntica para todos los ciudadanos. Nos encontramos en pleno proceso de transición hacia un modelo plenamente implementado, donde la edad de retiro y los requisitos de cotización se incrementan de forma paulatina cada año.
La dualidad de la edad de jubilación
Para determinar cuándo puede un trabajador jubilarse al 100% de su edad ordinaria, es necesario mirar simultáneamente dos variables ineludibles:
La edad cronológica alcanzada.
El número total de años cotizados a lo largo de toda la vida laboral.
Esta dualidad genera dos escenarios posibles para cualquier trabajador que alcance la edad ordinaria:
Escenario A (Alta cotización): Si el trabajador supera un determinado umbral de años acumulados cotizados, puede retirarse a la edad ordinaria general más baja estipulada para ese año.
Escenario B (Cotización estándar o baja): Si no se alcanza dicho umbral de cotización, la edad legal exigida para jubilarse sin penalizaciones se retrasa de manera notable.
El calendario de progresividad
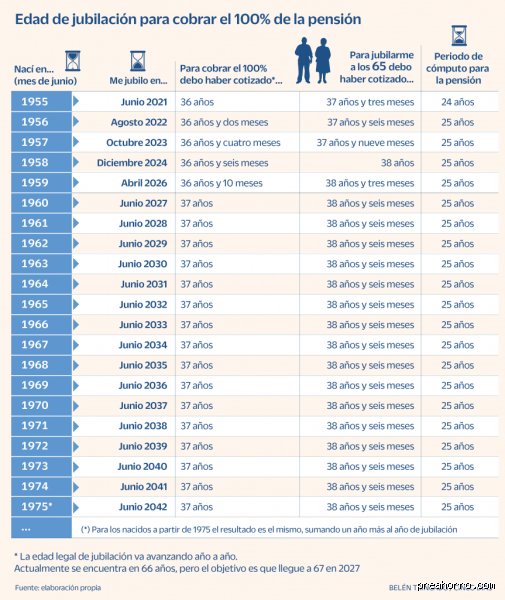
Tomando como referencia el marco normativo vigente, el requisito de edad y cotización evoluciona de la siguiente manera:
Aquellos trabajadores que acrediten una carrera de cotización prolongada (superando el umbral de años requerido que se sitúa ya por encima de los 38 años en función del ejercicio) pueden acceder a la jubilación ordinaria a la edad menor fijada por la ley.
Por el contrario, quienes no alcancen dicho periodo de cotización específico deben esperar a cumplir una edad más avanzada (que se desplaza progresivamente hacia los 66 años y unos meses) para poder jubilarse de forma ordinaria sin coeficientes reductores.
Esta vinculación directa entre el esfuerzo contributivo previo y la edad de salida actúa como un mecanismo de sostenibilidad financiera del sistema, premiando la estabilidad laboral prolongada y exigiendo un esfuerzo adicional (o penalizando mediante la reducción de la cuantía si se opta por vías anticipadas) a quienes presentan lagunas o menores periodos de cotización.
La línea del tiempo: Del cese laboral al primer pago
Uno de los errores más frecuentes entre los futuros pensionistas es asumir que el mismo día en que se deja de trabajar o se alcanza la edad de jubilación, la pensión empieza a ingresar de forma automática. La realidad administrativa es sustancialmente distinta y requiere una sincronización milimétrica entre la empresa, el trabajador y la Tesorería General de la Seguridad Social (TGSS) o el Instituto Nacional de la Seguridad Social (INSS).
El cese efectivo de la actividad
Para iniciar el procedimiento, debe producirse la baja en el régimen correspondiente de la Seguridad Social.
En el caso de los trabajadores por cuenta ajena (régimen general): Es fundamental coordinar la fecha de cese con el departamento de recursos humanos de la empresa. La empresa debe comunicar la baja a la Seguridad Social en los plazos legalmente establecidos.
En el caso de los autónomos (RETA): El propio trabajador autónomo debe solicitar la baja en el cese de su actividad económica, teniendo en cuenta que la cotización y las obligaciones tributarias asociadas no se extinguen de forma mágica hasta que se tramita formalmente dicho cese ante los organismos competentes.
El plazo de presentación de la solicitud
La solicitud de la pensión de jubilación no debe dejarse para el último momento, pero tampoco puede presentarse con una antelación desmedida.
El INSS permite presentar la solicitud de jubilación ordinaria con un margen prudencial de hasta tres meses anteriores a la fecha en que se desea que tenga efectos económicos la pensión.
Presentar la solicitud en este intervalo es altamente recomendable porque permite que los servicios administrativos comiencen a recopilar, auditar y validar toda la vida laboral, las bases de cotización de los últimos años y los posibles periodos asimilados (como el servicio militar o prestaciones por desempleo computables).
¿Cuándo nace el derecho a cobrar?
jurídicamente, los efectos económicos de la pensión de jubilación se generan a partir del día siguiente al cese en la actividad laboral, siempre y cuando la solicitud se presente dentro del plazo reglamentario establecido (generalmente en los tres meses posteriores al cese).
Si la solicitud se presenta una vez transcurrido ese plazo de tres meses desde el cese, se pierde carácter retroactivo: los efectos económicos se retrasan, perdiéndose las mensualidades correspondientes a los meses previos en los que ya se cumplían los requisitos pero no se había formalizado la petición.
El laberinto burocrático: ¿Cuánto tarda el INSS en resolver?
Una vez presentada la solicitud acompañada de toda la documentación requerida (DNI, certificado de empresa con las bases de cotización de los últimos años, modelo de solicitud oficial, etc.), se pone en marcha la maquinaria de la Seguridad Social.
Plazos legales frente a plazos reales
El plazo legal: Por normativa administrativa, el INSS dispone de un plazo máximo de 90 días (tres meses) para resolver y notificar la resolución de la pensión de jubilación.
La realidad operativa: En muchos casos, debido a la saturación de los negociados o a la complejidad de las carreras de cotización (especialmente si hay tramos cotizados en el extranjero, regímenes especiales agrarios o del mar, o solapamientos de autónomos y cuenta ajena), los expedientes pueden demorarse semanas o incluso agotar el plazo máximo legal.
¿Qué ocurre durante el periodo de espera?
Este decalaje temporal entre el cese laboral y la primera resolución genera una pregunta crucial: ¿De qué vive el trabajador durante esas semanas o meses en los que ya no recibe su salario ni tampoco la pensión?
Para mitigar esta brecha de ingresos, existen mecanismos de transición:
Vacaciones retribuidas no disfrutadas: Si el trabajador contaba con días de vacaciones pendientes de disfrute al momento de extinguir su contrato, estos días suelen abonarse en el finiquito como días trabajados y cotizados, prorrogando de algún modo el colchón económico inmediato.
Prestación por desempleo (en supuestos específicos de jubilación involuntaria o anticipada): Si se accede a ciertas modalidades de jubilación anticipada derivadas de despidos o reestructuraciones empresariales, es posible transicionar a través del subsidio o prestación por desempleo previo, el cual se transforma automáticamente en jubilación al cumplir la edad legal.
El anticipo o cálculo estimativo: Aunque no siempre está garantizado de forma universal, la Seguridad Social contempla mecanismos de resolución provisional en determinados supuestos de demora administrativa grave, asegurando que el ciudadano no quede desprotegido mientras se audita el expediente definitivo.
La fecha exacta de abono en cuenta: El calendario bancario
Una vez que la resolución es favorable y el expediente está plenamente cerrado y aprobado por el INSS, la pensión entra en el circuito ordinario de pagos de la Tesorería General de la Seguridad Social. Aquí entra en juego un factor logístico fundamental: los convenios entre la Seguridad Social y las entidades bancarias.
El mito del día 1 de mes
Tradicionalmente, se asocia el cobro de las pensiones al primer día natural del mes siguiente al devengado. Sin embargo, la operativa bancaria moderna ha evolucionado sustancialmente:
La normativa de la Seguridad Social obliga a realizar el pago de las pensiones de carácter contributivo a mes vencido, concretamente el primer día hábil del mes siguiente al correspondiente.
No obstante, la gran mayoría de las entidades financieras españolas (bancos y cajas) han adoptado una política comercial de adelanto del pago de las pensiones, ingresando el importe en las cuentas de los titulares entre los días 21 y 25 del mes en curso.
Este adelanto bancario es un servicio que las entidades ofrecen a sus clientes pensionistas para fidelizarlos, pero es importante recordar que la fecha oficial de devengo y exigibilidad sigue siendo el primer día hábil del mes posterior. Conocer esta dinámica evita confusiones recurrentes sobre si un pago se ha retrasado o adelantado respecto al ciclo natural del mes.
Próximos pasos en la planificación
Un error de cálculo en las fechas de solicitud o un desconocimiento de los plazos reales de resolución puede comprometer la liquidez financiera en un momento vital tan delicado.
La transición y el cobro efectivo: cuándo llega el primer pago de la pensión
Una vez que se ha superado con éxito el laberinto administrativo de la solicitud y la Seguridad Social ha emitido la resolución favorable reconociendo el derecho a la pensión de jubilación, surge la pregunta más acuciante para cualquier nuevo pensionista: ¿cuándo se ingresa exactamente el dinero en la cuenta bancaria?
Comprender los tiempos de abono, las particularidades del primer pago, los posibles atrasos (conocidos en la jerga técnica como atrasos por efectos retroactivos) y las obligaciones fiscales que nacen a partir de ese momento es fundamental para evitar sobresaltos financieros en esta nueva etapa vital.
El calendario de pagos de la Seguridad Social en España
A diferencia de los trabajadores en activo, que suelen percibir su nómina entre el último día del mes laborable y los primeros días del mes siguiente, el Instituto Nacional de la Seguridad Social (INSS) y las entidades bancarias colaboradoras siguen un criterio diferente y muy estricto en cuanto al calendario de abono de las pensiones contributivas.
Por regla general, la normativa establece que la pensión de jubilación se devenga y abona por mensualidades vencidas, devengándose además en 14 pagas al año (12 mensualidades ordinarias correspondientes a cada uno de los meses del año y dos pagas extraordinarias que se abonan en los meses de junio y noviembre).
Fecha oficial de abono por parte de la Tesorería General
Oficialmente, la Tesorería General de la Seguridad Social (TGSS) transfiere el importe global de las pensiones a las entidades financieras el primer día hábil del mes siguiente al correspondiente.
No obstante, en la práctica, la gran mayoría de los bancos y cajas de ahorros en España han adoptado una política de adelanto del pago como medida comercial para fidelizar a sus clientes pensionistas. En la actualidad, la inmensa mayoría de las entidades financieras abonan la pensión en las cuentas de sus clientes entre el día 22 y el día 26 del mes en curso.
Ejemplo práctico: La pensión correspondiente al mes de julio se cobra habitualmente de forma anticipada por el banco entre el 22 y el 26 de julio, y no el 1 de agosto.
Excepciones en fines de semana: Si el día habitual de pago fijado por la entidad bancaria coincide con un sábado, domingo o día festivo nacional, el ingreso suele adelantarse al día hábil inmediatamente anterior.
Particularidades del primer pago de la pensión
El primer pago tras la jubilación suele generar dudas y, en ocasiones, cierta confusión debido a cómo se calculan los días proporcionales y los efectos económicos de la resolución.
1. La fecha de efectos económicos
El momento en que se empieza a generar el derecho a cobrar la pensión se denomina fecha de efectos. Esta fecha no siempre coincide con el día en que el trabajador deja de trabajar o el día en que presenta la solicitud:
Jubilación ordinaria: Suele coincidir con el día siguiente al cese efectivo en el trabajo, siempre que la solicitud se presente dentro de los plazos legales establecidos (habitualmente con una retroactividad máxima de tres meses desde la solicitud).
Jubilación demorada o activa: Tienen reglas específicas de devengo que dependen de la fecha exacta de solicitud y de los requisitos cumplidos.
2. El prorrateo de la primera mensualidad
Si la fecha de efectos económicos de la jubilación se fija, por ejemplo, el día 15 de un mes, el primer abono que recibas no corresponderá a la mensualidad íntegra, sino exclusivamente a la parte proporcional correspondiente a los días transcurridos desde el día 15 hasta el último día de ese mes.
A partir de la segunda mensualidad, el perceptor ya recibirá la cuantía íntegra mensual que le corresponda según el cálculo de su base reguladora y sus coeficientes reductores o incrementadores.
3. El desfase administrativo (¿Qué pasa si se retrasa la resolución?)
La Seguridad Social dispone por ley de un plazo máximo de 90 días para resolver y notificar las solicitudes de jubilación. En periodos de alta demanda o saturación administrativa, este plazo puede prolongarse.
Si la resolución llega tarde, no debes preocuparte por el dinero acumulado durante esos meses de espera.
En el primer pago efectivo tras la aprobación, la Seguridad Social incluirá los atrasos acumulados (el dinero correspondiente a los meses anteriores en los que ya tenías derecho a la pensión pero el expediente seguía tramitándose). Este primer ingreso global suele ser notablemente superior a la mensualidad ordinaria posterior.
El impacto fiscal: ¿Cuándo se empieza a pagar IRPF?
La percepción de una pensión de jubilación tiene la consideración legal de rendimiento del trabajo a efectos del Impuesto sobre la Renta de las Personas Físicas (IRPF). Esto significa que la pensión está sujeta a retención fiscal, exactamente igual que un salario ordinario.
Obligación de declarar
El hecho de jubilarse no exime de la obligación de presentar la declaración de la renta (IRPF) si se superan los mínimos establecidos por la Agencia Tributaria. Conviene tener en cuenta varios factores clave:
Dos pagadores durante el año de la jubilación: El año en que te jubilas, lo habitual es que percibas rendimientos de dos pagadores diferentes: la empresa (o el SEPE si venías del paro) durante los meses trabajados, y la Seguridad Social durante el resto del año. Esto suele modificar el límite a partir del cual surge la obligación de declarar (que se reduce de los 22.000 euros anuales con un solo pagador a 15.000 euros anuales cuando hay más de un pagador y las cantidades del segundo pagador superan los 1.500 euros).
Retenciones iniciales: Es recomendable revisar el porcentaje de retención que aplica la Seguridad Social en las primeras nóminas de pensión. A veces, estas retenciones iniciales son bajas y pueden generar una sorpresa desagradable (a pagar) en la campaña de la renta de la primavera siguiente. Es posible solicitar al INSS un incremento voluntario de la retención de IRPF para evitar sobresaltos fiscales.
Recomendaciones prácticas para una transición financiera sin sobresaltos
Para garantizar que el paso de la vida laboral a la pasividad económica sea fluido y no genere tensiones en la economía doméstica, los expertos aconsejan seguir una serie de pautas preventivas:
Planificar un colchón de liquidez: Dado que los plazos de tramitación de la Seguridad Social pueden demorarse y el primer pago puede sufrir pequeños desajustes temporales, es muy aconsejable disponer de un fondo de emergencia equivalente a dos o tres meses de gastos corrientes antes de cesar definitivamente en la actividad laboral.
Solicitar el certificado digital con antelación: Para realizar todas las gestiones telemáticas de manera ágil (tanto la obtención del certificado de empresa como la presentación del modelo de solicitud de jubilación en el portal Tu Seguridad Social), contar con Cl@ve PIN, DNI electrónico o certificado digital activo es indispensable.
Mantener actualizados los datos bancarios: Cualquier error en el código cuenta cliente (IBAN) aportado en la solicitud puede paralizar el primer ingreso durante semanas hasta que se subsane el expediente administrativo.
Asesoramiento profesional ante dudas complejas: Si se combinan regímenes diferentes (por ejemplo, cotizaciones en el Régimen General y en el RETA de autónomos), o si se valora acogerse a fórmulas mixtas como la jubilación activa o parcial, contar con el apoyo previo de un graduado social o un asesor experto evita errores de cálculo irreversibles.
Entender el engranaje temporal que va desde la solicitud hasta el cobro efectivo permite afrontar la jubilación con la tranquilidad y la seguridad financiera que esta merecida etapa de la vida requiere.